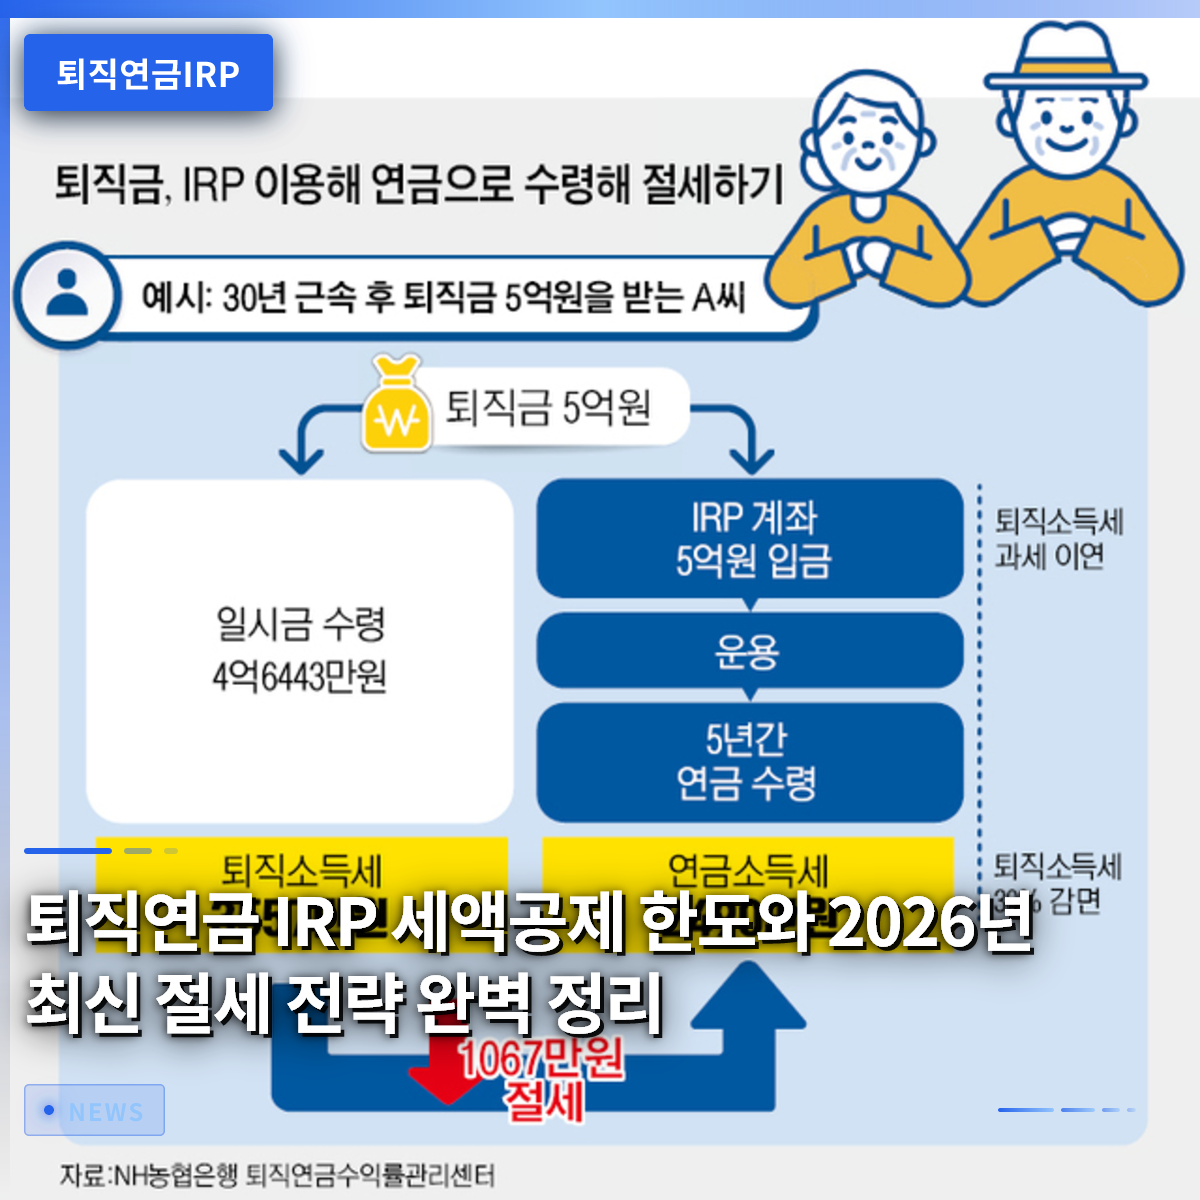
退職年金IRP口座を積極的に活用すれば、毎年の年末調整で数十万円から数百万円に及ぶ税金の還付を受けられます。かつては単に会社が支給する退職金を保管しておく倉庫程度に考えられていましたが、最近では必須の資産管理手段として定着しました。会社員の金さんは、昨年IRP口座に年間拠出限度額を満額まで積み立て、年末調整で大きな金額の還付を受けたことで初めてこの制度の真価に気づいたそうです。多くの方が年金貯蓄との違いを混同しがちですが、両口座を合算して最大900万円まで控除を受けられる構造を理解すれば、はるかに有利になります。この記事では、IRPの加入対象と税額控除の恩恵、そして老後を備えるための安全かつ賢い資金運用方法について詳しく見ていきましょう。
=
退職年金IRPの税額控除限度額と2026年最新節税戦略の完全まとめ
1. 退職年金IRPとは何か

個人型退職年金制度とは、労働者が在職中に自発的に加入したり、転職時に受給した退職給付金を積み立てて、老後資金として活用するための長期口座です。かつては一時金として退職金を受け取り、すぐに消費してしまうケースが多く、老後の所得ギャップ問題が深刻でした。政府はこの問題を補完するために老後保障の枠組みを強化し、その中心にまさにこの制度を置いています。会社員だけでなく、自営業者やフリーランサーなど収入がある人なら誰でも加入できるよう門戸を広げました。一つの口座内で退職金と自身が直接追加で拠出した金額を一緒に管理できる点が大きな特徴です。銀行や証券会社などの金融機関で簡単に開設でき、自身の投資傾向に合わせて多様な商品に資金を配分できます。自ら資金を運用する方式においても、加入者に広い自律性を付与していることがこの制度の核心的な長所です。職場で運営される確定給付型や確定拠出型退職年金に加入している労働者も、個人型口座を追加で作成して税制上の恩恵を受けることができます。毎月一定額を貯蓄するように拠出しながら、職場生活の不安を和らげ、未来のための確かな基盤を築いていくことができます。
退職年金IRPは、労働者と自営業者の両方が加入できる老後対策専用口座です。
2. 税額控除限度額と年金貯蓄の違い

年金口座を通じた節税戦略を立てる際、年金貯蓄と個人型退職年金の違いを正確に把握することが非常に重要です。年金貯蓄単体では年間最大600万円まで税額控除を受けられますが、IRPと合算すると控除限度額が年間最大900万円まで拡大します。例えば、年間総給与が5,000万ウォンの会社員がIRPに300万ウォン、年金貯蓄に600万ウォンを拠出した場合、合算限度額900万ウォンに対する税額控除の恩恵を十分に享受できます。税額控除率は総給与額によって異なり、5,500万ウォン以下であれば拠出額の15%が還付され、それを超えていれば10%が還付されます。会社員の朴さんは、毎年年末調整シーズンごとに税金の急増を心配していましたが、この口座を活用するようになってからは、むしろ還付金を得る楽しみを感じるようになりました。ただし、両商品は運用可能な資産の性質や細則においてわずかな違いがあります。年金貯蓄は比較的資産運用の自律性が高い傾向にありますが、IRPは法的規制により、総積立金の30%以上を必ず安全資産で埋めなければなりません。リスク資産に分類される株式型商品や上場指数ファンドには、最大70%までしか投資できないよう制限が設けられています。したがって、攻撃的な投資傾向を持つ方は、この比率制限の規定を事前に熟知し、ポートフォリオを組む必要があります。
年金貯蓄とIRPを合算すると、最大900万円まで税額控除の恩恵を最大化できます。
3. リスク資産と安全資産の配分戦略

老後資金を運用する過程で最も悩ましい点は、収益性と安定性のバランスを取ることです。法的にIRP積立金の70%は株式型商品などのリスク資産に投資でき、残りの30%は預金や債券型ファンドなどの安全資産で埋めなければなりません。このルールに煩わしさを感じる人もいますが、長期的な視点で老後資金を積み立てる観点からは、むしろ無理な損失を防ぐための安全装置となります。会社員の崔さんは、この規定に基づき70%は国内外の優良指数型商品に投資し、30%は安定した利回りを提供する預金に入れて、安心して資産を増やしています。市場が急落する状況になっても、安全資産が支えの役割を果たしてくれるため、感情的に売買を急ぐことがなくなります。また、最近では金融機関が人工知能や専門家相談システムを導入し、顧客の傾向に合った資産配分を積極的に支援しています。自分で銘柄を選ぶのが難しい場合は、デフォルトオプション制度を利用して、事前に指定した商品に自動的に資金が運用されるように設定することもできます。放置しておくと収益率が低下する可能性がある資金を、自動的にチェックし管理してくれるシステムが整っているため、忙しい会社員にとって大きな助けとなります。定期的に口座の状態を確認し、市場状況に合わせて銘柄を切り替える努力が伴えば、老後資産の規模は目に見えて変わります。
リスク資産70%と安全資産30%の比率を守りながら、自分だけの投資戦略を立てる必要があります。
4. 中途解約と解約時の注意点
長期口座であるため、維持している途中で突然多額の資金が必要になり、中途解約や解約を検討する状況が生じることがあります。しかし、法的に定められた特別な事由に該当しない限り、通常の個人拠出金は中途解約できない点を心に留めておく必要があります。無住宅者の住宅購入や借家保証金の準備、本人または家族の破産、6ヶ月以上の療養を要する治療など、厳格な法定事由がある場合のみ、例外的に解約が許可されます。もし特別な事由がないにもかかわらず、単なる考えの変わりによって口座を解約した場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、その他所得課税も負担しなければなりません。会社員の鄭さんは、数年前にまとまった資金が必要という理由でIRPを解約し、年末調整で返還した税金を見て大きく後悔した経験があります。たとえ退職金を受け取って口座に入れた状態であっても、これを途中で引き出して使えば、退職所得課税の減免恩恵が消え、高い税率の税金を払うことになります。したがって、この口座は退職するまで絶対に崩さないという気持ちで、余裕資金の範囲内でしか拠出額を設定しないのが賢明です。緊急資金が必要な場合は他の普通口座を活用し、この口座だけは完全に老後のための聖域として残しておくことで、節税効果を十分に享受できます。
法定事由のない中途解約は、これまで受けた税額控除の恩恵を返還しなければならないため慎重である必要があります。
5. 年金受給の方法と税金
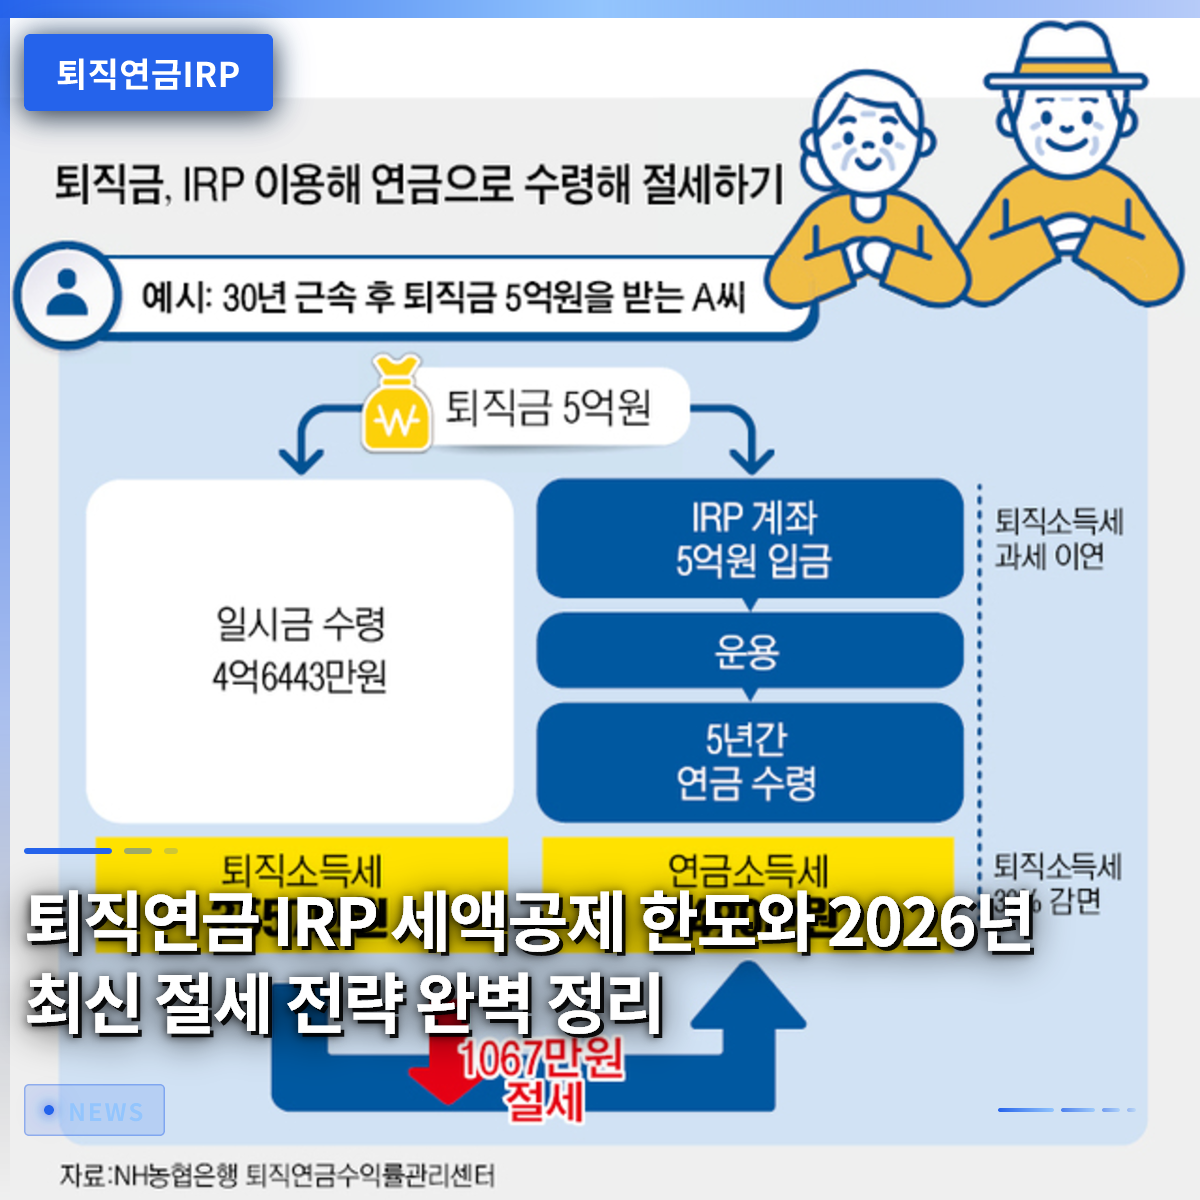
定年退職年齢になり、ようやく積み立てた資金を受け取って使う時期が来ると、一時金で受給するか年金で受給するか選択する必要があります。会社から受けた退職金と自身が直接拠出した金額が混在しているため、受給方法によって税金負担が大きく異なります。一度にすべての金を一時金で受給すると、まとまった資金を一度に手に入れる利点がありますが、退職所得課税や高い税率の総合所得課税のリスクが大きいという欠点があります。一方、10年以上の期間に分けて年金形式で受給すると、退職所得課税を70%から50%に大幅に減免받을 수 있습니다。会社員の姜さんは、退職後に年金受給方式を選択し、毎月安定した生活費を受け取りながら税金負担も最小限に抑える賢い退職生活を送っています。年金受給年齢は満55歳以上から可能で、受給期間を長くするほど年金所得課税率が低くなり、節税に非常に有利です。年間年金受給額が一定額を超えると、他の所得と合算されて総合所得課税の対象となる可能性があるため、受給額を適切に分散する戦略も必要です。金融機関の年金専門相談員と事前に相談し、自身の退職時点の予想所得に合わせて受給計画を立てることが最も確実な方法です。退職後の生活を余裕あるものにするためには、資産を積み立てることと同様に、どのように資金を引き出して使うかという出口戦略も非常に重要です。
年金形式で分けて受給すれば、税金を大きく節約し、老後所得を安定して確保できます。
6. 2026年に変化する税法と今後の展望
急変する経済環境の中で、毎年新たに発表される税法改正案と節税トレンドを把握することは、資産管理の基本です。最近、金融機関は複雑な税法の変化に顧客が能動的に対処できるよう、多様な説明会や講演を開催しています。ウリ投資証券のような金融会社では、変わる税法に合わせた節税口座の活用方法を扱うウェビナーを開き、顧客から大きな好評を得ています。このようなイベントに積極的に参加して最新情報を得れば、他者より一歩先んじて有利な節税ポートフォリオを構築できます。会社員の呉さんは、関連講演を通じて変わった税額控除基準を事前に熟知し、年初から拠出計画を修正して節税効果を最大化しました。政府の老後保障政策の基調に従い、年金口座への支援と恩恵はこれからも着実に強化される可能性が高いです。高齢化社会への突入に伴い、個人の責任が大きくなるため、自ら老後資金を準備する人々にさらなるインセンティブが与えられるでしょう。今すぐ目の前の支出を減らすことが惜しく感じられるかもしれませんが、未来の税金負担を減らし、頼もしい年金長者に生まれ変わるために、今すぐ口座を確認してみてください。継続的な関心と小さな実践が積み重なり、老後の豊かさを決定づける最も強力な武器となるでしょう。
毎年変わる税法と節税トレンドに注目し、能動的に年金資産を管理する必要があります。
よくある質問
=