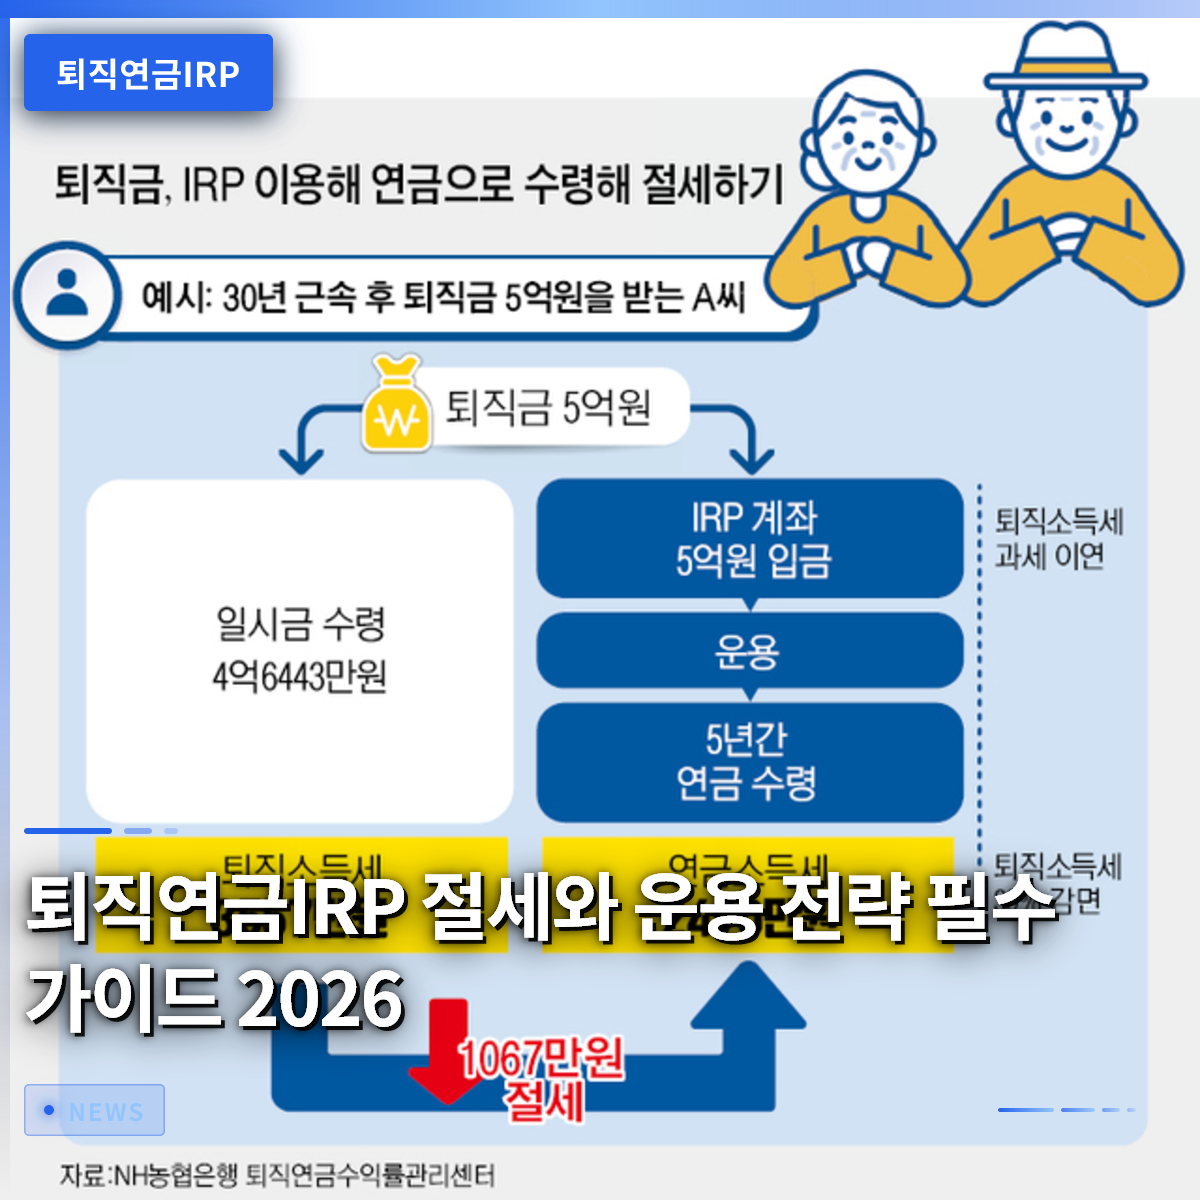
退職年金IRP口座は、会社員であれば必ず加入して活用すべき必須の節税口座です。実際に転職や退職を控えて退職金を受け取った際、どのように管理すればよいか分からず戸惑う方が非常に多くいます。周囲の同僚が数百万円もの税金を節約したという話を聞けば、ただ羨むだけでなく、自分も直接口座を活用して実質的なメリットを確保すべきです。最近では、この口座を通じた資産運用の範囲が広がり、節税効果もさらに大きくなったことで、会社員の関心が熱を帯びています。今日は、この口座を賢く活用して税金を減らし、老後資金を増やすすべての方法を詳しく見ていきましょう。複雑な金融用語ではなく、誰もが簡単に理解できるように日常の例を挙げて説明します。
=
退職年金IRPの節税と運用戦略 2026年必見ガイド
1. 退職金を必ずIRPで受け取るべき理由と節税効果

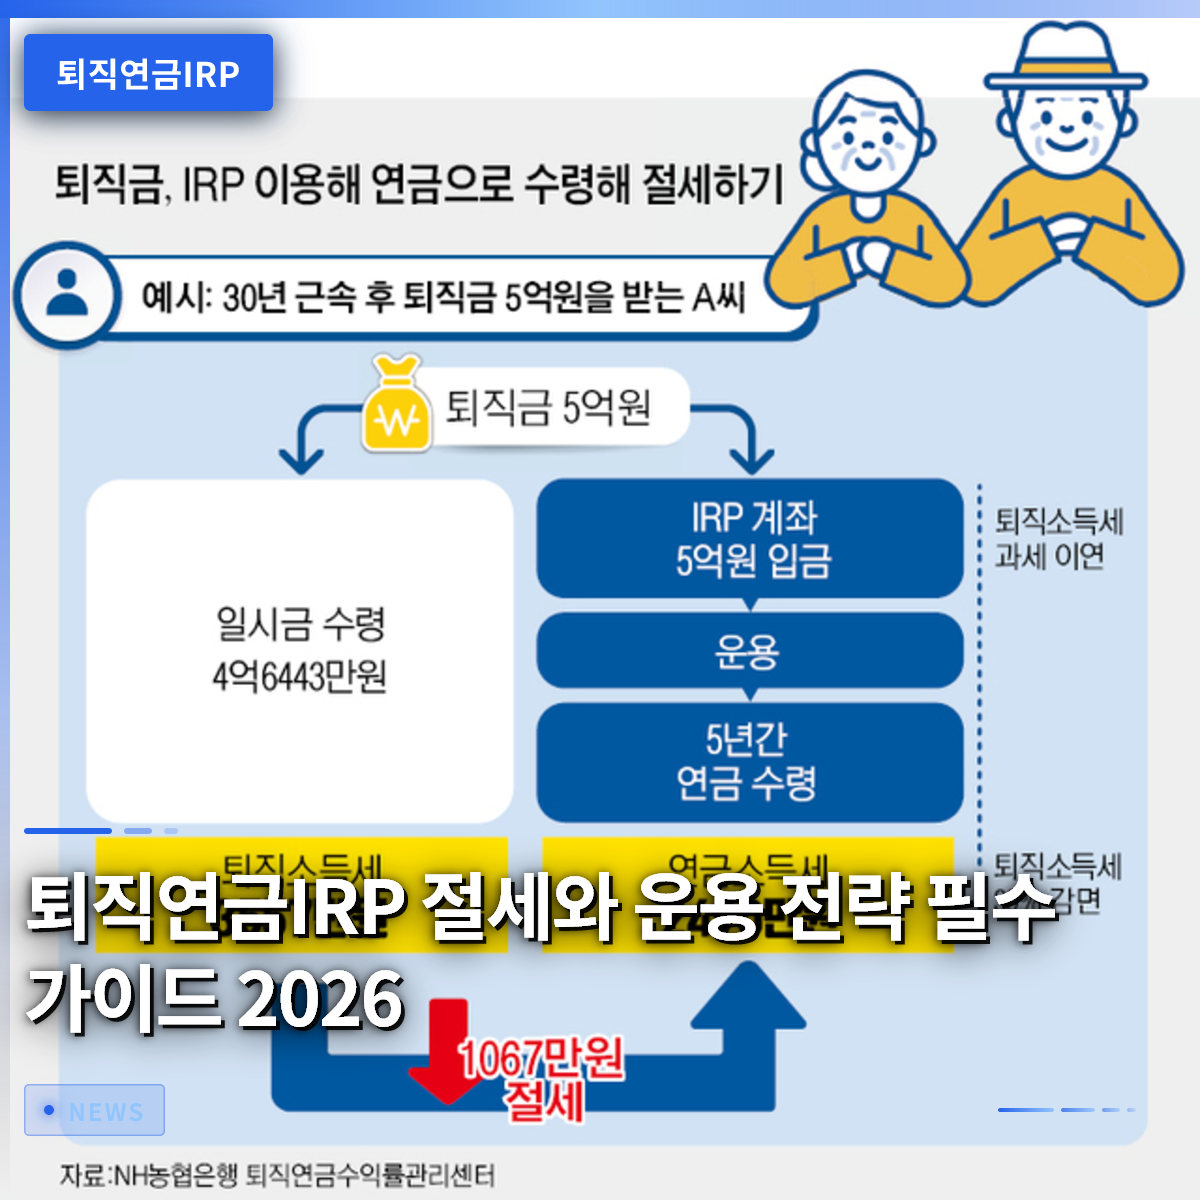
会社を辞めたり転職したりする際に受け取る貴重な退職金を、通常の銀行口座にそのまま受け取ると、莫大な税金の負担に苦しむ可能性があります。退職所得課税は、長年の勤労に対する報酬であるため税率は低めですが、通常口座で受け取った時点で源泉徴収され、手元の資金が減ってしまいます。しかし、このお金を退職年金IRP口座に振替えて受け取れば、税金をその場で引かれることなく、そのまま積み立てておくことができます。これを課税繰延べ効果と呼び、税金として支払われるはずのお金までが口座に残り、増やされるため、複利効果を最大化できます。実際、退職後に年金として受給する時点まで税金の納付が先送りされるため、老後資金の規模を大きく拡大できます。
退職金をこの口座に移して積み立て、後に年金形式で分割して受け取ると、本来支払うべき退職所得課税の30%から50%まで減免を受けることができます。毎年、年末調整の時点で追加で納付した金額についても、税額控除の恩恵を存分に受けられるため、一石二鳥の効果があります。例えば、毎年コツコツと資金を入れている会社員は、年末に数十万ウォンから100万ウォンを超えるお金を還付金として受け取る喜びを味わっています。周囲の友人が毎年、年末調整のたびに笑うのは、まさにこの口座を積極的に活用しているからであることを覚えておきましょう。したがって、転職やまとまったお金が生じた際に、無意識に普通口座で受け取らず、すぐに専用口座を開設して連携させることが賢明です。
退職金は必ずIRP口座で受け取り、税金を繰延べ、年金受給時に大幅な減免を受ける節税戦略を立てる必要があります。
2. 2026年最新税額控除限度額と年末調整還付金最大化のコツ

毎年、年末調整のシーズンになると、誰もが還付金をどれくらい受け取れるか期待と不安が入り混じった気持ちで、会社生活に活力を見出しています。今年の基準では、年金貯蓄口座とこの口座を合算すると、年間最大900万ウォンまで税額控除の恩恵を受けられます。総給与が5,000万ウォンの会社員が限度額いっぱいまで納付すると、所得区分に応じて数十万ウォンから100万ウォンを超える多額のお金が戻ってきます。このような還付金は、単なるタダのお金ではなく、国家が老後を自ら準備する国民に与える確実で直接的な報酬です。給与だけでは資産を増やすのが難しい高物価時代において、年末調整の還付金は家計にとって恵みの雨のような役割を果たします。
税額控除の限度額を満たすために無理にまとまったお金を一度に入れるのではなく、毎月一定額を自動振替でコツコツ納付する方法が有利です。会社員のキム係長は、毎月50万ウォンを自動振替に設定し、年末に残りの金額だけを追加で埋める方法を数年間続けています。おかげで、毎年、年末調整のたびに皆に羨ましがられる最高水準の還付金を受け取り、家族旅行の資金として有意義に使っています。自身の年間所得と余剰資金の状況を慎重に見極め、毎月納付すべき適切な金額を設定することが成功への近道です。年に一度まとめて入れる方法も悪くはありませんが、毎月コツコツと資金を管理する習慣が長期的にははるかに大きな助けになります。
年金貯蓄とIRPを合算して最大900万ウォンの税額控除限度額を満たせば、毎年十分な年末調整還付金を確保できます。
3. 元本保証預金から株価指数連動商品まで、効率的な運用方法

過去には、この口座にお金を預けておくと、必ず金利の低い定期預金に縛られ、物価上昇率にも追いつかないという不満が多くありました。しかし、ここ数年の金融市場の多様化により、預金だけでなく、様々なファンドや上場投資信託(ETF)商品にも自由に投資できるようになりました。安定性を重視する投資家は、固定金利型の預金商品を選択し、元本を安全に守りながら利子収益を着実に積み重ねることができます。一方、もう少し積極的に資産を増やしたい若い会社員は、株式型ファンドやグローバル指数に連動する商品に投資することもあります。
退職時期が近づくにつれ、リスクの高い資産の比率を減らし、安全な債券型商品や混合型商品へポートフォリオを自然に調整することが重要です。実際の統計を見ると、年金型商品は一般的な投資商品と比較して、急落相場において下落幅を効果的に防ぎる傾向を示しています。例えば、株式市場が大きく揺れた際に、債券混合型商品に加入しておけば、資産全体が受ける衝撃を分散し、貴重な元本を守ることができます。金融会社のアプリケーションを開けば、自分の口座がどのように運用されているか、収益率が一目で分かるので、こまめに確認すべきです。自分でどの商品を選ぶべきか迷う場合は、専門家の相談に乗ったり、退職資産配分のガイドラインを参考にしたりするのも良い方法です。
預金から様々なファンドまで、自分の投資性向に合った商品を選択し、収益性と安定性を同時に確保すべきです。
4. 個人投資用国債と安全資産の義務比率規定への完全な備え
国家が発行する安全な債券に直接投資したいと考える会社員が増加する傾向に合わせて、制度的な変化も継続的に進んでいます。最近の規定改正により、DC型退職年金とこの口座を通じて、個人投資用国債の10年物と20年物を購入できるようになりました。これは、国家が元本を保証しながらも長期投資に伴う追加利回りを提供するため、退職資金を堅実に守りたい人にとって非常に魅力的です。ただし、年金口座にお金を入れる際に無制限にできるわけではなく、詳細な購入限度額を正確に確認する必要があります。
安全資産を30%以上必ず満たさなければならない規定があるため、資産構成をどうすべきか悩む会社員も少なくありません。必ずしも退屈な預金だけを入れなければならないわけではなく、株式と債券が混ざった混合型商品を活用すれば、規定を守りながら収益も確保できます。例えば、株価指数連動商品と安全な債券が適切な比率で混ざった商品を選べば、規制を満たしつつ資産のバランスも取れます。金融市場の流れが変わるたびに、こうした資産配分戦略を柔軟に修正する人が、最終的に老後に笑えるのです。国家が保証する安全な国債と株式型資産を適切に組み合わせ、揺るぎない自分だけの資産の城を築いてみましょう。
個人投資用国債の購入許可と安全資産の義務比率規定を理解し、バランスの取れた長期ポートフォリオを構築すべきです。
5. 急な資金が必要な際の注意点と中途解約の代わりに活用できる代替案
社会生活を送る中で、家を購入したり大きな病気をしたりして、突然まとまったお金が切実に必要になる瞬間が訪れるものです。そんな時にまず思い浮かぶのが、これまでコツコツと積み立ててきた退職年金口座ですが、安易に解約すると莫大な税金の負担に苦しむことになります。法律で定められた無住宅者の住宅購入や借家保証金の準備、あるいは介護治療が必要な特別な事由でない限り、中途解約は絶対に避けるべきです。もし単なる気まぐれや急な資金調達のために中途解約を実行すれば、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。
さらに、その他所得課税という名目で高い税率の税金を追加で支払わなければならないため、損は軽微なものではないことを心に留めておくべきです。そのため、政府や金融機関では、急にお金が必要になった際に口座を解約する代わりに、法定事由に基づく中途払い出し制度を運営しています。会社の人事担当者や金融機関に関連書類を提出し、審査を通過すれば、口座を解約せずに必要な金額を引き出すことができます。今すぐお金が必要だからといって、貴重な老後資金を安易に崩せば、退職後の生活が深刻に困難になる可能性があります。困難な時期こそ、書類審査制度を詳しく調べ、専門家と相談して最も被害が少ない方向性を模索すべきです。
急な資金が必要だからといって安易に中途解約すると税金の負担に苦しむため、法定事由に基づく中途払い出し制度を優先的に活用すべきです。
6. 成功した退職のための退職年金IRP活用最終チェック
これまで見てきた内容を総合すると、この口座は単にお金を預ける貯金箱ではなく、生涯の頼れるパートナーのような役割を果たします。若い頃から毎月コツコツと金額を積み立て、税額控除の恩恵を受ける会社員とそうでない人の退職後の生活は、天と地ほどの違いがあります。転職するたびに退職金を日常生活費に使わず、口座にコツコツと積み立てておく習慣が、未来の豊かさを決定づけます。今後、経済状況がどのように変化しても、揺るぎない自分だけの原則を立て、定期的に口座の状態を確認する姿勢が必要です。
退職は誰もが迎える未来ですが、その未来をどう準備するかは、まさに今この瞬間に下す選択に掛かっています。今日からすぐに自分の金融会社のアプリケーションを開き、毎月引き出される自動振替金額と現在保有している商品を確認してみてください。不足している部分があれば、税額控除の限度額まで納付額を増やし、収益率が低い商品は果断に交換する決断力を発揮すべきです。10年後、20年後に笑って退職後の第二の幕を楽しむ自分の姿を想像しながら、今すぐ小さな実践を始めてみてください。賢い会社員にとっての最も強力な武器であるこの口座と共に、確実で幸せな老後を堂々と完成させていくことを心から応援します。
継続的な納付と定期的なポートフォリオチェックを通じて、安定した豊かな退職後の生活を徹底的に準備すべきです。
よくある質問
=