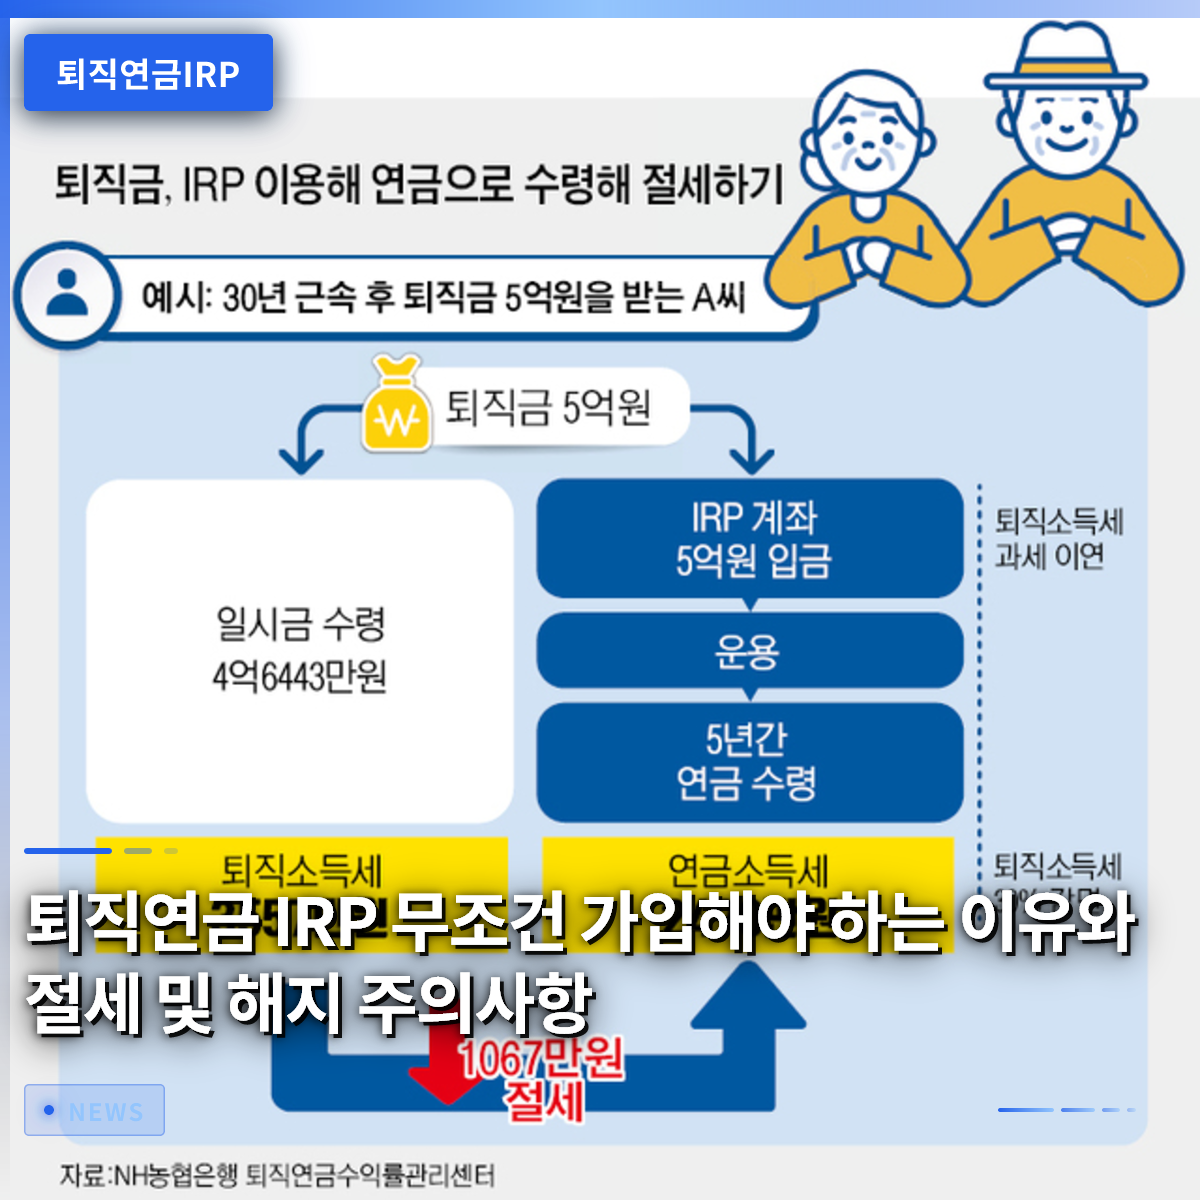
退職金を受給する際は、個人型退職年金(IRP)口座を必ず活用することで、税金を節約し、貴重な老後資産を守ることができます。転職や退職を控えた多くの人は、退職金を現金で受け取って使いやすくしますが、この場合、莫大な税金の負担に苦しむ可能性があります。近年、個人型退職年金に移行された金額は非常に大きくなっていますが、解約率も高いため、残念な思いをされている方が少なくありません。この記事では、退職年金IRPの基本的な概念から、税制優遇、効果的な資産運用方法まで、詳しく見ていきましょう。すぐにまとまったお金が必要だからといって、安易に口座を解約すると、予期しない損失を被る可能性があります。したがって、制度を正確に理解し、賢く対応することが何よりも重要です。これから、退職年金IRPをどのように活用すれば自分の資産を最大化できるのか、一つずつ確認していきましょう。
=
退職年金IRPへの加入が必須な理由と節税・解約時の注意点
1. 退職年金IRPとは何か

個人型退職年金制度とは、労働者が転職や退職時に受け取る退職金や、自ら拠出した資金をまとめて自分で運用できる口座のことです。かつては会社を辞めると退職金がすぐに口座に入金され、生活費や娯楽費として散財されることが多かったです。しかし、この制度を通じて資金を安全に蓄え、55歳以降に年金または一時金として受け取れるようになりました。会社員であれば誰でも加入でき、自ら追加拠出を行うことで老後を備えることも可能です。毎月余剰資金を少しずつ積み立てることで、税額控除の恩恵も受けられるため、会社員にとって必須の金融商品として定着しています。老後資金を自分で運用しなければならない時代において、この口座は選択肢ではなく、必須の資産管理ツールです。
転職するたびに退職金が一つの口座にコツコツと積み上がっていくため、資金管理が 훨씬容易になります。あちこちに分散していた自分の資金を一目で把握できるため、不要な支出を防ぐ効果もあります。会社員の金さんは、以前は転職時に受け取った退職金をすべて使い切ってしまいましたが、今回は口座にそのまま預けて管理しています。このように、資金が目に見えない形で拘束されていなければ、長期的な視点で老後を準備することが可能になります。政府も国民の安定した退職生活を支援するため、この制度を積極的に奨励しています。
退職年金IRPは、分散した退職金を集めて老後を準備し、資産を統合管理するための必須の口座です。
2. 退職金をIRPで受け取るべき理由

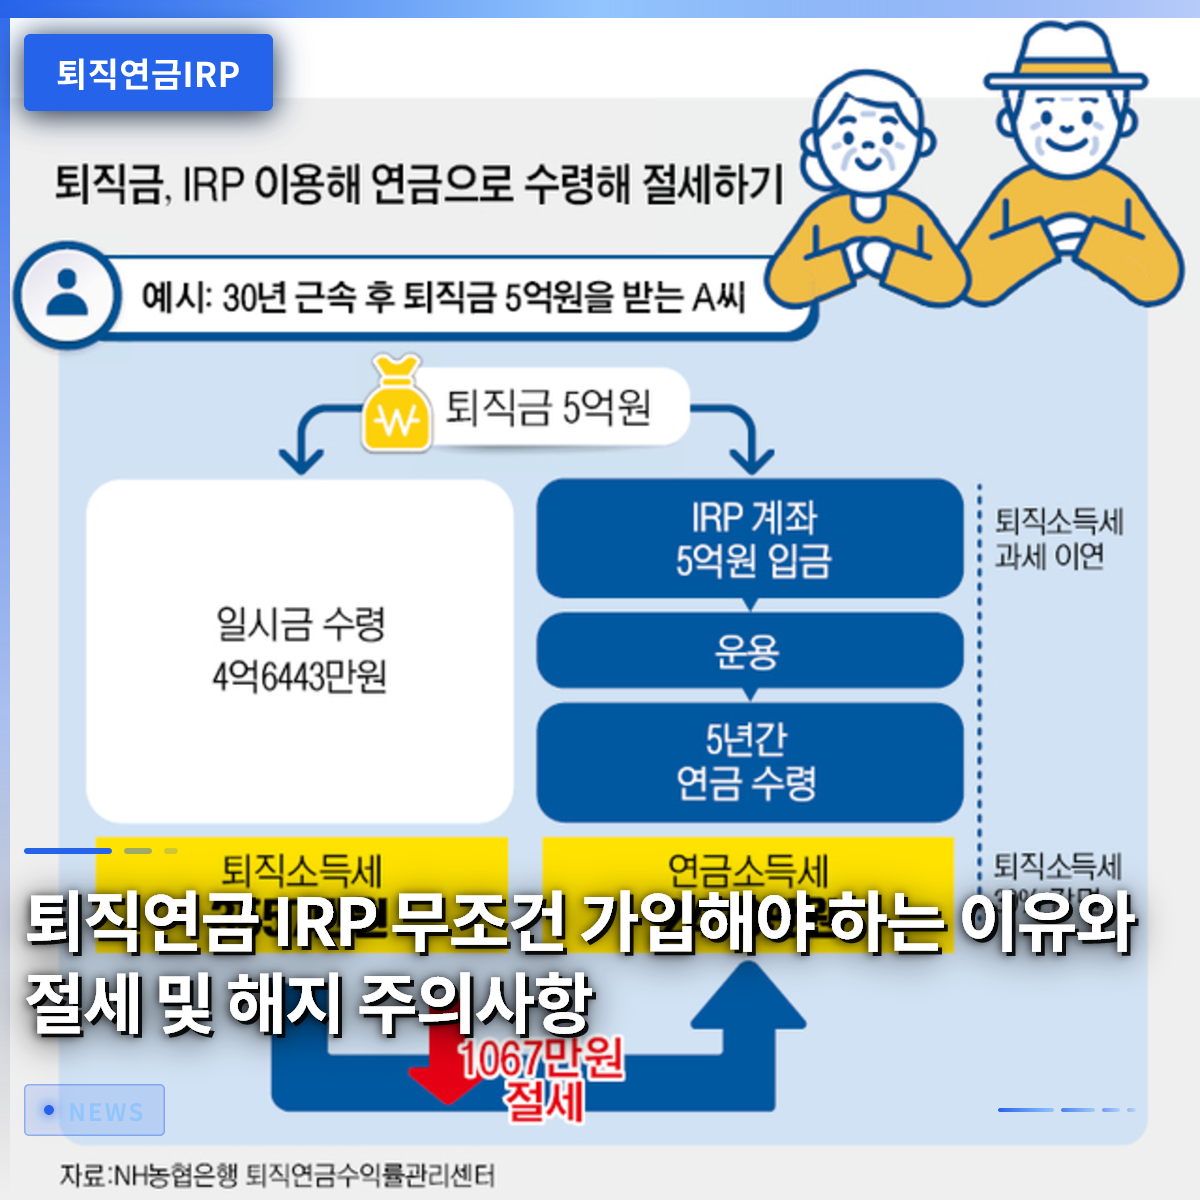
退職金を受給する際、通常の口座ではなくこの口座を選択すべき最大の理由は、税金を節約できるからです。会社が法律に基づいて支払う退職金を個人型退職年金口座に振替えると、その場で税金を引かれることなく課税が繰り延べられます。つまり、後に55歳を超えて年金として受け取るまで税金の納付が先送りされるため、その分だけ元本が増える複利の恩恵を受けることができます。もしこの過程を経ずにすぐに現金で受け取ると、高い退職所得税がすぐに源泉徴収されます。実際、多くの会社員がこの事実を知らず、お金を引き出して使った後に税金の負担に苦しんで、後から後悔するケースが少なくありません。
課税繰延べの恩恵だけでなく、退職後の年金受給時に適用される税率も大幅に低くなります。一時金で一度に引き出すよりも、毎月年金形式で分割して受け取った方が、最大で70%まで税金を減らすことができます。会社員の李さんは、退職後に毎月年金として生活費を受け取っており、通常の所得税を払うよりもはるかに少ない税金しか払っていません。このように、税負担を減らした状態で老後資金を受け取るのは、退職後の生活の質を決定づける重要な要素です。したがって、会社を退職して退職金を受け取る際は、必ずこの口座を先に開設し、担当部署に提出する必要があります。
退職金をIRPで受け取ると課税が繰延べられ、後に年金として受給する際に税率が下がるため、資産を守るのに有利です。
3. 税額控除の恩恵と限度額の活用方法

労働者が老後資金を準備する中で最も喜ばれる恩恵の一つは、毎年確定申告(年末調整)時に受けられる税額控除です。年金貯蓄と個人型退職年金を合算して、最大900万ウォンまでの拠出額に対して税額控除の恩恵を受けることができます。総給与が5,000万ウォン以下の労働者は、控除率が高く適用されるため、還付される税金の額がかなりお得です。毎月少しずつお金を積み立て、年末に数十万ウォンから100万ウォン以上を還付される喜びを感じる会社員は非常に多いです。貯蓄もできて税金も節約できる一石二鳥の効果があるため、社会人初期の段階から積極的に加入する傾向にあります。
ただし、税額控除を受けるためには、最低5年以上口座を維持し、50歳以降に受給するという条件があります。無条件に控除の恩恵だけを見てお金を投入し、急いで解約すると、むしろこれまで受けた恩恵を返還しなければならない可能性があります。会社員の朴さんは、毎年限度額いっぱいまで拠出したおかげで、昨年の確定申告で大きな金額を還付され、家族旅行に行きました。このように、計画的に拠出額を設定すれば、資産形成と節税を同時に達成できる優れた戦略になります。自分の所得水準と資金余力を考慮し、毎月拠出する金額を賢く決定することが望ましいです。
年間最大900万ウォンまで税額控除の恩恵を受けられるため、節税と老後準備を同時に解決できます。
4. 安全資産の義務比率と投資方法
この口座内で資金を運用する際には、必ず守らなければならないルールがあります。それは、全資産の30%以上を安全資産で構成しなければならないという点です。株式型ファンドや変動の大きい株式取引型商品に全額を投資できないよう、法律で安全装置が設けられています。最近では、債券混合型商品や金利型商品などを活用し、安全資産の比率を満たしながらも安定した収益を追求する投資家が増えています。例えば、株価指数に連動する株式型商品と安全な債券を適切に組み合わせて保有すれば、バランスの取れたポートフォリオを完成させることができます。老後資金であるため、元本損失のリスクを低く保ちながら、インフレ率を上回る収益を得ることが重要です。
過去には預貯金中心に資金を運用していたため、収益率がインフレ率を下回るケースが多かったです。しかし、最近では多様な債券や優良資産を保有できる商品が 출시되면서、選択の幅が 훨씬広がりました。会社員の崔さんは、安全資産の規定に合わせて米国債と混合された安定した商品を保有し、着実に収益を上げています。無条件にリスクの高い場所に投資するのではなく、自分の投資傾向に合った商品を選び、長期的に運用する知恵が必要です。金融会社のアプリを通じていつでもポートフォリオを変更できるため、市場状況に合わせて柔軟に対応できます。
全資産の30%は安全資産で構成する必要があり、多様な債券混合商品を通じてバランスの取れた投資を行うべきです。
5. 中途解約時の税金負担に注意
老後資金を蓄える過程で、突然まとまったお金が必要になり口座を解約する場合がありますが、これは非常に危険な選択です。55歳になる前にやむを得ず中途解約すると、これまで受けていた税額控除の恩恵をすべて返還する必要があります。さらに、運用収益と繰延べられた退職所得に対して、雑所得として実に15%を超える税金を課せられます。頑張って蓄えた資産が税金で減っていくのを目の当たりにすると、大きな後悔が残ることでしょう。したがって、この口座に入れたお金は、基本的に退職時点まで手をつけない「超長期の非常資金」と考えるのが安全です。
やむを得ずお金を使わなければならない状況であれば、無条件に解約するのではなく、特別中途引き出し制度について調べるのが賢明です。無住宅者の住宅購入や借家保証金の準備、または本人や家族の破産・介護治療など、法律で定められた事由に該当する場合、低い税率で引き出すことができます。会社員の鄭さんは、家を購入する際にまとまったお金が必要になり、制度について調べたところ、特別引き出しの要件を満たしていることがわかり、税負担を大幅に軽減することができました。安易に解約ボタンを押す前に、まず銀行や証券会社の相談員に連絡し、税負担を最小限に抑える方法を見つけることが必須です。大切な退職金を守るためには、税制規定を正確に理解し、対応する姿勢が最も重要です。
中途解約すると高い税金の負担に苦しむ可能性があるため、特別引き出しの要件をまず確認し、できるだけ維持すべきです。
6. 成功した老後のためのIRP活用見通し
政府の多様な政策支援と税制改正のおかげで、今後個人型退職年金の重要性はさらに高まると予想されます。かつては単に退職金を保管する倉庫にすぎなかったものが、今では積極的に資産を増やすための核心的な金融プラットフォームに進化しました。会社員たちも、退職後の生活に不安を感じるよりも、この口座を通じて体系的に資産を管理することに集中しています。今後、さらに多様な優良金融商品が口座内に導入される予定であるため、収益率の管理もずっと容易になるでしょう。退職を準備しているすべての会社員が、この制度を積極的に活用し、快適で余裕のある老後を迎えることを願っています。
今すぐ自分の口座の収益率を確認し、ポートフォリオが適切に構成されているかチェックしてみませんか?小さな関心と実践が積み重なり、10年後、20年後の老後を完全に変える確かな支えになってくれます。税制優遇を賢く活用し、不要な解約を防げば、誰でも成功した退職資金を完成させることができます。今後変化する金融環境の中でも、揺るぎない自分だけの資産管理原則を立てることをお勧めします。退職年金IRPは、あなたの幸せな老後を力強く守ってくれる最強の武器です。
体系的な資産管理と継続的な拠出を通じて、訪れる退職時期をしっかりと準備すべきです。
よくある質問
=