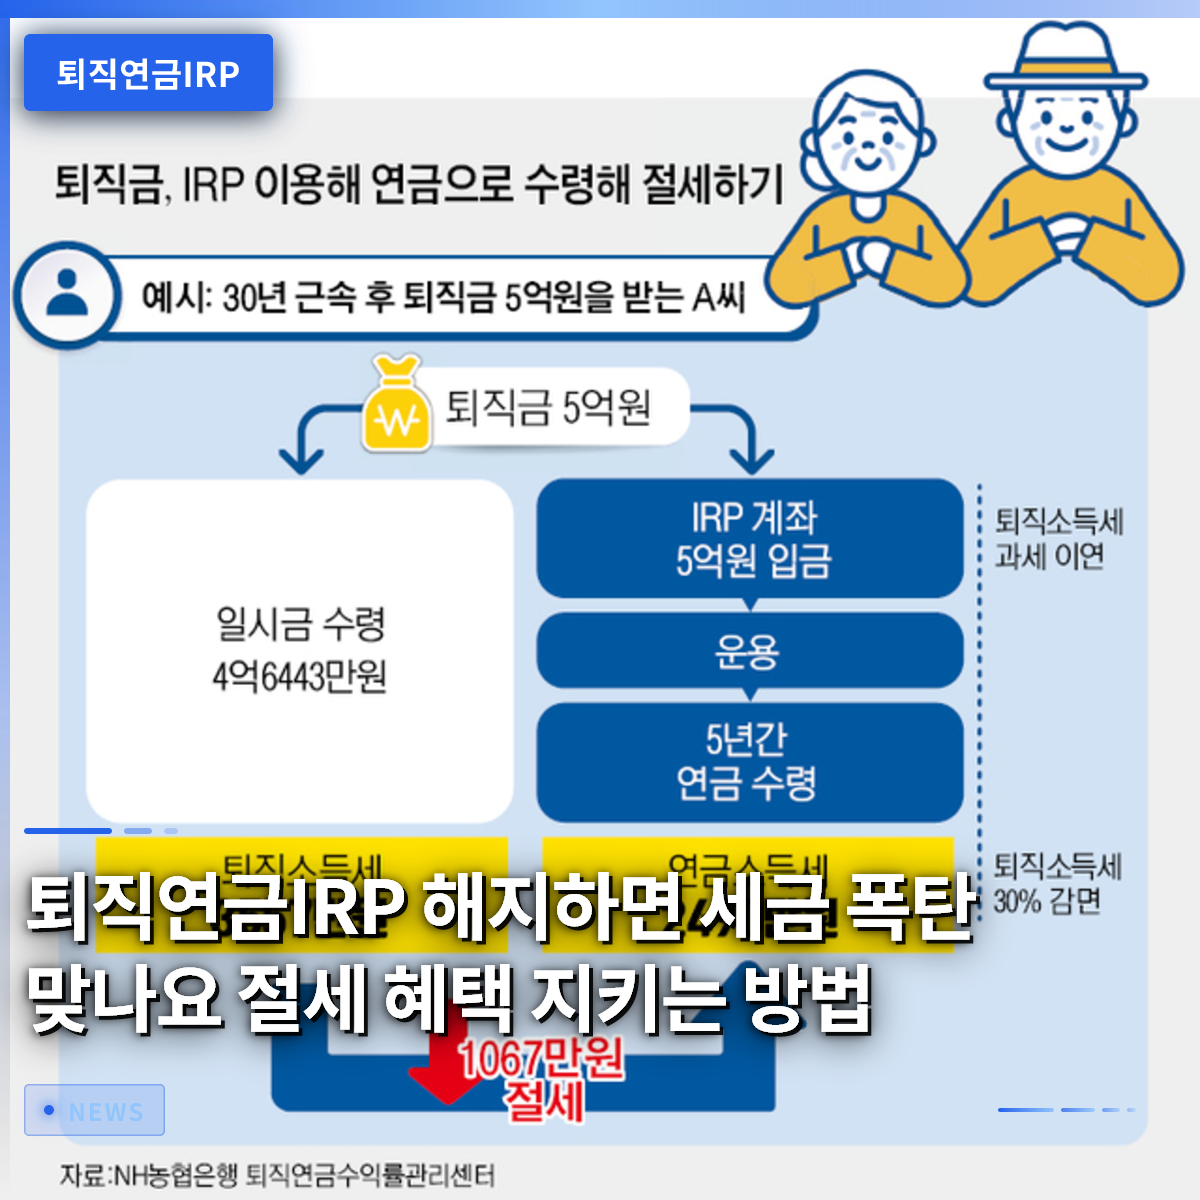
退職年金IRP口座を突然解約すると、これまで受けていた税額控除の恩恵と退職所得税を一度に返還しなければなりません。そのため、急な資金が必要だからといって安易に解約することは絶対に避けるべきです。会社員の金さんは、退職金を個人型退職年金口座に移管したものの、まとまったお金が必要という理由で全額を解約してしまい、翌年の総合所得税申告時に数百万円の追徴金を課され、大きく後悔しました。年金口座は老後のための確かな支えであり、節税の核心的な手段でもあるため、中途で解約するのではなく、制度を賢く活用する知恵が必要です。この記事では、退職年金IRPの正確な受給方法から税金節約戦略、そして最近導入された便利な制度まで、隅々まで詳しく解説します。賢い資産管理を通じて、大切な老後資金を守り、税金負担を確実に軽減する具体的な方法をこれから一緒に見ていきましょう。
=
退職年金IRPを解約すると税金の弾丸が飛んできますか?節税メリットを守る方法
1. 退職年金IRPとは何か、なぜ必要なのか

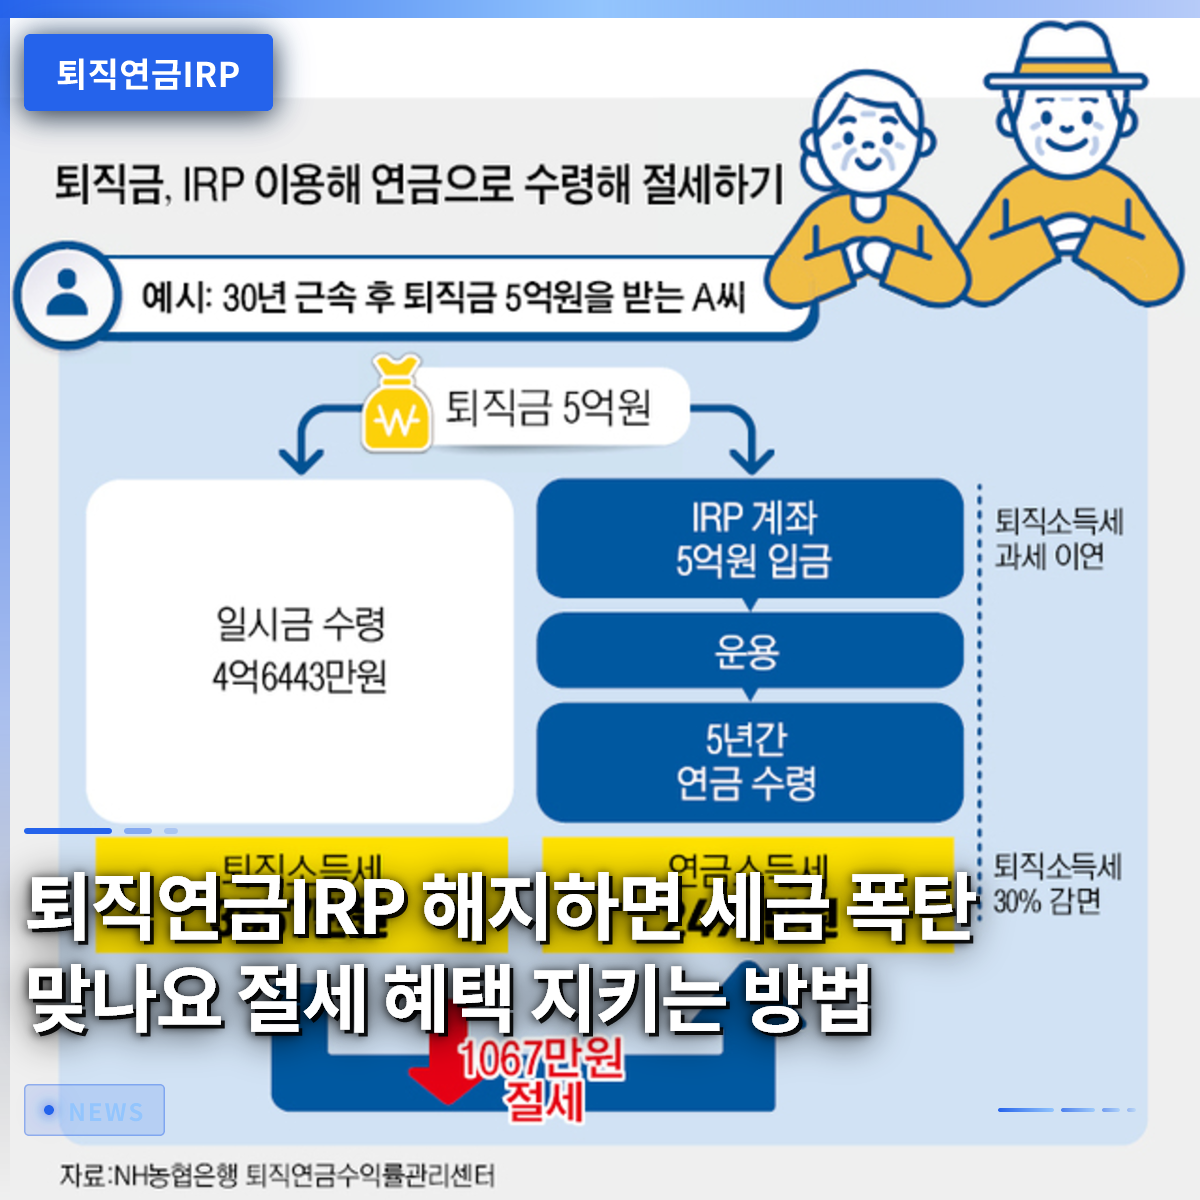
退職年金IRPは、会社が支払う退職金と本人が直接追加で拠出した資金を一緒に積み立て、退職まで安全に運用しながら税額控除の恩恵も受けられる必須の個人型年金口座です。かつては会社を辞める際に退職金をそのまま口座で受け取り、生活費として使うのが一般的でしたが、現在は必ず本人名義の年金口座に移管して管理する必要があります。周囲では、転職するたびに退職金が溶けるように消え、退職資金が不足しているという嘆きを耳にしますが、まさにこの口座がそのような流出を防いでくれます。会社員の間、毎年年末調整で税金を還付してもらうために追加で拠出する人が増えているのも、この商品が提供する強力な節税の魅力 때문입니다。老後に安定したキャッシュフローを作るために国家が強く推奨している制度ですので、その構造を正確に理解することが何より重要です。毎月一定額をコツコツと拠出することで、税金も節約し、未来の準備もできる一石二鳥の効果を得ることができます。社会人生活の始まりからこの口座を積極的に活用した朴さんは、毎年税額控除で還付されたお金を再投資し、退職資産を着実に増やしました。このように小さな習慣の違いが数年後に莫大な資産の差を生み出すため、今すぐ口座を開設し、拠出を開始すべきです。
退職年金IRPは、退職金の管理と税額控除を同時に確保し、老後に備えるための必須の個人型年金口座です。
2. 中途解約時に直面する恐ろしい税金の弾丸

退職年金IRPから中途で引き出したり解約したりすると、これまで享受していたすべての節税メリットを返還しなければなりませんので、特別な注意が必要です。税法上、年金受給時には非常に低い税率が適用されますが、中途解約を行うと「その他所得税」という名目で実に16.5パーセントの税金が源泉徴収されます。会社員の李さんは、全額保証金を増額するために年金口座を解約して資金を引き出そうとしたところ、予想外の莫大な税金控除額を確認し、呆然としました。必死に節約して税額控除を受けた努力が一瞬で水泡に帰す瞬間であり、むしろ通常の預金よりも悪い結果を招くことになります。無住宅者の住宅購入や破産、あるいは天災地変のような特別な事情がない限り、中途解約は資産増殖にとって致命的な毒となります。直ちにまとまったお金が必要な場合、口座を解約するのではなく、担保ローンや他の合法的な資金調達方法を優先的に検討するのが賢明です。周囲では税金の弾丸を受け、憤慨している人を珍しく見かけますが、これは大半が制度の詳細内容を正しく確認していないためです。したがって、可能であれば定年まで口座を維持し、やむを得ずお金が必要な場合は、法律で認められている例外条項を慎重に検討すべきです。
年金口座を中途で解約すると16.5パーセントの高いその他所得税が課せられ、節税メリットをすべて失います。
3. 確定拠出型から個人型年金への自然な流れ

会社を退職すると、会社が運用していた確定拠出型退職年金資産は、必ず本人名義の個人型年金口座に移管されなければなりません。そうすることで、本格的な受給手続きが始まります。この過程で退職所得税がすぐに課されるわけではなく、年金として受け取るまで課税が行われない課税繰延べの恩恵を受けることができます。会社員の鄭さんは、退職金を受け取るとすぐに銀行を訪れて移管手続きを行い、税金をすぐに出すことなくそのまま運用できるという事実に非常に安堵しました。もしこの過程を経ずにそのまま普通口座で受け取ってしまうと、退職所得税を即座に納付しなければならず、資産増殖に大きな損失を被ることになります。移管が完了した後、一時金で一度に受け取るか、毎月年金形式で分割して受け取るかは、自身のライフスタイルに合わせて選択できます。老後の生活費の安定性を高めるためには、可能な限り年金形式で長く分割して受け取る方が、税金の面でもはるかに有利です。会社の退職年金担当部門の案内に従い書類を作成し、本人名義の口座に正確に振り込まれているか確認する過程が必ず必要です。この基本的な流れをよく理解しておくだけで、大切な退職金を税金として不当に失うことを完全に防ぐことができます。
退職時に確定拠出型資産を個人型年金に移管し、課税繰延べの恩恵を受けながら年金受給の基盤を固める必要があります。
4. 実物移管制度を活用した証券会社乗り換えの活用法
最近導入された実物移管制度を活用すれば、既存の加入金融機関を変更する際、保有している株式やファンドを売らずにそのまま他の機関に移すことができます。過去には運用機関を変更するには、保有商品をすべて売却して現金化してから移動する必要があり、市場状況によって損失を被るリスクが高かったです。投資に興味がある会社員の崔さんは、手数料がより安価で多様な商品を提供する証券会社に乗り換えたいと思っていましたが、売却に伴う不利な点に懸念があり、躊躇していました。しかし、この制度が施行されたおかげで、自分が保有する資産をそのまま維持したまま、希望する金融機関に簡単に移動し、満足度の高い資産管理を続けています。移動を希望する場合は、既存の加入先ではなく、新しく取引を開始しようとする金融機関を訪れたり、アプリを通じて申請したりすると、複雑な手続きが自動的に進行します。この制度を通じて、加入者はより良い手数料条件や多様な自動買い付け機能を提供する場所を自由に選択できる強力な権限を持つようになりました。高金利長期化の時代を迎え、安全資産とリスク資産の比率を精緻に調整したい場合は、この制度を積極的に活用するのが 좋습니다。
実物移管制度を利用すれば、保有商品の売却なしに手数料が有利な証券会社に安全に乗り換えられます。
5. 高金利長期化時代の安全資産リバランス戦略
金利が高止まりし、金融市場のボラティリティが高まっている今の時期には、年金口座内での資産配分とリバランス戦略が非常に重要です。株式市場が揺らいだからといって、口座にあるすべての株式型商品を全量売却するのではなく、毎月拠出する資金の買い付け設定を確認するのが賢明です。退職を控えた会社員の韓さんは、最近の国債利急騰と市場の不安定さに恐れをなし、すべて売ろうとしましたが、専門家の助言を受けて安全資産の比率を増やしました。このように市場の流れに一喜一憂するのではなく、自身の投資性向と退職時期に合わせてポートフォリオを定期的にチェックし、調整する能力が必要です。年金口座は数十年という長い目で運用する資金ですので、短期的なショックに動じず、原則を守る投資が成功の鍵です。定期的なリバランスを通じて安全資産とリスク資産のバランスを整えておけば、予想外の市場の暴落場でも比較的平静さを保つことができます。自動買い付け機能を活用し、毎月コツコツと優良資産を積み立てる戦略は、複利効果を最大化する最も確実な方法です。
ボラティリティが高い時期には、慌てて売却するのではなく、ポートフォリオのリバランスを通じて安全資産の比重を賢く調整すべきです。
6. 老後を変える賢い年金受給と展望
退職後に年金を受給する際は、年金所得税率が適用され、税金を大きく節約できるため、可能な限り一時金よりも分割受給を選択するのが 좋습니다。税額控除限度額である900万ウォンまでしっかり確保し、長期間にわたって年金として受け取る生活は、退職者に最高の安らぎをもたらします。未来の退職生活を豊かにするためには、今この瞬間から不必要な解約を避け、コツコツと口座を成長させる姿勢が不可欠です。今後、政府の税制優遇と関連制度は、老後保障を強化する方向でさらに発展していくため、関連情報を定期的に確認するのが 좋습니다。周囲の噂に惑わされず、自身の財務状況に合わせて黙々と年金口座を積み立てていけば、誰もが確かな老後を迎えることができます。今すぐの不便さや誘惑に負けて口座を解約するのではなく、遠い未来の豊かな生活を想像しながら、資産を大切に扱う姿勢を持つことをお勧めします。今日からでも自身の年金口座の残高を確認し、不足している拠出金額があれば追加で埋め、退職準備をしっかりと始めてみましょう。
年金所得税率の恩恵を受けながら、長期間にわたって分割受給することが、老後資産を守り豊かにする最終目標です。
よくある質問
=