退職金を一般的な銀行口座にそのまま受け取ると、数百万円に達する税金を丸ごと失うことになるため、必ず個人型退職年金口座を経由する必要があります。多くの会社員が転職や退職時に資金が必要という理由で退職年金を中途解約しますが、これは長期的に見て莫大な損失を招く近道です。実際、ここ数年で膨大な金額が移管されたにもかかわらず、半数を超える高い解約率を記録しており、残念な状況が続いています。会社生活で汗と涙を流して積み立てた貴重な退職金を守り、増やすためには、仕組みを理解することが不可欠です。この記事では、税金を節約する実用的な方法から不要なコストを削減するノウハウまで、徹底的に解説します。
=
退職年金IRP口座の活用方法と税額控除特典まとめ
1. 退職金をIRPで受け取るべき決定的な理由

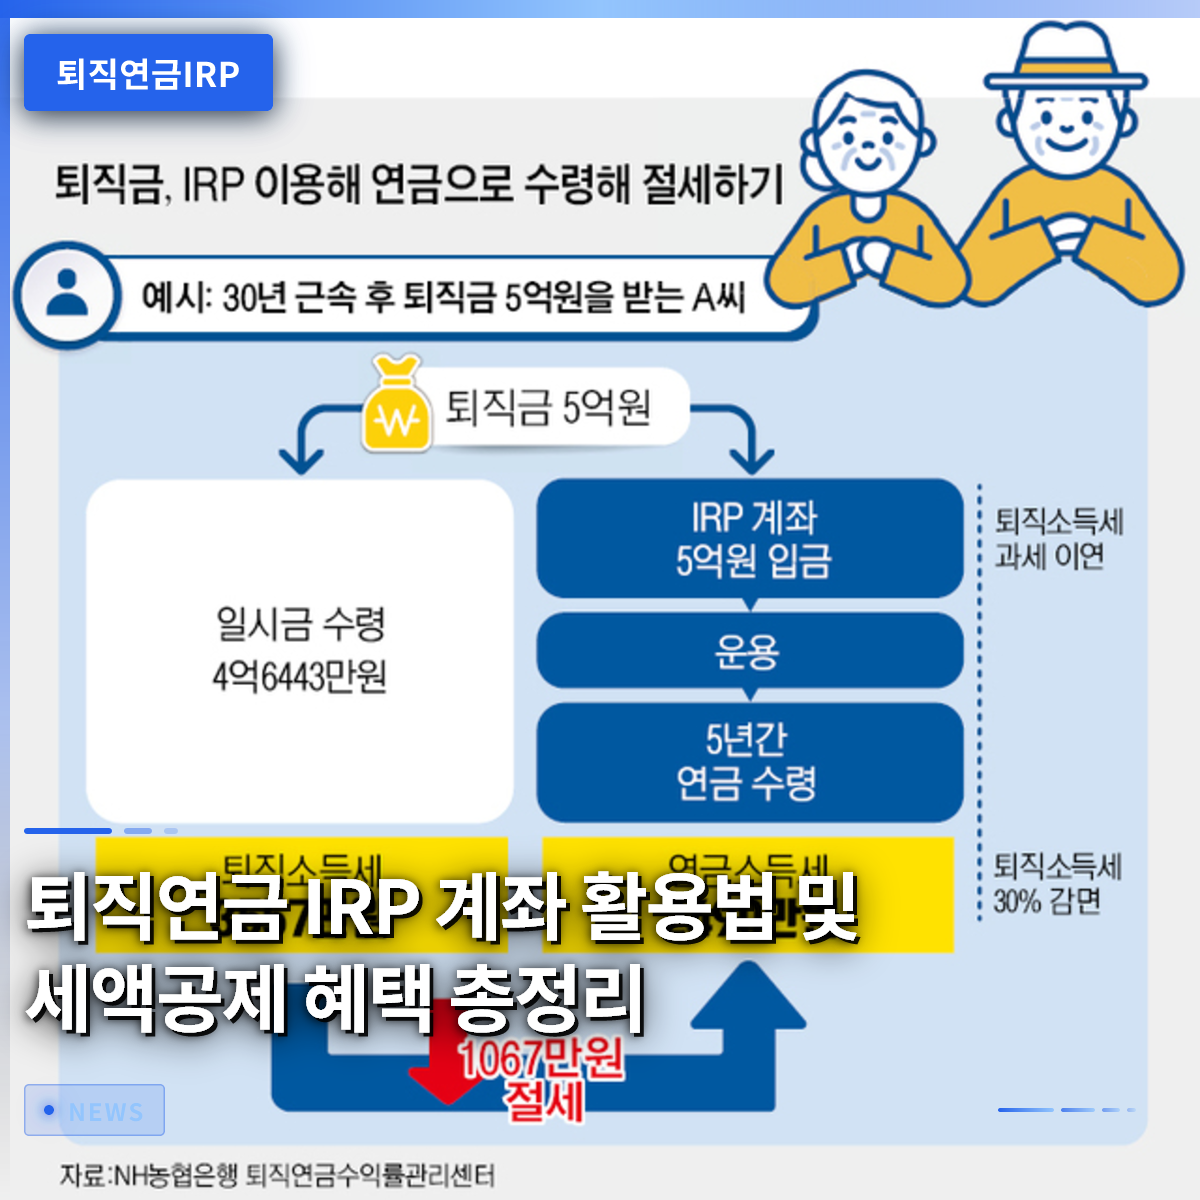
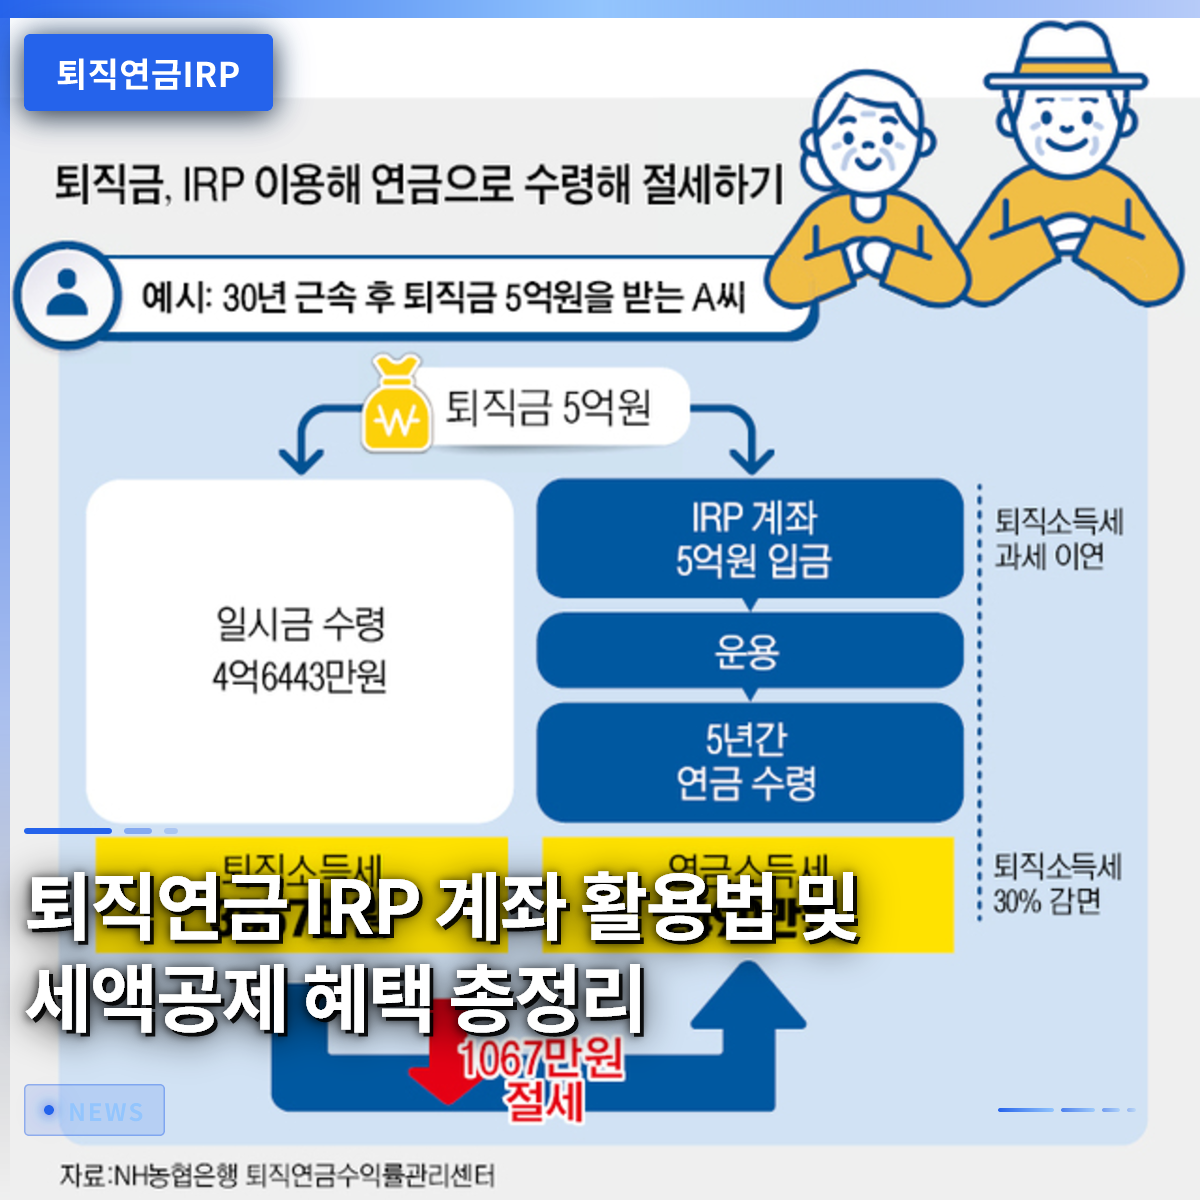
一般的な会社員が退職する際、会社は原則として従業員が指定した個人型退職年金口座に退職金を振り込みます。すぐに現金が必要だからといって普通口座に直接受け取ると、退職所得税が即座に源泉徴収され、手元に残る金額が大幅に減ってしまいます。一方、個人型退職年金口座で受け取れば、税をすぐに引かれることなく課税が繰延べられるため、その分だけ多くの金額を運用できます。このお金を退職時まで口座の中で多様な金融商品で運用し、複利効果を最大化することが核心です。税金を後で払うだけで複利投資の元本が大きくなり、老後資産の規模に大きな差が生まれます。したがって、会社が退職金を支給する際は、まず口座を作成し番号を提出することが第一の鉄則です。
退職金を個人型退職年金口座で受け取れば、課税繰延べ効果を通じて元本を完全に増やせます。
2. 税額控除の上限と年末調整の最大化戦略

毎年、年末調整の時期になると会社員が最も関心を持つのは、間違いなく税金を還付してもらう節税戦略です。年金貯蓄ファンドと個人型退職年金口座を組み合わせることで、最大900万ウォンまでの拠出金額に対して税額控除の恩恵を受けられます。年金貯蓄単独では600万ウォンまでですが、これに個人型退職年金を追加で積み立てると、上限が大幅に拡大する構造になっています。総給付金が5,000万ウォンの会社員がこの上限を満額まで拠出すれば、数十万ウォンから100万ウォンを超える還付金を受け取れます。毎月積み立てのように少しずつ増えていくお金は、老後対策と直近の節税という二兎を追える優良商品となります。周りの同僚が年末調整で大きな還付を受けたと羨むだけでなく、今すぐ自分の拠出上限を確認すべきです。
年金貯蓄と個人型退職年金を併用すれば、最大900万ウォンまで税額控除の恩恵を最大化できます。
3. 非対面切替で手数料負担を大幅に軽減

金融機関に支払う管理手数料は、長期投資において収益率をじわじわと蝕む隠れた主犯です。過去には営業店に直接訪問して加入するケースが多く手数料率が高かったものの、最近では環境が大きく変わりました。スマートフォンアプリを活用して非対面口座に切り替えるか新規開設を行うと、手数料を半分以上割引してくれるところが多数あります。例えば、5,000万ウォン未満の資産を運用する場合、窓口取引と比較して手数料が著しく低くなるため、長期的に見ると大きな差が出ます。50万ウォン、100万ウォン単位の小さな差に見えても、10年、20年経つと雪だるま式に膨らみ、自分の資産を蝕むことになります。面倒だからと先延ばしにせず、今日すぐにメインバンクや証券会社のアプリを開いて、自分の口座の手数料条件を確認し、非対面に切り替えるべきです。
非対面口座に切り替えることで、運用・管理手数料を大幅に節約し、長期収益率を守れます。
4. 安全資産比率と投資ポートフォリオの多様化
個人型退職年金口座で資産を運用する際は、法的に安全資産を一定比率以上必ず含める必要があります。全資産の30パーセント以上は安全資産で埋めなければならないため、攻撃的な投資だけに固執することはできません。最近では、こうした規制を満たしながらも株式市場の成長に乗れる米国指数連動混合型商品が大きな人気を博しています。例えば、安全資産の上限を満たしながらも米国代表指数と債券が適切に組み合わされた商品を選べば、安定性と収益性を同時に確保できます。また、今年からは確定拠出型や個人型退職年金口座でも、10年物や20年物などの個人投資向け国債を直接購入できるようになりました。退職資産であるほど、一つの商品に全額を投入するのではなく、変動に揺らがないバランスの取れたポートフォリオを組むことが何よりも重要です。
安全資産30パーセント規制を守りながら、米国指数混合商品や国債を活用してバランスの取れたポートフォリオを構築すべきです。
5. 中途解約の罠と致命的な損失の防止
急な出費が必要だからといって退職資産を途中で崩すと、これまで受けてきた税制優遇をすべて返還しなければならない大惨事が起きます。これまで控除された税額に運用収益を加えた額に対して、雑所得税の名目で実に15パーセントを超える税金を課されます。苦労して貯めたお金が税金で蒸発するのも悔しいですが、老後に受け取るべきセーフティネットも丸ごと消えてしまうことになります。実際、ここ数年で数十兆ウォンを超える膨大な金額が中途解約されており、政府や国会でも解約率を下げるための様々な対策に頭を悩ませています。マイホーム購入や無住宅者の住宅購入など、法律で認められている例外的な事由でなければ、基本的に口座を維持するのが賢明です。直近の生活費が逼迫している場合は、中途解約よりも住宅担保ローンや他の資金調達手段をまず探す方がはるかに得策です。
中途解約すると、これまで受けた税額控除の恩恵を返還し、高い税率の税金を払う必要があるため、絶対に避けるべきです。
6. 年金受給開始時期と老後所得の空白期への備え
退職後、国民年金を受け取るまでの間に所得が完全に途切れる空白期が発生するため、これに対する 철저な備えが不可欠です。慶尚南道のような地方自治体では、所得が途切れる時期を埋めるために別途年金支援事業を展開し、個人型退職年金との連携を助けています。退職金を年金形式で受け取ると、一時金で受け取る場合よりも退職所得税を30パーセントから40パーセントまで大幅に減免してもらえます。毎月給料のように口座に振り込まれる年金受取額は、退職後の生活の質を決定づける最も頼もしい支えとなります。若い日の苦労がそのまま込められた退職金を賢く分割し、老後の確かなキャッシュフローに変えなければなりません。今から少しずつ口座を管理し、ポートフォリオを整えていけば、黄昏の生活は心配よりもずっと豊かになるでしょう。
年金形式で受け取って税金を減免し、退職後の所得空白期に賢く備えるべきです。
よくある質問
=