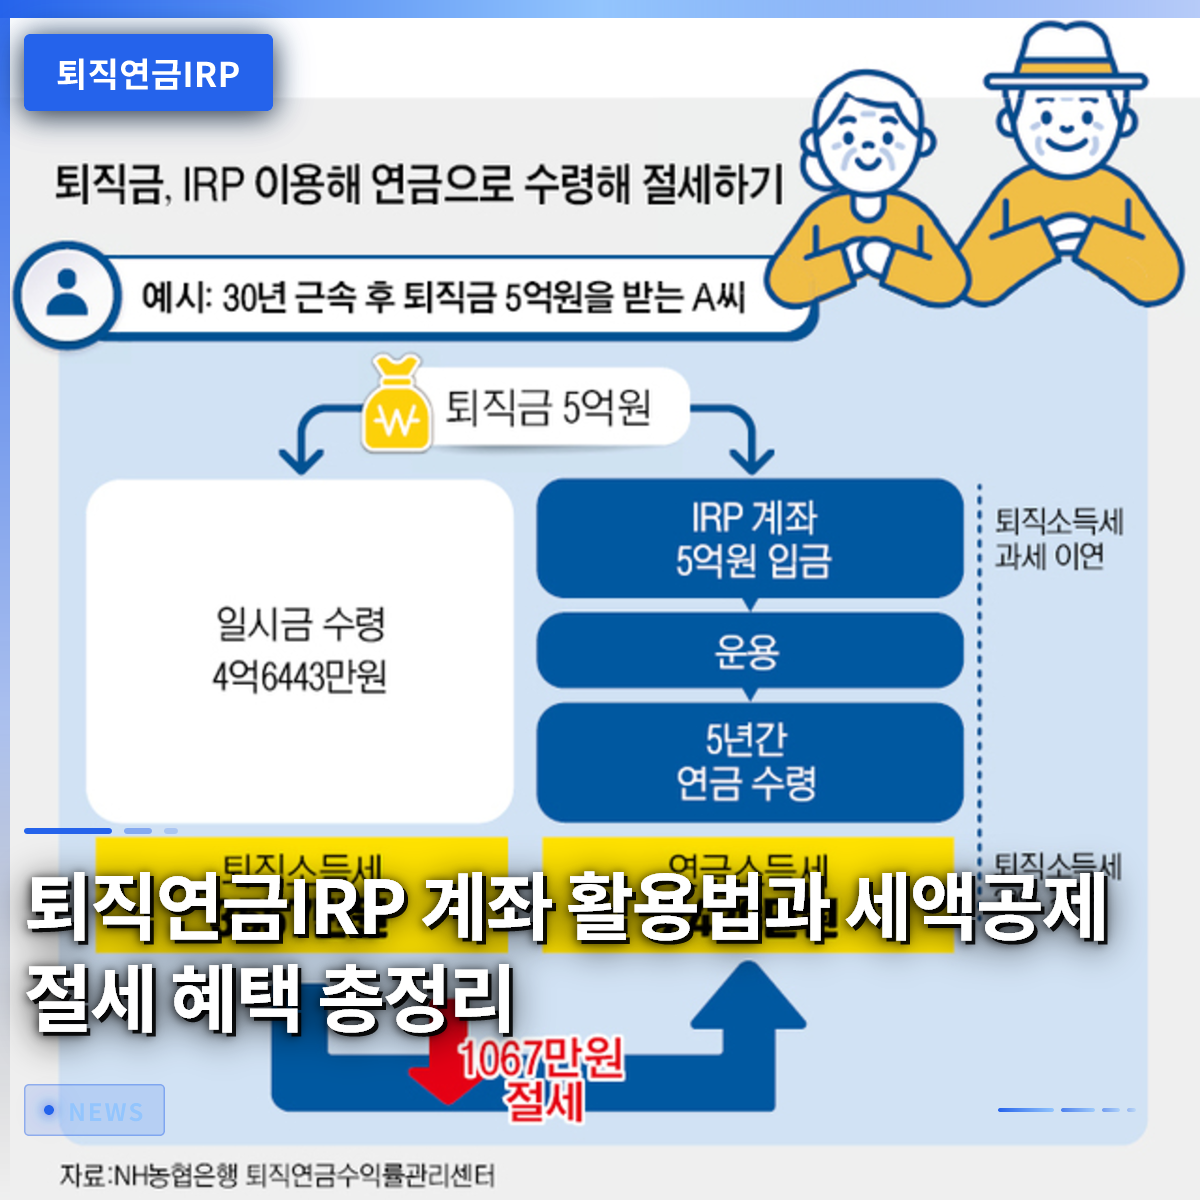
退職年金IRP口座を適切に活用すれば、毎年の年末調整で数十万ウォンから数百万ウォンに及ぶ税金の還付を受けられます。かつては会社員だけの専有物と見なされていましたが、最近では自営業者やフリーランサーまで加入対象が拡大され、老後準備の中心的な手段として定着しました。実際、多くの人々がこの口座を単に退職金を保管しておく通帳程度にしか思っていませんが、実態は退職後の人生を変える強力な武器です。本記事では、口座の実際の税制優遇から効率的な投資のコツまで、一つも漏らさず詳しく解説します。複雑に感じられる制度を日常的な比喩と具体的な事例を通じて非常に分かりやすくお伝えしますので、最後までお付き合いください。
=
退職年金IRP口座の活用術と税額控除による節税メリット総まとめ
1. 退職年金IRP口座とは何か

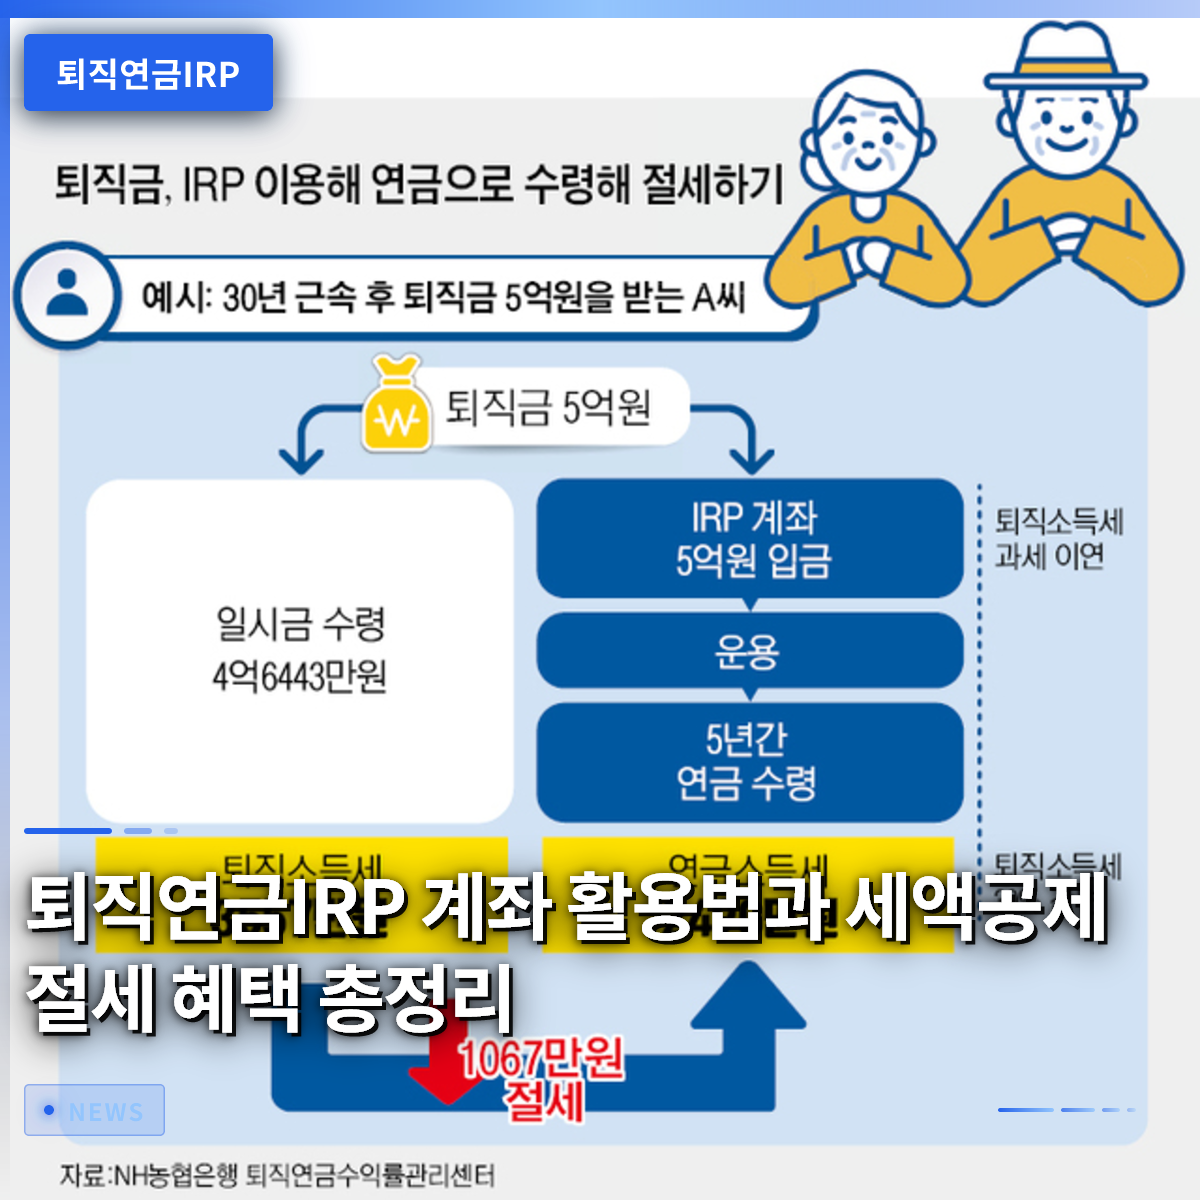
個人型退職年金と呼ばれるIRPとは、従業員が転職や退職時に受け取る退職金や、自ら任意で拠出した資金をまとめて自分で運用する口座です。職場で毎月会社が積み立ててくれる退職年金とは別に、個人が銀行や証券会社などの金融機関に直接加入できます。かつては退職する時しか作成できませんでしたが、現在は在職中の従業員や収入のある自営業者もいつでも開設できるようハードルが下がりました。この口座に預けたお金は退職するまで課税が猶予されるため、複利効果を最大化できるという大きな利点があります。会社員生活の中でまとまったお金を貯め、老後を準備する過程で必ず通らなければならない必須の駅のようなものです。退職金を通常の口座でそのまま受け取ると、すぐに税金を差し引かれるため、実際に手元に残るお金が減るという痛手を経験することになります。しかし、この口座に退職金を移管すれば、すぐに税金を払うことなく年金受給時まで先送りできるため、節税効果が非常に大きくなります。例えば、30年近く勤めた会社で退職金を受け取る際、税金だけで数千万ウォンが掛かる場合もありますが、これを先送りして再投資すれば、その分だけ資産を増やすのに有利になります。周囲の先輩たちが退職金を受け取ったらすぐにこの口座に移すよう再三注意を促す理由はまさにここにあります。結局、自分の貴重な資産を税金という泥棒から守る最も安全な盾の役割を果たしてくれる 셈です。
退職年金IRPは、退職金の保管と老後資産の形成を同時に解決し、課税猶予のメリットまで提供する個人口座です。
2. 税額控除と最大限のメリットを得る方法

毎年、年末調整の時期が近づくと会社員にとって最大の話題は間違いなく税金の還付であり、この口座はその解決策として大活躍します。年間拠出可能な最大金額の範囲内で一定の割合を還付してもらうことができ、総給与額に応じて控除率が異なって適用されます。総給与が50万ウォン以下である場合や一定の基準を満たす従業員であれば、拠出額の相当部分を税額控除として還付を受けられ、実質的な収益率を大きく高めることができます。毎月少しずつお金を積み立てて、年末に手厚いボーナスをもらうような気分を味わえるため、会社員の間では資産形成の基本公式として通っています。自営業者や配達ライダーのように固定給がない方でも、所得要件を満たせば同様のメリットを享受できるため、加入者が爆発的に増加しています。実際に、会社員のキム氏は毎月一定額をこの口座に 꾸준히拠出したおかげで、昨年の年末調整で数十万ウォンの税金還付という喜びを味わいました。もしこの口座を作っていなければ、そのまま国に納税していたはずのお金を自分の老後資金としてそのまま積み立てることになり、一石二鳥の効果を得たことになります。周囲の同僚たちがなぜあれほど年金商品への加入を必死に勧めていたのか、実際に還付金を受け取って初めて「なるほど」と納得したそうです。このように小さな習慣の違いが数年後に数百万ウォンの資産差を生み出すため、今すぐ始めることが何よりも重要です。税制優遇の上限を満額まで活用して拠出する戦略こそ、普通の会社員が富裕層になるための最も早い近道です。
年間拠出限度額内で税額控除を受けると、年末調整の還付金を最大化し、老後準備も同時に解決できます。
3. 資産運用商品の選択と投資戦略

この口座を開設したからといって、お金がそのまま眠ったままになるわけではなく、加入者が直接多様な金融商品を選んで組み入れることができます。預金や貯蓄性商品などの元本保証商品から、株式型ファンドや上場投資信託(ETF)などの分配型商品まで、自分の傾向に合わせて組み合わせが可能です。最近では、人工知能アルゴリズムやビッグデータを活用したロボアドバイザーサービスが導入され、加入者の投資傾向や目的に合ったポートフォリオを自動的に提案してくれます。短期的な市場の急落や変動に揺らぐことなく、長期的な視点で資産を配分するよう助けてくれるため、初心者投資家にとって非常に有用です。株価指数が揺れるたびにどの商品を買うべきか寝不足になる必要もなく、専門家レベルの資産管理を簡単に受けられます。最近の制度改正により、一般型商品だけでなく個人投資用国債まで年金口座を通じて購入できる道が開かれ、選択肢がさらに広がりました。退職時期が近づくにつれて安全資産の比率を高める必要がありますが、国債のような商品は変動性への防御において最高の代替案となります。過去には複雑な手続きのため手が出せなかった投資方法も、今ではクリック数回で可能になり、誰でも簡単に資産を増やせるようになりました。自分で株の売買をするのに疲弊を感じる人は、専門家によって設計された資産配分プログラムを積極的に活用するのが賢明です。コツコツと積立投資で優良資産に投資し、市場の波を柔軟に乗り越える知恵が求められる時代です。
預金からファンド、国債まで多様な商品を選択でき、AIベースの資産配分サービスにより安定した運用が可能です。
4. 解約時に必ず知っておくべき注意点
この口座は、老後のために固く隠した宝の箱のようなもので、途中で解約したりお金を引き出したりすると、想像以上に大きな代償を払わなければなりません。いつでも好きな時に引き出せる通常の預貯金口座と誤解し、急な資金が必要という理由で安易に解約すると痛い目を見ます。実際、過去数年間に加入された金額の相当部分が中途解約されたという統計が示すように、多くの人が税制優遇の重さを過小評価しがちです。中途解約を行うと、これまで受けていた税額控除のメリットをすべて返還するだけでなく、その他所得課税も追加で負担するという青天の霹靂に遭います。苦労して貯めたお金から税金の爆弾を食らった後、手元に残るものがなく虚脱感に陥りやすいため、本当に慎重にアプローチする必要があります。本当に避けることのできないやむを得ない状況、つまり破産や天災地変、あるいは本人や扶養家族の長期治療が必要な場合のみ、例外として不利な条件なしにお金を引き出すことができます。しかし、単純な車の購入や住宅取得を目的とする場合、中途解約や解約よりも他の資金源を探す方がはるかに得策です。まとまったお金が急に必要なからといって、老後の生命線のような年金口座を壊すのは、未来の自分を裏切る行為と変わりありません。周囲で、税金の還付金だけを見て勢いで加入したものの、お金が拘束されて困っている知人を見たことがあるなら、この警告がいかに恐ろしいかを実感するでしょう。口座を開設する時から、退職するまで絶対に手を出さないという固い決意を持って始める心構えが絶対に必要です。
中途解約の場合、これまで受けた税額控除のメリットを返還し、税金の爆弾に遭う可能性があるため、特別な理由がない限り維持すべきです。
5. 年金受給方法と節税の最大化
退職時期が来て、ついに受け取る時には、一度にまとまったお金で受け取るのではなく、年金形式で分割して受け取る方が税金を減らすための核心の秘訣です。退職金を一括で受け取ると、高い税率の退職所得課税を支払わなければなりませんが、年金口座を通じて10年以上の期間にわたって分割して受け取れば、税金が大幅に軽減されます。年金受給限度額内で少しずつ受け取って使う場合、国家が奨励する観点からより低い年金所得課税が適用されるため、実質的な所得が増えます。老後に毎月、給料のように現金フローが入ってくる構造を作っておけば、心理的にもはるかに安定した退職生活を送ることができます。国民年金と住宅年金、そしてこの口座から出る年金まで加われば、三層の年金ピラミッドが完全に構築されます。退職後の生活費を計算する際、国民年金だけでは物価上昇率を防ぐには到底足りないという事実を悟る退職者が非常に多いです。まさにその時、この年金口座から出る現金フローが頼もしい潤滑油の役割を果たし、老後生活の質を劇的に高めてくれます。子供に頼らず、自ら品格ある生活を保つことができる秘訣は、まさにこの年金受給戦略に隠れています。受給期間を長く設定するほど、税金負担はさらに減るだけでなく、残った金額が引き続き運用されるため、資産が簡単に尽きることはありません。「退職は終わりではなく新しい始まりだ」という言葉を実感できるよう、今から受給計画を少しずつ立ててみるのが良いです。
退職後、まとまったお金ではなく年金形式で分割して受け取れば、退職所得課税と年金所得課税を大きく減らし、安定した現金フローを確保できます。
6. 老後準備のための賢い実践
これまで見てきたように、この口座は単なる貯蓄口座ではなく、一生の資産を守り、増やしてくれる最も強力かつ頼もしいパートナーです。一日でも早く加入して複利の魔法を享受し、税額控除のメリットを確保する人が、退職市場の最終的な勝者になる 수밖에ありません。みんながやっているからといって仕方なく作るのではなく、自分の手で老後を設計し、主導権を握ろうという意志で臨むべきです。今後、金融環境はさらに速く変化し、AIベースの資産管理ツールもますます進化して私たちを助けてくれるでしょう。変化する制度に合わせて、毎年拠出限度額を満額まで積み立て、揺るぎなく資産を守り続ければ、私たちの老後は明るく輝くでしょう。今日この記事を読んだ瞬間が、皆さんの資産管理において最も重要な転機になることを心から応援しています。退職という巨大な山を登る時に、丈夫な登山靴と杖が必須であるように、この年金口座は私たちの人生にとって最も強力な登山装備のようなものです。毎月一定額を自動振替に設定し、気にかけないことが、むしろ長期投資の成功確率を高める最も愚直だが確実な方法です。周囲の雑音に揺らされず、自分の投資計画を黙々と進めれば、数年後、口座に表示される数字を見て微笑むことになるでしょう。明日に回さず、今日すぐにスマホアプリを開いて口座を開設したり、拠出限度額を確認したりする小さな行動力を発揮してみてください。皆さんの豊かで安定した老後は、まさに今日皆さんが踏み出すこの小さな一歩から初めて始まります。
老後準備は先延ばしにせず、今すぐ始めるべきです。継続的な拠出と長期投資が成功した老後を保証します。
よくある質問
=