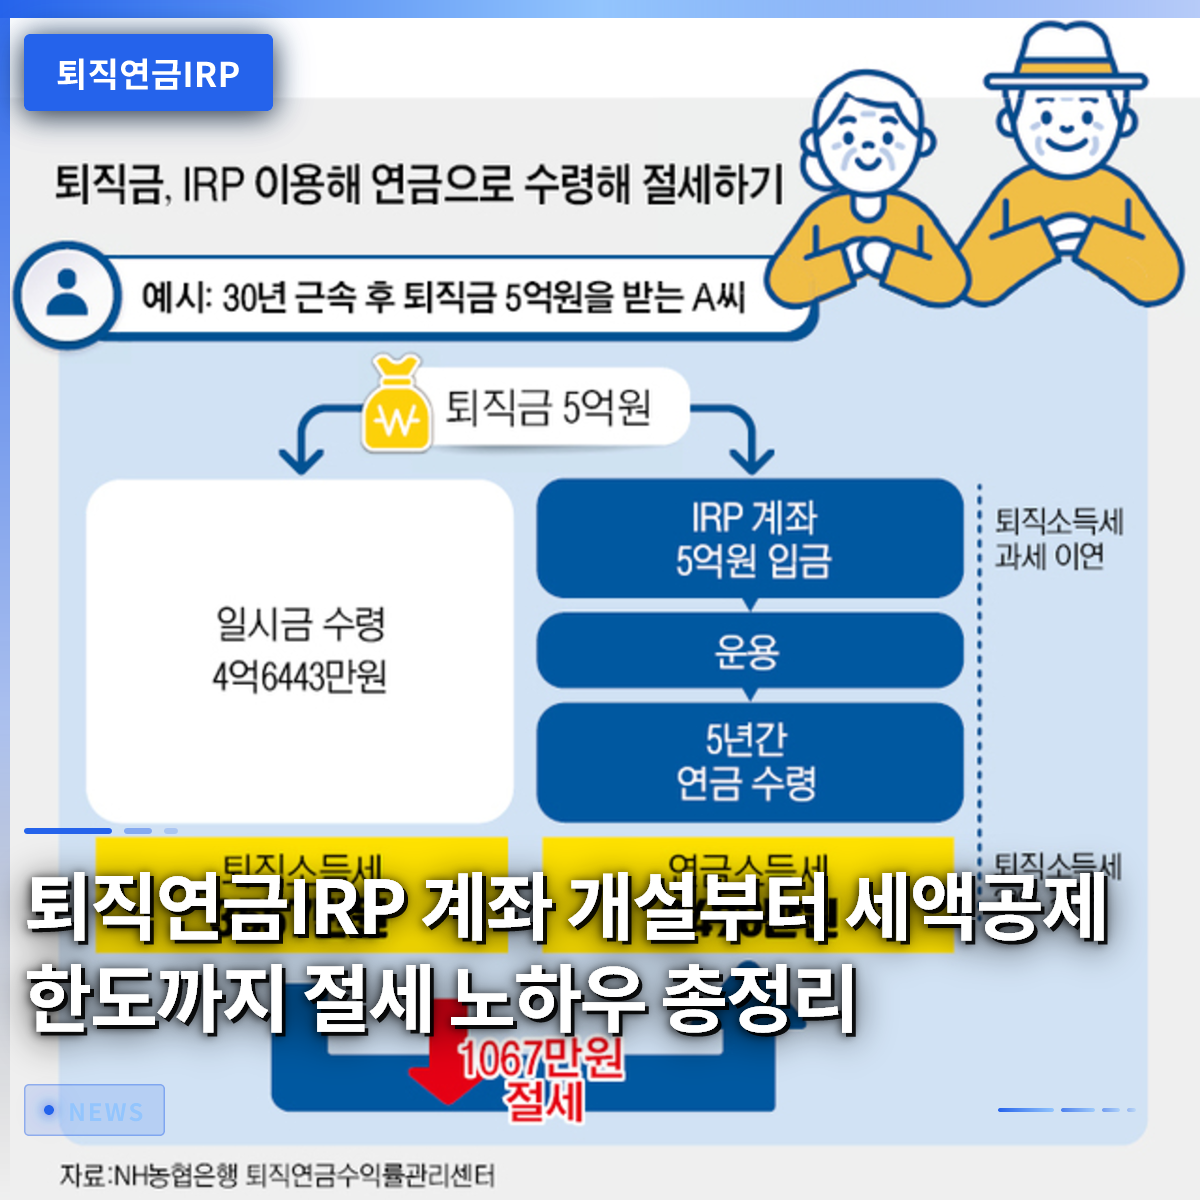
退職年金IRP口座は、退職後の生活をしっかり支えるだけでなく、毎年の年末調整で大きな税金の還付をもたらす最高の節税手段です。会社員の金さんは、昨年、年金貯蓄と退職年金IRPの合計で拠出限度額を満額まで積み立てたところ、今回の年末調整で予想以上に大きな金額が還付され、思わず膝を叩きました。多くの人が退職金を受け取ったり、自発的に老後資金を貯めたりする際、この口座の重要性を見落としがちです。しかし、制度を正しく理解し活用すれば、税金の負担を避け、効率的に資産を増やすことができます。本記事では、退職年金IRPの基本的な構造から年末調整のメリット、効果的な資産運用方法まで、分かりやすく解説いたします。
=
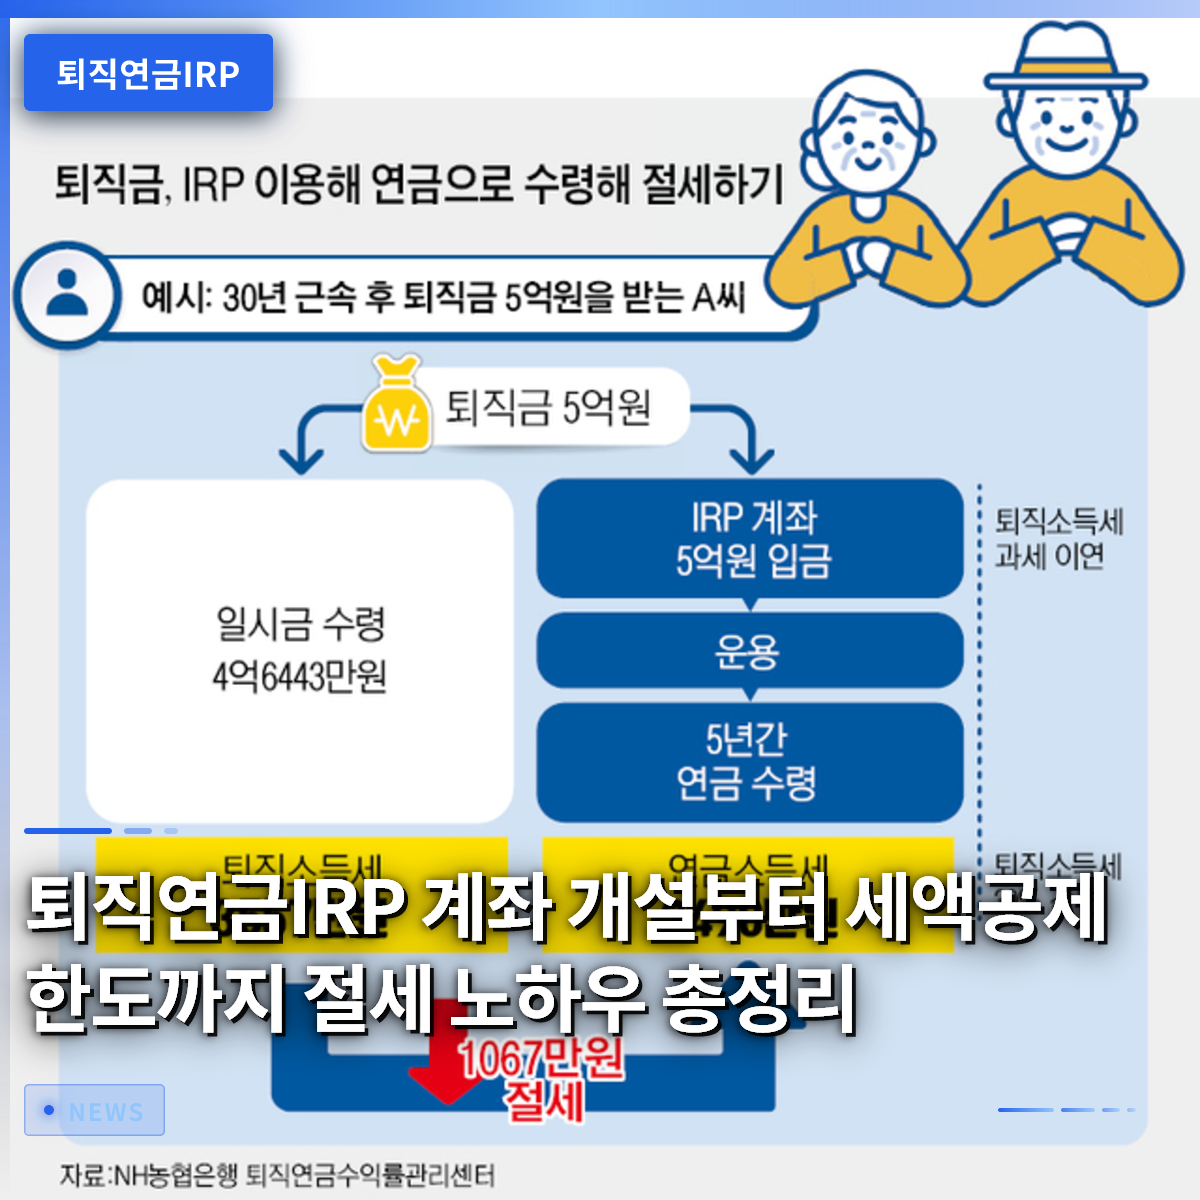
退職年金IRP口座開設から税額控除限度額まで、節税ノウハウを総まとめ
1. 退職年金IRPの基本概念と加入対象

退職年金IRPは、従業員が転職や退職時に受け取る退職金を本人名義の口座に積み立て、退職するまで運用し続けられるように設計された個人型退職年金です。在職中であってもいつでも加入し、手元の余剰資金を追加で拠出することができ、所得のある自営業者や公務員なども自由に加入できます。かつては会社員だけの専有物のように考えられていましたが、今では所得を生み出すほぼすべての経済活動人口が活用できる普遍的な退職準備ツールとなりました。銀行や証券会社、保険会社など多様な金融機関を通じて簡単に開設でき、1人につき複数の口座を作ることも可能です。ただし、実際に税制優遇や資産管理の効率性を考慮する際は、メインの取引金融機関や手数料が低い場所を慎重に比較検討して決定することが賢明です。
自身の所得形態や退職時期の目標に合わせて口座を管理する能力が何よりも重要です。特に転職の過程で、従来の退職金をただの普通預金口座で受け取ってしまうと、退職所得税をすぐに支払わなければならないという不都合が生じます。必ず退職年金IRP口座へ退職金を移管することで、課税を繰延べ(課税猶予)、退職時まで複利効果を十分に享受できます。周囲ではこの制度を知らず、貴重な退職金の一部を税金で失ってしまうケースをしばしば目撃します。したがって、転職や退職を控えている場合は、経理部門や金融機関の担当者と相談し、安全に口座へ資金を移すことが第一歩です。
退職年金IRPは、退職資金を貯め税金を節約するために誰でも加入できる必須の口座です。
2. 年末調整の税額控除限度額とメリット最大化戦略

年末調整の時期が近づくと、会社員にとって最大の関心事は、税額控除のメリットをどれほど受けられるかという点です。年金貯蓄と退職年金IRPを合算すると、年間最大拠出限度額の範囲内で一定の割合の税金が還付されるため、会社員の必須の資産形成手段として挙げられます。総給与額が一定水準以下の労働者であれば、より高い控除率が適用されるため、拠出限度額を満額まで積み立てる方が有利です。例えば、毎月コツコツと資金を入れ、年間拠出額を埋めれば、年末調整で数十万ウォンから100万ウォンを超える金額の還付という喜びを味わえます。ただし、年間拠出限度額を超えて入れた金額は翌年に繰り越して控除を受けることができるため、自身の資金状況に合わせて柔軟に調整すれば大丈夫です。
節税メリットを最大化するには、自身の年間所得と税額控除基準額を正確に把握する過程が先行して必要です。時に無理やり現金を集めて拠出した結果、急遽お金が必要になった際に中途解約をしたりペナルティを支払ったりする人が多くいます。税額控除を受けた金額を基に、後に年金として受給する際に安価な年金所得税を支払う必要があるため、短期的な節税効果だけを追い求めるのではなく、長期的な視点でアプローチすべきです。年末調整シーズン直前に慌てて加入するのではなく、年初から月次積立でコツコツと拠出する方法が、資金負担を軽減する良い方法です。金融機関が提供する様々なイベントやモバイルギフトカード特典などを上手に活用すれば、ちょっとした副収入も得ながら、賢く節税プランを完成させることができます。
年金貯蓄と退職年金IRPを合算して税額控除限度額を埋めると、年末調整の還付金を大きく増やすことができます。
3. 退職金をIRPに移す際の課税繰延べ効果

退職時に手にする退職金を一般的な銀行口座で受け取ると、退職所得税がすぐに源泉徴収され、手元の資金が大幅に減ります。しかし、退職年金IRP口座へ退職金をそのまま移管すると、税金をすぐに引かれることなく、年金受給時まで先送りする課税繰延べ(課税猶予)のメリットが適用されます。税金で消えるはずだったお金までがそのまま口座に残り、継続的に投資収益を上げられるため、時間が経つほど資産増殖効果が莫大になります。例えば、退職金1億ウォンをそのまま運用するか、税金を引いた残額で運用するかで、10年後、20年後に莫大な資産格差を生み出します。退職資金の規模を守り増やす上で、この課税繰延べ制度が最も強力な武器となるのです。
課税が繰延べられた退職金は、後に55歳以降、年金形式で分割して受け取ると、本来支払うべき退職所得税よりもはるかに低い税率の年金所得税が適用されます。税金負担が最大30パーセント以上軽減されるため、一時金で受け取るよりも税制上圧倒的に有利です。退職を控えた会社員の朴さんは、退職金を一括で受け取って事業を始めようとしていましたが、周囲の勧めでIRPに入れ、15年間にわたり分割受給する事に気持ちを切り替えました。毎月安定した月受給額が口座に振り込まれるのを見て、老後生活への不安が雪解けのように消えたと満足しています。このように、まとまったお金を一度に使うのではなく年金として設計する過程は、退職後の生活の質を左右する決定的な分岐点となります。
退職金をIRPに移すことで、税金を後払いにする課税繰延べ効果が得られ、資産をさらに増やすことができます。
4. 年金受給時期と年間1,500万ウォン限度額の秘密
退職年金IRPの資産を55歳以降に年金として受給する際は、年間受給額が一定金額を超えないように注意しなければ、税金の負担を避けることができません。関連税法によると、年間年金受給額が1,500万ウォンを超えると、他の所得と合算して総合所得税を支払うか、分離課税を選択する場合に不利になる可能性があります。多くの人は無条件に多く受け取った方が良いと考えますが、税金の区分を誤って踏み込むと逆に損をする可能性があるため、受給期間を調整する知恵が必要です。年間1,500万ウォン以内で毎年受け取れるよう、受給期間を10年や15年などに分けて設計することが、節税のコア技術です。退職設計の専門家たちは、この限度額を守る事が老後資産管理の隠れた勝負所だと口を揃えて助言しています。
年間1,500万ウォンという基準を超えないよう月受給額を計算してみると、毎月口座に入ってくる金額がどの程度になるのか感覚を掴むことができます。例えば、1億ウォンの退職年金資産を10年間にわたり毎月一定額で分割して受け取れば、税金負担を最小限に抑えつつ、安定したキャッシュフローを作ることができます。制度をよく知らず、無意識に年金を早く多く引き出そうとして、税金を大幅に差し引かれる事態を防ぐためには、事前に受給計画を立てる必要があります。銀行や証券会社の相談窓口を通じて、予想受給額と税金をシミュレーションする過程は必ず必要です。賢い退職者は、まさにこの税金の区分を巧妙に避け、自分に最も有利な最適な受給スケジュールを組んでいます。
年間年金受給額を1,500万ウォン以内に調整することで、税金負担を減らし実質所得を高めることができます。
5. 投資商品の運用方法と安全資産の義務比率
退職年金IRP口座を開設するだけでは終わりではなく、その中でどのような商品に投資するかによって、最終的な収益率が天と地ほど異なります。安全資産とリスク資産の投資比率を法的に一定水準以上維持するよう規定されているため、元本損失のリスクをある程度防衛できます。株式型ファンドや上場指数ファンド(ETF)などのリスク資産には、総積立金の最大70パーセントまでしか投資できず、残りは預金や債券などの安全資産で埋めなければなりません。会社員の鄭さんは、最初は預金だけに置いていましたが、物価上昇率に追いつかない事に気づき、安全資産の限度額内で優良債券型ファンドと株式型商品を適切に組み合わせて運用しました。その結果、安定性を維持しながらも市中銀行の預金金利よりもはるかに高い収益率を達成し、笑顔を見せました。
金融機関ごとに、AI 기반のファンド管理システムや自動診断プログラムを導入し、顧客が簡単にポートフォリオをチェックできるように支援しています。市場状況が急変した際に、自分の資産がどのように動いているかをモバイルアプリでリアルタイムで確認し、必要に応じて商品を交換するリバランスを定期的に実行する必要があります。退職までの残り期間が長いほど、株式型資産の比率を適切に保ちながら複利効果を狙う戦略が有利であり、退職時期が近づくにつれて安全資産中心に資金を保全すべきです。無造作に放置しておいたお金はインフレの前では価値が下がるしかないため、自身の投資傾向に合った最適な商品組み合わせを見つけ出す必要があります。多様な金融機関が提供する資産管理ソリューションを積極的に活用すれば、初心者でも難なく収益率管理を行うことができます。
退職年金IRP内で安全資産とリスク資産の比率を守りながら、積極的にポートフォリオを管理することで収益率を高めることができます。
6. 中途解約条件とやむを得ない場合の対処法
退職年金IRPは基本的に退職後の生活のための資金であるため、55歳以前には原則として中途解約(引き出し)が不可能であることが最大の特徴です。しかし、住宅を購入したり、借家保証金を用意したりする必要がある場合、本人や家族が長期治療が必要な病気にかかった場合など、法律で定められた例外状況では中途解約が許可されます。破産や個人再生の手続きを進めるような極端な危機的状況でも、例外条項を通じて資金の一部を活用する道が開かれています。突然多額のお金が必要になった際に、この制度を思い浮かべられず途方に暮れる人が多いので、事前に中途解約の要件を把握しておくのが 좋습니다。ただし、中途解約を行うと、これまで受けていた税制優遇が水泡に帰すか、その他所得税を支払わなければならない可能性があるため、本当に最終手段としてのみ考慮すべきです。
退職前に急な現金が必要になった際は、無条件に口座を解約するのではなく、約款貸付や他の資産担保貸付の可能性をまず検討する方がはるかに賢明です。大切に積み立ててきた老後資金を一度壊してしまうと、再び回復させるのが非常に難しいため、できる限り口座を維持することが長期的に見て得になります。金融市場のトレンドや関連税法は毎年少しずつ更新されるため、自身が加入した商品の約款を随時確認する姿勢が必要です。今後、高齢化時代が加速するほど、退職年金IRPの役割はさらに大きくなり、政府でも規制を緩和して国民の退職準備を支援する見通しです。今すぐ少し手間がかかっても、丁寧に口座を管理し守り続ける努力が、未来の豊かな生活を決定づける最も確実な鍵となります。
退職年金IRPは中途解約の条件が非常に厳格であるため、できる限り解約せず退職時まで維持すべきです。
よくある質問
=