退職年金IRP口座は、老後資金を積み立てながら、毎年の年末調整で強力な節税メリットを確実に得られる最も確実な方法です。最近、多くの金融会社が節税口座の活用方法を積極的に紹介しており、サラリーマンの間で退職準備の必需品として定着しています。実際に、サラリーマンのKさんは昨年、IRP口座に追加拠出を行い、年末調整で驚くほどの還付金を受け取る経験をしました。このように、口座の特性を正しく理解し活用すれば、資産を増やすことと税金を節約することを同時に達成できます。本記事では、口座開設から拠出限度額、安全資産の運用のコツ、そして受取方法まで、知っておくべきすべての内容を一つずつ詳しく見ていきましょう。複雑に感じられていた退職資産の管理を、この機会に確実に自分の味方に変えてみてください。
=
退職年金IRP口座開設から節税メリット、受取方法まで完全ガイド
1. 退職年金IRP口座の基本コンセプトと理解

退職年金IRPとは、個人が転職や退職時に受け取った退職給付金を連続して安全に運用したり、自ら直接資金を追加拠出して老後資金を増やしたりするための専用口座です。会社で加入する確定給付型や確定拠出型制度とは異なり、従業員が職場を移しても口座をそのまま維持し、資金の積み立てを継続できるという利点があります。以前は主に退職金を受取る際の通過点程度とされていましたが、最近では老後準備と節税を同時に解決する中核的な手段として、その地位が完全に変わりました。会社が拠出してくれたお金だけでなく、個人が余剰資金を自発的に上乗せできるため、貯蓄の幅が大幅に広がります。特に多様な金融商品への分散投資が可能であり、退職時に手元に残る資産の規模を大きく拡大する基盤となります。したがって、社会人生活が始まったら、可能な限り早く本人名義の口座を作成しておくことが、長期的な資産形成に有利です。
この制度は、国家が労働者の安定した老後生活を支援するために設けたものであり、一般的な定期預金口座とは異なり、強力な法的保護と制度的な仕組みが同時に機能します。口座内では、株式型商品から債券型商品、そして安定した利回りを提供する元本保証商品まで、自分の投資性向に合わせて自由に組み合わせることができます。例えば、安定志向の加入者であれば定期預金中心に充て、もう少し攻めて収益率を高めたい場合は分配型商品の比率を高めることができます。この過程で生じる収益に対しては、税を即座に徴収するのではなく、年金受取時点まで先送りする課税繰延べのメリットが適用され、複利効果を最大化できます。結局、時間が経つにつれて資産が増える速度が一般口座に比べてはるかに速いという点が最大の魅力です。このような構造をうまく活用すれば、退職後の生活をよりゆとりがあり、安心できるものにするための堅固な基盤を築くことができます。
退職年金IRPは、退職金と追加拠出金を一緒に運用し、課税繰延べ効果を享受する必須の退職準備口座です。
2. 税額控除と年末調整による節税効果を最大化する

多くの人がこの口座を作る最大の理由は、まさに毎年行われる年末調整で受け取れる税額控除のメリットです。年金貯蓄口座と合算して、年間最大900万ウォンまでの拠出額に対して高い控除率が適用されるため、サラリーマンにとって最高の節税助っ人と言えます。年収5,500万ウォン以下の労働者は拠出額の16.5%を還付され、それ以上であれば13.2%が還付されるため、銀行利息と比較にならない収益を得ることになります。実際に、サラリーマンのPさんは毎月コツコツと資金を入れ、年末に100万ウォン以上の還付金を受け取り、そのお金を再投資する好循環を作りました。このように、税金を節約しながら老後資金も自然と積み立てられるため、一石二鳥の効果を身をもって実感できます。
ただし、安易に限度額を埋める前に、自分の総給与額と年金貯蓄口座との拠出限度額の配分を慎重に検討する知恵が必要です。年金貯蓄にすでに一定の金額を入れている場合は、残りの限度額を正確に計算してIRP口座に充てなければ、不要な超過拠出を防げません。稀に限度額を超えて拠出するケースもありますが、この場合は翌年に拠出額を繰り越して控除を受けることもできるので、あまり慌てる必要はありません。しかし、できるだけ自分の年間の税額控除限度額に合わせて計画的に積み立てる方が、資金の流動性管理の面でははるかに有利です。毎年年末になると、税金の負担を心配する代わりに、安心できる還付口座と向き合いたいのであれば、今すぐ自分の拠出履歴を確認すべきです。税制優遇の大きさと同じくらい、老後準備の完成度も高まるという事実を絶対に忘れないでください。
年間最大900万ウォンの限度額内で、最大16.5%まで税額控除を受けられる強力な節税手段です。
3. 安全資産30%の義務と投資商品選択のコツ

この口座を運用する際、総資産の最低30%を必ず安全資産で充てなければならないという重要な規定が存在します。株式のようなリスク資産にすべての資金を集中させることを防ぎ、退職資産の安全性を守るために設けられた必須のルールです。これにより、定期預金や国債、そして安全資産に分類される債券混合型商品などを適切な比率で必ず組み入れなければなりません。最近では、国債への直接投資や多様な債券型商品の人気に伴い、50代や60代の退職予定者にとっても新たな資産増殖の選択肢が広がりました。例えば、株式と債券を適切に混ぜた債券混合型商品を活用すれば、安全資産の比率を満たしながらも、同時に適切な収益率を追求できます。
安全資産の義務比率を満たさなければならないという制約が煩わしく感じられるかもしれませんが、むしろ変動の大きい市場環境において、自分の資産を守ってくれる頼もしい盾の役割を果たします。市場が急落した際に安全資産がポートフォリオ全体の衝撃を緩和してくれるため、心理的な安定を保ちながら長期投資を継続できます。リスク資産と安全資産の比率を、自分の投資性向と退職時期に合わせて定期的にチェックし、リバランスするプロセスが非常に重要です。金融会社が提供する多様な資産管理ツールやウェビナーなどを参考にすれば、現在の自分のポートフォリオが適切に構成されているかを簡単に確認できます。バランスの取れた食事が健康を守るように、バランスよく配分された投資商品が老後資金の健康を守ってくれることを覚えておきましょう。安全資産の規定を賢く逆利用して、収益性と安定性の両方を掴む戦略を立ててみてください。
総資産の30%は安全資産で充てなければならず、これにより変動リスクに備え、安定した老後資金を守ることができます。
4. 退職年金の受取方法と税金のすべて
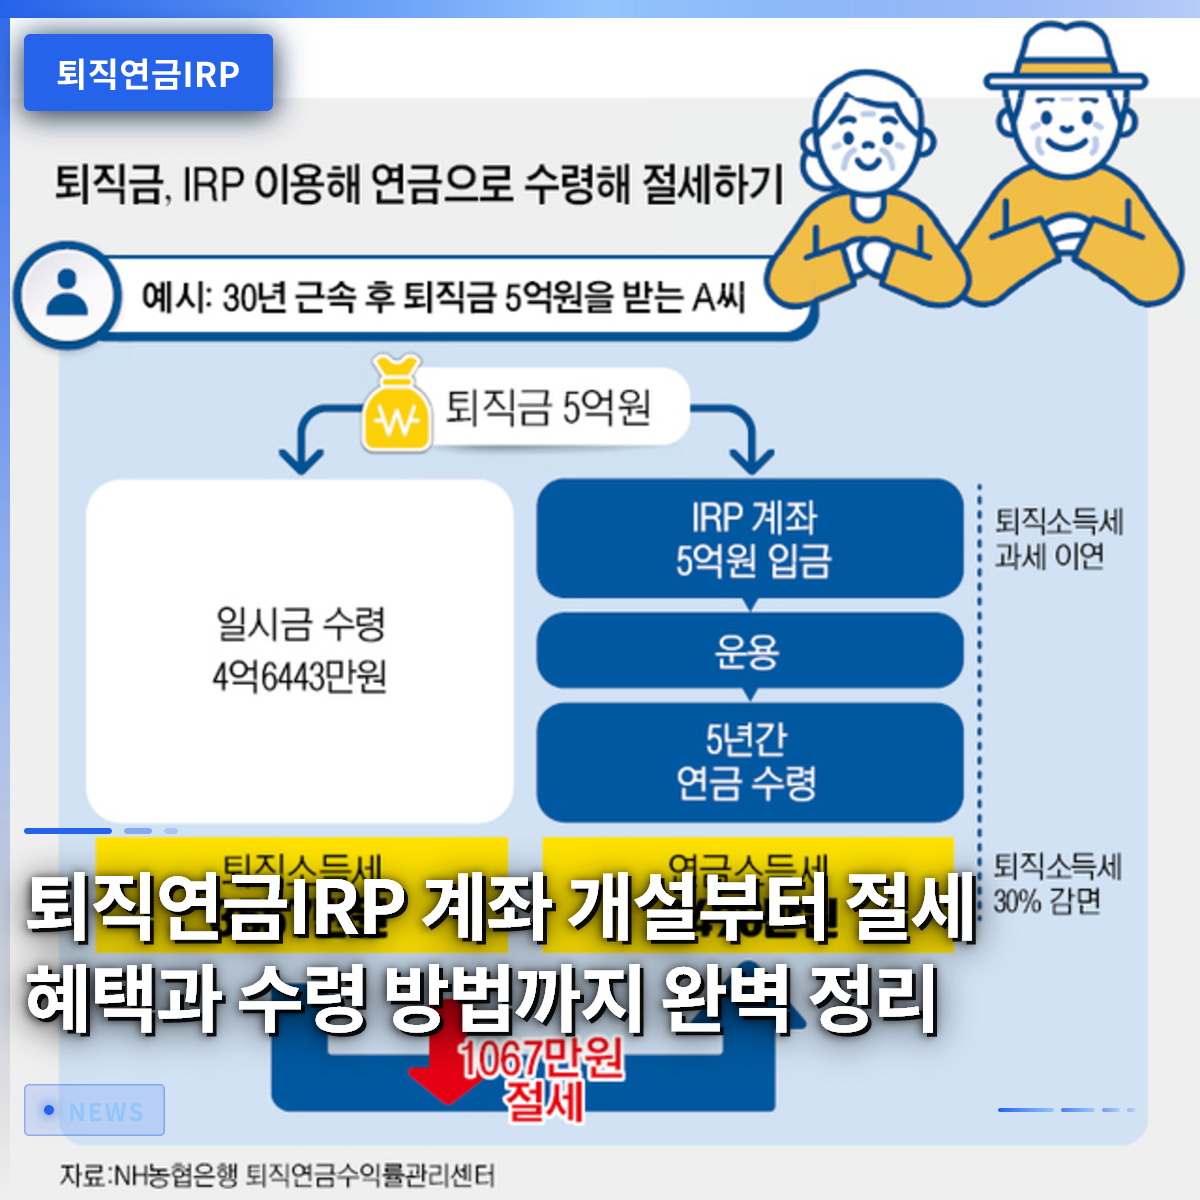
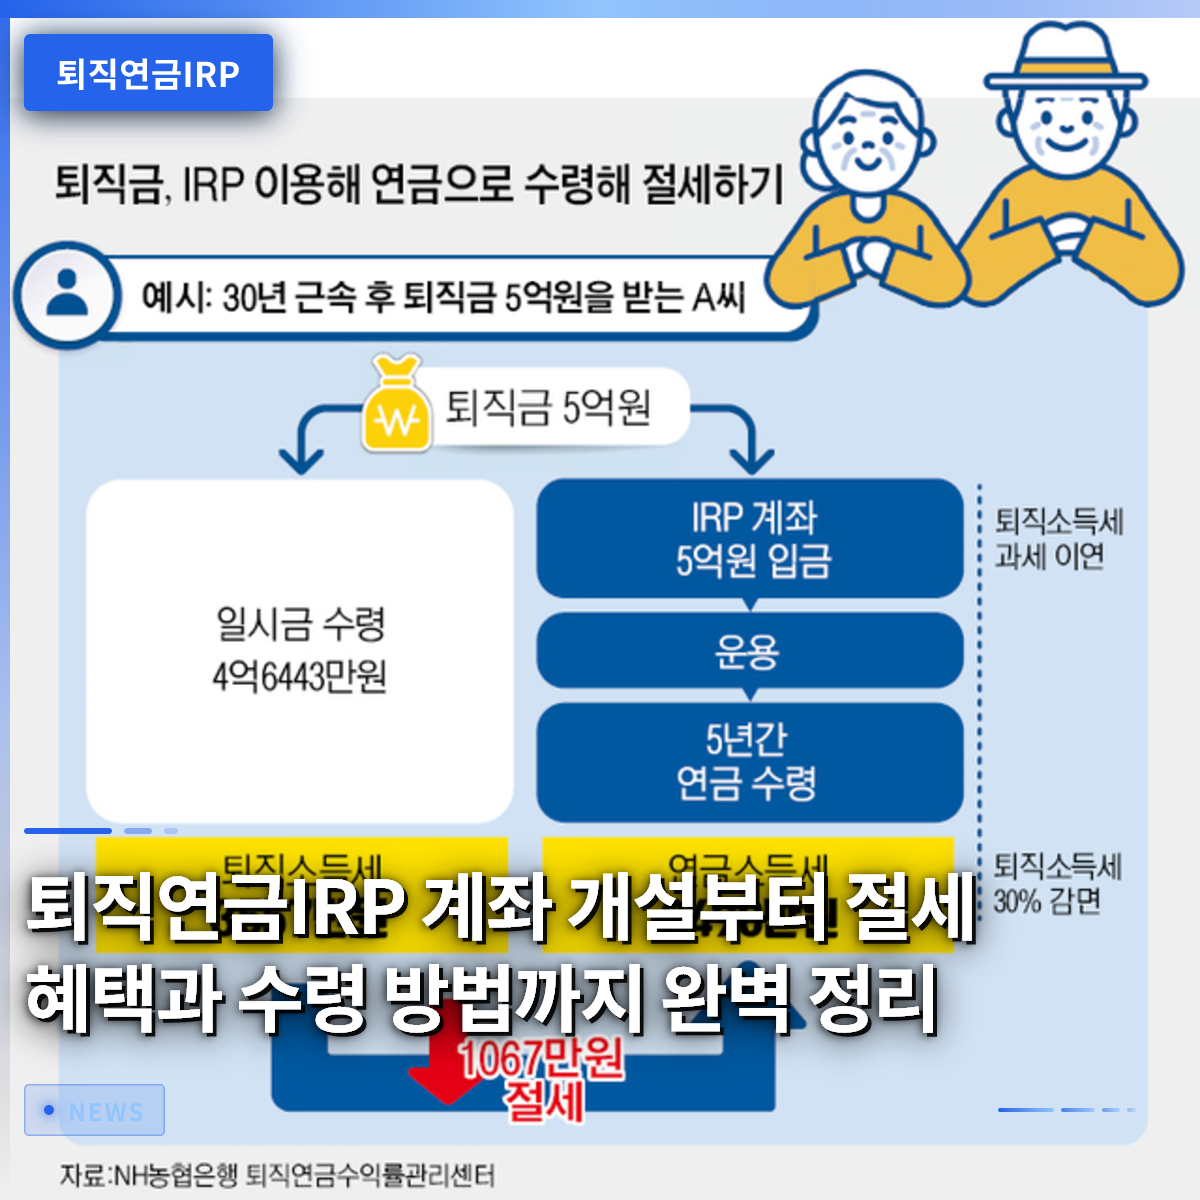
退職年齢になり、ついに資金を引き出して使う時期が来ると、一時金で受け取るのか、年金として受け取るのか真剣に選択する必要があります。原則として、会社を辞めると退職給付金は本人名義のIRP口座に移管・保管され、55歳以降から受取を開始できます。この時、お金を一度に全部引き出して使えば、まとまった現金を手に入れた気分にはなりますが、これまで蓄えていた退職所得税を一度に支払わなければならないため、税金の負担が莫大になります。一方、10年以上の期間に分けて年金形式で受取ると、退職所得税をなんと30%から40%まで減免を受けることができます。実際に多くの退職者が、節税効果を最大化するために年金受取方式を選択し、毎月安定して生活費を受け取っています。
年金受取期間が長くなるほど、税金減免のメリットの幅がより大きくなるため、直ちにまとまった現金が必要な場合でなければ、年金分割受取の方がはるかに有利です。毎月決まった日に給料のように口座に振り込まれるため、資産を計画的に消費し、支出をコントロールするのにも大きな助けになります。もしやむを得ない事情で55歳以前にお金を必ず使わなければならない状況になったら、中途解約制度について知る必要がありますが、法律で定められた事由に該当する場合のみ許可されるため、条件はかなり厳格です。無住宅者の住宅購入や借家保証金の準備、本人または家族の6ヶ月以上の療養治療などが代表的な中途解約事由に該当します。したがって、特別な例外状況でなければ、中途解約よりも口座を最後まで維持し、老後の頼もしい年金財源として活用することが最も望ましい方向です。税金の負担を避け、生涯にわたる給料を作る最も賢い知恵は、年金受取期間をできるだけ長くすることにあります。
55歳以降、年金形式で10年以上分けて受取ると、退職所得税を大幅に減免を受けることができます。
5. よくある質問と口座チェックガイド
口座を運用していると、さまざまな疑問が生じるものですが、その中でも最も多く寄せられる内容をまとめて明確に整理します。まず一番に質問される内容は、他の金融会社にすでに口座があるが、もう一つ作れるかというものです。法的には、すべての金融機関を通じて、国民一人につき一つの口座のみ加入できます。もし他の場所に移したい場合は、既存の口座を解約するのではなく、契約移転制度を通じて資産をそのまま新しい金融会社に移すだけで済みます。二番目に、途中で会社を転職した場合、既存の口座はどうなるのかという質問も多いです。転職しても既存の口座はそのまま維持され、新しい会社の退職給付金をその口座に続けて積み立てていくことができるため、全く心配する必要はありません。
三番目に、毎年拠出する金額を途中で事情があって減らしたり、一時停止したりしてもよいかという質問には、もちろん可能だとお答えします。強制力のある分割払いではないため、自分の経済状況に合わせて柔軟に拠出額を調整でき、サラリーマンにとって負担が少なくなります。最後に、退職時期が近づいた際にどの商品に切り替えるべきか分からない場合は、専門家の相談や金融会社が主催する資産管理説明会を積極的に活用するのが 좋습니다。定期的に自分の資産状況をチェックし、収益率と手数料を細かく比較するだけでも、老後資金の規模を大きく変えることができます。面倒だと放置しがちですが、少しだけ気を使って管理すれば、自分の口座に積み上がるお金の単位が変わることを自ら実感することでしょう。今すぐスマホアプリを開いて、自分の口座の状態を一つずつチェックしてみるという小さな行動から始めてみてください。
口座は一人一口座が原則であり、転職時は契約移転が可能で、拠出額は柔軟に調整できます。
6. 成功した退職準備のための最終提言
これまで、退職年金IRP口座の基本コンセプトから税額控除メリット、安全資産の活用方法、そして賢い受取方法まで詳しく見てきました。「退職」という言葉は、なぜか遠くて霞んだものに感じられますが、その準備をいつ、どのように始めるかによって、将来の生活の質が完全に変わります。毎年行われる年末調整の還付金という直近の甘いメリットと、数十年後の豊かな老後という長期的な目標を同時に掴める商品は、そう多くはありません。今日からでも、自分の所得水準に合った拠出計画を立て、リスク資産と安全資産の比率を自分の手で直接設計してみてください。金融環境や税法は時代とともに少しずつ変化するため、関連ニュースを継続的にチェックし、柔軟に対応する知恵も必要です。他人が良いと言うからといって安易に真似するのではなく、自分の投資性向と退職時期を正確に理解し、口座を主体的に運営していきましょう。一生懸命働いてきた自分自身への最大の贈り物は、結局、自分でしっかりと積み立てた老後資金の口座になるでしょう。今すぐ自分の資産管理計画を確認し、未来に向けた確実な第一歩を踏み出すことを心から応援しています。
継続的な口座チェックと戦略的な拠出計画を通じて、退職後の生活を自ら主体的に準備すべきです。
よくある質問
=