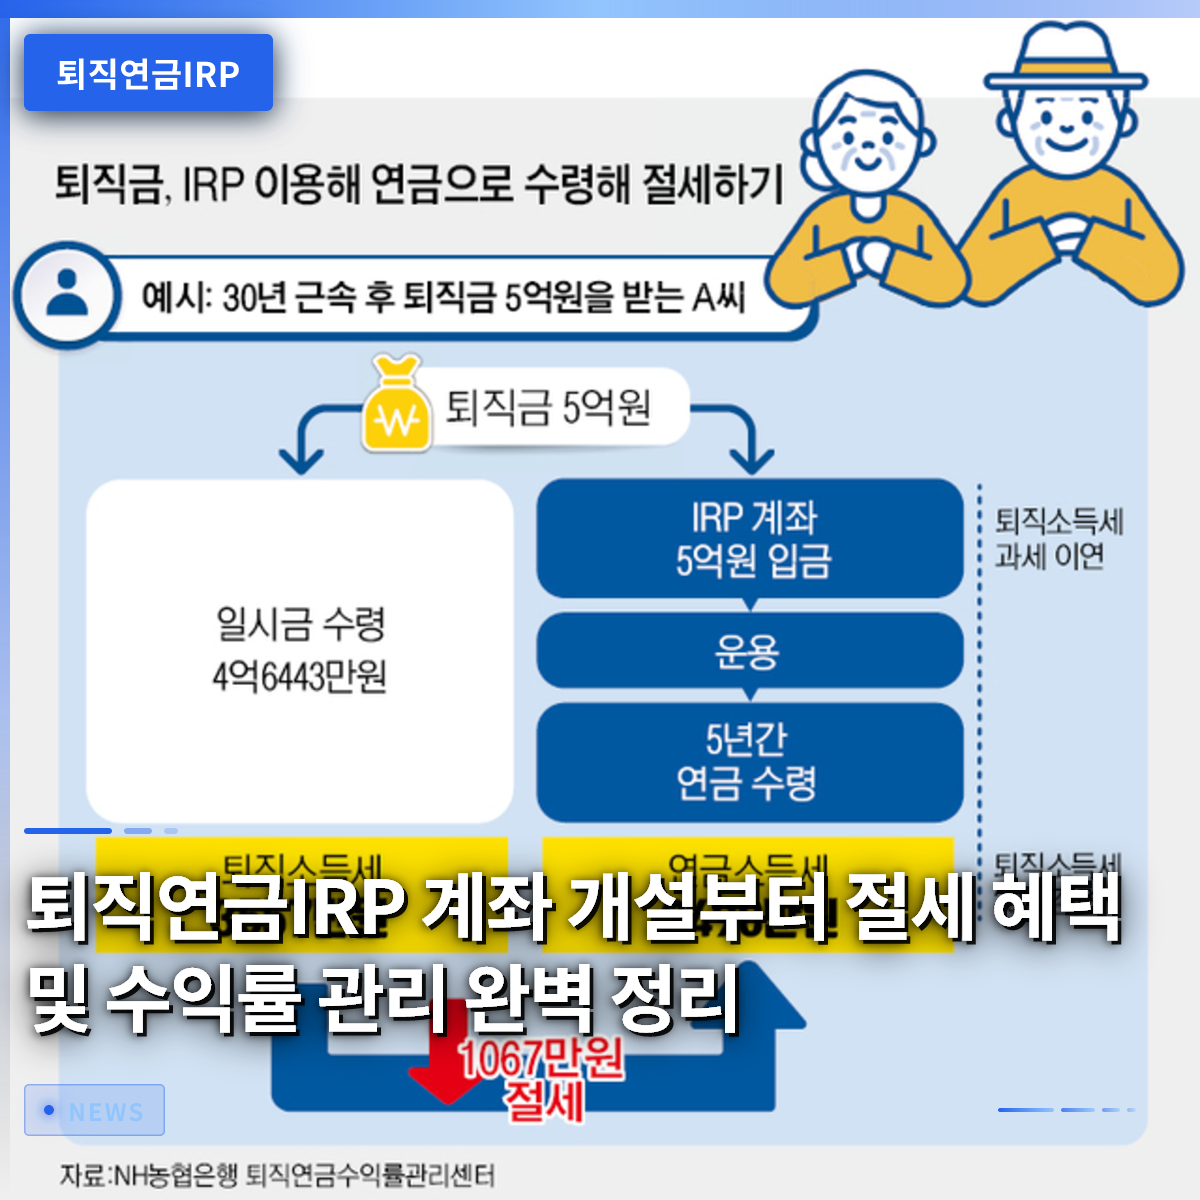
退職年金IRP口座は、転職や退職時に受給した退職金を安全に蓄え、年末調整での税額控除まで受けられる必須の金融商品です。昨年転職したキム係長は、前職の退職金をそのまま放置していたことに気づき、個人型退職年金口座に移管したことで数十万ウォンの税金を節約できることを知りました。多くの人が老後準備の重要性を感じていても、複雑な用語や厳しい条件 때문에加入をためらう傾向があります。しかし、この制度を正しく理解し活用すれば、老後資金の確保と節税という二兎を追うことができます。この記事では、口座開設方法から安全な資産運用戦略、注意点まで詳しく見ていきましょう。今から始める小さな関心が、将来の確かな支えとなるでしょう。
=
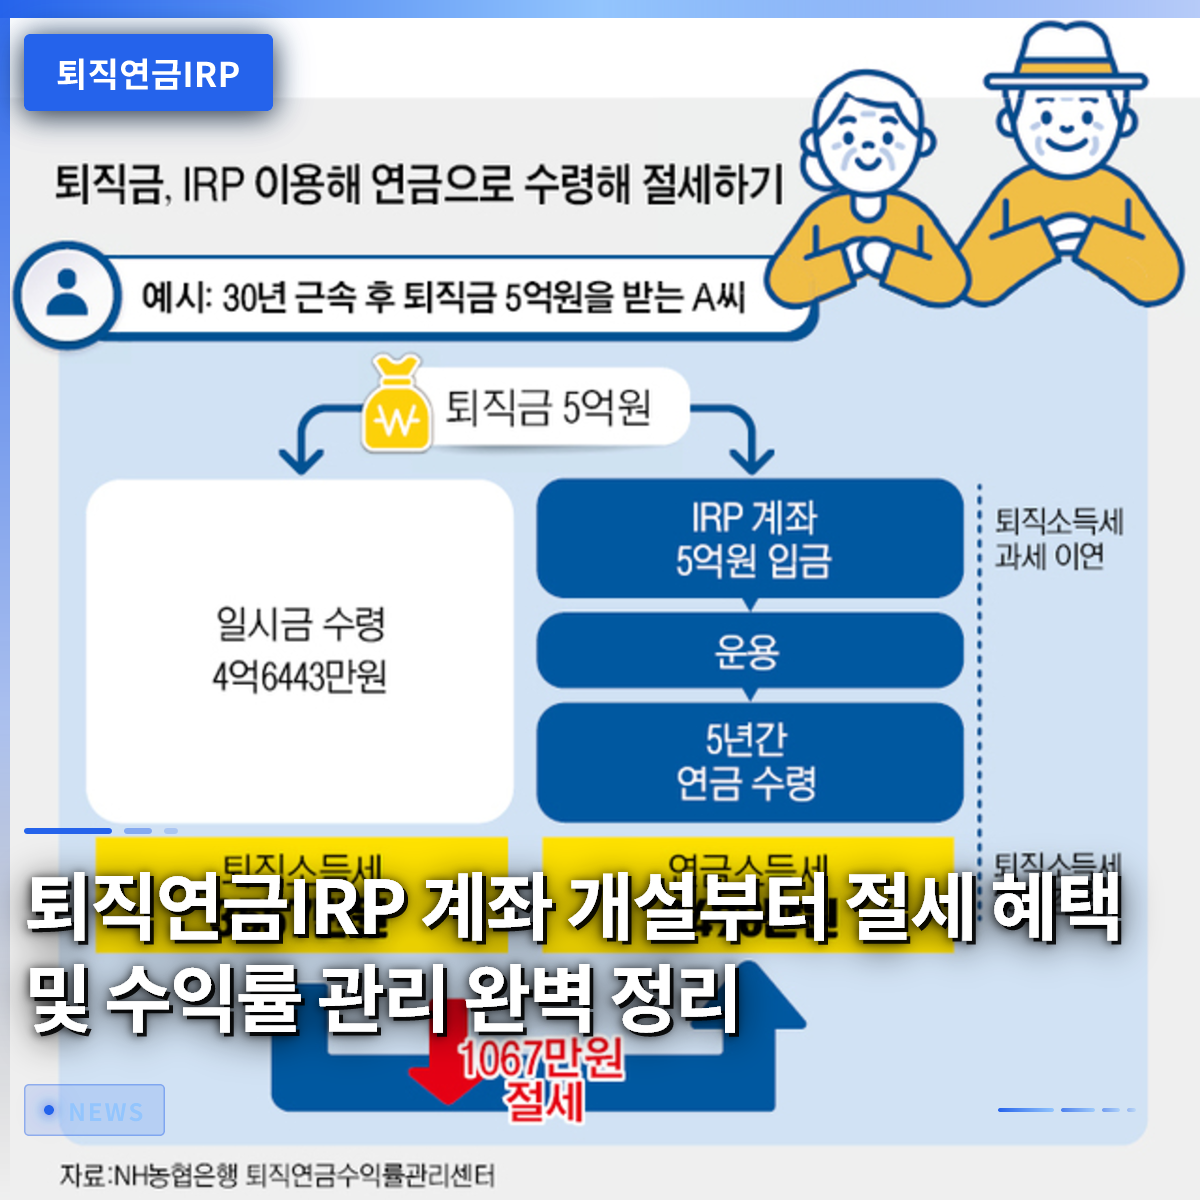
退職年金IRP口座開設から節税メリットおよび収益率管理まで完全整理
1. 退職年金IRPとは何か、加入対象者は誰か

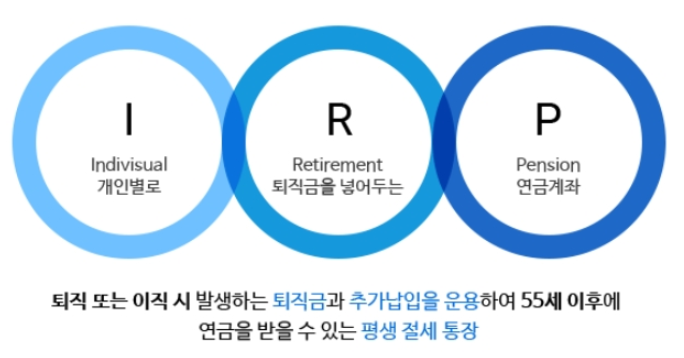
個人型退職年金(IRP)は、労働者が在職中または転職時に受給した退職給付金を自分の名義の口座に積み立て、退職時まで運用し続けられる制度です。かつては退職者だけが加入可能でしたが、現在は所得のあるすべての就業者や自営業者まで加入範囲が広がりました。フリーランサーや労務提供業者など、従来のサラリーマンの枠にはまらない方々も、所得を証明できれば誰でも加入してメリットを享受できます。サラリーマンであれば、会社が加入してくれる確定給付型や確定拠出型に加え、個人で追加拠出を行うことで余剰資金をさらに増やせるという利点があります。周囲で、年末調整の還付金を増やすためにこの口座を新規作成する同僚をよく見かける理由もここにあります。退職後の生活を事前に準備したい方は、誰でも今日すぐに金融会社のアプリを通じて加入対象かどうかを確認し、口座を作成できます。個人型退職年金制度は、労働者の安定した老後生活を保障するために国家が積極的に推奨している代表的な老後設計手段です。定期的に給与を受け取るサラリーマンだけでなく、事業を営む自営業者も自身の老後資金を直接積み立て、税制上のメリットを受けることができます。
所得のある労働者と自営業者なら誰でも加入できる個人型退職年金IRPは、老後資金確保のための必須の仕組みです。
2. 退職年金IRP口座の確認および開設手続き
自身の退職年金IRP口座を確認したり新規作成したりしたい場合は、メインバンクや証券会社のモバイルアプリを活用するのが最も迅速で便利です。スマートフォンで該当金融機関のアプリにログインし、年金や資産管理メニューに入れば、現在保有している口座の内訳を一目で確認できます。もし口座がなければ、非対面での身分証確認手続きを経て、支店に足を運ぶことなく数分で新しい口座を開設できます。転職を控えたサラリーマンは、退職前に新しい金融会社で口座を作成しておかなければ、退職金の円滑な移管受け取りができません。口座を開設した後、旧会社の担当部署に新しい口座情報を伝え、退職金が安全に振り込まれるよう手配する必要があります。口座開設過程で、元本保証商品と実績配当商品のどちらを選ぶべきか悩む方が多いですが、自身の投資傾向を考慮して慎重に決定すべきです。モバイルアプリによる非対面口座開設は、サラリーマンが勤務時間中に銀行を訪れる手間をきれいに解決してくれます。口座番号を発行した後、金融監督院の統合年金ポータルサービスを通じて、散在している自身の年金情報を一箇所に集めて確認することも可能です。
スマートフォンアプリを使えば、支店訪問なしに非対面で簡単に口座を開設し、既存の年金内訳を確認できます。
3. 年末調整の税額控除メリットと節税効果の最大化
年末調整シーズンが近づくと、サラリーマンが最初にチェックする項目の一つが、この口座への拠出金に対する税額控除メリットです。普段からコツコツと追加拠出を行っていれば、年末に国税庁から受け取る還付金額が目に見えて増加し、満足度が非常に高くなります。年間拠出限度額内で一定の割合を税額から直接控除できるため、所得のあるサラリーマンにとって最高の節税手段とされています。例えば、毎月一定額をコツコツ貯めて1年間に積み立てた拠出額に対して高い控除率を適用すれば、数十万ウォンから数百万ウォンまで税金を節約できます。他の金融商品と合算して限度額が適用されるため、自身の年間総給与水準に合わせて拠出金額を戦略的に調整する知恵が必要です。税制上のメリットを賢く活用したい場合は、毎月自動振替を設定しておき、気にせず自然と資金が蓄まるようにシステムを整えるのが有利です。税額控除を受ける際の注意点として、中途解約するとこれまで受けたメリットを返還しなければならない可能性があります。したがって、直ちに使用しない余剰資金を中心に計画を立てるべきであり、やむを得ず資金が必要になった場合は、中途払い戻し制度をまず確認するのが賢明です。
年末調整時に高い税額控除メリットを受けられるため、計画的な追加拠出はサラリーマンにとって必須の資産形成戦略です。
4. 安全資産の義務比率と効率的な資産運用方法
個人型退職年金IRP口座内では、預金のような安全資産だけでなく、株式型上場指数ファンドなど多様な投資商品に資金を運用できます。ただし、投資リスクが高い商品に全資産を投資できないよう、法律で安全資産を一定比率以上必ず確保するよう定めています。総積立金のうち一定比率以上は元本保証商品で埋めなければならないため、積極的な投資を望む人にとってはやや物足りなく感じられるかもしれません。しかし、安全資産側にも金利連動型商品や債券型投資商品を適切に配分すれば、安定性を保ちながら収益率を高めることができます。最近では、様々な証券会社が手数料を下げ、収益率の競争力を強化するにつれ、加入者が選べる投資商品の幅がさらに広がりました。自身の投資傾向に合わせて、株式型資産と安定した債券型資産を適切に組み合わせ、長期的な視点で 꾸준히管理する姿勢が何よりも重要です。実際に口座内を確認すると、安全資産の規定を守りつつ株式比率を最大限に高めて積極的に収益を追求する加入者を容易に見つけることができます。金融会社ごとに提供されるポートフォリオ推奨サービスを活用すれば、複雑な金融知識がなくても簡単に資産配分比率を調整できます。
安全資産の義務比率を遵守しつつ、多様な金融商品を組み合わせ、長期的な投資収益率を管理すべきです。
5. 転職および退職時の退職金管理と実物移転制度の活用
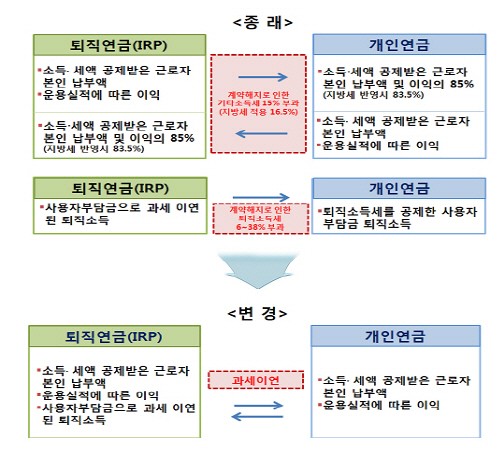
会社を移ったり退職したりした際に手元に入る退職給付金は、必ず個人型退職年金IRP口座に移管して引き続き運用しなければ、税負担を減らすことができません。かつては転職時に退職金を現金で受け取り、税金を差し引かれることが多かったですが、今は制度が改善され、より有利に管理できます。退職金を口座にそのまま移管しておけば、直ちに税金を支払うことなく退職時点まで課税が繰延べられ、複利効果を最大化できます。最近では、複雑な売却手続きを経ずに、既存の保有商品をそのまま他の金融会社に移動できる実物移転制度が導入され、便利になりました。ただし、年金貯蓄口座と個人型退職年金口座間の移動は、依然として現金化プロセスを経る必要があるなど、細かな規則の違いがあります。したがって、転職を計画しているサラリーマンは、自身が加入している商品の特性を事前に把握し、不要な手数料や損失が発生しないよう慎重に検討すべきです。退職金が手元に入ったからといってすぐに消費してしまうと、後で退職時にまとまった資金が消えてしまい、大きな困難に直面する可能性があるため注意が必要です。退職年金口座を通じて 꾸준히管理すれば、税金を節約し、老後資金も安全に守れるため、一石二鳥の効果を享受できます。
退職時に退職金をIRP口座に移管して課税繰延べメリットを享受し、実物移転制度を通じて効率的に管理しましょう。
6. 成功した退職生活のための長期的な展望と実践
退職後の生活をゆとりがあり豊かにするためには、今日すぐに自身の退職年金IRP口座を開いて状態を確認するという小さな実践が必要です。専門家は、今後高齢化社会がさらに深刻化するほど、自ら老後資金を準備する能力の重要性がより大きくなると口を揃えて強調しています。毎月一定額を 꾸준히拠出し、収益率を定期的に確認する習慣をつけると、退職時に直面する経済的負担を大きく軽減できます。周囲の噂に揺らぐのではなく、自身の所得水準と退職時期を冷静に計算し、それに合った月次拠出額を設定するのが賢明です。今は目の前の支出が惜しく感じられるかもしれませんが、未来の自分にとって最も確実で安全な投資であるという事実を決して忘れてはいけません。この記事を読んだことをきっかけに、スマートフォンアプリを開いて自身の年金資産を確認し、確かな未来への第一歩を踏み出してみてください。今後、金融市場の変化に合わせて、多様な節税商品と収益率向上策が次々と登場すると期待されています。変化する流れに関心を寄せ、積極的に対応する姿勢こそが、成功した退職生活を完成させる最強の武器となるでしょう。
꾸준な関心と定期的な口座チェックだけが、豊かな退職生活と成功した老後資産形成を保証します。
よくある質問
=