退職金の税金は通常の給与所得とは全く異なる独自の計算構造を持つため、一時金で受け取る前に必ず控除率と勤続年数控除制度を正確に確認する必要があります。退職して手元に残るまとまった金額からいくらの税金が差し引かれるかを事前に把握しておかないと、予想より少ない金額を受け取って驚いてしまうことが多いです。多くの人が退職する際、口座に入ってくる金額だけ漠然と考えており、税金の問題を軽視しがちです。特に退職金を通常の口座に直接振り込ませたり、個人型確定拠出年金(IRP)口座を適切に活用しない場合、数十万円から数百万円に及ぶ税金を全額納めなければならないという事態に陥ります。この記事では、退職金にかかる税金の正確な計算方法から、税金を最大50%まで削減できる現実的な節税戦略まで、段階的に解説していきます。複雑な税務用語で頭を悩ませていた方でも、具体的な事例を交えて分かりやすく説明しますので、ぜひ参考にしてください。
=
退職金の税金計算方法とIRP解約時の節税Tipsまとめ

1. 退職金税金の基本概念と計算構造
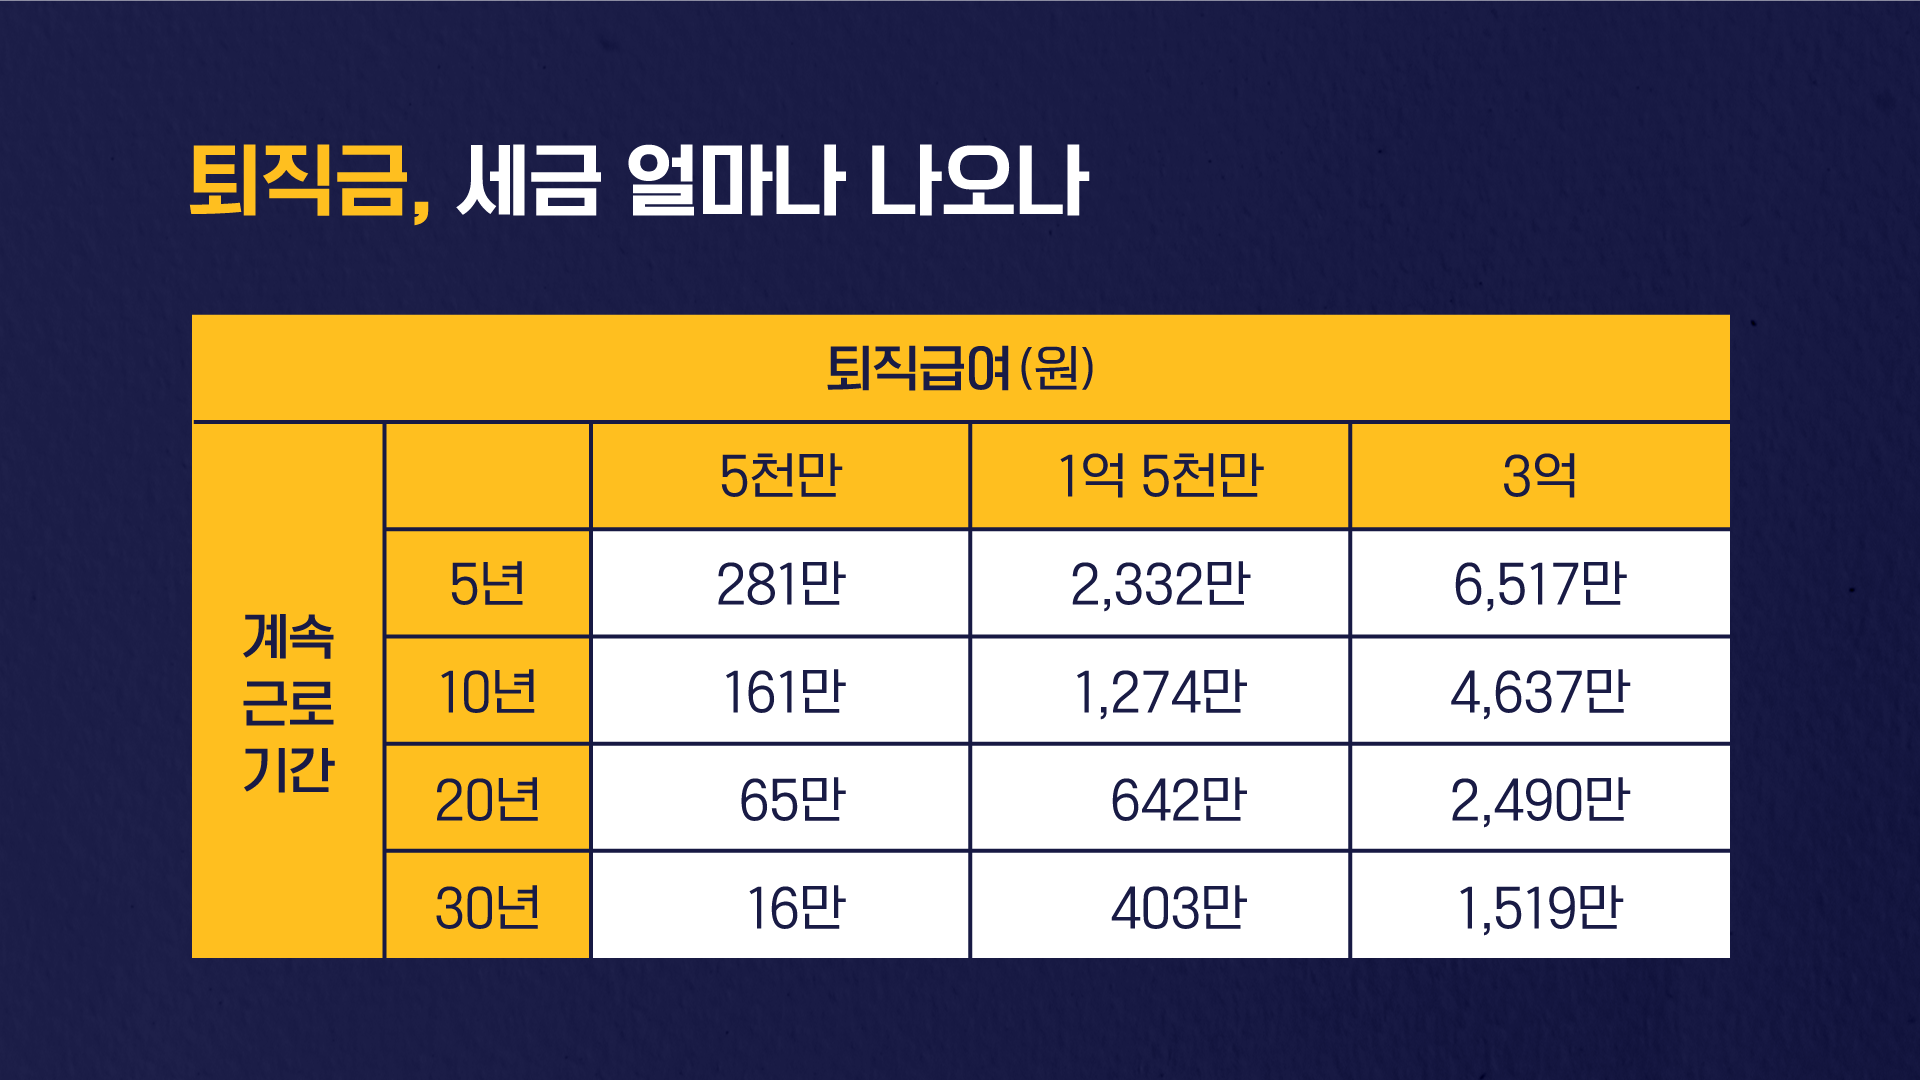
退職金に課される税金は、通常の給与所得税や事業所得税とは全く異なる方法で計算される「退職所得課税」という別項目として扱われます。長期間にわたって会社に勤めて積み上げた所得である点を考慮し、1年間に得た所得にまとめて課税するのではなく、複数の年に分割して計算する「年分割方式」を採用しています。つまり、勤続年数が長いほど税金負担が徐々に軽減されるように設計されており、長期勤続者にとって相対的に有利な構造になっています。退職給付総額から法律で定められた非課税所得を差し引き、勤続年数に応じた控除額を引くと課税標準が算出されます。この課税標準を勤続年数で割って年間平均課税標準を求め、基本税率を掛け、さらに勤続年数を掛けることで最終的な税額が確定します。こうした複雑な手順を経るため、自分で税額を計算するよりも、国税庁や金融機関が提供する計算ツールを利用する方がはるかに便利です。しかし、基本的な計算式の流れを理解しておくことで、後で税金が過大に課された場合に適切に対応できるようになります。退職金税金の計算は、勤続年数が長いほど有利な年分割方式を使用するため、長期勤務者に大きな恩恵があります。退職給付総額から非課税所得と勤続年数控除を差し引いて課税標準を求めるプロセスを経ます。
退職金税金は通常の所得と分離して計算され、長期勤続するほど税金負担が軽減される構造を持っています。
2. 普通口座受領とIRP口座受領の違い
退職時に退職金を会社が直接通常の銀行口座に振り込むようにすると、退職所得税がすぐに源泉徴収され、税制上のメリットを十分に享受することが難しくなります。一方、会社が法的に義務付けられた個人型確定拠出年金(IRP)口座へ退職金を振替るようにすれば、税金をその場で差し引かれることなく、そのまま繰延べることができます。税金の繰延べとは、すぐに税金を納めるのではなく、そのお金を口座内にそのまま置いて運用できるように時間を稼ぐことを意味します。もしこの状態ですぐに引き出さず、後に50歳以降に年金形式で分割して受け取れば、本来納めるべきだった退職所得税の30%から50%まで減免されるという大きなメリットを得ることができます。例えば、会社員である金さんが退職金として3,000万ウォンを受け取った場合、普通口座で受け取るとすぐに税金が差し引かれますが、IRP口座に振替えると税金の納付が先送りされます。この先送りされた税金のおかげで口座内の元本が大きくなり、より多くの運用収益を期待でき、後に年金として受け取る際に税金の負担を避けることができます。したがって、退職金を受け取る際は、焦って普通口座に一度に引き出すのではなく、まずIRP口座に振替えることが賢明です。普通口座で退職金を直接受け取ると、退職所得税がすぐに源泉徴収され、金銭的な損失が発生する可能性があります。IRP口座を活用すれば、税金の納付を先送りし、年金受給時に大幅な減免効果を得ることができます。
退職金は必ずIRP口座に振替えて受け取ることで、税金を繰延べ、後に年金受給時に減免メリットを確保できます。
3. IRP口座解約時に発生する税金の種類
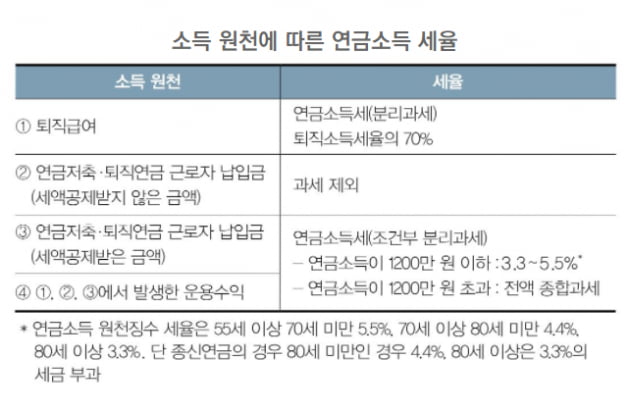
IRP口座に入っているお金は、その性質によってかかる税金が全く異なるため、口座を任意で解約する際には注意が必要です。口座内には、会社が拠出した繰延退職所得だけでなく、本人が直接追加拠出し税額控除を受けた金額や、これまで積み上がった運用収益が混在しています。この口座を50歳になる前にやむを得ず中途解約したり、年金形式ではなく一時金として全額引き出したりすると、「雑所得課税」という重い税金が課されます。本人が税額控除の恩恵を受けた拠出金と運用収益には高い税率の雑所得課税が適用されるため、実際に手元に残るお金が大幅に減少します。例えば、会社員である朴さんが急にお金が必要という理由でIRP口座を解約し、一時金として全額受け取ったところ、予想以上に多くの税金が差し引かれ、大きく後悔したという事例があります。会社が支払った退職金本来の金額には元の退職所得税がそのまま課税され、本人が拠出した金額と利息には雑所得課税がかかるという構造を正確に理解しておく必要があります。したがって、特別な理由がない限り、IRP口座は退職後も維持することが、税金の面では絶対に有利です。IRP口座を中途解約すると、税額控除を受けた拠出金と運用収益に対して高い税率の雑所得課税が課されます。口座内の資金の性質によって課される税金が異なるため、一時金受領よりも年金受領の方が有利です。
口座を中途解約したり一時金で引き出したりすると、雑所得課税の負担が大きくなる可能性があるため注意が必要です。
4. 勤続年数控除と還付申請方法
退職金税金を減らすためにまず確認すべき制度が勤続年数控除であり、勤務期間が長いほど控除額が大きくなります。過去には退職金に対する税金は今よりもはるかに重かったものの、政府は長期勤続者を優遇し、退職資金を厚く保護するために控除制度を継続的に整備してきました。もし会社が税金の申告と納付の過程で控除項目を漏らしていたり、本人の勤続期間が誤って計算されていたりする場合、後で更正請求を通じて税金の還付を受けることができます。例えば、転職時に前職と現職の退職金を合算して精算すべきところ、会社がこれを漏らして税金を過大に納めていた会社員が還付を受けた事例があります。国税庁の홈택ス(HomeTax)ウェブサイト 접속すれば、過去の退職所得内訳と納付した税金を詳細に照会できるので、しっかり確認することをお勧めします。税務署に直接足を運ぶことなく、オンラインで簡単に更正請求を進めることができるため、過大納付された税金がある場合は積極的に還付を申請すべきです。自分の権利を自ら守らなければ、惜しい税金を無駄に失う可能性があるため、退職後も数年間は関連書類を大切に保管しておく必要があります。勤続年数控除制度を活用すれば、勤務期間に比例して税金を大幅に減らすことができ、漏れがあった場合は還付を受けることができます。国税庁のウェブサイトを通じて納付税額を照会し、更正請求を行うことで、過大納付された金額を還付してもらうことができます。
勤続年数控除の適用状況を徹底的に確認し、誤って納付した税金は更正請求を通じて還付を受ける必要があります。
5. 金額帯別の実際の受領額シミュレーション
退職金が1,000万ウォン、3,000万ウォン、5,000万ウォンの場合、実際に口座に入ってくる金額は個人の勤続年数と受領方法によって大きな差が出ます。例えば、勤続年数が5年の会社員が退職金として1,000万ウォンを受け取った場合、普通口座で直接受け取ると少額の退職所得税が発生しますが、IRP口座に振替えると税金は発生しません。一方、勤続年数が10年で退職金が3,000万ウォンの会社員が一時金で受け取ると、相当な水準の退職所得税が源泉徴収され、実際の受領額が2,000万ウォン台中盤まで落ち込む可能性があります。5,000万ウォン以上のまとまった金額を受け取る場合、税金の割合がさらに大きくなるため、税金削減戦略をどう立てるかによって最終的な資産規模が目に見えて変わります。会社員である崔さんは、5,000万ウォンの退職金をすぐに引き出さず、年金口座に入れて数年かけて分割して引き出すことで、数十万ウォン以上の税金を節約することができました。このように、金額帯別に適用される実効税率を事前に計算し、自分に最も有利な受領方法を選択することが、退職後の資産形成の核心です。周りの噂話に頼るのではなく、自分の正確な勤続期間と退職金の規模に合ったシミュレーションを行うべきです。退職金の規模が大きくなるほど税金の占める割合が高くなるため、金額帯別の実効税率を事前に把握することが重要です。年金口座への振替と分割受領を活用することで、実際に手元に残るまとまった金額の規模を守ることができます。
退職金の規模と勤続年数に応じた実際の受領額を事前にシミュレーションし、最適な受領方法を決定すべきです。
6. 成功した退職生活のための退職金節税戦略
退職金税金を賢く管理することは、単に税金を節約するだけでなく、豊かな老後資産を完成させるための最も確実な第一歩です。会社を離れる瞬間に与えられるまとまったお金は、人生の新しい幕開けを準備するための貴重な資本であり、税金として漏れ出る部分を最大限に防ぐ必要があります。今後の税法改正の動向や金融市場の変化を注視しながら、IRP口座と年金貯蓄口座を有機的に活用する戦略を立てるべきです。今すぐ目の前の現金が急だからといって、安易に口座を解約するのではなく、退職後のキャッシュフローをデザインするという姿勢が必要です。専門家の助けを借りたり、関連する金融情報を継続的に学習したりして、税金の負担を避け、節税メリットを十分に享受する知恵を働かせてみてください。皆さんの貴重な汗の結晶である退職金が、税金として無駄に消えないように、今日から少しずつ口座を確認し、未来の準備をしてください。退職金税金の管理は、成功した老後資産形成のための必須要素であり、継続的な学習と口座の確認が伴わなければなりません。賢い節税戦略を通じて、退職後の安定したキャッシュフローを作り上げていくことができます。
退職金税金を徹底的に管理し、年金口座を維持することが、成功した退職生活の核心です。
よくある質問
=