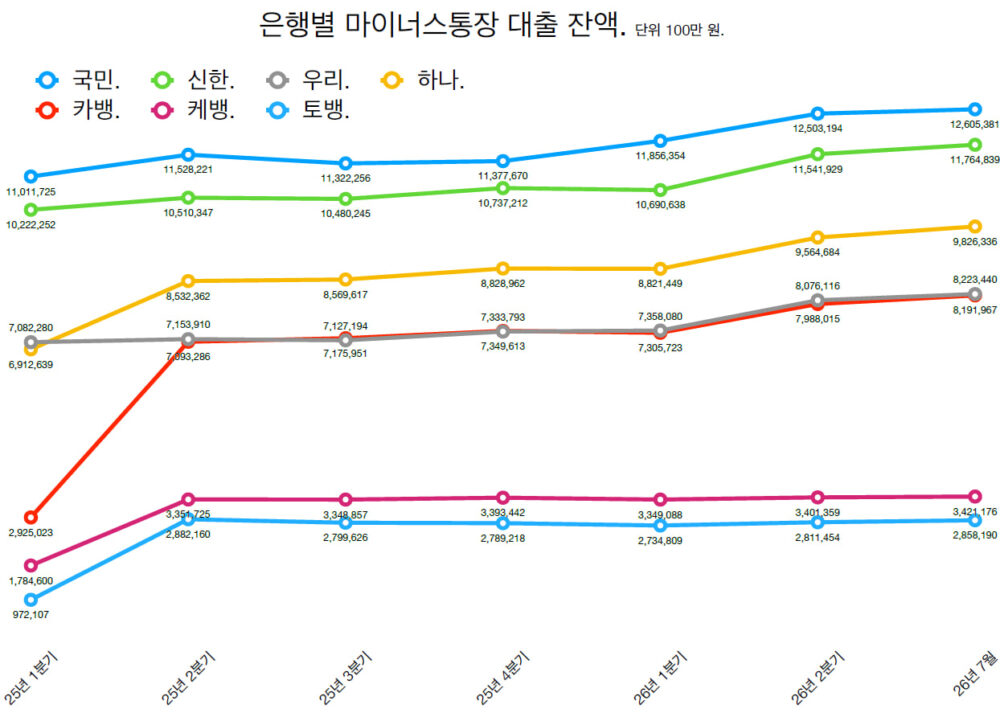
国内銀行のマイナス通帳(オーバーDraft口座)貸出残高は、今年に入って7月末までに6兆ウォン以上急増し、実に70兆ウォン目前まで迫っています。国会政治委員会の国民の力、朴成勲議員が金融監督院から提出を受けた関連資料によると、市中銀行のマイナス通帳貸出総額は昨年末の63兆ウォン台から最近69兆7,283億ウォンまで大きく膨らみました。これは単に銀行が設定した限度額ではなく、普通の市民やサラリーマンが実際に引き出して使った本当の借金規模を意味します。口座数自体は昨年末と比べてほとんど増えていないにもかかわらず、借りて使った金額の規模だけが約10%近く急騰したのです。急激な物価上昇と景気後退の中で、生活費を賄うために限界状況に追い込まれた家計の素顔をそのまま示しています。この記事では、マイナス通帳残高がなぜこれほど爆発的に増えたのか、具体的な数値と背景を一つ一つ詳しく見ていきます。
=
銀行系マイナス通帳70兆ウォンに迫る、貸出残高急増の理由
1. マイナス通帳70兆ウォンに迫る衝撃的な実態
今年7月末時点の国内銀行のマイナス通帳残高は69兆7,283億ウォンを記録し、70兆ウォン時代を目前にしています。昨年末と比較すると、わずか数ヶ月で6兆874億ウォンという巨額が追加で貸出実行されたことになります。割合に換算すると約9.6%に達する急激な増加率で、家計の資金源がいかに枯渇しているかがうかがえます。かつては緊急予備金として軽く開設しておいたり、スーパーでの買い物や少額決済用に活用していたものが、今では主力の資金源となっています。毎月入る給料だけでは高騰する食料品代や公共料金を賄えず、借金をして使う人々が急増したのです。周囲の同僚や近所の人々の中にも、マイナス通帳の限度額をフルに使っていない人は稀だという話が出るほどです。銀行窓口やモバイルアプリを通じて追加で借金をする人々が絶えず増加し、金融業界全体が緊張しています。専門家は、このペースが続けばまもなくマイナス通帳残高が70兆ウォンを軽々と突破すると予測しています。
今年、銀行系のマイナス通帳残高が約7兆ウォン増加し、70兆ウォン突破を目前にしています。
2. 口座数はそのままなのに借金だけ増えた奇怪な現象
今回の統計で最も注目すべき点は、マイナス通帳の総口座数の変化と貸出残高の増加速度の間の大きな乖離です。昨年末時点で約486万口座だったマイナス通帳口座数は、今年7月末時点で約489万口座を記録し、約2万4千口座しか増えていません。割合で言えば0.5%にも届かない微増で、事実上新規口座開設数は停滞しています。新しい借金人が爆発的に増えたのではなく、すでに口座を持っていた人々が限度額いっぱいまでお金を引き出して使ったことを意味します。実際、解約されていない有効口座を基準に計算すると、1口座あたりの貸出残高は昨年末の1,307万ウォンから今年7月末の1,425万ウォンまで急上昇しました。1通帳あたり平均で100万ウォン以上の借金が数ヶ月で追加で積み上がったのです。これは、これまで設定していた緊急予備金の限度額を残さず、底まで掘り出して生活費やカード代金決済に使用したことを裏付けています。口座数は停滞しているのに、中身が空っぽになった通帳だけが増える現象は、家計の実質所得がそれだけ底を打ったという警告音です。
新規口座開設はほとんどなかったものの、既存の通帳からの借入額が増え、1口座あたりの平均負債が1,400万ウォンを超えました。
3. 給料は変わらないのに、なぜ借金を増やすしかないのか
庶民やサラリーマンがマイナス通帳を容赦なく使い切っている主な理由は、終わりの見えない物価上昇と実質所得の停滞です。毎日訪れる近所のスーパーや大型マートの果物、野菜、肉の価格は、財布を開くのが怖いくらい高騰しました。外食をしようとしても、サラリーマンの昼食代平均が1万ウォンを大きく超えているため、給料日後にはすぐに口座が空っぽになります。さらに家賃や管理費、公共交通機関運賃、公共料金まで相次いで値上げされ、家計の固定支出負担は雪だるま式に膨らみました。定期的に振り込まれる給料は増えた物価に追いつけず、キャッシュフローに大きな穴が開くのは当然です。結局、不足した生活費を埋めるために、最も簡単に借金が可能なマイナス通帳に手を伸ばさざるを得ない状況になっています。周囲の自営業をしている知人も、客足が途絶えて直ちに店賃を払うためにマイナス通帳を開設したと言ったり、サラリーマンも急な親の医療費のために限度額いっぱいまで借りたと訴えています。
高騰する物価と停滞した所得の中で、増えた固定支出を賄えず、生活費名目の借入が急増しました。
4. 金利負担が重なる中에서도借金を断ち切れない理由
問題は、マイナス通帳の借入を利用する際に負担しなければならない利息コストも、過去に比べて決して軽くないという点です。基準金利引き下げの期待感が上下していますが、市中銀行が適用する実際の貸出金利は依然として高い水準を維持しています。マイナス通帳は一般的な信用貸出よりも金利がやや高く設定される場合が多く、利息の爆弾に見舞われがちです。毎月口座から自動で引き落とされる利息の金額だけで数十万ウォンに達し、家計の息の詰まりをさらに強めています。それでも、今日すぐに払わなければならないカード代や公共料金、子供の塾代を決済するために、泣く泣く高金利の借金を維持しています。利息を返済するために別の借金を探すといういわゆる悪循環の罠に陥った庶民が周囲に数多くいます。借金で借金を防ぐ危うい綱渡りが続く中、いつ家計債務の爆弾が破裂するかわからないという懸念の声が高まっています。
依然として高い貸出金利にもかかわらず、直近の生計維持と決済代金を防ぐために高金利負債を抱えています。
5. 家計債務管理の非常事態と今後の経済見通し
銀行系のマイナス通帳残高が70兆ウォンに迫る中、金融当局と経済専門家は一斉に警告音を鳴らしています。家計債務の規模が全体の経済規模に対して大きすぎると、国家経済全体の消費余力を低下させる主犯になります。借金を返済するために使えるお金がなくなり、市民が財布を閉じてしまうため、自営業者や中小企業の売上も同時に下落し、不況の沼に陥ります。政府と金融機関は家計貸出の増加を抑えるために様々な規制案を検討していますが、庶民の生計型貸出を無条件に止めにくい状況です。雇用が不安定で、所得改善の兆しが見えない限り、マイナス通帳残高は当面減少するよりも、維持されたりさらに増えたりする可能性が高いです。個人としても、無分別な信用貸出の延長を警戒し、不要な支出を大胆に削減する知恵が切実に求められる時期です。
マイナス通帳の急増は、国家経済と家計の健全性双方に赤信号を点灯させ、徹底的な管理の緊急性を示しています。
6. 賢い資金管理と今後の対策
マイナス通帳は、必要な時にいつでも取り出せるという利便性から、麻薬のような誘惑として襲いかかりやすいものです。しかし、元本を返済せずに利息だけ払っていると、いつの間にか膨らんだ借金の山に押しつぶされ、家計破産という崖っぷちに追い込まれる可能性があります。まず、自分の収入と支出内訳を綿密にチェックし、不要なサブスクリプションサービスや外食費から大胆に整理すべきです。マイナス通帳の限度額を段階的に減らしたり、余裕資金が生じるたびに随時元本を返済して利息負担を軽減する努力が必要です。周囲の経済ニュースや政策支援貸出情報を定期的に確認し、高金利負債を低金利に乗り換える機会を逃さないようにしなければなりません。今のような厳しい経済時期こそ、徹底した予算計画を立て、無理な借金を遠ざける姿勢が、自分の資産を守る唯一の道です。今日からでも、自分の口座残高と貸出状況を冷静に把握し、非常計画を立てることを強くお勧めします。
不要な支出を削減し、マイナス通帳の元本を少しずつ返済することで、家計債務リスクを徹底的に管理すべきです。
よくある質問
=