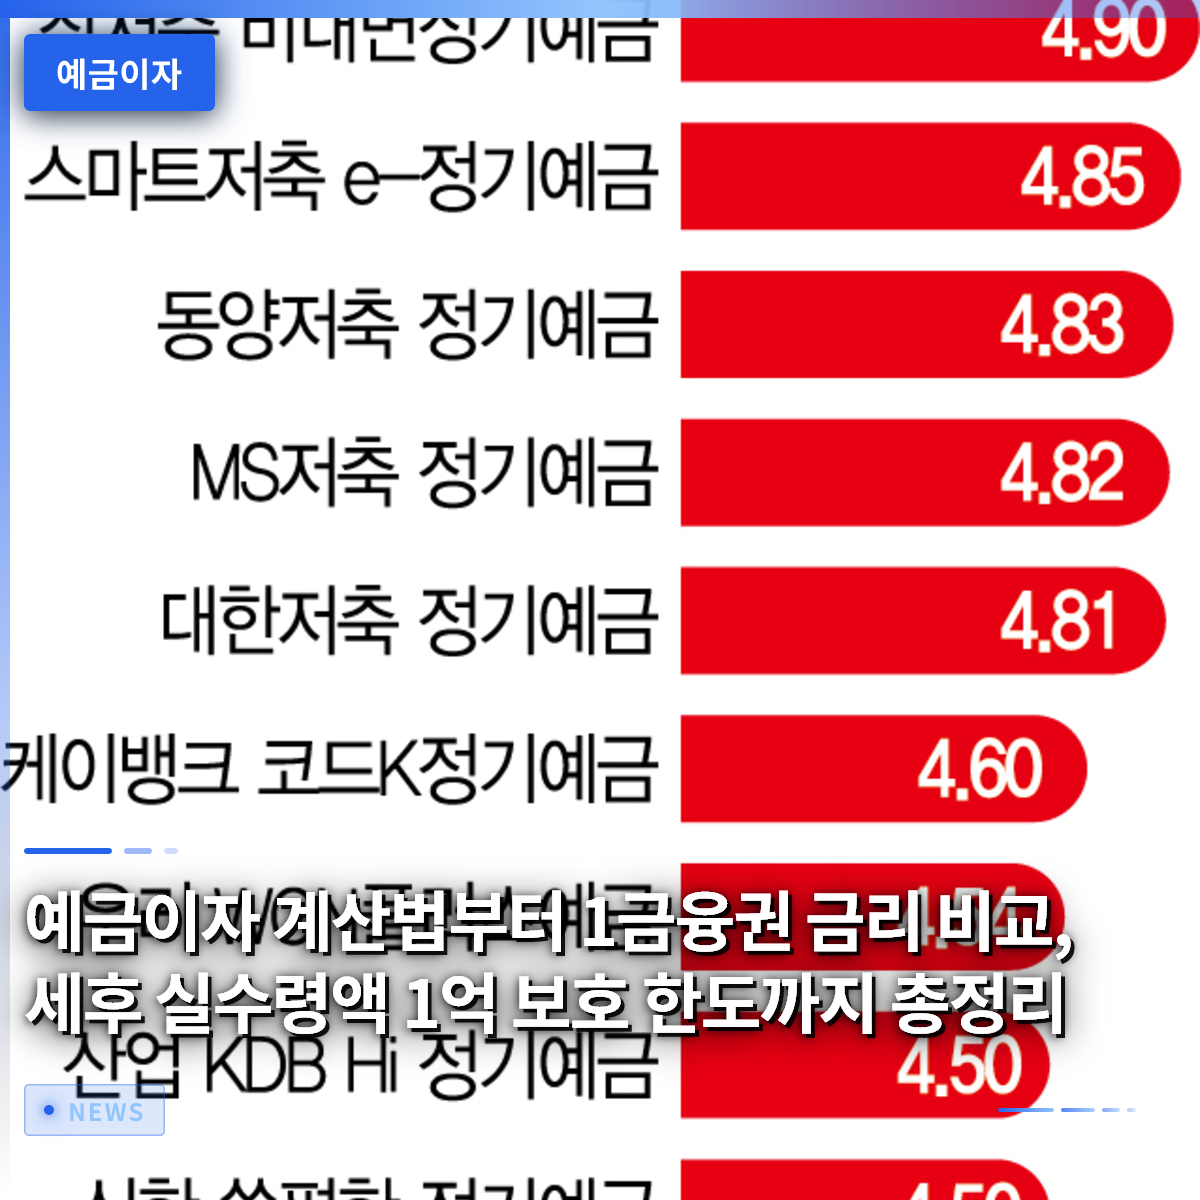
銀行の預金に資金を預ける際は、表面的な金利だけに頼らず、実際に口座に反映される税引き後の実受取額を正確に計算する必要があります。最近のように資産運用の収益率格差が広がっている時期には、安全な資産管理と並んで、正確な利息の計算方法を知ることが何よりも重要です。例えば、年利3パーセントだからといって元本全体にその利回りがそのまま適用されるわけではなく、利息所得税と地方所得税が控除された金額が支払われるためです。大手5銀行の基本金利の平均が低い水準を記録している状況において、税制優遇措置を活用する戦略も不可欠です。この記事では、預金者保護法の適用範囲から税引き後利息の計算方法、そして効率的な貯蓄戦略まで、分かりやすく解説します。
=
預金利息の計算方法から第1金融圏の金利比較、税引き後実受取額1億ウォンの保護限度まで総まとめ
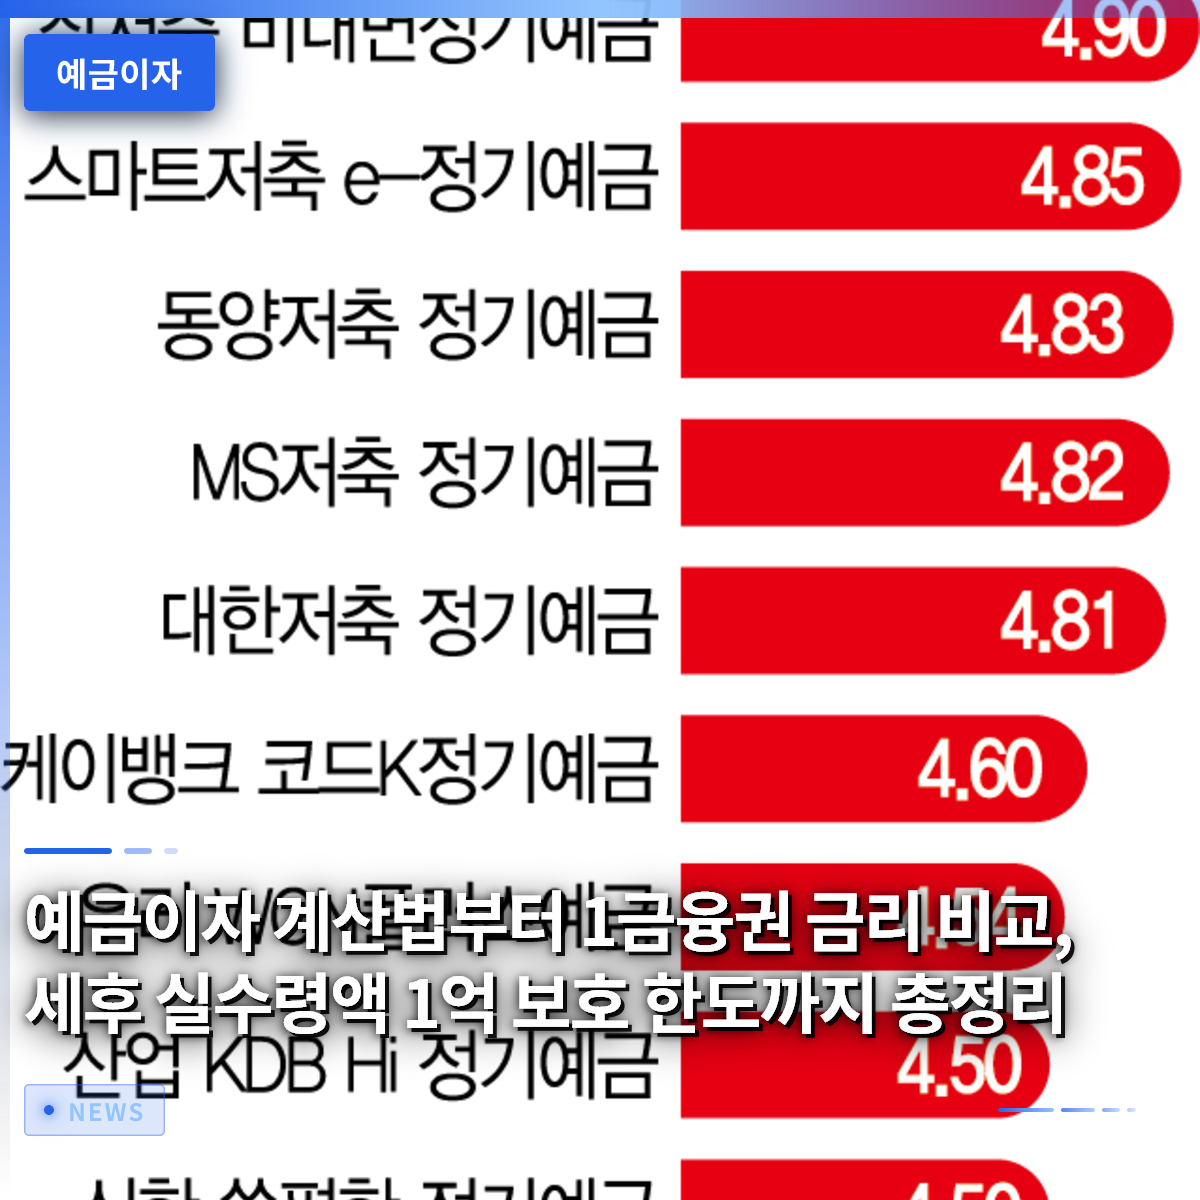
1. 預金利息計算の真実と税引き後実受取額

銀行が提示する年利は、税金を差し引く前の税引前金利であるため、実際に自分の口座に入ってくるお金はそれより少なくなります。例えば、年利3パーセントの定期預金に1,000万ウォンを1年間預けた場合、単純計算では30万ウォンの利息が発生するはずです。しかし、大韓民国の国民であれば誰でも利息収入に対して15.4パーセントの源泉徴収税を課せられます。これは利息所得税14パーセントと地方所得税1.4パーセントを合わせた数値であり、実際に手元に残るお金は約25万3,000ウォン程度に減少します。このような税金控除の仕組みを事前に知っておくことで、予算計画を立てる際に予期せぬ誤差を減らすことができます。したがって、積立預金に加入したりまとまった金額を預けたりする際は、常に税引き後利息額を基準に収益率を判断する習慣をつける必要があります。国税庁が告示した源泉徴収基準や利息収入に関する案内指針によると、金融商品の種類によって税金の適用方法が多少異なる場合があります。特に相互金融組合などを利用する際は、非課税または低税率課税の恩恵を受けられる組合員加入条件を慎重に確認することが有利です。一般課税口座と税制優遇口座の実受取額の差は、時間が経つにつれて無視できない資産増殖の変数として作用します。周囲の知人の噂だけを信じて加入するのではなく、商品説明書に記載された正確な利息計算式を自ら検証する姿勢が必要です。銀行の窓口スタッフに税引き後実受取額を直接計算してもらうよう依頼すれば、親切に案内してもらえます。
税引前金利3パーセントは、源泉徴収税率15.4パーセントを差し引いて計算しなければ、実際の受取額を正確に把握できません。
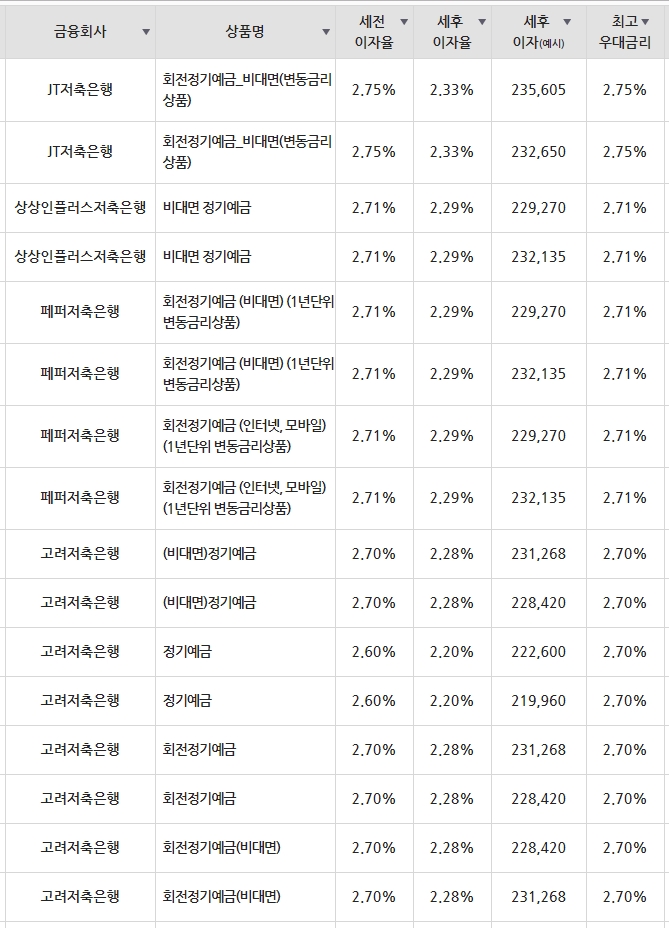
2. 第1金融圏と第2金融圏の定期預金金利比較
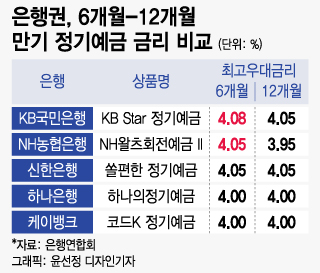
市中の第1金融圏銀行と貯蓄銀行などの第2金融圏金融機関は、預金金利に目立った差を見せています。安定性を最優先とする人は主に市中銀行を訪れますが、少しでも高い利息を求める人は貯蓄銀行の特販商品に目を向けます。例えば、同じ時期に第1金融圏の基本預金金利が年利2パーセント後半を記録している場合、一部の貯蓄銀行は年利3パーセント後半から4パーセント台の商品を発売することもあります。同じ1億ウォンを預けても、1パーセントの差は1年後に数十万ウォンの利息差に直結するため、慎重な比較が必須です。ただし、貯蓄銀行は支店のアクセス性が低かったり、モバイルアプリの使い方が慣れない場合があるため、自分の金融利便性も同時に考慮する必要があります。名前が似ている商品でも、加入条件や優遇金利の適用有無によって、実際に適用される利回りは天と地ほど異なります。インターネットを通じて全国のすべての預金商品を一目で比較できる金融監督院消費者ポータルや各種比較プラットフォームを活用すると便利です。加入期間を6ヶ月にするか、1年または2年に設定するかによって、金利優遇の幅が大きく変わります。中途解約時に約定利息を放棄して、わずかな低い利回りしか受け取れない事態を防ぐには、自分の資金必要時期を正確に予測する必要があります。まとまった資金が拘束される期間中に生活費に支障が出ないかシミュレーションを経た上で、預金商品を選ぶ知恵が必要です。
第1金融圏と第2金融圏は金利と安定性に差があるため、自分の資金の性質に合わせて選択すべきです。
3. 預金者保護法1億ウォン限度のすべて
金融機関が営業停止や破産などの危機に直面した際に、元本と利息を合わせて1人当たり最高1億ウォンまで保護してくれる制度が、まさに預金者保護法です。過去には保護限度が5,000万ウォンでしたが、金融環境の変化に合わせて限度額が引き上げられ、より安心して貯蓄できるようになりました。重要な点は、元本だけでなく発生した利息も含めて合計1億ウォンを算定するという事実です。例えば、ある銀行に正確に1億ウォンを預けて利息が付くようになると、その利息部分は保護限度を超える可能性があるため注意が必要です。安全に完全な保護を受けたい場合は、元本自体を9,000万ウォン台の半ばに調整するか、利息発生分を事前に計算して分散預金する戦略が賢明です。同じ金融会社であっても法人が違ったり支店が違ったりする場合、それぞれに保護限度が適用されるのか混乱している人が非常に多いです。結論から述べると、同じ金融会社の本店傘下にある複数の口座は、すべての金額を合算して1億ウォンの限度が適用されます。したがって、一つの銀行に1億ウォンの定期預金を複数に分けて加入しても、預金者保護限度が増えるわけではないことを心に留めておく必要があります。分散投資の真の意味を活かすには、互いに異なる金融機関や全く無関係な複数の貯蓄銀行に分けて預けることが正解です。万一の事態に備えて自分の資産を安全に分散する習慣は、生涯の資産管理において最も基本的な安全装置です。
預金者保護限度の1億ウォンは元本と利息を合算した金額であるため、超過分に対する分散預金が必要です。
4. 満期前解約と中途解約金利の秘密
急に資金が必要になる状況が生じて、預金の満期を迎える前に中途解約した場合、想像以下の少ない利息を受け取ることになります。銀行との約束を破ったため、これまで蓄積された約定利息は消え、非常に低い中途解約金利が適用されます。例えば、年利4パーセントの1年満期預金を11ヶ月間しっかり維持した後、満期1ヶ月前に解約すると、0.1パーセント程度の利息しか手に入らない可能性があります。このような不利益を避けるための良い方法の一つは、まとまった資金を複数の細分化された口座に分けて加入するいわゆる「分割預金戦略」です。全額を一つの口座に入れる代わりに、3,000万ウォン、3,000万ウォン、4,000万ウォン単位に分けて加入すれば、急な資金が必要な時に該当する口座の一つだけ解約すれば済みます。一部の市中銀行や貯蓄銀行では、中途解約金利の代わりに預金担保融資制度を利用できる道を開いています。預金担保融資は、自分が加入した預金残高の一定割合の範囲内で、預金を解約せずに借り入れできる便利なシステムです。融資利息は自分が受ける預金金利よりわずかに高いですが、中途解約による利息損失に比べればはるかに経済的かもしれません。また、急な出費を解消した後、融資の元利を迅速に返済すれば、当初約束した満期利息をそのまま受け取れるという利点もあります。契約を締結する前に、商品説明書の中途解約条項と担保融資の可能性を必ず確認する細やかさを発揮してみてください。
中途解約時の利息損失が大きいため、金額を分散するか預金担保融資制度を活用することが有利です。
5. 支払命令と消滅時効、眠っている預金の探し方
長年忘れていた休眠預金や、満期が過ぎて引き出しに行かなかった隠れたお金を探すことは、思っているより難しい資産運用プロセスではありません。金融圏で眠っている財産は、定められた消滅時効が過ぎると国家や庶民金融振興院に帰属する可能性があるため、定期的に照会する必要があります。一般的に、預金や債権関連の権利は確定後一定期間が過ぎると時効が完成するため、放置すると貴重な資産を失います。実務では、法的な手続きを通じて債権差押えや取立命令などを進めたり、消滅時効を延長する措置を講じて、自分の権利を守らなければなりません。国家が運営する統合照会サービスを活用すれば、自分の名義で隠れているすべての金融資産を数分で確認できます。財布の中や引き出しの隅に放り込まれていた古い通帳を見つけたら、絶対に捨てずに、近くの営業店を訪れたりモバイルアプリで照会してみてください。長期間取引がなかった休眠口座でも、本人確認手続きを経れば、それまでの利息を含む残高をそのまま受け取ることができます。稀に差押えや支払命令が掛かっている特殊な状況では、法的な手続きを経て解除条件を満たさないと、通常の引き出しはできません。資産管理の始まりは、新しいお金を稼ぐことだけでなく、すでに自分の名義で存在しているが忘れていたお金を探し出すことから始まります。今日すぐにスマートフォンを起動して、隠れた預金探しサービスを通じて眠っている自分のお金を起こしてみるのはどうでしょうか。
休眠預金は消滅時効が過ぎる前に統合照会サービスを通じて探さなければ、貴重な資産を守れません。
6. 成功する資産管理のための預金活用戦略
金利が上下する変動の大きい経済状況の中でも、定期預金は依然として元本を守ってくれる最も確実で頼もしい砦です。高リスク資産だけに目を向けるのではなく、安全な預金を資産ポートフォリオの基本的な骨組みとすることで、心理的な安定感を維持できます。例えば、全投資資金の一定割合を安全な預金に拘束し、残りの余裕資金で多様な金融商品に挑戦する方式が望ましいです。今年株式市場や特定の指数型商品が高い収益率を記録したというニュースに触れても、無批判に流されないバランスの取れた視点が必要です。自分の投資傾向と耐えられるリスク範囲を冷静に把握した上で、資金配分戦略を立てなければ、失敗を防ぐことはできません。これから訪れる金利変化の時期に備えて、預金の満期を多様に分散する階段法を積極的に実践してみてください。3ヶ月、6ヶ月、1年単位で満期が来るように口座に分けて加入すれば、金利が上昇した際に柔軟に対処できます。毎月定期的にまとまった資金の満期を迎える際に発生する元本と利息を再投資する楽しみも味わえ、キャッシュフローも円滑になります。銀行利息は小さく見えますが、インフレ防御と資産の基礎体力を鍛えるにおいて、代替不可能な貴重な役割を担っています。今日学んだ税引き後利息の計算方法と預金者保護限度を基盤に、より賢く安全な貯蓄生活を始められることを願います。
預金満期の分散戦略と徹底した税引き後利息計算を通じて、安定した資産管理システムを構築すべきです。
よくある質問
=