効果的にまとまったお金を貯めたいなら、基本金利だけでなく、自分で確保できる優遇金利の項目まで細かく検討することが何よりも重要です。最近では、単純な貯蓄を超えて、歩行や禁煙などの健康管理習慣を実践するだけで高い利子を上乗せしてくれる特別販売商品が大きな人気を博しています。例えば、毎日の通勤通学で1万歩以上歩くことや禁煙誓約を守ることだけで、通常の商品よりもはるかに有利な条件が適用される場合があります。誰かがおすすめする商品に無条件で加入するのではなく、自分の生活パターンに合わせて最も得になる金融商品を選ぶ知恵が必要です。この記事では、銀行別の金利比較方法から隠れた特典を見つける具体的なコツまで、分かりやすく整理してご紹介します。変動が大きい今の時期に、どのように貯蓄計画を立てれば損をしないのか、これから一つずつ見ていきましょう。
=
高利子定期積立の比較と最高年6%の特別販売商品を見つけるコツ
1. 基本金利と優遇金利を綿密に比較する方法
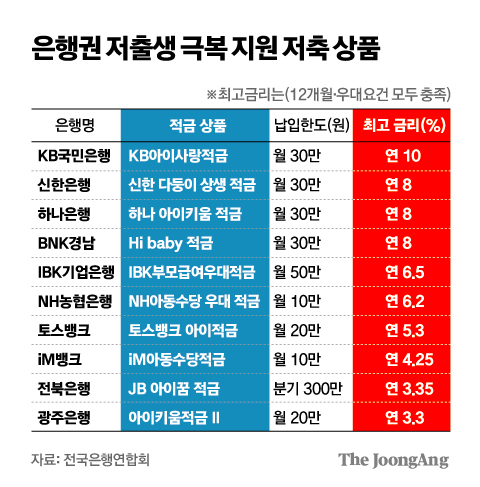
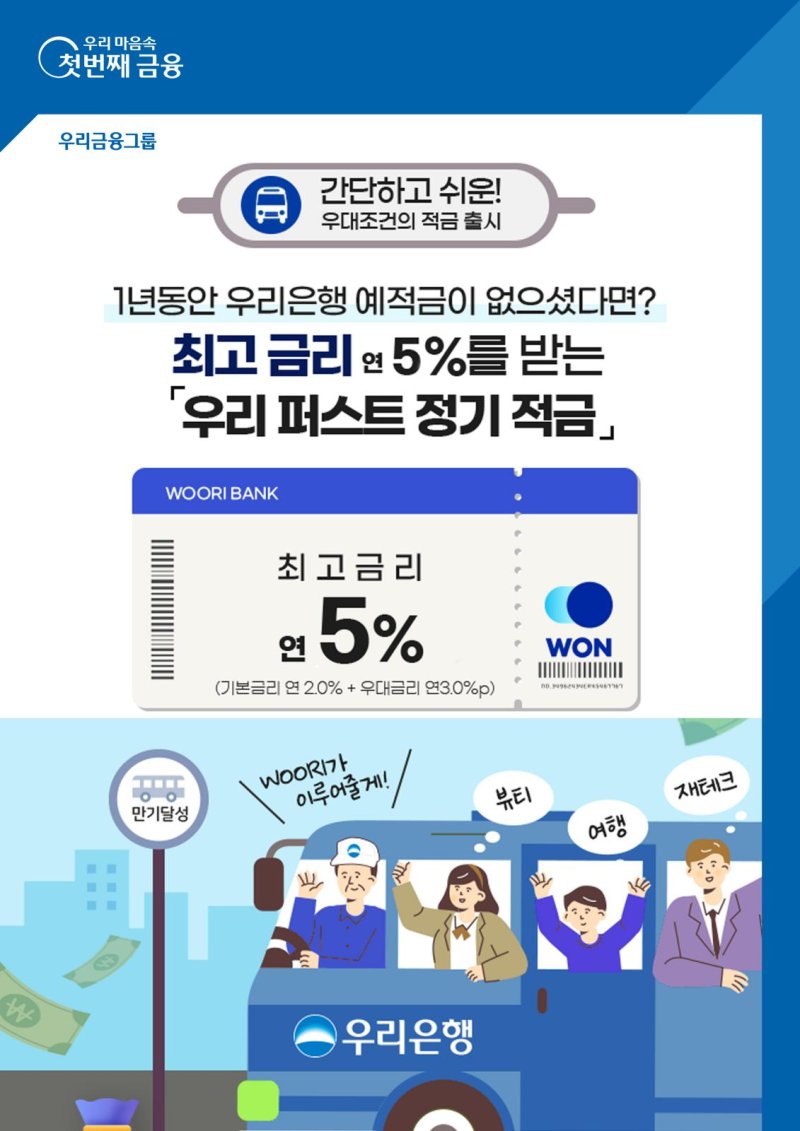
多くの人が、銀行の窓口やモバイル画面に大きく書かれた最高金利だけを見て加入し、実際にははるかに少ない利子を受け取って失望することがあります。銀行が掲げている華やかな広告文句の裏には、厳しい条件が隠れている場合が多いため、徹底的な分析が必要です。定期積立の金利を比較する際は、必ずまず基本金利を確認し、自分が現実的に達成できる優遇金利の条件が何かを吟味すべきです。給与振込や自動振替、マーケティング同意などの基本条件を満たすのが難しい場合、実際に適用される金利は目に見えて低くなる可能性があります。したがって、毎月誠実に貯蓄する金額に対して、最終的に手元に入る利子がいくらになるかを正確に計算する習慣を身につける必要があります。周囲の人の推薦だけに頼らず、自分の金融取引傾向に合わせて綿密に比較するプロセスが、成功した貯蓄の出発点です。モバイル画面で目にする高い数字の多くは、複数の厳しい付帯取引条件をすべて満たした場合にのみ付与される最高金利であることが多いです。メインバンクだからといって無条件で加入するのではなく、複数の金融機関の条件を並べて比較する努力が必ず伴わなければなりません。特に月々の積立限度額や加入期間によって適用される利率が変わる可能性があるため、細則を丁寧に読むことが望ましいです。複雑な計算が難しい場合は、銀行別の金利比較サイトを利用して一目で数値を比較するのも非常に優れた方法です。些細な差に見えても、1年後に返ってくる利子金額は思っている以上に大きく開く可能性があるため、最初のステップを慎重に踏み出す必要があります。
定期積立の金利を比較する際は、広告内の最高金利ではなく、自分が実際に達成できる基本金利と優遇金利を綿密に検討すべきです。
2. 健康管理をして利子も増やすユニークな定期積立商品
最近の金融業界では、単にお金を預けることを超えて、顧客の健康的な生活習慣を促するユニークな商品が大きな注目を集めています。代表的な例として、歩数カウントや禁煙誓約などの日常生活での実践課題を完了すると、高い優遇金利を上乗せしてくれる方式が活発に運営されています。実際に、ある信用金庫が発表した特定の定期積立は、禁煙と環境保護の誓約に参加すると最高年6%に達する破格の金利を提供し、大きな反響を呼びました。この商品は枠がすべて埋まって販売が終了したものの、顧客の熱い支持を受けて限定数量で再発売されることもありました。毎日歩く運動をスマホアプリで認証し、普段から実践していた環境保護活動を誓約するだけで、預金・積立の利子がぐっと上がる計算になります。お金も貯めて健康も気遣えるこうした商品は、一石二鳥の効果を享受しながら、忙しい現代人に新鮮な貯蓄の楽しみを提供しています。こうした健康増進型の金融商品は、従来の堅苦しい貯蓄方式から脱却し、日常の中の小さな楽しみと達成感を同時に与えるという利点があります。通勤通学で少し多く歩いたり、普段からやめようと思っていた禁煙を実践したりするだけで、銀行から金利特典を受け取ることができます。金融会社にとっても、顧客の健康はリスク管理に直結するため、双方にとって有益な構造と言えるでしょう。ただし、こうした特別販売商品は通常、販売期間や加入枠が厳格に制限されているため、発売情報を素早くキャッチすることが有利です。普段よく利用するモバイル金融アプリの通知設定をオンにしておいたり、関連ニュースをこまめにチェックしたりする勤勉さが求められます。
歩行や禁煙などの健康管理習慣を実践すると、最高年6%の高い利子をもたらすユニークな特別販売商品が大きな人気を博しています。
3. 金利上昇時に1年満期ではなく短期積立を活用する戦略
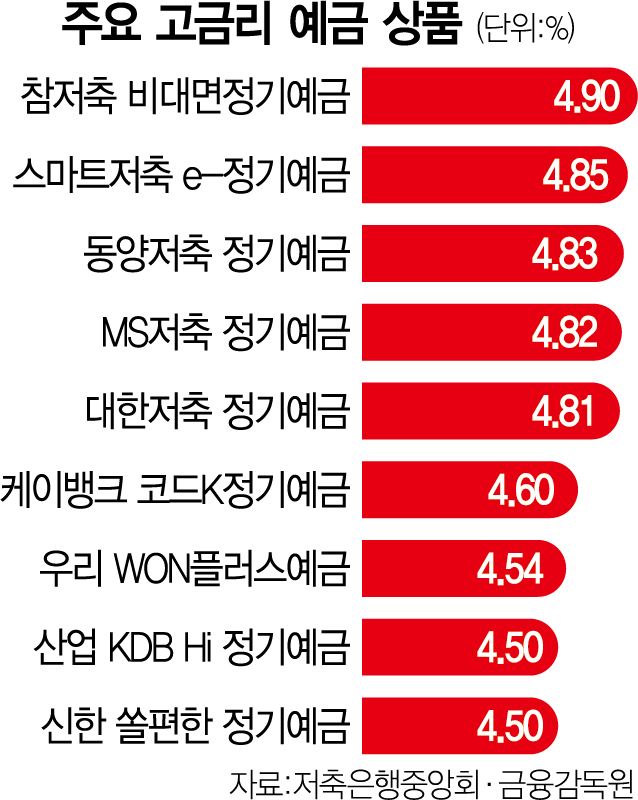
市場全体の金利が上昇している時期には、無条件で1年以上の長い期間お金を拘束することが必ずしも賢明な選択とは限りません。数ヶ月後に今のよりはるかに魅力的な金利を提供する新しい商品が 출시されても、すでに加入した長期商品を解約するのは惜しいという状況が生じます。中途解約をすると、これまで積み重ねてきた利子が大きく減額されるため、泣く泣く満期まで待つという苦い経験をすることになります。したがって、金利が上昇傾向にあるときは、3ヶ月や6ヶ月単位の短期積立商品を活用して柔軟に対応する戦略の方がはるかに賢明です。短い期間でまとまったお金をしっかり貯め、満期が来るたびに市場状況を確認し、より高い金利を提供する場所に移行するのです。これにより、資金が長期間拘束されるのを防ぎ、市場金利上昇の恩恵をそのまま享受できる柔軟性を確保できます。市場の金利変動の流れを読むのは複雑に見えますが、少し関心を払えば私たちの生活の中でも十分に感知できる部分です。物価が上がり、借入金利が動き出す時期には、預金・積立市場も上昇する流れに乗る傾向があります。この時期に無理に長期商品を選んで機会を逃すのではなく、短期商品を中心にポートフォリオを分散させる知恵が必要です。毎月入ってくる余裕資金を複数の短期口座に分けて預けておけば、急な資金必要時にも柔軟に対応できます。銀行窓口の店員の言葉だけを信じて安易に長い満期を選ぶのではなく、自分の資金運用計画に合わせて期間を細かく分ける練習をしてみてください。
金利が上昇している時期には、1年ものの長期商品ではなく、3ヶ月や6ヶ月単位の短期積立で柔軟に乗り換える戦略が有利です。
4. 預金と積立の違いと正しい金利比較法
銀行商品を初めて調べる社会人経験の浅い人が最もよく犯す間違いの一つは、預金金利と積立金利を単純に1対1で比較することです。すでに手元に数千万ウォンのまとまった資金がある場合は定期預金が有利ですが、毎月給与から一定額を切り出して貯蓄する場合は積立が答えです。定期預金は最初に預けた元金全体に対して満期まで約定された利子がそのまま付きますが、積立は毎月積立する金額ごとに預入期間が異なるためです。例えば、年4%の預金と年4%の積立では、実際の口座に蓄積される利子金額に大きな差が生じます。積立は最初の月に預けたお金だけが12ヶ月間利子が付き、最後の月に預けたお金はわずか1ヶ月分の利子しか付かない構造だからです。したがって、まとまった資金の運用と毎月の貯蓄は、そもそも目的と計算方法が全く異なることを正確に認識して比較に臨む必要があります。金融会社のウェブサイトや比較アプリを見回ると、預金金利が高く見え、積立金利は相対的に低く見えるため混乱するかもしれません。しかし、これは計算方法の違いから来る当然の結果であり、両商品の性質を混同して誤った選択をしないよう注意が必要です。すでに種銭を貯めている場合は預金商品を通じて安定して利子を確保し、毎月収入から一定額を貯蓄するなら積立を活用すべきです。時々、高い積立金利に惹かれて加入したものの、実際に受け取る額を見て驚く場合があるのは、まさにこうした計算方法を理解しなかったためです。金融商品の基本的な構造を理解すれば、銀行別の金利比較表を見る目がより鋭くなり、自分に合った優良商品が一目で分かるようになります。
すでに持っているまとまった資金を運用する場合は預金を、毎月貯蓄する場合は積立を選ぶべきで、両商品の利子計算方法は全く異なることを心に留めておく必要があります。
5. モバイル特別販売積立を簡単かつ素早く見つけるコツ
最近は、銀行の営業店に直接足を運ぶことなく、スマホアプリで数回のタップで特別販売積立に加入できる時代になりました。モバイル専用商品は店舗運営コストを節約できるため、通常の営業店窓口商品よりも金利が少し高いことが多いです。特に農協をはじめとする様々な金融機関は、モバイルアプリを通じて地域ごとの組合の金利を比較し、すぐに加入できるサービスを提供しています。地域の農協の場合、本店と支店ごとに適用される金利がわずかに異なる可能性があるため、よく調べれば隠れた宝を見つけられるかもしれません。モバイル特別販売商品は販売期間が短く、決められた数量が埋まるとすぐに販売が中止されるため、スピード感が何より重要です。普段から関心のある銀行のモバイルアプリ通知を設定しておき、特別販売の発売情報が聞こえたらすぐに加入手続きを進める勤勉さが求められます。営業店で列に並んで待つ必要がなく、家のソファに寝転びながらスマホで簡単に口座開設できる点は、デジタル金融時代の最大の恵みです。ただし、非対面での加入を行う際は、本人確認手続きや限度口座解除条件などの詳細な要件を事前に確認しておくと、スムーズに進みます。時々、加入申請を受け付けたからといってすぐに口座開設が確定するわけではなく、資格条件の審査を経る場合もあります。したがって、特別販売商品の締切間際にやっと接続するのではなく、余裕を持って事前に必要な書類や認証手段を準備しておくのが安全です。モバイル環境に慣れていない親世代でも、子供たちの助けを借りて数回練習すれば、誰でも簡単に高金利特別販売の主役になれます。
営業店を訪れずモバイルアプリを活用すれば、地域別の金利を比較し、限定販売の特別販売積立に素早く加入できます。
6. 成功した貯蓄生活のための今後の姿勢
今後の金融環境は刻々と変化し、金利も経済状況に合わせて上下を繰り返す見通しです。こうした不確実な時期こそ、一つの商品にすべての資金を集中させるのではなく、複数の口座に分散してリスクを減らす知恵が必要です。毎月 꾸준히貯蓄する習慣を維持しながら、市場の金利変化の傾向を注意深く観察する目を養うことが、富裕になる近道です。安易に他人が良しとする噂に流されるのではなく、自分の収入水準と支出計画にぴったり合う貯蓄ポートフォリオを組むべきです。今日学んだ基本金利と優遇金利の比較法、短期積立活用戦略、そしてモバイル特別販売を見つけるコツを積極的に実践してみてください。今すぐスマホをオンにして、自分が利用している銀行の金利状況を確認しながら、賢い資産管理を始めてみてはいかがでしょうか?小さな実践が積み重なり、将来は頼もしいまとまったお金となって皆さんの口座を満たしてくれるでしょう。変化する経済の流れの中で、私たちの貴重な資産を守り増やすことは、結局、絶え間ない関心と情報力にかかっています。金融市場の様々な変化に耳を傾け、他人より一歩早く動けば、必ず他人より多くの利子を確保できます。貯蓄は単なる数字の戦いではなく、自分の未来を準備する楽しい旅なので、焦らず継続することが重要です。今日知った有用な情報を周囲の家族や友人にも広く知らせ、一緒に賢い金融生活を楽しんでみてください。今後も充実した実用的な金融情報を基に、皆さんの財布をふっくらとさせてくれる様々なお話を続けてお届けします。小さな関心が大きなお金を呼ぶので、今日から自分の貯蓄習慣をもう一度点検し、爽やかに出発しましょう。
不確実な金融環境の中で、継続的な関心と分散貯蓄戦略を維持すれば、誰でも成功してまとまったお金を準備できます。
よくある質問
=