13年間、現在の楽しさだけに集中して使っていた40代の会社員が、遅くとも資産運用に参入し、約15億ウォンの純資産達成に成功しました。人生を楽しむ生き方をしながら貯蓄を遠ざけていた人でも、正しい方法に出会えば十分に資産を大きく増やせることを示す代表的な事例です。教育現場と研究機関で長く働いた後、現在は世界旅行を楽しみながら早期退職を満喫しているこの人の物語は、多くの人々に深い共感を与えます。途方に暮れていた資産形成から大金を蓄えるまでの過程を詳しく見ていきましょう。日常生活で見過ごしがちな資金管理の核心と具体的な実行方案を、この記事で徹底的に掘り下げてみます。他人がやっている方法に焦るのではなく、自分だけのペースで資産を育てていく知恵を共に学んでいただければ幸いです。
=
13年間のYOLO生活を経て投資を開始し、5000万ウォンから15億ウォンに育てた40代の秘訣
1. 13年間のYOLO生活と5000万ウォンの出発点
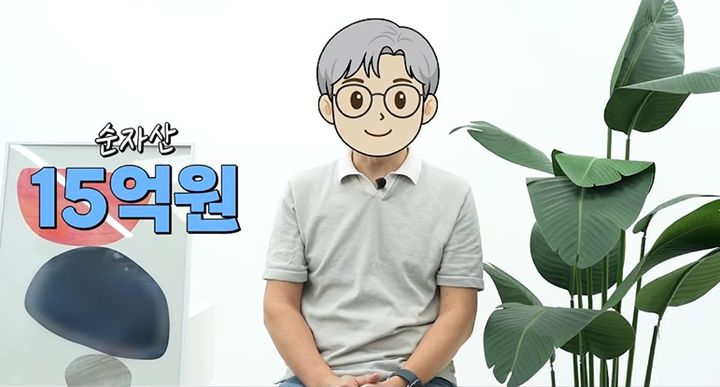
過ぎ去った時間の中で若さを満喫する生活に浸っていた会社員は、お金を貯めることには全く関心を示さなかった。周囲が未来のために準備しながらコツコツと貯蓄している間、彼/彼女は旅行や趣味活動に貴重な所得を惜しみなく注ぎ込んだ。そうして実に13年という歳月が流れ、口座に残った金額はわずか5000万ウォン程度に過ぎなかった。遅れて現実を直視した時の絶望感は言葉では言い表せないほど大きかったが、ただ座して待っているわけにはいかなかった。壮大な計画の代わりに、小さく些細な部分から支出を管理し、ようやく本格的な資産管理の第一歩を踏み出した。住居費を極端に節約するために、下宿を転々とするか、賃貸アパートやアパート型の宿泊施設を探す努力を惜しまなかった。目の前の華やかな生活を犠牲にする代わりに、未来のための堅固な基礎体力を鍛えることに全精力を注いだ。若い頃の思い出を得る代わりに、資産という実質的な武器を手にするための苦しい体質改善のプロセスだった。5000万ウォンという少なければ少なく、多ければ多い種銭を手にし、ついに本格的に市場の扉を叩くことになった。この時期の痛い反省と徹底した支出管理がなければ、今日の巨大な資産蓄積は決して起こらなかっただろう。
華やかな過去を振り返り、徹底した支出管理と住居費の節約を通じて5000万ウォンの種銭を準備したことが出発点となった。
2. 不動産の買い替えと住居安定化戦略
種銭を手にした後、最初に目を向けたのは私たちの生活の基本となる住居不動産の分野だった。最初は小さくボロい住居から始めたが、徐々に資産を増やしながらいわゆる「買い替え」方式を積極的に活用した。居住空間を安定的に確保すると同時に、不動産市場の上昇トレンドに乗って資産規模を飛躍的に拡大していった。家を単なる寝る場所としてだけでなく、最も強力な資産増殖手段として見る視点の変化があった。無理な借入を警戒しながらも、耐えられる範囲内で最も良い立地を探す知恵を発揮した。不動産価格の上下する波の中でも動じず、マイホーム購入を完遂したことは非常に重要な達成だった。安定的な住居が確保されると心理的な余裕が生まれ、それはすぐに他の投資先を見る目を開いてくれた。家賃で流出するお金を根本から遮断し、住居費を固定化することで、毎月追加的な貯蓄余力を確保することができた。不動産資産は時間が経つにつれて自然にインフレを防ぎ、頼もしい盾の役割を十分に果たした。住居の安定が支えられなければ、後に実現した様々な金融投資も不安定な揺れの中で失敗に終わっていただろう。
徹底した立地分析と段階的な買い替えを通じて住居の安定を実現し、資産規模を安定的に拡大した。
3. 米国株および指数連動商品の長期投資
本格的な金融資産増殖の核心武器は、間違いなく米国株式市場と主要指数を追跡する商品だった。個別銘柄を直接購入する方法と並んで、安定性の高い上場投資信託(ETF)商品を適切に組み合わせ、ポートフォリオを構築した。特に市場全体の成長に乗る方式を選択することで、毎日株価画面を眺めるストレスから解放された。短期的な値幅取りを狙うのではなく、右肩上がりの歴史的な流れを信じ、黙々と積立方式で数量を増やしていった。会社員生活と並行する忙しい日常の中でも、資金が確実に働くようにする構造を完璧に構築した 셈だ。国内に上場している海外株式商品と海外現地の直接投資を並行し、為替変動にも賢く対応する姿を見せた。周囲のノイズに動じず、原則を守りながら数年にわたり毎月一定額を機械的に購入する方式を貫いた。このような長期投資の習慣は、市場が暴落する危機的な状況でも、むしろ安価な価格で優良資産を拾う機会として機能した。長期間蓄積された投資資金は複利効果と相まって、雪だるまのように膨らむ驚くべき魔法を現実のものとして証明した。会社員として給与以外のもう一つの巨大な収入源を自律的に成長させるための最も決定的な秘訣だった。
S&P500やNASDAQ100など右肩上がりの指数連動商品に長期積立投資を実行し、複利効果を最大化した。
4. 配当とカバードコール商品によるキャッシュフロー創出
退職を決意した後の生活を支える最も重要な要素は、働かなくても口座に入ってくるキャッシュフローだった。単に資産の総額を増やすだけでなく、毎月生活費として使える配当金を受け取る構造を構築することに集中した。株価の変動性が小さくても高い分配金をもたらす様々なカバードコール商品をポートフォリオに積極的に組み入れた。仕事を辞めて世界旅行に出発できた秘訣も、毎月コツコツと入ってくるこうした配当収益のおかげで可能だった。資産が自ら働いて生活できる環境を作らなければ、真の意味での経済的独立を達成することはできない。老後にキャッシュフローが途絶えれば、どんなに不動産富豪であっても財布が閉ざされ、不幸な退職生活を迎えるしかない。これを防ぐために、定期的に配当を支払う資産の比率を絶えずチェックし、リバランス作業を行った。毎月目標とする現金受取額を正確に設定し、それに合わせて投資元本を増やしていく方式で計画を実行した。退職後、毎月数百万ウォンのキャッシュフローが入ってくるシステムが完成すると、ようやく会社の枠から抜け出す勇気が生まれた。お金がお金を稼ぐ構造を頭で理解するだけでなく、実行に移し、ライフスタイルを完全に変えたのだ。
安定した配当とキャッシュ創出商品を積極的に活用し、働かなくても生活費が出るシステムを構築した。
5. 節税口座を最大限活用する資産運用法
税金を節約することほど確実で安全な利回りをもたらす投資は世の中に存在しないという哲学を持っていた。年金貯蓄ファンドをはじめ、個人型退職年金や個人総合資産管理口座など、国家が提供する節税特典をしっかりと活用した。税額控除特典を最大限に享受すると同時に、投資収益に対する課税を繰延べたり軽減したりする方式を巧みに活用した。税金で流出しかけていた貴重な財源を再び投資元本に戻すことで、資産が増える速度に翼を与えた。会社員であれば誰でも加入できるこうした口座を放置しておくのは莫大な損失であることを強調した。様々な口座の特性を正確に把握し、短期資金と長期老後資金を徹底的に分離して運用する知恵を発揮した。税制特典を受けながら投資した資産は、長期投資の成果をさらに最大化してくれる頼もしい砦の役割を十分に果たした。単に良い株を選ぶだけでなく、どの口座に入れて運用するかが最終的な利回りを左右するという事実を悟った。政府の政策変化や口座別の納付上限を細かく検討し、税金の爆弾を避ける賢い戦略を展開した。普通の会社員が税金の漏れを止めるだけでも、どれだけの資産を守れるのかを身をもって証明した。
年金貯蓄、退職年金、総合管理口座を総動員し、税制特典を最大化して資産増殖速度を高めた。
6. FIRE層を夢見る人々への助言と展望
今この瞬間にも、未来への不安の中でどのように資産運用を始めればよいのか悩んでいる会社員が非常に多い。「遅いと思う時が最も早いタイミング」という言葉のように、過去の失敗を責めるのではなく、今すぐ行動に起こすべきだ。華やかな消費を追っていた13年の歳月を振り返り、支出を管理しながら種銭を貯めたように、小さな実践が集まって巨大な奇跡を作る。無理な一攫千金を狙うギャンブル的な投資よりも、長期的な視野を持って資産を分散する姿勢が何よりも重要である。徹底した予算管理と税金削減方案を基盤に、自分だけの堅固な経済的城壁をコツコツと積み上げていくことを推奨する。これから訪れる経済的不確実性の中で生き残るためには、政府の支援制度とグローバル市場の流れを読む目を養わなければならない。他人の華やかな成功談に羨望を抱くのではなく、自分の所得範囲内で黙々と貯蓄し投資する姿勢が核心である。会社の陰から抜け出し、真の意味での自由を享受したいのであれば、今日から直ちに支出明細をチェックし、口座を開設しよう。継続性という武器を装備し、長い時間忍耐して待てば、普通の会社員でも十分に経済的自立を達成できる。皆さんの口座にも、間もなく毎月豊かなキャッシュフローが湧き出す喜びが訪れることを心から応援し、祈っています。
遅いと絶望するのではなく、支出管理と長期投資を基盤に、自分だけの退職計画を今すぐ始めるべきだ。
よくある質問
=