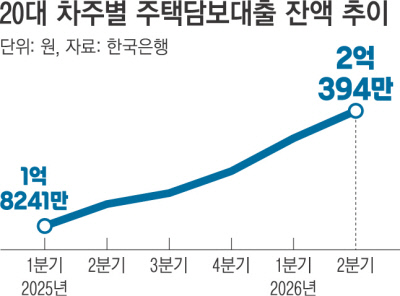
若年層のマイホームへの熱意が高まる中、20代の平均住宅ローン残高が史上初めて2億ウォンを突破しました。高騰する家賃や物件価格に対応するために、社会人初期から限界まで借金をして家を買う若者が増えている結果です。ソウル市麻浦区に住む会社員キム某さんは、最近永登浦区で小さなアパートを探すため住宅ローンを最大限に借り入れ、毎月支払う利息の返済額を見るたびに息苦しくなると吐露しました。この記事では、20代と30代の若年層の住宅ローン状況、家計債務の実態、そしてこれを解決するための現実的な対策を順を追って見ていきます。最近公開された金融指標によると、若年世代の債務負担が既成世代の平均を上回るという異常な現象まで起きていることがわかります。果たして若年層の借金地獄の原因は何であり、今後私たちの経済にどのような波紋を広げるのか、深く分析してみます。
=
20代の平均住宅ローン残高が初めて2億ウォン突破、30代の増加率が過去最高を記録した理由と対策
1. 20代住宅ローン2億ウォン時代の幕開け
 1. 20代住宅ローン2億ウォン時代の幕開け
最近発表された金融統計資料を見ると、20代の借主1人あたりの住宅ローン平均残高が2億ウォンを突破し、大きな衝撃を与えています。かつて社会人初期で家を買うことは想像しがたいことでしたが、ここ数年続く家価格の急騰相場の中で、若者たちはパニックバイイング(焦り買い)の列に並ぶ他ありませんでした。ソウルや首都圏地域で借家(全室)を見つけることすら至難の業となったため、むしろローンを組んで売買に転じた若い世代が急増したのです。親の援助を受けにくい普通の若者たちは、銀行で可能なすべての限度額を借り入れて家を買った結果、莫大な規模の借金地獄に陥りました。周りの友人たちが家を買う中で自分だけが取り残されるのではないかという不安感も、若者が無理に高額なローンを組むよう後押しした主な原因の一つです。このような現象は、単なる個人の住居安定を超えて、若年世代全体の経済的健全性を深刻に脅かす時限爆弾として作用しています。20代の若者が社会に出た直後に高額な借金を背負うことは、生涯にわたる資産形成に非常に否定的な影響を及ぼします。毎月数十万ウォンから数百万ウォンに達する元利金の返済に所得の大部分を注ぎ込むため、結婚や出産といった人生の重要な計画を諦める若者が続出しています。会社員コミュニティやオンライン空間では、息をするだけで利息が抜けていくと嘆く20代会社員の愚痴を簡単に目にすることができます。専門家は、若年層の債務規模がこれほど急激に増加する速度を制御できなければ、国家経済全体が長期不況の沼に陥る可能性があると警告しています。政府と金融機関が知恵を絞り、若年層の過度な借金を減らすことができる実効性のある政策を策定すべきだという声が大きくなっている理由です。
💡 核心ポイント
20代若者の平均住宅ローンが2億ウォンを突破したのは、パニックバイイングと住居不安が重なった結果であり、今後の生涯全体に大きな負担を与えます。
2. 30代の増加率が最高を記録した背景
 2. 30代の増加率が最高を記録した背景
20代だけでなく、本格的な経済活動を始める30代世代の住宅ローン増加率は、全年齢層の中で圧倒的に最高水準を記録しました。30代は結婚や子供の出産などにより住居安定が最も切実に求められる時期であるため、住宅購入需要が爆発的に集中する区間です。ソウルに職場を持つ30代会社員イ某さんは、大家からの家賃引き上げ要求に疲れ果て、結局京畿道郊外でアパートを購入し数億ウォンの借金を背負いました。イさんは、マイホームという安心感は束の間のものですが、高騰する金利により毎月の金銭的圧迫が非常に大きく、夜も眠れない日が多いと打ち明けています。30代は、生涯初めて住宅を購入する者に与えられる様々な金融特典を積極的に活用し、ローン限度額を最大限に使い切る傾向が見られました。このように30代のローン増加率が急峻なもう一つの理由は、住宅価格がピークに達した当時市場に参入した借主が多いことです。金利が比較的低かった時期に無理をして家を購入した30代は、その後急激な金利上昇の波に直面し、利息返済負担が雪だるま式に膨らみました。資金余力が比較的不足している30代会社員たちは、生活費を削り、副業までこなしてやっとローン利息を賄っているのが実情です。一部の30代借主は、保有していた株式を損切りしたり、マイナス通帳を追加で開設して急場をしのいだりするなど、悪循環を繰り返しています。このような状況は、30代世帯の消費余力を急激に縮小させ、内需経済全体の活力を低下させる主な要因として作用しています。
💡 核心ポイント
30代は結婚や出産など住居需要が爆発する時期であり、住宅価格上昇期と重なり最も高いローン増加率を記録しました。
3. 40代と50代との明確な対比
 3. 40代と50代との明確な対比
興味深い点は、20代と30代の若年層の住宅ローンが急激に増加する一方、40代と50代の既成世代の増加率は比較的低く現れたという事実です。統計によると、40代と50代の住宅ローン増加率はそれぞれ30%台と10%台にとどまり、若年層の増加速度と大きな差を見せました。40代と50代はすでに過去に住宅を確保している場合が多く、所得水準が若年層に比べて比較的安定しているため、追加のローン需要が少ないです。また、既成世代はすでに保有している資産を基盤に、ローン元本をコツコツ返済していく段階に入っている場合が大半です。一方、今年第2四半期基準で20代と30代の借主1人あたりの平均住宅ローン残高は、40代と50代の平均より実に5,600万ウォン以上多いと集計されました。社会に足を踏み入れて間もなく資産蓄積期間が短い若年層が、むしろ既成世代よりもはるかに多くの借金をして家を買った 셈です。このような現象は、資産市場の二極化と世代間の不平等をさらに深刻にする触媒として作用しているとの指摘を受けています。既成世代は過去に比較的安い価格で住宅を購入し、相当な時価差益を享受しましたが、若者は高値で家を買って莫大な利息負担を背負いました。世代間の資産格差が縮まるどころか、借金の規模からして若者に不利なスタートラインを強いられているのです。
💡 核心ポイント
40代と50代の既成世代はローンを徐々に返済する安定圏にいる一方、若年層はむしろより多くの借金を背負っており、世代間の格差が深刻化しています。
4. 若年層家計債務が招く危険信号
 4. 若年層家計債務が招く危険信号
若年層を中心に住宅ローン残高が爆発的に増加する中、延滞率上昇という暗い影も同時に落ちています。借金をして家を買った若者は、予想外の金利変動や所得減少が発生した場合、すぐに返済不能な状態に陥るリスクが大きいのです。実際、ここ数年間に金融機関の若年層ローン延滞率が少しずつ頭を上げ、警告灯が点灯している状況です。ソウルで小さな会社に通う30代パク某さんは、会社の経営難によりボーナスが減り、銀行利息の延滞の危機に直面し、目の前が真っ暗になったと言います。パクさんのようにローン返済に苦しむ若者が増えれば、これは結局銀行の不良債権につながり、金融システム全体を揺るがす可能性があります。個人の破産や信用回復申請件数の中でも、20代と30代の割合が徐々に高くなる傾向を示しており、社会的な懸念が高まっています。若い年齢で信用注意対象者(ブラックリスト入り)に転落すると、正常な経済活動が不可能になり、これは国家全体の生産性低下に直結します。若者が借金を返済するために消費を全面的に停止し、自営業者や中小企業者が深刻な不況を経験する悪循環が繰り返されています。政府は、このような家計債務の質的悪化を防ぐために、若年層の返済能力を綿密に審査するローン規制を継続的に補完しています。しかし、すでに増加した借金の規模があまりにも巨大なため、短期間で解決策を見つけるのは容易ではないというのが冷徹な現実です。
若年層の住宅ローン負担を緩和し、家計債務の着地を誘導するために、専門家は様々な解決策を提示しています。まず、無分別にローンを増やす慣行から脱却し、借主の実際の所得と返済能力を徹底的に審査する制度が定着すべきです。また、若者が過度な借金をして家を買わなくても安定して居住できるように、公共賃貸住宅の供給を大幅に増やす必要があります。住居安定が支えられなければ、若者が不安感からパニックバイイングに飛び込む悪循環を断ち切れないという分析です。個人レベルでも、若者は無理なローンによる資産増殖よりも、自分の所得水準に合った現実的な財務計画を立てることが重要です。金利変動リスクを徹底的に考慮し、変動金利よりも固定金利商品を選択し、余裕資金が生じるたびに元本を少しずつ返済する知恵が必要です。無理に借金をしてアパートを購入するのではなく、長期的な視点で資産をコツコツと積み上げる保守的な姿勢が求められます。政府の政策的支援と個人の慎重な資産管理努力が調和した時、初めて若年層の債務の悪夢から抜け出せるのです。