今年の総合不動産税申告の締切は9月30日であり、この期限を過ぎると不利益を被る可能性があります。特に1世帯1住宅所有者や非居住1住宅所有者は、合算除外と課税特例を活用することで課税標準を大幅に下げることができます。最近のニュースでは、非居住1住宅所有者の基本控除額をめぐる議論が続いており、政策変更の可能性が言及されています。したがって、今回の締切前に必要な書類と申請手順を確認することが重要です。本記事では、申告対象の確認方法から実際の申請時のチェックリストまで、段階的にご案内します。お読みいただいた後、すぐに準備して不要な税負担を軽減してください。
=
2026年総合不動産税申告期限と特典まとめ
1. 総合不動産税の基本概念と課税対象
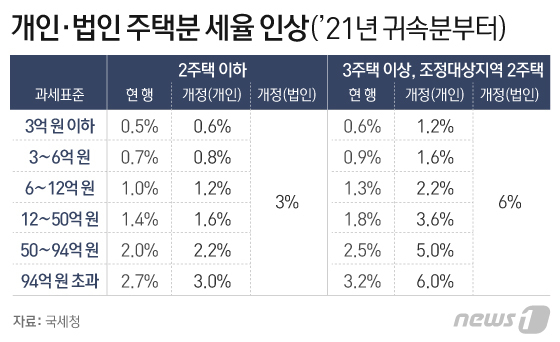
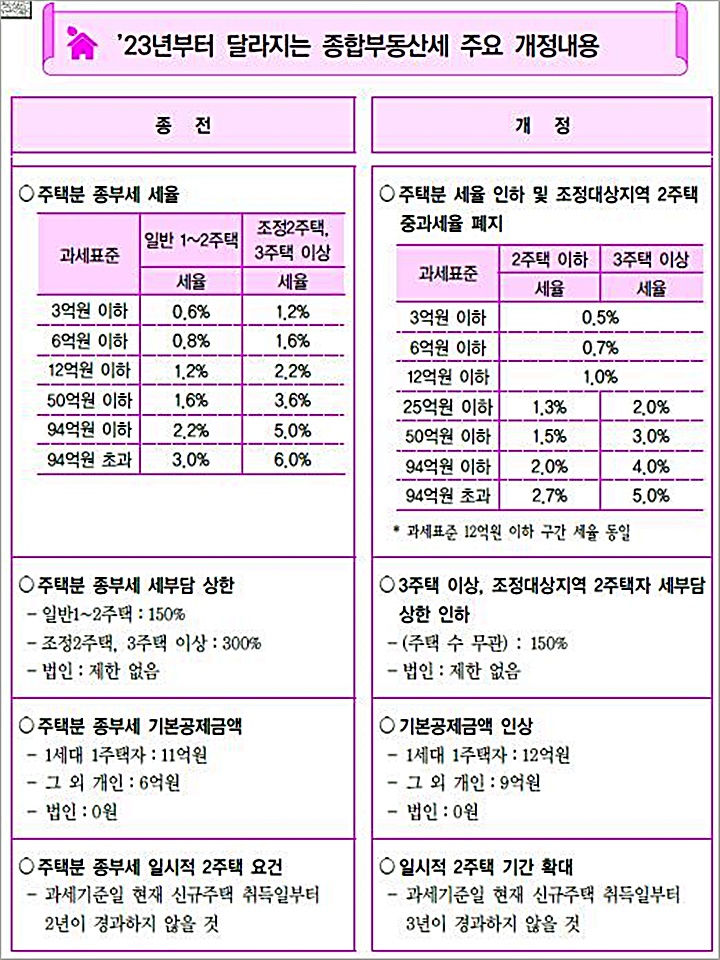
総合不動産税は、所有する住宅および土地の公示価格を合算し、一定金額を超えた部分に課される保有税です。課税対象は1世帯1住宅所有者でない多住宅所有者および高価な住宅の所有者であり、公示価格の基準は毎年変動します。2026年基準では、1世帯1住宅所有者は住宅の公示価格が12億ウォンを超えた場合、総合不動産税の対象となります。それ以外の別合算土地や総合合算土地も、それぞれ80億ウォンと5億ウォンを基準に課税有無が決定されます。課税標準は公示価格から基本控除を差し引いた金額であり、税率は累進構造で適用されます。このような構造を知っていれば、自分が課税対象かどうかを簡単に判断できます。
総合不動産税は住宅と土地の公示価格を合算し、基本控除超過分に課税され、1世帯1住宅所有者は12億ウォンを基準に課税有無を判断します。
2. 2026年の申告期間と必須準備物
総合不動産税の申告は毎年5月から9月まで行われ、今年は9月30日が法定締切日です。申告にはまず、所有しているすべての不動産の公示価格証明書を準備する必要があります。公示価格は国土交通部の不動産公示価格アラミサイトで閲覧でき、印刷物を添付します。また、世帯構成員の情報と居住事実を証明する書類も一緒に提出する必要があります。非居住1住宅所有者は、学業・転勤・海外滞在・父母の介護などの事由を証明できる資料を整えておけば、合算除外の適用可能性を高めることができます。準備物が不完全な場合、申告が差し戻され追加税が課される可能性があるため、丁寧に確認する必要があります。
9月30日までに申告する必要があり、公示価格証明書・世帯情報・居住事由の証明書類を事前に準備することが必須です。
3. 合算除外と課税特例の申請方法
合算除外は、住宅を実際に居住していないが、一定の事由により1世帯1住宅所有者とみなす制度を指します。申告は、総合不動産税申告書に合算除外項目をチェックし、事由を記入した後、関連する証明書を添付すれば完了です。課税特例は、長期保有特別控除のように一定の要件を満たすと課税標準から一定金額を控除される特典です。2026年には長期保有特別控除率が引き上げられ、10年以上保有する場合に追加控除が可能になります。申請方法は、ホームタックスまたは税務署を訪問し、電子申告または訪問申告を選択すればよいです。申告前には必ず算出税額をシミュレーションして、予想納付額を確認することが望ましいです。
合算除外と課税特例は、申告書に該当項目をチェックし証明書を添付することで申請でき、長期保有特別控除の拡大により特典が増えました。
よくある質問
=