성실하게 납부해도 세금 혜택만 사각지대에 남는 경우가 있습니다. 바로 연금저축펀드의 연 납입 한도인 600만 원을 채우지 못하고 내년을 미루는 습관 때문입니다. 2026년 상반기까지 이미 진행 중인 연말정산 준비기를 고려하면 지금이 가장 절실한 시점입니다. 단순히 계좌를 만들고 돈을 넣는 것만으로 끝나는 것이 아닙니다. 수익률 변동성을 견뎌내며 세제 혜택을 최대한 누리는 기술이 필요합니다. 이번 글에서는 실제 사례를 통해 왜 지금 자산 배분이 중요한지 설명합니다. 또한 연금저축펀드와 개인형퇴직연금의 차이점까지 짚어보겠습니다.
=
2026年 年金積立ファンド、税額控除限度額超過を防ぎながら老後収益を最大化する戦略まとめ
1. 年金積立ファンドの基本構造と税制優遇の実際の体感
年金積立は、本人が直接拠出額を調整できる口座です。年間600万ウォンを拠出する場合、所得水準に応じて最大72万ウォンから81万ウォンまでの所得税額を直接差し引く恩恵を受けることができます。これは法人税率とは無関係に、課税標準額に対して直接控除される構造です。会社員であれば、月収の一定割合が常に減少する効果を得られます。ただし、この恩恵は満期受取時点の課税標準に応じて再び税金を払わなければならない点を忘れないでください。これを「課税繰延べ」と呼び、高額所得者は低税率が適用される可能性があります。投資元本と利子収益を合算して計算するため、初期資本をしっかりと構築しておく必要があります。
年金積立は拠出時に税額控除を受け、受取時に課税される課税繰延べ構造であり、長期投資時に節税効果が大きいです。
2. 2026年の相場に合ったファンド銘柄選定のヒント
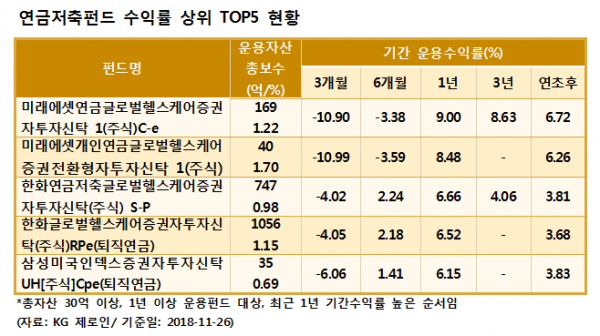
2026年現在、グローバル市場は利下げ局面の安定期に入っているという評価が多いです。これにより、過去の急激な変動性よりも、steady growth(安定成長)に焦点を当てたポートフォリオ構築が有効です。特に変動性の大きい米国ナスダック指数連動ファンドよりも、東アジアの高配当株やグローバル債券ファンドを混ぜた4-6戦略が人気を博しています。ただし、3年以上の長期投資の観点からは、世界中の株式市場に分散投資するグローバル株式ファンドが依然として基本です。新規加入者は証券会社のモバイルアプリで提供される「積立投資」機能を積極的に活用すべきです。毎月市場状況を細かくチェックするよりも、リスクを相殺する自動買いシステムに頼る方が安定しています。
市場状況に応じて変動性管理が重要になり、分散投資と定期積立が必須の時期です。
3. ISA満期資金と年金積立のシナジー活用術
3年以上維持したISA口座の満期が到来する方々には強力な機会が訪れます。ISA満期解約資金を60日以内に年金積立口座に移す場合、最大300万ウォンの追加税額控除を受けることができます。これは既存の年金積立拠出額とは別に適用される恩恵です。例えば、年金積立に300万ウォンを拠出し、残りの限度額にISA資金を補填した場合、合計900万ウォン相当の税制優遇を見込むことができます。これは単純な利子収益を追求するのを超越し、税金を節約しながら投資資産を増やせる唯一の経路の一つです。毎年12月になると、この期間を逃して後悔する人が数多くいます。10月現在であれば時間的な余裕があり、証券会社のカスタマーセンターやモバイルアプリで可能かどうかをまず確認すべきです。
ISAの满期資金を年金積立に60日以内に移転すれば、最大300万円の追加税額控除恩恵を受けることができます。
4. 年金積立と個人型退職年金の長所短所比較
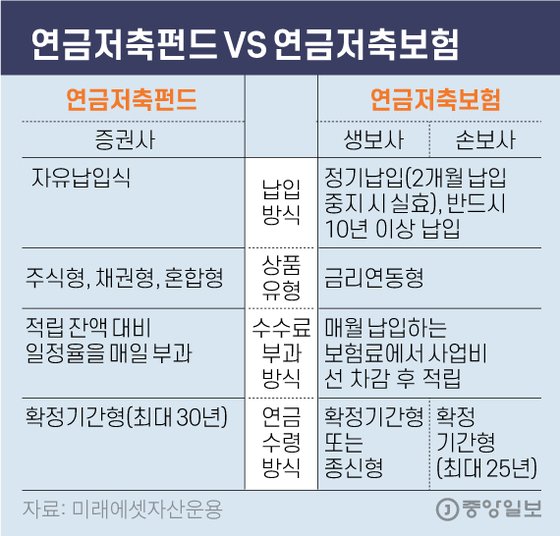
多くの人は2つの口座を混同していますが、最大の差は運用方式にあります。年金積立は、顧客が直接望むファンドやETFの売買ができる自由度が非常に高くなっている。一方、個人型退職年金は金融機関が一括運用する自主型と顧客選択型に分かれているが、通常20%以上の割合で安全な資産に縛る制約があった。税制優遇の限度額だけを見ると、個人型退職年金の方が余裕が大きい。年金積立の限度額600万원에加え、労働所得のない自営業者を含む合計900万원まで控除が可能だ。ただし、株式型資産の比率を増やしたかったら年金積立の方が有利な地形だ。自身の財務目標が「安定成長」か「収益最大化」かに応じて主軸の違いを設ける必要がある。
運用自由度は年金積立が高く、税額控除総限度額は個人型退職年金を含む場合の方が大きいので、目的に応じて分散保有が推奨されます。
5. 証券会社イベント活用で初期コスト削減
2026年後半には主要証券会社が顧客獲得用に様々な販促イベントをrunningしている。KB証券のような大手証券会社では新規または休眠顧客に専用上場指数ファンド(ETF)買付クーポンを提供する。これは通常3万원相当のコスト減額効果がもたらされる。また、国内株式型ファンドを純買付した顧客にはNaverPayポイントを最大10万원支払う約束もされている。このような恩恵は少額でも長期的に見れば投資心理を安定させる役割を果たす。加入前には証券会社モバイル画面上部の「イベント」メニューを隅々まで確認すべきだ。同額を入れてもイベント適用の有無で実質負担金が異なるためだ。
証券会社別のカスタムイベントを確認し、加入コストおよび機会コストを削減するのが賢明です。
6. 誤り防止ガイドと2026年後半アクションプラン
日常で最もよくある誤りは年金積立の拠出日程を忘れることです。12月末までに拠出しなければ翌年の恩恵を受けられないため、10月の今が最適なタイミングです。ただし、限度額を超えて入れると該当金額分は控除されません。したがって、毎年12月25日を過ぎたら拠出を一時停止する習慣をつけましょう。年末調整時に源泉徴収領収書を通じて控除有無を必ず再確認してください。本人名義の口座で自動振替を設定しておくと利便性が大きく高まります。今日すぐにアクセスして現在保有資産状況と積立率チェックを実行してみてください。小さな習慣の違いが10年後の老後資産を決定します。
拠出限度額超過防止のための定期点検と自動振替設定が損失を防ぐ最も簡単な方法です。
よくある質問
=