4大保険計算機を活用すれば、毎月給与から天引きされる国民年金、健康保険、雇用保険の正確な金額と、労働者と事業主がそれぞれ負担すべき比率を一目で把握できます。毎月届く給与明細を見て、なぜこんなに多くの額が控除されているのか首をかしげた経験は、誰にでもあるでしょう。昇給や職級が変わるたびに税金とともに控除額が変わるため、事前に計算しておかないと実際に手元に残る金額を推測するのは困難です。特に会社を経営する事業主にとっては、従業員を一人増やす際に発生する追加の人件費負担を計算するために、必ず確認すべき指標です。本記事では、4大社会保険情報連携センターのシミュレーションツールや各種簡易計算機を活用して、詳細な控除項目を綿密に検討する方法を詳しく見ていきましょう。
=
4大保険計算機で労働者と事業主の負担金を一目で確認する方法
1. 4大保険の基本概念と構成要素
毎月給与から控除される4大社会保険は、国民年金、健康保険、雇用保険、労災保険で構成され、国家が管理する社会保障制度です。国民年金は、定年後や老後に安定した生活を続けるために、加入期間中に保険料を納め、後に年金を受給する仕組みです。健康保険は、予期せぬ病気やケガによる高額な医療費が発生した際に、家計の経済的負担を軽減する非常に重要な役割を担っています。雇用保険は、労働者が失業した場合の再就職支援や職業能力開発を助けるだけでなく、育児休業などの多様な給付金の基盤となります。最後に、労災保険は職場での業務上の災害に遭った際に治療と補償を受けられるように保障する制度で、全額を事業主が負担します。このように、それぞれの保険は私たちの日常生活と直結しており、毎月定められた率に基づいて自動的に計算され、給与から差し引かれます。
4大保険は国民年金、健康保険、雇用保険、労災保険で構成され、労働者の生活安定を保障します。
2. 労働者と事業主の負担比率の理解

4大保険の保険料は、労働者と事業主が半々で負担する項目が多いですが、保険の種類によって負担比率にわずかな違いがあります。国民年金は総報酬月額基準の9パーセントを納め、労働者と事業主がそれぞれ4.5パーセントずつ均等に負担します。健康保険料も報酬月額基準で算定され、労働者と事業主がそれぞれ半額ずつ負担する構造になっています。雇用保険の場合、失業給付の率などを考慮すると労働者と事業主が一定の比率で負担しますが、雇用安定および職業能力開発事業部分は事業主が追加で負担します。労災保険は前述の通り、労働者は一切負担せず、事業主のみが全額を負担する方式で運営されています。したがって、事業主が従業員を雇用する際は、労働者に支払う基本給だけでなく、こうした事業主負担金まで全て考慮して予算を立てる必要があります。
国民年金と健康保険は労使折半負担であり、労災保険は全額を事業主が負担します。
3. 簡易計算機を活用した給与の手取り額確認

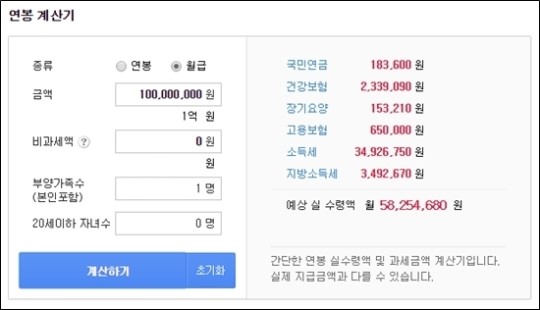
4大保険計算機を活用すれば、複雑な数式を直接解かなくても、課税給与を入力するだけで正確な手取り額を簡単に算出できます。インターネットポータルサイトや4大社会保険情報連携センターのシミュレーションツールを利用すれば、いくつかの情報を入力するだけで国民年金と健康保険料が自動的に算出されます。例えば、月給300万ウォンの会社員の場合、労働者負担金である国民年金、健康保険、雇用保険を全て合計すると、おおよそ総給与の約9.4パーセントが控除されます。これに所得税と地方所得税も差し引かれると、実際に口座に入ってくる手取り額は予想よりも少し少なくなります。非課税給与項目である食事手当や自家用車通勤手当などがある場合は、課税対象金額が変わるため、計算機を使用する際にこの部分を正確に区別して入力する必要があります。
課税給与と非課税項目を正確に入力することで、4大保険計算機で正しい手取り額を知ることができます。
4. 時間制労働者と短時間労働者の加入基準
週間の所定労働時間が短いアルバイトや短時間労働者の場合は、4大保険の加入対象に該当するかを綿密に検討する必要があります。国民年金と健康保険は、1ヶ月間の所定労働時間が一定時間以上の場合にのみ義務的に加入する必要があり、基準に達しない場合は除外されることがあります。雇用保険は労働形態に関係なく、1ヶ月間の労働時間が一定基準を超えれば加入するのが原則ですが、週15時間未満の勤務者については一部の例外が適用されます。日給労働者や短時間労働者を雇用する事業所では、労働時間の計算が不正確だと、後に追徴金を納付するなど不利益を被る可能性があります。したがって、労働契約書を作成する段階から週休手当と所定労働時間を明確に記載し、4大保険の加入基準に合致しているか事前にシミュレーションを行うのが賢明です。
所定労働時間と週休手当によって4大保険の加入義務の有無が変わるため、基準をよく確認する必要があります。
5. 事業主のための人件費予算シミュレーション
会社を経営する経営者にとって、労働者が受け取る手取り額よりも、4大保険を含む総人件費支出規模の方がはるかに重要な管理指標です。従業員を一人増やそうとする場合、基本給に加えて事業主が毎月納付すべき4大保険料と退職金積立金まで考慮して初めて正確な採用計画が立てられます。労災保険料は業種別の危険度に応じて率が異なり、製造業かオフィス業務中心のサービス業かによって支出費用に差が出ます。事業主用シミュレーションツールを活用すれば、社員別の報酬総額を基準に毎月支出される社会保険料の合計を事前に算出し、資金の流れを円滑に管理できます。税金申告期間や精算時に予期せぬ費用が発生しないよう、普段から計算機を通じて人件費支出を定期的にチェックする習慣が必要です。
事業主は労働者負担金だけでなく、事業主負担の労災保険料および雇用保険料を含む総人件費を計算する必要があります。
6. スマートフォンでの照会と今後の財務管理の方向性
最近では、スマートフォンアプリやモバイルWebページを通じて、いつでもどこでも簡単に自分の4大保険納付履歴や予想年金受給額を照会できます。過去には公共機関に直接訪問したり、複雑な手続きを経なければなりませんでしたが、今はタッチ数回で自分の加入履歴を透明に確認できます。老後準備を体系的に行おうとする会社員が増える中、定年後に受け取る国民年金の受給額を事前に仮想で照会する人が多くなっています。毎月給与から差し引かれる金額が惜しく感じられるかもしれませんが、これは結局、将来の自分と家族のための確かな社会的セーフティネットの役割を果たします。今後も多様な財務計算ツールやモバイル簡易計算機機能がさらに便利になる見込みなので、自分の給与条件に合わせて積極的に活用することを推奨します。
モバイル照会サービスと計算機を積極的に活用すれば、将来の老後準備と財務管理を体系的に行えます。
よくある質問
=