4大保険計算機を活用すれば、毎月の給与明細から差し引かれる控除額と、事業主が実際に負担するコストを事前に正確に把握できます。毎年変動する保険料率や標準報酬月額の基準を正しく知らず、漠然と税金を払っていると思えば、後で大きな財務的な誤解が生じやすくなります。例えば、年収だけで予算を立てたものの、実際に口座に入金される手取り額が予想よりずっと少なく驚くサラリーマンは非常に多いです。逆に、従業員を1人増やそうとする経営者の立場では、人件費の総額を見積もれず、事業計画に支障が出ることもあります。この記事では、4大保険計算機の正しい使い方から、労働者と事業主がそれぞれ負担する比率、そして計算結果を実生活に適用するノウハウまで詳しく見ていきます。
=
4大保険計算機の使い方と労働者・事業主負担金、手取り給与計算まとめ
1. 4大保険計算機とは何か、なぜ毎月確認すべきか
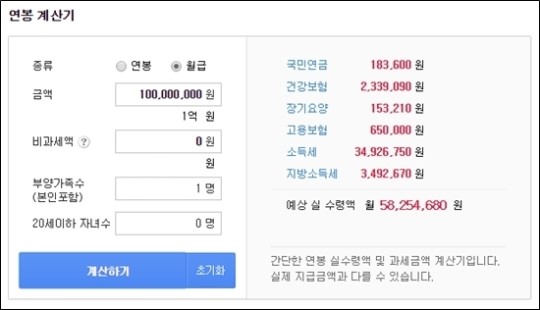
給与明細から毎月コツコツ差し引かれる控除項目を見てみると、社会的リスクに備えるための様々な保険料が含まれています。私たちがよく呼ぶ4大保険とは、国民年金、健康保険、雇用保険、労災保険を総称したもので、それぞれ加入条件と料率が異なります。その中でも国民年金は老後の生活を守るための制度であり、健康保険は病気やケガで大きな病院に行った際に医療費を分担して負担する制度です。雇用保険は失業した際に失業給付を受けたり、職業訓練の支援を受けたりするために必ず加入しなければならない必須の社会保障制度です。最後に労災保険は、職場で働いている際に負傷した場合の補償を受けるためのものですが、全額を事業主が負担するという特徴があります。
このように複雑な項目を頭の中で一つずつ計算しようとすると頭が痛くなり、ミスもしやすくなります。そのため、多くの人がポータルサイトや専門機関が提供する4大保険計算機を使って、自分の予想控除額を確認しています。しかし、画面に出る数字をただ大まかに見て流せば、実際に請求書が届いた際に思いもよらない金額に驚くことになります。例えば、課税給与と非課税給与を区別せずに全額を入力すると、実際とは全く異なる計算結果が出てくる可能性があります。したがって、毎月給与に変動があったり、新しい契約を結ぶたびに、正確な基準に基づいてシミュレーションを行う習慣が必要です。
4大保険計算機は複雑な社会保険料を簡単に算出してくれるため、正確な手取り額を把握するために不可欠なツールです。
2. 労働者と事業主が分担する4大保険負担金の比率

4大保険計算機を回してみると、労働者が支払う金額と会社が支払う金額が正確に半々、または特定の比率で分けられていることがわかります。国民年金は基準料率月額の9%を毎月納付しますが、そのうち労働者と事業主がそれぞれ4.5%ずつ公平に半分ずつ負担します。健康保険も同様に、総保険料を労働者と会社が半々で負担し、ここに介護保険料が健康保険料の一定比率として加算されて一緒に課されます。雇用保険の場合、失業給付事業については労働者と事業主がそれぞれ半分ずつ負担し、雇用安定および職業能力開発事業は事業主が追加で負担します。
一方、労災保険は労働者は一切負担せず、法律で事業主が全額負担することが規定されています。そのため、経営者の立場では、4大保険計算機を見る際に労働者の手取り額だけでなく、事業主が実際に負担すべき総人件費も一緒にチェックする必要があります。例えば、従業員を雇う際に人件費予算を立てる場合、基本給に加えて会社が毎月負担する追加の4大保険費用を必ず考慮しなければなりません。もしこうした事業主負担金を漏らして予算を立てると、後で予想外の支出によりキャッシュフローに大きな負担がかかる可能性があります。したがって、経営者は労働者の控除額の計算だけに集中するのではなく、会社が負担する付加的な社会保険費用まで細かく計算すべきです。
国民年金と健康保険は労使で半々負担、労災保険は全額事業主負担のため、雇用主は総人件費を一緒に計算する必要があります。
3. 所定労働時間と標準報酬月額の計算の重要性

4大保険計算機を正確に活用するには、自分が働く時間である所定労働時間と標準報酬月額の概念を正確に理解しておく必要があります。アルバイトやパートタイム労働者として働く場合、1ヶ月間の労働時間が法定基準に達しない場合、加入対象から除外されることがあります。例えば、週あたりの所定労働時間が一定基準を超えない場合、週休手当の計算結果にも影響を与え、社会保険加入義務の判断も変わります。したがって、計算機に数字を入力する前に、自分が受け取るお金の中でどの項目が課税対象で、どの項目が非課税であるかをまず区別する必要があります。
食事手当や自家用車通勤手当などの非課税給付金は、税金や保険料の算定から除外されるため、標準報酬月額を減らす役割を果たします。もし非課税項目を課税給与に含めて計算機に入力すると、実際よりもはるかに多くの保険料が出るような誤った結果が表示されます。サラリーマンが毎月の給与明細を丁寧に確認すべき理由がまさにここにあります。隠れた控除額の原因を見つけることができます。フリーランサーの場合も、一般の労働者とは税法上の適用基準が異なるため、4大保険計算機の結果を盲信すると、実際の納付額と大きな差が生じる可能性があります。したがって、自分の雇用形態と契約内容を正確に把握した後に計算機を使うことで、失望することを防ぐことができます。
所定労働時間と課税・非課税給与を正確に区別して入力することで、4大保険計算機の誤差を減らすことができます。
4. 手取り額の確認と財務設計における計算機の活用方法
多くの社会人初年度は、年収契約書に記載された金額だけを見て豊かになったと思い込み、最初の給料を受け取って大きく失望することがあります。年収が高くても、その中には税金と4大保険の控除額が含まれているため、実際に口座に入るお金は思っているより少ないです。この場合、4大保険計算機を活用すれば、年収の手取り額を事前にシミュレーションできるので、体系的な資産管理が可能になります。毎月貯蓄する金額やローン返済計画を立てる際も、正確な手取り額を基準にすることで、失敗のない財務目標を達成できます。
例えば、住宅購入のために銀行からローンを借りる際も、金融機関は元利金返済能力を評価する際に税後手取り額を基準にします。外見だけ華やかな年収に騙されて無理にローンを受け取り、毎月発生する固定支出を賄えなくて困るケースは数多くあります。したがって、転職を準備中や年収交渉の前に、必ず4大保険シミュレーターを使って、実際に手元に入るお金がいくらなのかを検証する必要があります。様々な財務計算ツールを併用しながら、自分の資産状況を定期的にチェックする習慣こそが、富裕層への近道です。
年収契約書の名目額ではなく、4大保険計算機で算出された手取り額を基準に、貯蓄やローン計画を立てるべきです。
5. 建設業および特殊雇用職の特殊な4大保険計算基準
一般的なサラリーマンとは異なり、建設現場で働く労働者や特殊雇用職の従事者は、4大保険の適用方式がかなり複雑です。建設業の場合、毎年確定精算時期が来ると、雇用保険と労災保険の精算業務により現場管理者の業務負担が非常に大きくなります。こうした現場の苦痛を解決するために、建設業専門の実務ツールや計算機が別途活用されることもあり、労務管理の正確性が強調されています。建設業は日雇い労働者の頻繁な入退社により、一般的な4大保険計算機だけでは正確な算出が難しい場合が多く、専門的な知識が求められます。
フリーランサーや特殊雇用職の従事者も、事業所得税3.3%を源泉徴収する形で働いた後、総合所得税申告時に保険料精算の「爆弾」を受けたりします。4大保険計算機の結果をフリーランサーの収入にそのまま適用すると、実際に通知される国民年金や健康保険の地域加入者保険料と大きな乖離が生じます。職場加入者ではなく地域加入者は、財産や自動車まで点数化して保険料が課されるため、単純な給与計算とは全く異なる結果が出ます。したがって、自分が一般の労働者でなければ、一般的なシミュレーション結果だけを信じるのではなく、自分の収入と財産状況を総合的に考慮すべきです。
建設業やフリーランサーなど特殊な雇用形態は、一般的な4大保険計算機や適用基準と異なるため、別途注意が必要です。
6. 2026年以降に変化する社会保険トレンドと賢い対応策
毎年物価上昇率と経済状況を反映して4大保険の料率が微妙に調整されるため、最新基準を反映した計算機を使うことが重要です。2026年現在も、様々な財務計算ツールやモバイル照会サービスが発展し、スマートフォン一つで自分の年金や保険料を簡単に確認できます。政府や関連機関も、国民がより簡単に老後を準備し、社会保険情報を照会できるように、様々なデジタル利便性を提供しています。こうした変化の流れに合わせて、私たちも毎月給与明細と控除内訳を丁寧に確認する勤勉さを持つべきです。
将来の安定した老後を設計し、不要な金銭的損失を防ぐためには、普段から税金や保険料に関する基本常識を身につけておく必要があります。給料から差し引かれるお金を惜しいと思うだけでなく、後で自分が受け取れる貴重な社会的セーフティネットだと考える発想の転換も必要です。今後も税法や保険料率は時代の流れに沿って変わり続けるため、定期的に関連情報を調べる習慣をつけましょう。今すぐ自分の予想収入と労働条件を入力して、賢い資産管理の第一歩を踏み出してみてください。
毎年変動する料率と最新の計算ツールを積極的に活用し、給与控除内訳を確認して将来に備えるべきです。
よくある質問
=