毎月口座に振り込まれる給与が、税引前額と異なり驚いた経験は誰にでもあるでしょう。2026年現在、国民年金や健康保険などの社会保険料率が変更されたため、正確な控除額を事前に把握することが重要になっています。税引前給与が300万ウォンだからといって、その金額がそのまま自分の財布に入るわけではないからです。会社員であれば、毎月差し引かれる税金や社会保険料の流れを丁寧に確認する必要があります。この記事では、最新基準を反映した計算機の活用方法から、実際の手取り額を正確に予測するコツまで詳しく見ていきましょう。この記事を読み終える頃には、複雑に感じられていた給与明細の秘密を明確に理解できるようになるはずです。
=
4大保険計算機の活用方法と2026年給与の手取り額計算まとめ
1. 4大保険計算機が必須な理由
 1. 4大保険計算機が必須な理由
社会人生活を始めたり、転職したりする際に最初に確認するのが年収契約書です。しかし、契約書に記載された金額と実際に口座に入金される金額の間には、かなりの差が生じるのが一般的です。この差を生み出す主犯が、国民年金、健康保険、雇用保険、産業災害補償保険で構成される社会保険です。毎月定められた割合で源泉徴収が行われるため、自分の給与からどの項目がどれだけ控除されるかを知ることが、家計管理には不可欠です。多くの人は漠然と税金を除いて10%程度が引かれるものと思っていますが、実際の控除額はそれよりも大きくなる可能性があります。特に毎年関連法令や料率が少しずつ改正されるため、過去の記憶や単純な推測で計算すると誤差が生じます。そんな時に正確な計算を助けてくれるのが、各種オンライン計算機です。自分の正確な所得水準を入力するだけで、税金や社会保険料が自動的に算出されるため非常に便利です。
💡 核心ポイント
税引前年収と実際の口座受取額の差を正確に知るためには、最新基準が反映された計算機の活用が必須です。
2. 2026年に変化した国民年金料率と変動
 2. 2026年に変化した国民年金料率と変動
今年、国民年金保険料率に変化が生じたことで、会社員の毎月の固定支出にも微調整が発生しました。国民年金は老後保障のための最も基本的な社会的セーフティネットですが、毎月給与から差し引かれる額を見ると惜しい気持ちになるのも事実です。例えば、月給300万ウォンを受け取る会社員の場合、変更された料率を適用すると、以前と比較して控除額にわずかな差が生じます。こうした変化は、単純に数十ウォンの差ではなく、1年という時間が積み重なった際に、家計簿にかなりの変化をもたらし、ダイエット効果のようなものをもたらす可能性があります。老後準備の重要性が高まる中、自分が将来受け取れる見込み年金額に関心を寄せる人も増えています。スマートフォンの照会機能を活用すれば、現在まで自分が支払った保険料と将来受け取る見込み額を簡単に確認できます。若い頃からコツコツ積み立ててきた年金資産が、将来どのように自分を守ってくれるのか、事前に点検する知恵が必要です。計算機を通じて毎月差し引かれる金額の意味を振り返れば、老後を準備する心構えも一層強固になります。
💡 核心ポイント
変更された国民年金料率を正確に反映した計算機を使用し、毎月控除される正確な金額を確認する必要があります。
3. 健康保険と介護保険の構造を理解する
 3. 健康保険と介護保険の構造を理解する
毎月給与明細を受け取ると、国民年金の次に目立つのが健康保険料と介護保険料です。これらの項目は、病院を利用したり大病を患ったりした際に、実際の医療費を保証する非常に重要な役割を担っています。健康保険料は自分の報酬総額を基準に一定の割合で算定され、介護保険料はその健康保険料の一定割合で再計算されます。したがって、健康保険料が上がれば、自然に介護保険料も連動して上がる構造を持っています。周囲では、健康保険料の精算シーズンになると、突然お金がもっと引き落とされたとため息をつく同僚を簡単に目にします。前年の報酬が上がったり、賞与を多く受け取ったりした場合に発生する年末精算と同様の概念である健康保険料の精算だからです。こうした追加支出を防ぐためには、普段から自分の給与変動内訳を計算機に代入してみる習慣が役立ちます。予期せぬ支出で家計予算に穴を開けるのを防ぐ最も確実な予防注射のようなものです。
💡 核心ポイント
健康保険料は報酬の変動に応じて追加精算が発生する可能性があるため、計算機で事前に予想額を確認するのが安全です。
4. 雇用保険と所得税控除の秘密
会社員が見過ごしやすいもう一つの控除項目が、雇用保険料と給与所得税および地方所得税です。雇用保険は失業した場合の生活支援と再就職を助けるために差し引かれる費用で、会社員と会社が半々で負担します。税金については、簡易税額表に従い毎月少しずつ前払いしますが、これは年末に正確な精算を行うための一時納付の性格を持っています。税金の計算が複雑だという理由でそのまま見過ごすことが多いですが、実は一定の公式に従って動いています。実際に年収3,600万ウォンの会社員が毎月手元に残る手取り額を計算してみると、かなり興味深い結果が出ます。4大保険料や各種税金をすべて差し引くと、思ったより口座に残るお金が少なく、失望する社会人経験浅い人も多くいます。しかし、この控除額の中には、将来の失業給付受給権や健康保障、そして年末精算還付金という潜在的な特典が含まれています。単にお金を奪われたと思うのではなく、自分のための強制貯蓄であり社会的保険料だと考える心の余裕が必要です。
💡 核心ポイント
雇用保険や税金は毎月強制的に源泉徴収されますが、将来の多様な社会的セーフティネット特典や年末精算還付の基盤になります。
5. オンライン計算機で手取り額を正確に算定する
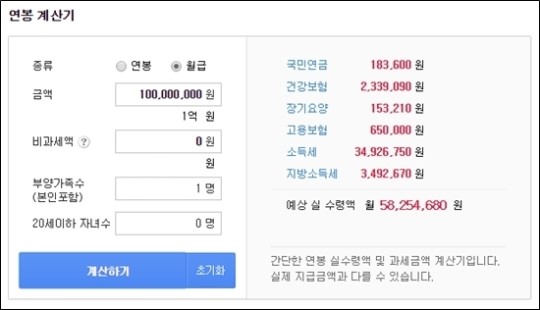
インターネットの検索窓に給与計算機や社会保険計算機と入力すると、無数の無料ツールが画面に表示されます。しかし、どの計算機を使うかによって結果値がわずかに異なる場合があり、ユーザーを混乱させることもあります。これは、プログラムを作成した側が最新料率の更新を適時に反映していないか、控除順序に差があるためです。したがって、信頼できるプラットフォームが提供する最新バージョンのツールを選択して使用することが何よりも重要です。実際の使い方は非常に簡単で、非専門家でも数回のクリックで望む結果を得られます。自分の税引前月給や年収を入力し、扶養家族数や20歳以下の子女数などの基本情報を入力するだけです。すると、国民年金や健康保険はもちろん、所得税まで自動的に計算され、純粋な手取り額が画面に即座に表示されます。このプロセスを通じて、転職交渉を行ったり、来年の年収上昇率を検討したりする際に、非常に有用な基礎資料として活用できます。
💡 核心ポイント
最新基準が適用された信頼性の高い計算機を活用し、扶養家族数などを正確に入力することで、誤差のない手取り額を知ることができます。
6. 賢い財務設計のための会社員の姿勢
毎月給与から差し引かれる税金や社会保険料は惜しく感じられるかもしれませんが、私たちの経済生活を支える確かな囲い込みです。こうした固定支出の流れを正確に把握することは、成功した資産管理と貯蓄計画の第一歩と言えます。今後も経済環境の変化に伴い、各種料率や制度が継続的に修正されるため、常に注目する必要があります。変化する流れに合わせて、自分の所得価値を正確に計算し出す賢い会社員になってほしいと思います。訪れる未来の財政的安定のために、今すぐ自分の給与明細と計算機を照合してみる小さな実践を始めましょう。
💡 核心ポイント
社会保険料や税金の構造を理解し、定期的に計算機を活用する習慣が、堅牢な財務設計を完成させます。
よくある質問
4大保険計算機によって手取り額の結果が少し異なるのはなぜですか?
プラットフォームごとに最新料率の更新反映時期が異なったり、非課税給与や扶養家族の算定方法に差があるためです。
税引前月給が同じなのに、同僚と手取り額が異なるのはなぜですか?
自分以外の扶養家族の数や20歳以下の子女数、そして会社内部の非課手当の算定方法に差があるためです。
毎月給与から差し引かれる4大保険料は、後で返ってくるのですか?
国民年金は退職後に老齢年金の形で受け取り、健康保険は医療費特典として戻り、雇用保険は失業時に給付として受給できます。
2026年の国民年金保険料率の変化は、私の月給にどの程度の影響を与えますか?
所得水準に応じて毎月支払う金額が小幅に調整され、全体の手取り額に微細な減少効果をもたらします。
=