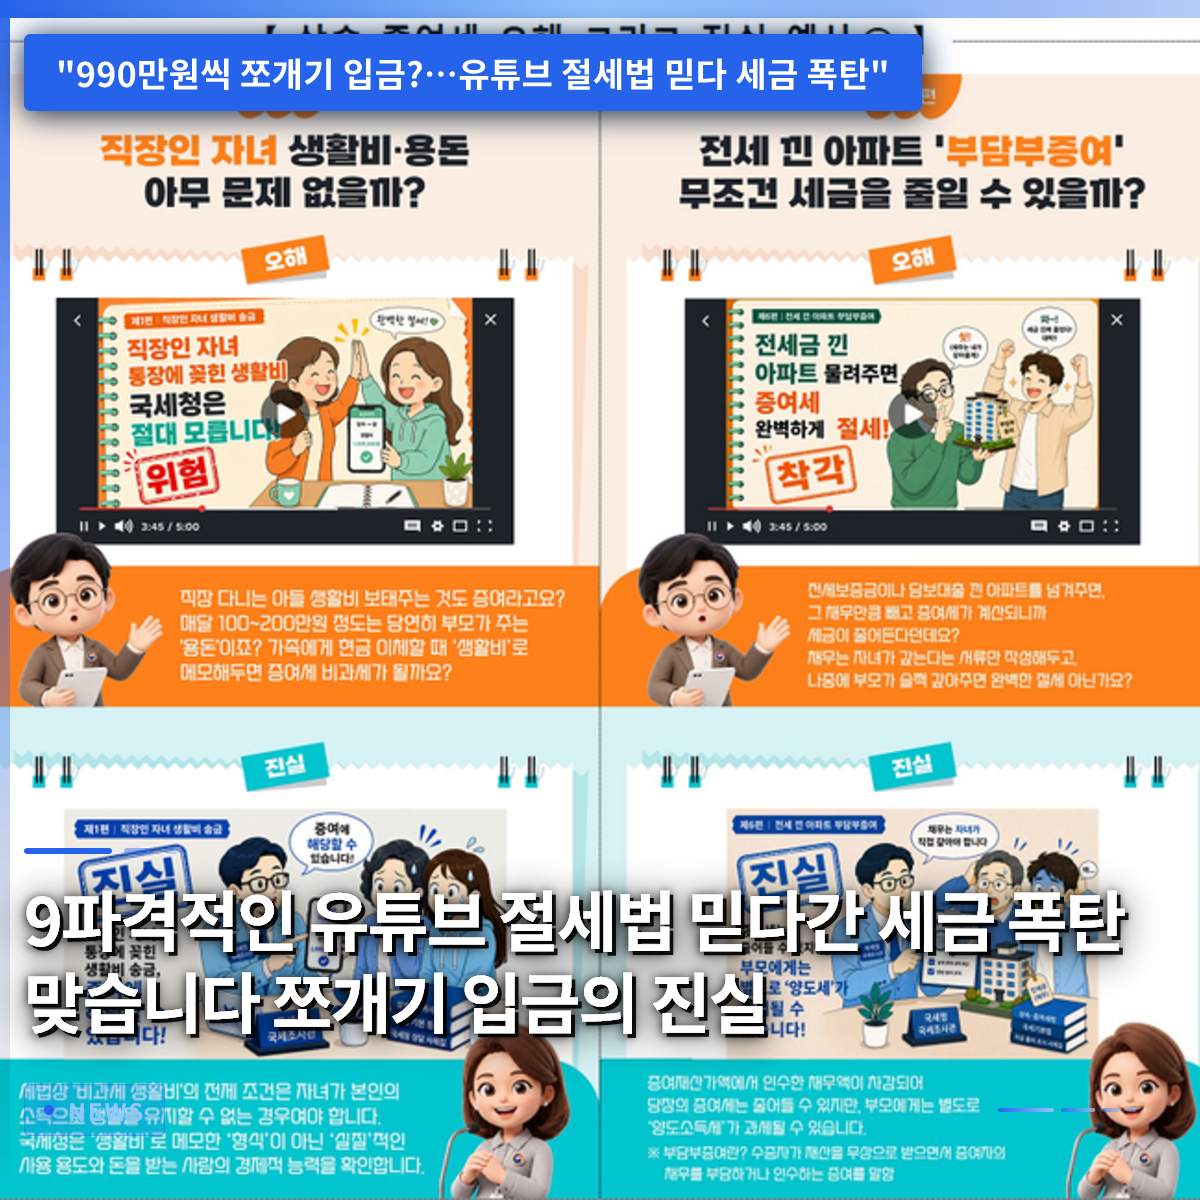
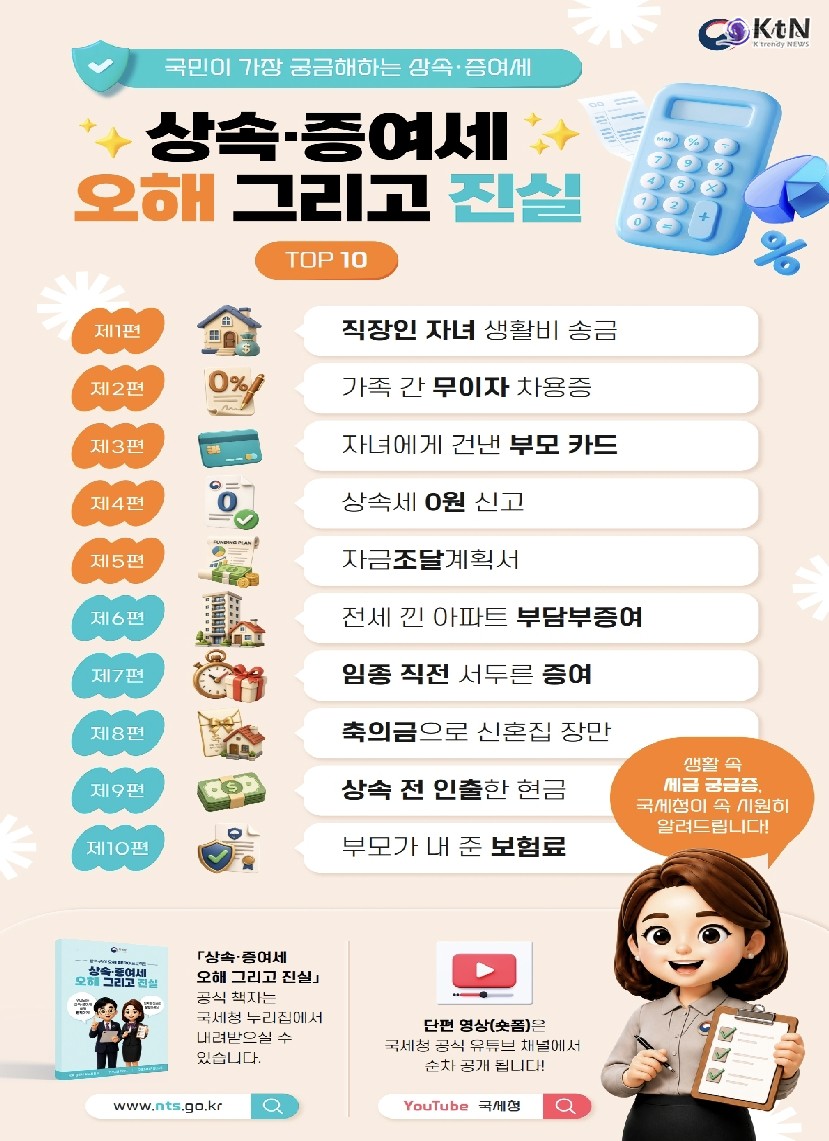
YouTubeチャンネルで教えられている990万ウォンの分割送金や、生活費名義の送金方法は、国税庁の徹底した課税網を逃れることはできない危険な違法な抜け穴です。最近、多くの人がインターネット放送やSNSを通じて検証されていない資産移転方法に触れ、安易に真似をして巨額の税金追徴という爆弾を浴びています。税法は単なる資金移動の形式やメモ欄に書かれた文言を見るのではなく、お金をやり取りした当事者の実質的な経済能力を綿密に検討して課税 여부를決定します。したがって、不確実な噂に頼って税金を減らそうとするよりも、正確な法的基準を理解し、透明に対応することが最も安全な方法です。この記事では、税務専門家が警告する代表的な贈与に関する誤解と、正しい資産証明のポイントを一つずつ詳しく見ていきます。読者の皆様も、身近でよく耳にする資金移動のノウハウをもう一度点検し、不要な税務調査のリスクから逃れるきっかけにしていただければ幸いです。
=
9. 衝撃的なYouTube節税法を信じてはいけません。分割送金の真実と税金の罠
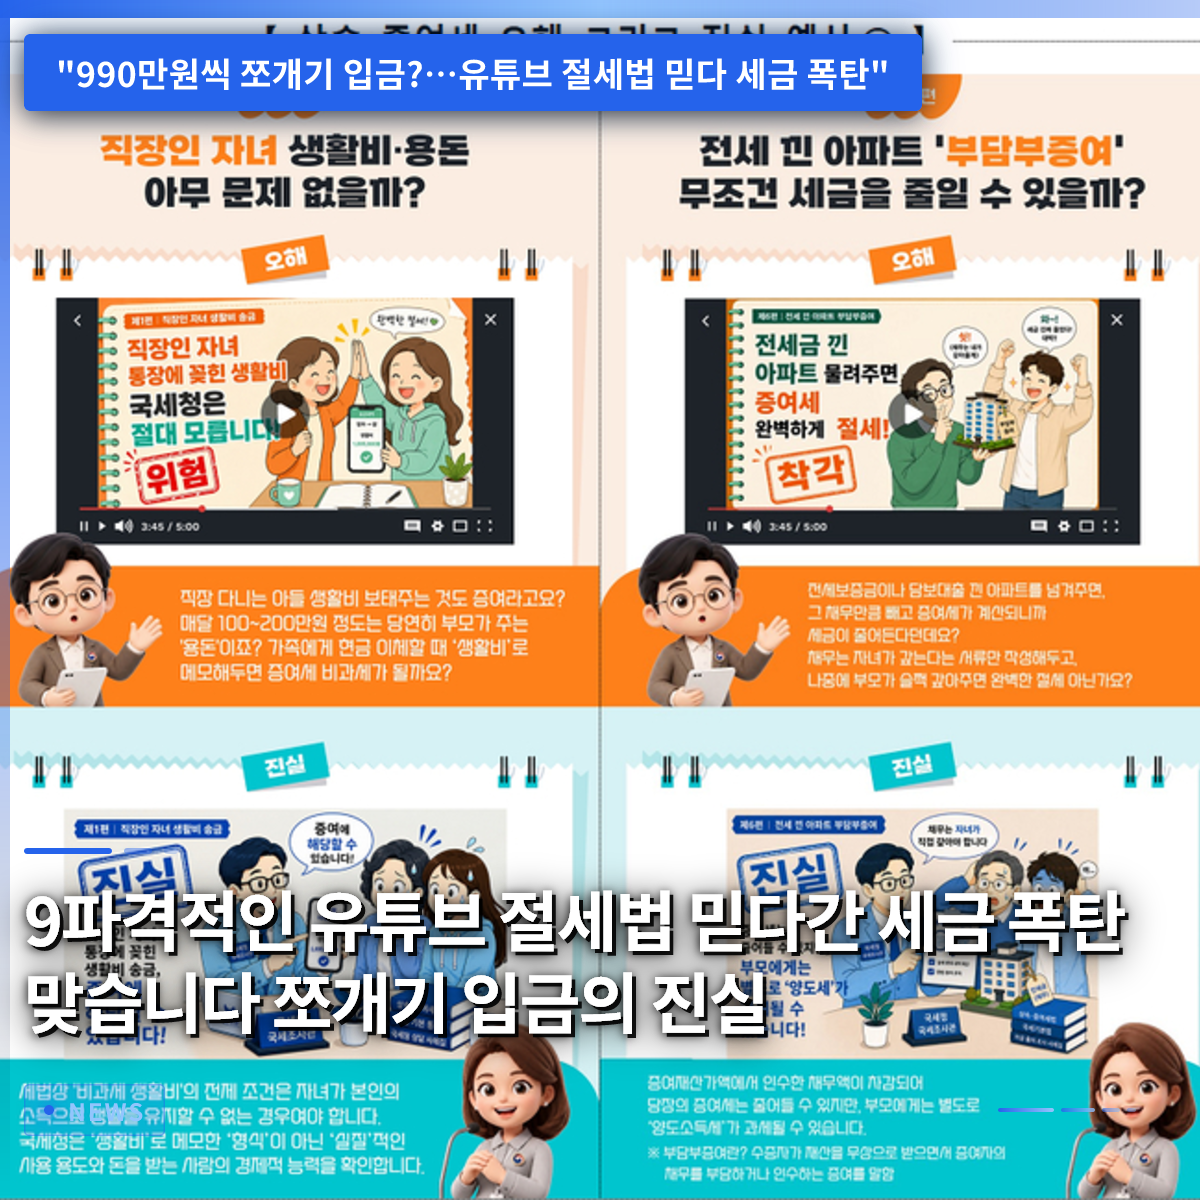
1. 生活費や教育費名義の送金
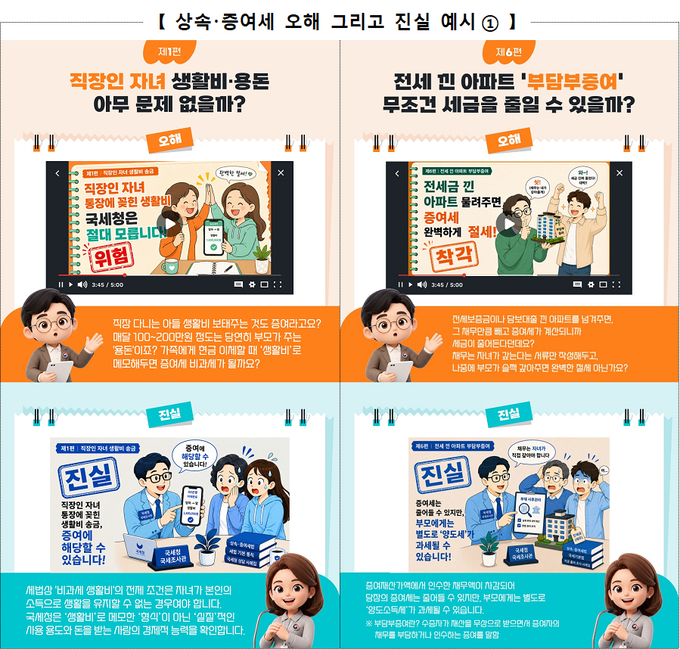 1. 生活費や教育費名義の送金
仕事を持っている、または自分で稼ぐ能力のある子供に、親が生活費や教育費名義で定期的に資金を送る行為は、明確な贈与とみなされることがあります。多くの親は、子供の口座にお金を送金する際に送金メモ欄に「生活費」と書くだけで税金が免除されると誤解しがちです。しかし、税法で認められる非課税の生活費や教育費の核心的な判断基準は、まさに受け取る側の経済能力です。自分で生計を立てるのに十分な収入がある子供に、親が継続的に生活費を補填することは、実質的な富の移転として評価されるためです。もしこうした資金移動が国税庁の目に留まれば、過去に行き来したすべての金額が合算され、予期せぬ税金追徴通知書を受け取る可能性があります。したがって、子供が経済的に独立した成人である場合、親が一方的に生活費をサポートする方式は非常に慎重に決定すべきです。
収入のある成人の子供に生活費を与える際に生じる税務上のリスクは、想像以上に大きいです。子供が自分で給料を稼いで生活しているにもかかわらず、親が継続的に家賃や小遣いを支援すれば、これは明確に贈与資産として分類されます。税務当局は、形式的な送金メモよりも、実際に使った人の収入水準や資産形成の過程をより重要視して詳細に調べます。したがって、子供を助けたい場合は、安易に現金を送金するのではなく、贈与財産控除の限度額を利用して合法的に申告する方が安全です。税法の基準を正確に知らずに、単に「生活費」という名目だけを主張すれば、後で大きな問題を抱えることになるため注意が必要です。家族間の金銭取引であっても、国税庁の視点からは厳格な資産移転行為と見なされ得ることを念頭に置いておくべきです。
💡 核心ポイント
収入のある子供に渡す生活費は非課税対象ではなく、実質的な贈与として課税されることがあります。
2. 1000万ウォン未満の分割送金の実態
 2. 1000万ウォン未満の分割送金の実態
1日1000万ウォン未満の990万ウォンや500万ウォンずつ金額を分けて繰り返し入金すれば、国税庁は絶対に気づかないだろうという考えは大きな誤解です。金融機関は一定金額以上の現金取引を自動的に監視するシステムを備えており、疑わしい取引は直ちに関連機関に報告されます。1日に1000万ウォン以上の現金が行き来すれば、高額現金取引報告制度を通じて金融情報分析院に関連内訳が直ちに伝達されます。取り締まりを避けるために意図的に990万ウォンずつ金額を分割して送金したり引き出したりする行為も、銀行の疑わしい取引報告システムに捕捉され得ます。直ちに税務調査が来ないからといって安心することはできず、後で不動産を購入したり相続が発生したりした際に、過去の履歴がすべて明らかになります。口座追跡の過程で過去の分割入金の痕跡が発見されると、これまでのすべての取引が意図的な贈与隠蔽行為とみなされ、加重処置を受ける可能性があります。
金融機関の監視網を巧妙に抜け出そうとする試みは、結局のところより大きな税務上の不利益として返ってくるのが常です。銀行窓口の職員や自動機器を利用して少額を繰り返し送金するパターンは、金融当局のモニタリングアルゴリズムに簡単に引っかかります。国税庁は、過去数年分の金融取引内訳をいつでも詳細に調べることができる強力な照会権限を持っています。990万ウォンという曖昧な金額に固執し、知人や家族の口座を動員する行為は、脱税の意図が明白なものとして判断されます。税金を節約しようとして、かえって租税逃脱の疑いまで重なって、対処できないほど巨額の税金爆弾を浴びた事例は枚挙に暇がありません。したがって、抜け穴的な方法を探すよりも、透明に資金を移動させ、必要に応じて税金を正当に納める姿勢が必要です。
💡 核心ポイント
990万ウォンずつ金額を分割して送金する抜け穴は、金融監視網に引っかかって、後でより大きな税金爆弾を招きます。
3. 非課税限度額内でも申告が安全な理由
 3. 非課税限度額内でも申告が安全な理由
子供に財産を譲渡する際、10年間で5000万ウォンという贈与財産控除の限度額内に該当する場合、わざわざ税務申告をしなくてもいいと信じている人が多いです。控除限度額内なので直ちに納付すべき税金が発生しないのは事実ですが、税務専門家は可能な限り書類を申告しておくことを推奨しています。法的に税金が発生しない範囲であっても、事前に申告しておけば、後で子供が不動産や大きな資産を購入する際に確かな証明になります。事前に税務申告を済ませておけば、その資金が合法的に取得した貴重な元手であることが、国税庁から公式に認められます。もしこれを証明する申告書類がなければ、後で子供が家を買う際に資金の出所を説明できず、全額に対して税金を払わなければならない可能性があります。税金を払わないからといって申告手続きを軽く見ず、積極的に書類を残しておくことが賢い節税の近道です。
子供に財産を移転する際に税務署に事前に申告する行為は、将来の潜在的な税務リスクを事前に遮断する優れた盾です。不動産を取得する際に、後で譲渡所得税を計算する過程でも、過去に申告しておいた贈与内訳は取得価額を高める決定的な根拠になります。申告を漏らして時が経った後に資金の出所を説明しようとすると、関連する領収書や証明資料を探すのが難しくなり、莫大な損失を被る可能性があります。税務署への申告手続きは少し煩雑に感じられるかもしれませんが、専門家の助けを借りて確実に解決することがはるかに得策です。国家が公認する合法的な資産の出所を確保しておけば、子供が堂々と経済活動を引き続き行うことができます。税金がないという理由で申告をスキップする安易な態度は、将来何十倍もの税金爆弾として返ってくる可能性があることを念頭に置いておくべきです。
💡 核心ポイント
税金が発生しない控除限度額内の金額であっても、将来の資金出所調査に備えて必ず申告しておかなければなりません。
4. 相続と贈与の過程でのよくある誤解
 4. 相続と贈与の過程でのよくある誤解
多くの人が、親のクレジットカードを子供に渡して自由に使わせたり、親名義の車を子供に乗せたりすれば、贈与税が一切かからないと誤解しています。しかし、親の口座からクレジットカードの代金を継続的に決済してあげる行為も、実質的には親が子供に現金を贈与するのと同じです。家族という枠組みの中で行われる金銭取引は、大したことないと見なされがちですが、国税庁の課税基準は法条項に厳格に根ざしています。親の経済力を利用して子供が生活費の負担を減らしたり、高価な資産を無償で利用する恩恵を受けたりした場合、これらはすべて課税対象に含まれます。特に親が亡くなった後、相続税調査が行われる過程で、過去数年間のクレジットカード使用内訳が徹底的に調べられることが多いです。この時、正当な収入で説明できないカード代金や生活費支援の内訳は、すべて相続財産に合算され、遺族を困惑させます。
家族間の金銭取引から生じる税務上の盲点は、想像以上に私たちの日常生活の奥深くに浸透しています。親が子供の塾代を立替えて払ったり、自動車購入費用を補填したりすることは温かい親心ですが、税法では厳格な資産移転と見なされます。法的要件を正しく満たしていない状態でなされる支援は、いつか国税庁の税務調査のシナリオにおいて致命的な弱点として作用します。YouTubeチャンネルやインターネットブログに流布している検証されていない節税の抜け穴を盲信して、多くの人が加算税爆弾を浴びて涙を流しています。税務専門家は、家族間の資産移動であるほど、より透明に契約書を作成し、必要であれば適切な利息をもらって貸し付ける形式を取るべきだと助言しています。感情に流されて税務基準を軽く見る態度は、結局のところ家計の財産を守るどころか、大きな損失に繋がるしかありません。
💡 核心ポイント
親のカードを使ったり車を貸したりする日常的な支援も、税法上贈与と評価され得るため、特に注意が必要です。
5. YouTube節税噂の危険性と対処法
 5. YouTube節税噂の危険性と対処法
インターネットの世界には、再生数を稼ぐために刺激的で違法な抜け穴節税法を、まるで素晴らしい秘訣であるかのように包装して広めるコンテンツが溢れています。税務に関する専門知識のない一般視聴者は、こうした甘い言葉に惑わされ、知らず知らずのうちに脱税の道に足を踏み入れる危険性が大きいです。国税庁は、日々高度化している電算システムと分析アルゴリズムを駆使して、悪意のある脱税行為を精密に追跡し摘発しています。YouTube画面の向こうの主張が、税務署の窓口でそのまま通用するという安易な信念は、過酷な税金追徴というブーメランとして返ってきます。税金を減らしたいなら、検証されていないインターネットの噂に耳を傾けるのではなく、近くの税務専門家を訪れて正統的な相談を受けるべきです。合法的な枠組みの中で節税計画を立てることだけが、貴重な財産を守り、安心して経済活動を行う唯一の道です。
インターネット放送で叫ばれる抜け穴を真似して摘発されると、加算税はもちろん、場合によっては法的な処罰まで受けなければならない状況が発生します。税法は日に日に改正されており、国税庁の資金追跡技術は一般の人々の想像を超えるほど精密になっています。過去には見過ごされていた些細な現金移動や借用形式の取引も、今は徹底的な検証対象に上がります。したがって、みんながやっているという無責任なYouTube節税法を真似する前に、法的に安全かどうかをもう一度落ち着いて検討すべきです。税金を節約する最も確実で速い方法は、抜け穴を探すことではなく、透明な申告と徹底した証明書類を整えることです。不確実な情報に頼って貴重な資産を危険にさらさず、常に原則に基づいた税務管理を実践すべきです。
今後、国税庁の資産管理及び課税システムは、人工知能技術と結合して、より精密で強力に進化すると予想されます。過去のように現金を巧妙に隠したり、金額を分割して送ったりする原始的な方法は、間もなく完全にリアルタイムで摘発されるでしょう。したがって、資産を守る最善の戦略は、抜け穴を探す幸運に頼むのではなく、最初から透明で正直に税金を管理する習慣をつけることです。家族間で金をやり取りする際は、常に明確な借用証を作成したり、合法的な贈与申告を経たりする成熟した態度が必要です。この機会を通じて、検証されていない情報の危険性を認識し、自分の資産状況をゼロからもう一度点検してみることをお勧めします。今後も変化する税法基準に合わせて、賢く安全な資産管理を続けていけば、税金爆弾の危険から完全に脱却できます。
透明な税務申告は、単なる義務を超えて、私たちの家族の資産を安全に守る最も強力な盾であり、未来への投資です。インターネットの刺激的な噂に心を奪われず、常に原則に忠実な資金運用方式を維持する知恵を発揮すべきです。税務専門家と一緒に定期的に資産状況を診断し、合法的な節税策を模索する努力が、かつてないほど重要です。大切に築き上げた財産を、税金爆弾という不名誉な出来事で失わないように、今日からでも自分の金融取引内訳を綿密に確認してみてください。正直で透明な資産管理が、結局のところ最も速く安全に富を守る道であることを忘れないでください。今後も私たち全員が税法基準を正しく理解し、賢く対処して、平穏で安定した経済生活を送れるよう応援しています。