実損保険を比較する際は、安さだけで選ぼうとするのではなく、まず自分の普段の病院利用習慣や加入している世代(プラン)を詳しく確認することが重要です。最近、国民全体の医療費が大幅に増加し、家計への負担も重くなっているため、自分に最適な保障を選ぶ知恵がより重要になっています。周りの知人の話だけを信じて安易に加入した結果、実際に病院に行った際に十分な給付を受けられず後悔するケースも少なくありません。特に自由診療(非保険適用)の費用が増加傾向にあるため、各世代の実損保険が持つ長所と短所を正確に理解することが不可欠です。この記事では、誰でも簡単に実践できる実損保険の比較基準と、保険料を賢く削減するための具体的なコツについて解説します。複雑に感じられた保険用語や約款を分かりやすく解説しますので、最後までじっくりとお読みください。
=
実損保険比較のコツと保険料を節約する方法を徹底解説
1. 世代別実損保険の進化と違いを理解する
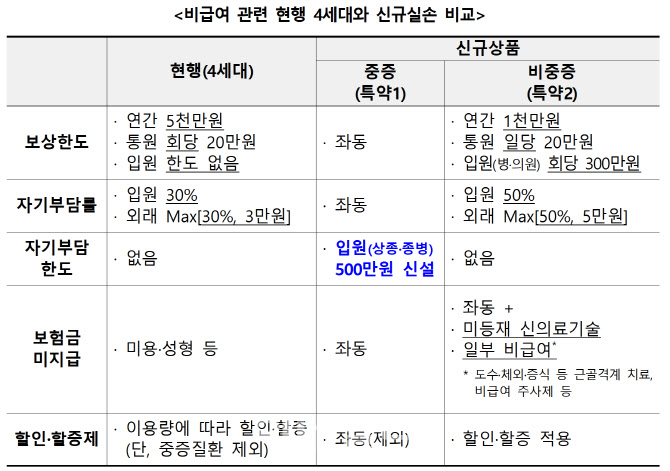
実損保険は、過去に加入した第1世代から現在販売されている第4世代まで、構造や自己負担金の比率に大きな違いがあります。第1世代や第2世代の商品は自己負担金が非常に少ないか、あるいは全くないため医療費の心配を軽減してくれますが、時間が経つにつれて更新時の保険料が急騰し、負担が大きくなる可能性があります。一方、最近適用されている第4世代の実損保険は、病院をあまり利用しない加入者には保険料割引の恩恵を与える代わりに、自由診療を多く受けた場合は割増料金が課されるように設計されています。したがって、古い商品の方が必ずしも良いというわけではなく、自分の健康状態や経済状況を冷静に検討し、切り替えを検討する必要があります。実際、毎月の固定支出を削減するために、最新のプランへ積極的に乗り換えるサラリーマンが増加傾向にあります。保険会社ごとに審査基準や割引条件に微細な違いがあるため、複数の商品を並べて比較するプロセスは必須です。国民保健統計によると、医療費支出の規模は毎年過去最高を更新しており、民間保険を通じた支出もかなりの割合を占めています。このようなマクロな医療費上昇の流れを理解することで、自分に合った保険を選ぶ際の視野が広がります。世代間の切り替えを検討する際は、現在の保険料削減効果だけでなく、将来的に年齢を重ねた際に発生する医療費リスクも考慮して判断すべきです。
世代別実損保険の自己負担金と更新周期の違いを把握することで、自分に有利な商品を選ぶことができます。
2. 自由診療費の風船効果と対策
最近、多くの人が理学療法や体外衝撃波治療などの筋骨格系に関する自由診療を受け、実損保険の請求頻度が急増しています。健康保険が適用されない自由診療項目は、病院ごとに価格設定が異なるため、全体の医療費負担を増大させる主要な要因と指摘されています。実際、身近なところで高価な自由診療の注射治療を軽く見ていた結果、後に更新時の保険料跳ね上がり(更新爆弾)に直面し、遅れて後悔する事例も珍しくありません。これを防ぐためには、普段よく受けている治療が実損保険の保障範囲に完全に含まれているか、丁寧に確認する習慣をつける必要があります。無謀な自由診療の利用は、最終的に全加入者の保険料引き上げにつながるため、本当に必要な治療を中心に賢く利用する姿勢が必要です。最新の保険会社は、AI技術を導入し、簡単な請求案件を24時間以内に自動的に審査する体制を急速に拡大しています。技術の進歩により、複雑な書類準備をせずともスマートフォンアプリを通じて簡単に保険金を受け取れるようになりました。しかし、請求が便利になった分、不要な請求が増えないよう、自ら注意するバランス感覚が求められます。自由診療項目の特徴を正しく理解し、適切に対処することが、長期的に保険料を節約する近道です。
急増している自由診療費の特徴を把握し、不要な請求を減らすことで、保険料の急騰を防ぐことができます。
3. 自分の条件に合わせた保険料比較サイトの活用方法
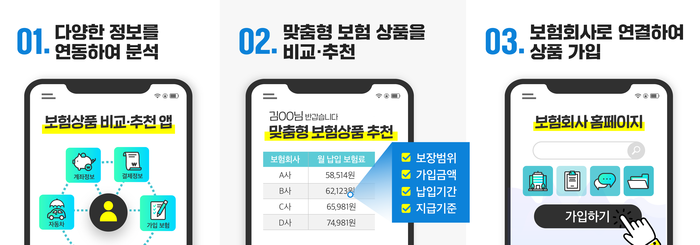
インターネット上で複数の保険会社の商品を一目で比較できるサイトを活用すれば、見えないコストを節約する大きな助けになります。ただし、安さのランキングだけを盲目的に追うのではなく、自分の年齢層や性別に本当に必要な特約が適切に含まれているか、細かく検討する必要があります。例えば、20代と50代ではかかりやすい病気の種類や病院通院頻度が全く異なるため、同じ商品を選ぶべきではありません。比較サイトで年齢や職業など同じ条件を入力し、複数の会社の見積もりを並べて違いを対照させる作業が不可欠です。実際、サラリーマンのキムさんは、毎月の保険料が惜しく、複数の比較サイトを巡り保障内容を対照した結果、不要な特約を削除しました。その結果、従来の支払額よりもはるかに合理的な水準で保険料を下げつつ、核心となる保障はそのまま維持する賢い選択をしました。このように、同じ保障でも会社ごとのリスク率計算方法によって毎月の支払額が異なるため、比較は選択肢ではなく必須のプロセスです。特定の保険代理店の話だけに頼らず、客観的な指標に基づいて自ら比較する努力こそが、お金を節約する最も確実な方法です。
同じ条件で複数の会社の見積もりを対照することで、自分の予算に合った最も合理的な商品を見つけることができます。
4. 特約選択時に必ず確認すべきチェックポイント
実損保険以外に、総合保険やがん保険などの他の商品を同時に加入する際は、重複保障になっていないか丁寧に検討する必要があります。実損保険は実際に自分が支払った医療費を返還してもらう構造であるため、複数加入しても実質的な保障額が増えるわけではありません。一方、がん診断給付金や脳血管疾患診断給付金のように定額で支払われる保障は、複数加入するほど有利になる場合があるため、目的に合わせて分離すべきです。両親のためのシニア保険や子供のための子供保険を探す際も、この原則をそのまま適用し、不要な支出を防ぐ必要があります。時々、保険代理店が推奨する総合パッケージ商品に加入した結果、自分が既に持っている保障と重複し、毎月惜しいお金を無駄にしているケースを見かけます。契約を結ぶ前に、既存の加入内容を証券ごとに正確に分析し、不足している部分だけを効率的に補完するリモデル링(再編成)を経る必要があります。特に免責期間や給付拒否事由となる項目を事前に把握しておくことで、後に保険金を請求する際に生じる不便さを未然に防ぐことができます。小さな文字で書かれた約款まで細かく確認する姿勢が、自分と家族の貴重な資産を守る盾となります。
重複保障の有無を確認し、自分に本当に必要な特約だけを選択することで、不要な支出を予防できます。
5. 保険金請求の利便性と注意点
最近では、モバイルデバイスを使って病院の領収書を写真に撮ってアップロードするだけで、数分で保険金が口座に入金される時代です。以前のように紙の書類を大量に持って窓口に出向いたり、郵送したりする手間がなくなり、日常生活が格段に便利になりました。少額の場合は、診療費領収書と内訳書があれば簡単に処理できるため、忙しいサラリーマンに大きな支持を得ています。AIベースの自動審査体系を導入した保険会社では、審査待ち時間が大幅に短縮され、満足度がさらに高まっています。しかし、請求が便利になった分、些細な書類の欠落や記入ミスにより審査が遅れるケースも時々発生します。病院で発行される書類に患者の住民登録番号や診療コードが正確に記載されているか、スマートフォン画面で一度確認する習慣が大切です。また、保険会社への請求には時効があり、診療費を支払った日から一定期間以内であるため、先延ばしにせずその都度申請すべきです。些細な不注意で貴重な保険金を逃すことがないよう、普段からスマートフォンアプリの使い方を習得しておくのが有利です。
便利になったモバイル請求システムを積極的に活用しつつ、書類の欠落や請求期限を丁寧に確認する必要があります。
6. 賢い実損保険の維持のための最終提言
今後も国民の医療費負担は増え続ける可能性が高いため、実損保険は私たちの生活における確かなセーフティネットとしての役割を継続するでしょう。保険料の負担が重いからといって安易に契約を解約するのではなく、現在自分に最も適した世代や条件が何かを再確認する必要があります。毎年上がる更新額に一喜一憂するのではなく、普段から健康管理を徹底し、病院通院回数を減らすことが最高の節約のコツです。専門家の客観的なアドバイスに耳を傾け、多様な比較プラットフォームを賢く活用すれば、家計経済に大きな助けとなるでしょう。今この瞬間にも、不要な特約によって惜しいお金が流出していないか、落ち着いて通帳の明細を確認してみてください。小さな関心と比較の習慣が積み重なることで、将来の大きな医療費爆弾から家族の財布を安全に守ることができます。今日学んだ内容を基に、周りの様々な商品を冷静に対照し、自分だけのカスタマイズされたプランを完成させてみてください。これからも変化する医療環境の中で、賢い金融消費者として成長されることを心より応援しています。
長期的な視点から継続的な点検と賢い管理を通じて、家計の医療費リスクを賢く克服すべきです。
よくある質問
=