まとまったお金を安全に運用するためには、現在の銀行別の預金金利を綿密に比較し、優遇条件を正確に把握することが最大限の利息収益を得るために不可欠です。最近、市中銀行と貯蓄銀行の金利が上昇傾向にあるため、余剰資金をどこに預けるべきか悩む人々が大きく増えています。安易に預金商品に加入するのではなく、自身の資金必要時期に合わせて適切な商品を選ぶ知恵が必要です。周囲の友人がおすすめする商品であっても、優遇条件や詳細な加入要件を満たさなければ、期待していた利息を受け取れないケースが非常に多いです。この記事では、市場の多様な金利動向を分析し、最も賢くまとまったお金を増やす方法を一つずつ見ていきましょう。複雑な金融商品構造の中で、あなたの財布を守る実用的な情報をすべて盛り込みました。
=
預金金利比較と最高優遇条件の探し方まとめ
1. 秋夕ボーナスと余剰資金の運用戦略

会社員が祝日を過ぎると手に入るまとまったお金は、銀行の預金商品に向かうことが多いです。最近の市中銀行の定期預金商品は年4パーセントに近い金利を提供し、資金運用の魅力を高めています。韓国銀行の基準金利の変化に合わせて、各金融機関が預金商品の収益率を調整しているためです。例えば、3,000万ウォンのまとまったお金を1年間預けた場合、適用される金利の違いによって10万ウォン以上の利息差が生じます。したがって、単に見えている最高金利だけを追い求めるのではなく、自分が実際に適用されうる区間を検討すべきです。
余剰資金を無条件に長期間拘束するのが最善ではなく、周囲の経済状況も一緒に見極める必要があります。突然資金が必要になった場合に中途解約すると、元本損失はもちろん、約定された利息の大部分を放棄しなければなりません。こうしたリスクを減らすために、預入期間を多様化したり、一部の金額を普通預金口座に残しておく戦略が有利です。実際に昨年下期以降、株式市場から資金を引き出して安全な銀行預金に移す現象が明確になっています。貴重な資産を守るためには、他人の視線に従うのではなく、自分の資金フローサイクルを正確に把握することが最優先です。
まとまったお金を運用する際は、最高金利だけでなく、資金の使用時期と中途解約リスクも一緒に考慮すべきです。
2. 銀行アプリと比較開示の活用方法
希望する商品の正確な利回りを確認するには、銀行協会消費者ポータルや各金融機関のアプリを積極的に活用する必要があります。しかし、比較開示に表示された数値が、既存の口座の自動延長や再預入時にそのまま適用されるとは断定できません。銀行アプリで提供する自動延長金利案内と新規加入金利は、商品構造によって異なる計算になるためです。実際に多くの人が、満期を迎えた預金が自動的に延長される場合、以前と同じ高い利息が付くだろうと誤解しがちです。
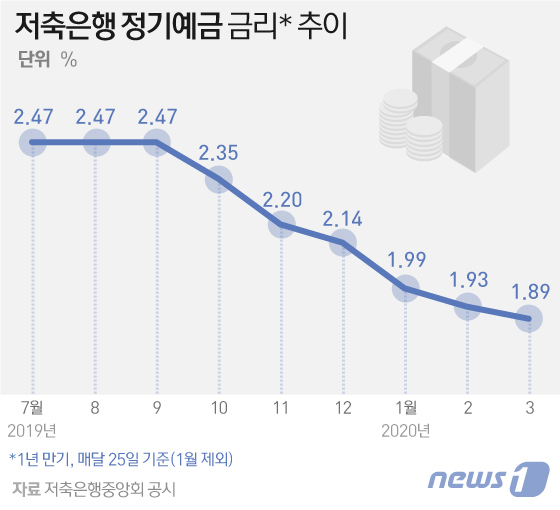
モバイル金融環境が発展し、スマートフォンの画面を数回タップするだけで複数の金融機関の条件を一目で比較できるようになりました。カカオバンクやTossなどの金融プラットフォームを通じて、新規取扱額基準の預金金利動向を随時確認する習慣をつける必要があります。例えば、7月時点で貯蓄性預金金利が前月比でわずかに上昇したなら、これは市場金利が動いているという明確なシグナルです。こうした指標を基に、いつ預金に加入するのが最も有利かタイミングを自ら見極めることができます。直接足を運ぶことなく、手のひらの上ですべての金融情報を確認できる時代だからこそ、綿密な検索こそ資産形成の始まりです。
比較開示の数値と実際に適用される金利の違いを理解し、モバイルアプリを通じて市場動向を随時チェックすべきです。
3. 定期預金とパーキング口座の適切な調和
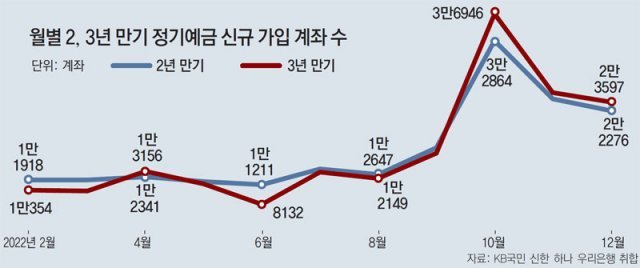
市場の金利が今後下落する可能性が見込まれる時期には、定期預金でまとまったお金を長期間拘束するのはもったいないと感じることがあります。そんな時に役立つツールが、1日だけでも預ければ利息を付けてくれるパーキング口座です。特定の期間中に確実な使い道が決まっていない短期間の待機資金は、パーキング口座に入れておく方がはるかに効率的です。定期預金の中途解約利回りよりも、パーキング口座の基本利回りがより高い、または有利な区間が存在するためです。
周囲の知人の中には、まとまったお金ができると無条件に1年満期の定期預金に加入するケースが少なくありません。しかし、数ヶ月後に引っ越しや結婚などのまとまった支出計画がある場合、長期預金はむしろ毒になる可能性があります。パーキング口座で安全に利息を受け取りながら待機し、金利が魅力的なタイミングで特販商品に切り替える戦略が賢明です。金融資産と負債の規模を冷静に見極め、利息負担や収益率を調整する能力が必要です。柔軟な資金管理のために、両商品の特性を正確に把握し、自分の財政状態に合わせて配分すべきです。
短期間の待機資金はパーキング口座に保管し、今後の資金計画に合わせて定期預金と適切に配分する戦略が必要です。
4. 住宅積立口座の転換と金利優遇の確保
預金商品以外にも、長期間維持してきた住宅積立口座の金利優遇を確認することは資産管理の隠れた核心です。過去に加入した住宅積立預金や積立金は、住宅積立総合貯蓄に転換可能であり、この過程で既存の加入期間がそのまま認められます。転換を完了した時点で、これまで積み重ねてきた期間に対応する3パーセント台の金利がすぐに適用されるという利点があります。政府はこうした制度の適用期限を延長し、より多くの家庭が恩恵を受けられるよう支援しています。
長期間口座を維持してきた加入者であれば、迫る期限に合わせて商品を転換するのが無条件で得策です。銀行支店に直接訪問したり、モバイルアプリを通じて簡単に転換手続きを進められるため、手間の少なさも魅力です。住宅取得という本来の目的だけでなく、市中預金に劣らない安定した利息収益を得られる頼もしい商品です。周囲に加入してから長期間放置している住宅積立口座を持っている友人がいれば、この転換制度をぜひ教えてあげてください。些細な情報の違いが、数年後の口座残高を大きく変える決定的なきっかけになります。
長期間維持した住宅積立口座を総合貯蓄に転換すれば、加入期間が認められ、すぐに高い金利優遇を受けられます。
5. 金利上昇局面での家計負債と資金管理
基準金利の上昇に伴い、預金に資金が集中する逆マネームーブ現象が現れていますが、同時に借り入れのある家計の利息負担も大きくなります。金融資産よりも負債が多い家庭であれば、預金金利上昇の喜びよりも、ローン利息の圧迫がはる大きく感じざるを得ません。 특히中小企業や自営業者は、高金利ショックの影響で資金源が途絶える痛みをそのまま経験ています。したがって、自分の資産構造を確認する際は、預金利息だけでなく、総負債返済能力も併せて検討すべきです。
ローン借り換えサービスを通じて、少しでも金利の低い商品に移行することは、現在の時点で必須の生存戦略です。余剰資金を預金に拘束すると同時に、ローン元利金を減らしていくバランスの取れた財政運営が求められます。周囲で金利が上がったといって無理に預金だけに集中する姿を見て、それに倣うのは危険です。毎月発生する固定支出と利息返済額を先に計算し、残った純粋な余剰資金で預金投資を開始すべきです。危機と機会が共存する金融市場で揺るがないためには、徹底的に自分の帳簿から確認する習慣が重要です。
金利上昇局面では、預金収益だけでなく、ローン利息負担と負債規模を一緒に管理するバランスが不可欠です。
6. 為替運用と多様な金融商品の活用
銀行の一般的な預金金利に満足できない投資家は、ドル預金や外貨債権などの多様な金融商品に目を向けます。最近の為替変動性が大きくなった時期を利用して、為替運用に挑戦する人々が增加了のも、これとは無関係ではありません。証券会社を通じてドル債権に投資すれば、一般銀行の外貨預金よりも高い収益を期待できます。ただし、こうした商品は預金者保護の対象から除外されることが多いため、元本損失リスクを徹底認識する必要があります。
安全性と収益性のバランスを取ることは、生涯かけて習得すべき重要な資産管理技術です。一つの籠に全ての金を入れるのではなく、定期預金、パーキング口座、住宅積立口座、そして一部のアルト投資先に分散させる知恵が必要です。金融環境は絶え間なく変化するため、最新情報を素早く習得し、自身の状況に合わせて適用する柔軟性が成功を左右します。今日学んだ多様な預金金利の活用方法を基に、皆さんの貴重なまとまったお金を、これまで以上に充実し安全に成長させることができれば幸いです。小さな関心と実践が積み重なり、確かな未来の経済的自由を完成させる最も確実な土台となるでしょう。
安全な預金以外にも、為替運用や債権などの多様な金融商品を分散投資の観点から賢く活用すべきです。
よくある質問
=