米10年債利回りが日中5.13%を記録し、2007年以来の高水準に急騰した状況は、現在私たちの財布事情と直結する非常に深刻な経済イベントです。23日にニューヨーク株式市場が一斉に軟調だった根本的な理由は、堅調な購買管理指数(PMI)と国際原油価格の反発が重なり、FRB(連邦準備制度理事会)による高金利長期化への懸念が頂点に達したためです。毎日飲むコーヒー代から転貸住宅資金のローン利息まで、太平洋の向こう側の米債利回りの動きは驚くほど速く私たちの日常に浸透しています。例えば、ソウル江南地区のアパート市場も高金利長期化の影響で売物件が積み上がり、息を整える段階に入った様子は、これを証明する代表的な事例です。果たして今回の金利急騰が私の資産にどのような連鎖的な衝撃を引き起こすのか、そして私たちはこの嵐の中でどのような知恵を発揮すべきなのか、これから一つずつ見ていきましょう。金利が高い水準で維持される時期ほど、感情に流されず冷静にキャッシュフローを確認する姿勢が、かつてないほど重要になる時です。
=
米10年債利回りが5%突破、韓国経済と私の資産への衝撃と対応戦略
1. 国債利回り5%の意味
米10年債利回りが5.13%を超えたということは、単なる金融市場の数値変化を超えて、世界の資金調達コストの基準線が完全に変わったことを意味します。市場参加者は、今回の金利上昇が過去とは次元の異なる速度で進行している点に注目し、緊張感を隠しきれません。2007年以来初めて直面するこの高い金利は、安全な国債にのみ投資しても年5%以上の確実な収益を得られるというシグナルを市場に送っています。これにより、株式や不動産のようなリスク資産に向かっていた市中資金が、安全資産である債券へと速やかに引き潮のように流出する現象が明確に観察されています。企業も新たな設備投資のために銀行から資金を借りる際、はるかに高い利息を負担しなければならず、全体的な経営活動が縮小せざるを得ません。政府も国債を発行する際に利息負担が雪だるま式に膨らむため、財政政策の運営に大きな圧力を受けます。こうしたマクロ経済指標の急変は、結局、普通のサラリーマンの信用貸出金利と住宅ローン金利の上昇という苦しい現実へと直結します。毎月口座から引き落とされる利息額が増えると、家計の可処分所得が減り、これは自然に近所の飲食店や小売店での消費減につながります。結局、5%という数字は、世界のすべての経済主体に対して、もう借金をして耐えるのは難しいという強力な警告音を鳴らしている 셈です。
米10年債利回りの5%突破は、世界の資金調達コストを引き上げ、リスク資産から安全資産への大移動を呼ぶ合図です。
2. ニューヨーク株式市場と国内株式市場への波及
米国国債利回りの急激な上昇は、ニューヨーク株式市場の3大指数を一斉に下落相場へと押し込み、その衝撃波は国内株式市場にもそのまま伝播しています。ナスダックとS&P指数が大きく調整を受けたのは、高い金利が企業の将来価値を毀損する最も確実な毒薬だからです。特に人工知能関連の半導体株のように、これまで高い期待を受けて急騰していた成長株は、利益確定売りが殺到し、激しい下落圧力を受けました。利息コストが急増する中、業績が裏付けられていない限界企業は生存を心配しなければならない状況に追い込まれ、投資家の心理は凍りつきました。国内市場でも、為替差損の懸念と高い米国金利を避けて、外国人投資家が韓国株を売却し抜け出そうとする動きが感知されています。KOSPIとKOSDAQ市場はどちらもグローバル株式市場の冷たい風を正面から受け、変動性が極端に拡大した状態で投資家のため息が深くなっています。株式口座を開くたびにマイナスで表示される数字に驚いて安易に損切りを行うのではなく、企業の本質的な価値と負債比率を慎重に見極めるべきです。周りの人がみんな売って去ったという不安感に駆られて売却ボタンを押した瞬間、後に訪れる反発の機会を逃す可能性があるため、特別な注意が必要です。危機の中でむしろ堅固なキャッシュ創出能力を備えた優良企業は、安値買いの機会になるという逆張り発想を持つことも必要です。
高金利長期化は株式市場のバリュエーション負担を高めており、テック株や成長株を中心に大幅な調整を引き起こしています。
3. 為替と外為市場の非常事態
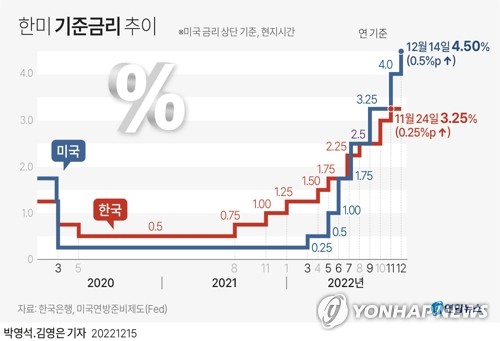
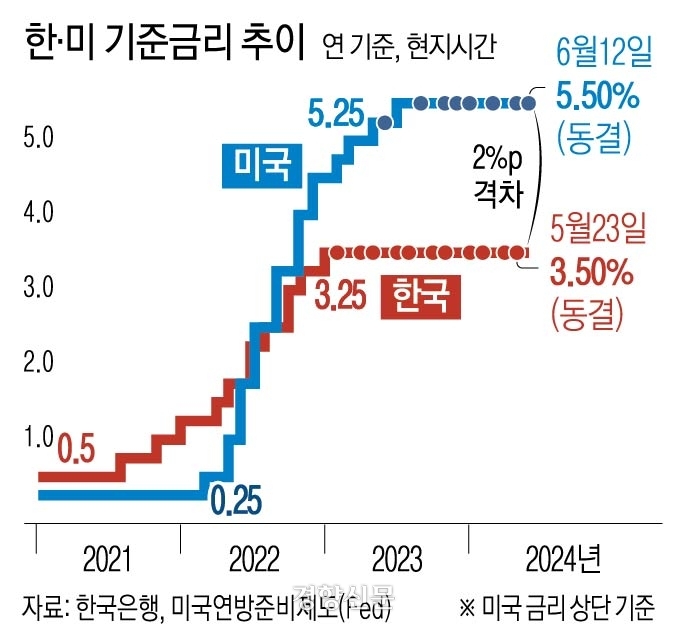
米国と日本の金利差が拡大する中、外為市場はまさに薄氷を踏むような緊張感に包まれています。日本円の価値が1ドルあたり158円を突破し、160円目前まで押し下げられると、日本外為当局は市場に対して実取引を確認するなど緊迫した防衛戦に突入しました。FRBの高い基準金利維持方針がドルの価値を絶えず押し上げる間、ウォンや円などのアジア通貨は無力に弱含みを免れられません。為替が上昇すると輸入物価が急騰し、これは国内の買い物かご物価の安定を害する主犯として作用し、庶民の暮らしをさらに厳しくします。過去の協調介入の記憶を思い起こしながら、外為当局が口頭介入と実弾を動員して防衛に乗り出していますが、米国の強力な利上げ基調を覆すには力不足という評価が支配的です。海外旅行を計画していたり、ドル建て資産投資を検討していたりする人々にとって、現在の高い為替水準は大きな負担として迫らざるを得ない状況です。為替の変動性が大きくなるほど、輸入原材料を使用する国内製造企業の原価負担が重くなり、営業利益率が急減する副作用が発生します。外為市場の揺れは、単にお金を両替する問題に留まらず、国家経済全体の信用力と資本の出入りに直接的な影響を与える核心的な変数です。したがって、輸出中心の経済構造を持つ韓国にとって、米国金利の方向性と為替の動きを毎日注視し、非常計画を確認する必要があります。
米国との金利差拡大によりドル 선호現象が深刻化し、ウォンや円などの主要アジア通貨が弱含み圧力を受けています。
4. 不動産市場と家計債務への衝撃
ソウルのアパート価格は長期間上昇基調を続けてきましたが、最近江南3区を中心に税制改正案の不確実性と高金利長期化懸念が重なり、縮小する様相を呈しています。買い手優位の市場で様子見ムードが厚くなり、価格調整された物件が少しずつ出ていますが、高いローン利息を負担しなければならない実需層は動きが取れていません。「全財産を投じる(ヨンクル)」という言葉で象徴されていた過去数年間のローン主導の買い付け熱狂は、今や毎月訪れる利息返済の恐怖として戻り、家計の息の詰まりを強めています。変動金利で住宅ローンを組んでいた借り手は、利息負担が雪だるま式に膨らむ中、生活費を削減したり副業を探したりするなど、自助努力に必死になっています。建設会社も資金調達コストが急騰する中、新築着工を延期したり分譲日程を延期したりするなど、不動産市場全体に冷気が漂っています。政府と金融当局は、家計債務の不良化が全金融システムに波及するのを防ぐために貸出規制を強化していますが、これは逆に取引断絶を深刻にする副作用を生んでいます。家賃が必ず上昇するという盲信から離れ、自分の所得に対する元利返済比率を冷静に計算してみる保守的なアプローチが絶対に必要な時です。無理に借金をして家を買った人々は、金利が下がるまで耐える戦略を講じなければならないため、家計の消費余力は当面回復しにくいでしょう。不動産は流動性の芸術と呼ばれますが、米国の高金利基調が続く限り、当面国内不動産市場の急激な反騰を期待するのは現実的に難しいです。
高金利長期化とローン利息負担の増加は、ソウルの主要地域を含む不動産市場の買い心理を萎縮させ、様子見ムードを拡大させています。
5. 暗号資産と代替投資の危機
利息が一切発生しない安全地帯のない資産とされるビットコインなどの暗号資産市場は、米国国債利回りの急騰ニュースに直撃を受けました。ビットコインが一時的に8万4千ドルを下回り急落したのは、無リスクで5%を利回りとする米国国債が流動性を吸い上げているためです。リスク資産の中でも最も変動性が大きい暗号資産は、流動性環境が悪化すると最初に売りが殺到する特性を持っており、今回の利上げの波を免れませんでした。レバレッジを活用して投機的に市場に参入していた投資家は、強制清算という痛ましい経験をしながら市場から次々と退場しています。金や資源などの伝統的な代替投資手段も、インフレ圧力と国債利回り上昇の間で交錯した動きを見せ、方向性を定めていません。市場に放出された豊富な流動性を信じて暗号資産やハイリスクファンドに投資していた初心者投資家は、今回の事態を通じてリスク管理の重要性を身をもって実感しています。「デジタル資産」という名前で包装されていても、結局はマクロ経済の巨大な流れと金利という重力の法則に逆らえないという真実が再び証明されました。短期的な利益を狙った無謀な投資は、資産の価値を一瞬で底値に落とす可能性があるため、当面市場から一歩引いて様子を見る知恵が必要です。安全資産の魅力が高まった 만큼、投資の目線を下げ、現金比率を高めて機会を窺う保守的な資産配分戦略が最優先課題です。
無リスク利回り5%時代の到来は、利息のない暗号資産やハイリスク代替投資市場からの資金流出を促す強力な悪材料として作用しています。
6. 今後の見通しと対応戦略
米10年債利回りが5%を突破した今、私たちは過去の低金利時代が完全に終わったことを認め、新しい経済環境に適応しなければなりません。FRBはインフレ圧力と堅調な実体経済指標の間で、容易に金利を下げられないジレンマに陥っており、これは高金利長期化につながります。したがって、個人投資家は借金を減らし、現金性資産を確保して、今後起こりうる追加的な経済ショックに備える防衛的なポートフォリオを組むべきです。株式市場ではPERが低く配当性向が優れた企業を中心に選別してアプローチし、不動産市場では無理なギャップ投資よりも実需中心のアプローチを維持すべきです。為替変動性が大きい時期であるため、ドル資産を一部保有して為替差益と資産分散効果を同時に狙う戦略も優れた代替案となり得ます。経済ニュースを遠ざけず、米国国債利回りと消費者物価指数、雇用指標の流れを定期的に確認する習慣を身につけることで、初めて市場の波を賢く乗り越えることができます。恐怖に駆られて無闇に資産を売って手放すのではなく、自分の財務状況を透明に点検し、耐えられる体力を養うことが最も賢明な投資です。危機は常に準備された者に新しい機会を提供するという格言を覚え、冷静な頭で訪れる市場の変化を落ち着いて準備してください。今流す忍耐の時間は、今後資産市場が再び安定を取り戻した時に、最大の報いとして返ってくるでしょう。
高金利長期化時代に対応するため、借金を減らし現金比率を高めて、徹底した分散投資と防衛的ポートフォリオを構築する必要があります。
よくある質問
=