すぐに使う予定があるため定期預金に縛りたくないが、ただの普通預金に置いておくのは利息が惜しい、そんな時にはいつでも出し入れできるパーキング預金通帳が最も賢い選択肢です。最近の基準金利の連続引き上げにより、大手銀行や貯蓄銀行は定期・積立預金だけでなく、随時出入金可能な通帳の金利まで競争的に引き上げており、消費者の選択肢が大幅に広がりました。株式投資の機会を窺っている方や、まとまったお金を一時的に保管する必要がある方にとっては、こうした商品の特性を正確に把握して加入することが有利です。実際、お盆や正月などのボーナスや余剰資金を短期間で運用するために銀行を訪れる人が急増しています。この記事では、現在市場で注目されている商品の金利水準から、元本を安全に守る方法まで、詳しく解説していきます。
=
パーキング預金通帳の金利比較と活用術、今すぐお金を運用する最善の方法
1. パーキング預金通帳と普通預金通帳の違い
車を一時的に駐車するように、お金を1日預けるだけでも利息が付くという点で、パーキング預金通帳は通常の出入金通帳とは全く性質が異なります。一般的な銀行口座では残高が多くてもほとんど利息は付きませんが、この商品は1日単位で利息を計算して支払うという利点があります。株式売買のタイミングを待っている間や、不動産契約の残代支払いまで1週間から1ヶ月程度資金を留めておく場合、これ以上のものはありません。かつては単なる資金保管手段に過ぎませんでしたが、最近では金融機関間の競争が激化し、年3%から最高7%に達する金利を提示するケースも出ています。複雑な条件なしにいつでも自由に出入金しながら、定期預金に匹敵する収益を期待できる点が最大の魅力です。会社員のキム氏は、給料を受け取るとすぐに生活費を除いた余剰資金をここに移動させ、毎月しっかりとした利息収入を得ています。
パーキング預金通帳は、通常の通帳と異なり1日預けるだけでも利息が付くため、短期資金運用に最適化された手段です。
2. 基準金利引き上げに伴う金利変動の動向

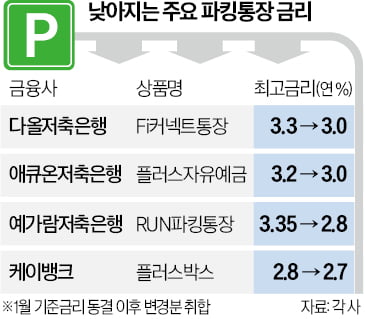
韓国銀行が基準金利を連続で引き上げる中で、市場全体の金利が急激に上昇する傾向を示しています。貸出金利だけでなく、預金や積立預金、そして随時出入金商品の利回りまで連動して上昇する現象が明確です。こうした市場環境の中で、金融機関は貸出および預金顧客の獲得を目的に、パーキング預金通帳の金利を競争的に引き上げています。わずか数年前まで1%台を維持していた利回りは、今では基本3%を超え、特別販売商品では5%を超えることもあります。資産運用に関心のある会社員の間では、こうした金利変動の動向をリアルタイムで共有し、最も有利な条件を探して移すことが必須のプロセスとなっています。経済状況が不安定なほど、現金を安全に保持しながら利息収入も得られる商品の人気は高まります。
基準金利の連続引き上げの影響で、随時出入金通帳の利回りが大幅に上昇し、金融機関間の競争も激化しています。
3. 限度額と優遇条件を詳しく検討する
高い金利を提示する商品であっても、無制限にその金額全てを受け取れるわけではないため注意が必要です。ほとんどの銀行や貯蓄銀行は、一定金額以下の残高にのみ高金利を適用し、超過分には相対的に低い利回りを適用しています。例えば、200万ウォンや300万ウォンまでは最高年4%以上の優遇がありますが、それ以上の金額からは普通預金レベルに低下するといった具合です。また、特定の提携アプリを通じて加入したり、給与振替実績を達成したりすることで初めて優遇利回りが適用されるケースが多いです。主婦のパク氏は、広告文句だけで加入したところ、限度額制限により予想より少ない利息しか受け取れず残念だったと語りました。したがって、加入前に自分が預ける資金の規模が優遇限度額内に収まるかどうかを必ず確認する習慣をつける必要があります。
高金利適用の限度額と優遇条件を事前に確認することで、予想外の利息損失を防ぐことができます。
4. 預金者保護制度で安全性を確保する
いくら金利が高くても、自分の元本を全額取り戻せないのであれば、その商品は決して良い選択とは言えません。大手銀行だけでなく、貯蓄銀行で販売される商品も預金者保護法に基づき、1人当たり元本と所定の利息を合わせて5,000万ウォンまで安全に保護されます。最近、貯蓄銀行業界から提供されるパーキング預金通帳の中には破格の利回りを提示するところが多く、不安を感じる人も少なくありません。しかし、国家が指定した機関が金融機関の破産などに備えて元利金を保証してくれるため、5,000万ウォン以下の金額は安心して預けることができます。余剰資金が5,000万ウォンを超える場合は、一つの金融機関に全て集中させるのではなく、複数の場所に分散して加入するのが賢い方法です。安全装置を確実に理解して資産を運用することで、万一の金融事故から大切な資産を守ることができます。
1人当たり5,000万ウォンまで預金者保護が適用されるため、分散預け入れによって安全性を高める必要があります。
5. 祝日ボーナスや余剰資金を100%活用する戦略
秋夕(チュソク)や旧正月などの祝日を前に、各金融機関は特別預金商品を次々と投入し、顧客獲得に力を入れています。長年勤務して受けたボーナスや親族から受け取ったお年玉を短期間で束ねておくのに、祝日特別販売のパーキング預金通帳ほど適したものはありません。定期預金に加入しようか迷っているが、いつ緊急資金が必要になるか分からないという状況では、この商品に預けておくのが有利です。実際に多くの消費者が、祝日期間中に短いもので1週間、長いもので1〜2ヶ月程度預け入れ、しっかりとした副収入を得ています。資産運用の核心は、お金を遊ばせず、1日でも長く働かせることにあり、資金の性質に合わせて柔軟に配置する必要があります。秋夕のボーナスをただ普通預金に放置するのではなく、高金利の随時出入金口座に移すだけでも、小さな資産運用の成功を味わうことができます。
祝日ボーナスなどの短期余剰資金を随時出入金口座に預けておくことで、柔軟性と利息の両方を手にすることができます。
6. パーキング預金通帳活用の将来展望と行動指針
今後も市場金利の変動性に応じて、随時出入金商品の条件は変わり続け、金融機関間の競争はさらに激化する見込みです。投資機会を窺いながら現金を賢く保持しようとする人々にとって、パーキング預金通帳はこれからも代替不可能な必須の金融ツールとして定着するでしょう。数多くの商品情報の中から自分に最も有利な条件を見極める目を養うことが、現代の金融生活における核心能力です。今日すぐにメインバンクや貯蓄銀行の最新金利情報を検索し、眠っている自分の資金をより効率的な場所へ移動させてみてください。小さな利息差でも長期間積み重なれば無視できない大きな資産となるため、今すぐ行動することが重要です。賢い資産管理は、大掛かりな株式投資から始まるのではなく、通帳を一つ変えるという些細な行動から始まります。
今後も短期資金管理においてパーキング預金通帳の役割は重要であるため、積極的な情報収集と実行が必要です。
よくある質問
=