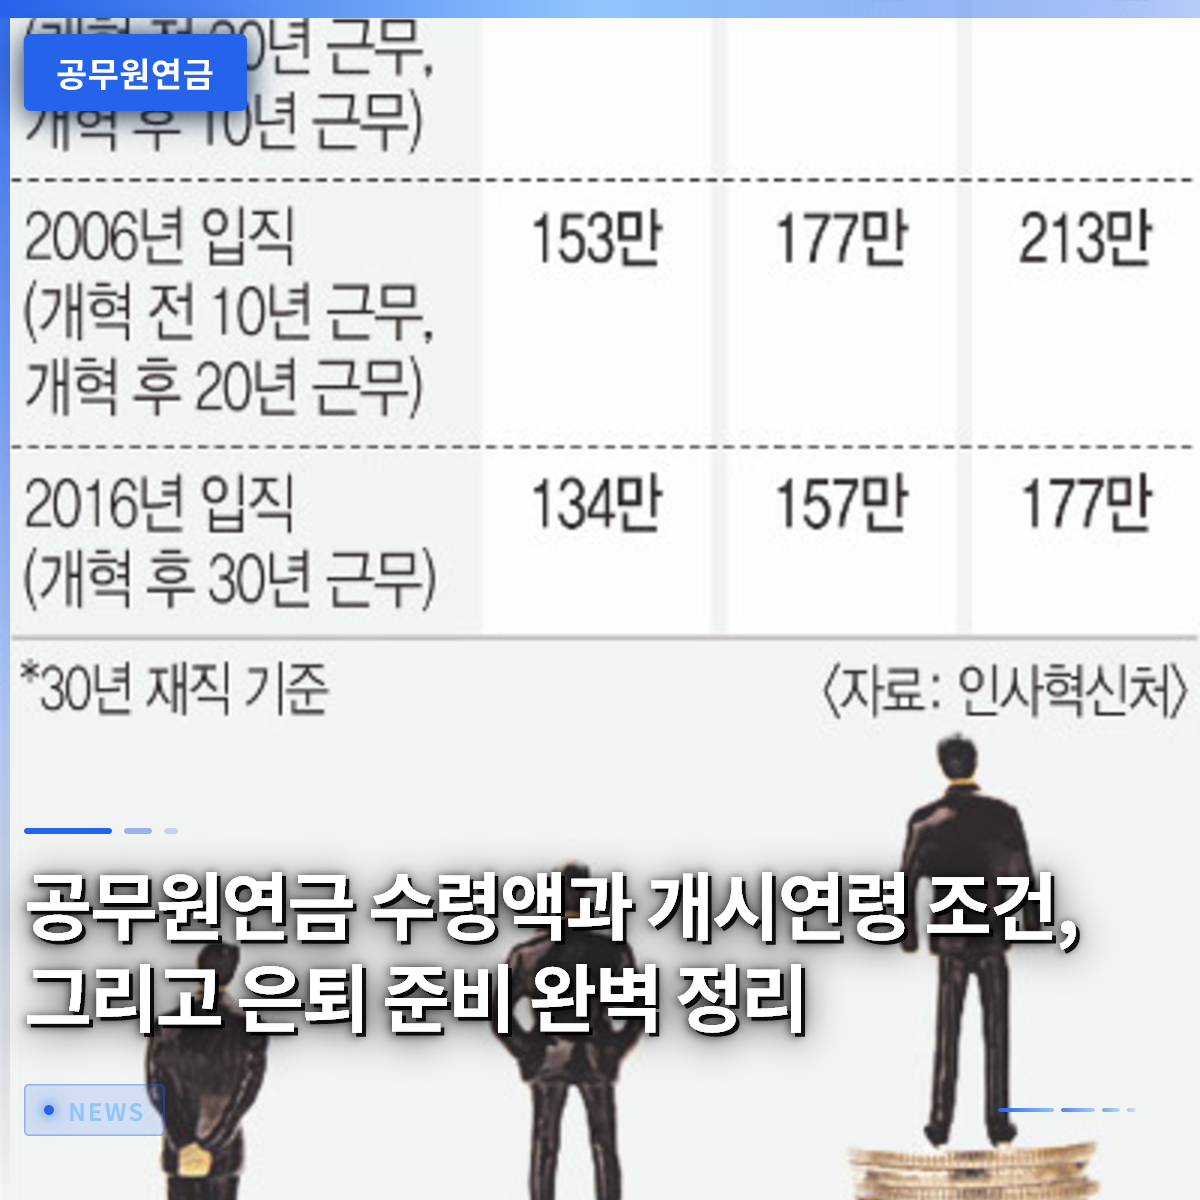
公務員年金は、10年以上勤務して退職した場合、一定の年齢に達すると死亡するまで毎月安定した老後資金を受け取れる代表的な職業別年金です。多くの受験生が安定した職業を選ぶ際にこの制度を大きな利点として挙げていますが、いざ退職時期が近づくと、正確にいくらをいつから受け取れるのか混乱するケースが少なくありません。昨年退職したキム主務官は、「自分が想像していたより年金開始年齢が数年後ろ倒しになってかなり驚いた」と述べ、周囲の同僚に助言を求めていました。この記事では、2026年現在の基準に基づき、公務員年金の受給条件から正確な支給時期、課税基準まで徹底的に掘り下げていきます。制度の変化の流れを事前に把握し準備しておけば、退職後の生活をより余裕があり、確かなものとして設計できるでしょう。これから複雑な公務員年金の中核となる内容を、非常に分かりやすく一つずつ解説していきます。
=
公務員年金の受給額と開始年齢の条件、そして退職準備の完全まとめ
1. 公務員年金の受給開始年齢の変化

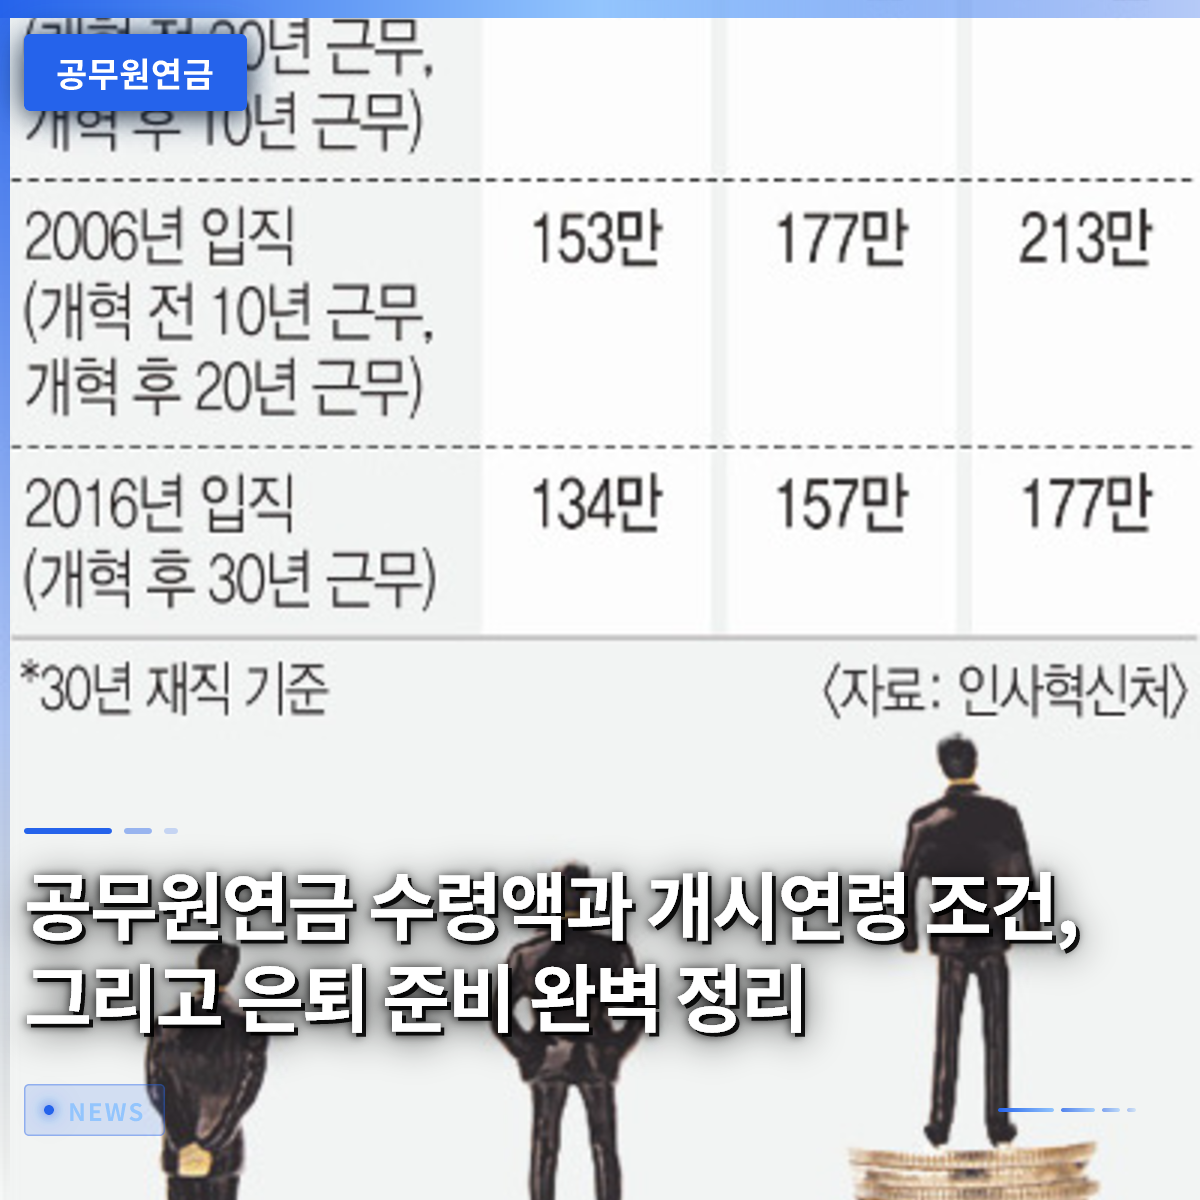
2026年現在、公務員年金を受け取れる年齢は過去と異なり、本人の採用時期によって厳格に区分されています。かつては退職直後に年金が支給されるケースが多かったものの、財政安定化のための継続的な法改正により、年金受給時期が徐々に遅くなる傾向にあります。例えば、1996年以降に採用された公務員であれば、法令で定められた基準に基づき、一般的に満62歳から年金を受給できるよう規定されています。
周囲では、退職間際の先輩たちが「自分もすぐに年金が出るものだと思っていたのに、なぜか収入の空白期間を経験することになった」と語る理由が、まさにこの年金開始年齢にあります。実際、定年は満60歳だが年金は満62歳から支給される場合、その間の2年間は定期的な収入なしで耐えなければならないという困った状況が生じます。したがって、自分が正確にどの年に採用され、法定開始年齢がいつになるかを事前に計算しておく過程が不可欠です。退職の時は止まらずに流れていくため、こうした制度的な変化を人より早く認識し備えることが、賢明な公務員生活の締めくくりとなります。
公務員年金の受給開始年齢は採用時期によって異なり、定年と年金支給時期の間の空白期間に備える必要があります。
2. 退職年金の算定方法と主要な条件
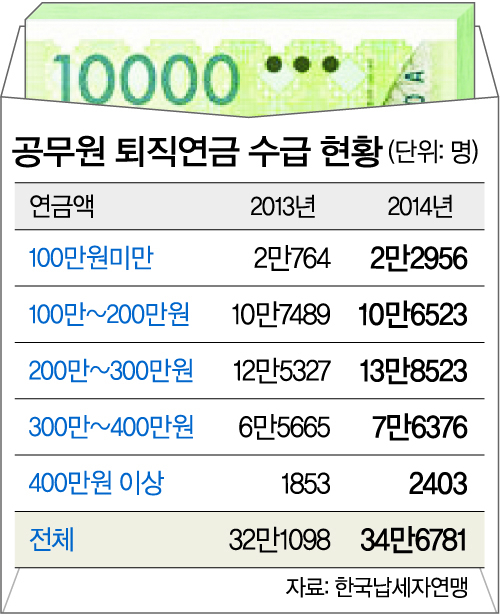
公務員年金の月額受給額は、単に勤務期間が長いからといって必ずしも多くなる構造ではなく、本人の在職期間と在職中に受けていた基準収入月額を総合して算定します。毎月国に納付する拠出金と国の負担金が合算されて基金が運営されるため、誠実に在職した期間が長いほど、退職後に受け取る報償も増加する形になります。
実際、同期の2人が似た時期に退職しても、昇進スピードや給与の差によって、毎月口座に入金される年金額に目立った差が出ることがあります。このため、多くの公務員が在職中に昇進や号給(給与等級)の昇格に気を配る理由でもあり、長期勤続者が優遇される構造を明確に示しています。退職前3年または5年間の平均基準収入月額が年金計算に大きな影響を与えるため、晩年の所得管理が退職後の生活の質を左右します。
公務員年金の受給額は在職期間と平均基準収入月額を基に計算されるため、長期勤続と晩年の所得管理が重要です。
3. 公務員年金の課税基準と税金控除
多くの人々が退職後に受け取る公務員年金の全額がそのまま口座に入ってくることを期待していますが、実際には各種税金や拠出金性質のコストが控除された後に支給されます。所得税法に基づき、公務員年金も課税対象所得に含まれるため、毎月受け取る年金額が多いほど、差し引かれる税金の割合も自然と高くなります。
ただし、公務員在職中に負傷したり、残念な事故により受ける障害年金や、公務員が死亡した後遺族に支給される遺族年金のような場合は、課税対象から除外される特典があります。昨年、父が残した遺族年金を受給することになったパク主務官は、税金を心配していましたが、非課税項目である事実を知り安堵感を表すこともありました。このように、同じ年金形態であっても、どのような理由で受給するかによって課税の有無が異なるため、自分の状況を正確に把握することが望ましいです。税後実受給額を基準に退職後の家計簿を作成しておけば、後で資金計画に支障が出ることがありません。
公務員年金は一般的な退職事由に基づき所得税が課されますが、遺族年金や障害年金は非課税特典を受けます。
4. 公務員年金公団の貸付および付加福祉特典
公務員年金公団では、単に毎月年金を支給する役割だけでなく、在職者や退職者向けの多様な生活安定資金貸付福祉システムも同時に運営しています。住宅購入や借家保証金の準備、あるいは突然の家計資金の逼迫で困難に直面した際に、市中銀行よりも有利な条件で利用できる年金貸付制度が代表的です。
実際に地方から上京して一人で勤務していたチョイ主務官は、突然借家保証金の増額要求を受けた際、公団が提供する貸付プログラムを通じて危機を無事に乗り越えることができました。市中の高い金利と比較して相対的に負担が少なく、手続きが体系的であるため、多くの公務員が実質的な助けを受ける良質な福祉制度の一つです。また、退職後も多様な文化教室や健康診断支援プログラムなどが連携しており、退職者の生活の質を高めます。
公務員年金公団は年金支給以外にも、在職者と退職者向けの有利な条件の貸付および福祉制度を支援しています。
5. 金融業界の年金受給イベントと追加特典の活用
最近、多様な市中銀行では、公務員年金を含む4大公的年金を新規に受給する顧客を獲得するため、破格のキャッシュバックや贈答品イベントを積極的に展開しています。毎月定期的に振り込まれる年金口座をどの銀行に指定するかによって、予想もしない現金的な報酬を受け取れるため、賢明な退職者たちの間で大きな話題になっています。
先日退職したチョン氏は、水産協同組合銀行の口座に年金受給先を変更しただけで、最大数万ウォン相当のキャッシュバック特典を丸ごと受け取り、お得な小遣い稼ぎになったと喜んでいます。このように普段から金融機関のニュースに少しだけ関心を向ければ、人々は見過ごしてしまう小さな資産形成の機会を掴むことができます。年金は毎月振り込まれる安定した収入源であるため、メインバンクを選ぶ際に手数料免除特典や金利優遇条件まで細かく比較検討して決定することが得策です。
公務員年金を受給する際、市中銀行の新規イベントを活用すればキャッシュバックなどの追加的な金融特典を利用できます。
6. 成功した退職設計のための総合的な提言
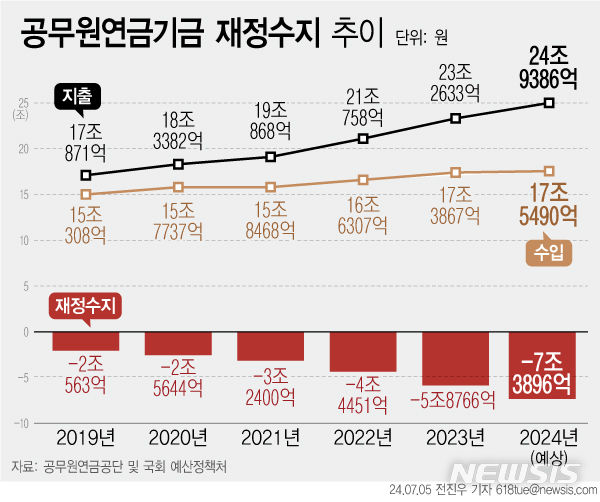
公務員年金は頼もしい老後の支えですが、高齢化社会が深刻化するほど、制度の持続可能性と個人の追加的な退職準備の必要性が日々強調されています。年金開始時点までの収入の空白期間を賢く埋め、国民年金や個人年金を並行して多層的な老後所得セーフティネットを構築することが何より重要です。
周囲の退職先輩たちを見ると、公務員年金一つに頼って安易に構えていた結果、予想より手狭な生活費に驚くケースをしばしば目撃します。今からでも自分の予想受給額を正確に照会し、不足している金額があれば個人貯蓄や投資資産を通じて着実に補完していく姿勢が必要です。変化する制度の流れを注視し、積極的に備える人だけが、真に余裕があり幸せな退職後の生活を享受できます。今日からでも自分の予想年金額を確認し、堅牢な老後に向けた第一歩を落ち着いて踏み出してみてください。
公務員年金だけに依存せず、収入の空白期間に備え、多層的な老後資産計画を立てる必要があります。
よくある質問
=