譲渡所得税は不動産を売却した際に生じる利益に対して課税される税金であり、正確な計算方法や非課税要件を知らないと、予想外の莫大な税金の負担に苦しむ可能性があります。最近の不動産市場では、税制改正や保有税および譲渡所得税の負担増により、江南三区(カンナムサンク)地域のマンション価格が軟調な動きを見せるなど、変化が尋常ではありません。実際、国税庁の課税過程において、6件に1件の割合で誤課税が発生している事例があり、納税者自身が慎重に確認する必要があります。特に、多戸所有者に対する譲渡所得税の重課税猶予終了時期に合わせて、贈与や売買が急増するなど、市場の動きが非常に活発になっています。非課税対象であっても、必ず申告手続きを経ることで、将来子供の合法的な資金源として認められるようになります。この記事では、譲渡所得税の基本概念から実際の事例に基づいた具体的な節税方法まで、分かりやすく解説します。
=
譲渡所得税の節税と非課税基準の完全整理:不動産の税金爆弾を避ける方法
1. 譲渡所得税とは何か
譲渡所得税は、土地や建物などの不動産を他者に譲渡した際に生じる利益に対して課税される国税です。単に家を売っただけで必ず税金を納めるわけではなく、購入価格よりも高く売って利益が出た場合のみ課税対象となります。ここでいう「譲渡」とは、売買だけでなく、交換や現物出資など、資産の所有権が対価を伴って移転するすべてのケースを含みます。多くの人が誤解している点として、損失を出して売った場合は税金が一切かからないという点があります。むしろ譲渡損失が発生した場合は、他の資産の譲渡所得と通算できるかどうか専門家と相談することをお勧めします。税金の申告期限は、不動産を売却した月の末日から2ヶ月以内に所轄の税務署で予定申告を完了させることで、延滞金を避けることができます。処分過程で発生したすべての費用を丁寧に集めることが、税金を減らす第一歩であり、最も確実な方法です。税金を計算する際は、全体の譲渡価額から実際に支払った取得価額と各種必要経費を差し引いて譲渡利益を算定します。例えば、家の修繕に使った内装費や司法書士手数料などは、すべて必要経費として認められます。領収書や請求書を紛失すると、経費として認められず、余計な税金を払わなければならないという悔しい状況に陥る可能性があります。したがって、普段から家を修繕したり管理したりする際に支出した証拠書類を徹底的に保管する習慣をつける必要があります。こうした必要経費項目を適切に管理するだけで、数百万ウォンから数千万ウォンもの税金を節約できることを心に留めておきましょう。
譲渡所得税は譲渡利益を基準に課税され、必要経費の証拠を徹底的に揃えることで税金を減らすことができます。
2. 1世帯1戸住宅の非課税基準と罠
国内で1戸の住宅を所有している人が一定の要件を満たして家を売れば、譲渡所得税を全額免除される恩恵を受けることができます。基本的には、当該住宅を2年以上所有する必要があり、調整対象地域に指定されていた時期に取得した場合は、2年以上の居住要件も満たす必要があります。過去には9億ウォンまで非課税でしたが、現在は実勢価格基準で12億ウォンまで譲渡所得税の非課税恩恵が適用されます。もし16億ウォンで家を売った場合、12億ウォンを超過する4億ウォンの利益に対してのみ、割合に応じて税金が課されます。ここで地方所得税の10パーセントが追加で課されるため、実際に感じる税負担は計算された金額よりも少し増えます。非課税要件を完璧に満たしたからといって油断せず、税務署に非課税申告を確実にしておくことで、後で問題が起きないようにしましょう。時々、1戸住宅の非課税に該当すると信じて税務申告を全くしないケースがありますが、これは非常に危険な行動です。非課税住宅であっても、将来の資金源調査が出た際に明確な根拠資料となるため、申告手続きを経ることが安全です。オフィステルやビラを所有している場合、住宅数への算入 여부를誤解して多戸所有者の重課税という爆弾に巻き込まれる事例が頻繁に起こっています。実際に居住用として使用しているオフィステルがある場合、アパートを売る際に1世帯1戸住宅の非課税恩恵を受けられない可能性があります。実質課税原則により、外見がオフィステルであっても人が住んでいれば住宅数に算定されるためです。住宅数を計算する際は、自分が所有するすべての不動産の実際の使用状況を慎重に検討し、専門家のレビューを受ける必要があります。
1戸住宅の非課税は12億ウォンまで適用され、オフィステルの居住用使用 여부など隠れた住宅数を必ず確認する必要があります。
3. 長期保有特別控除と税率構造
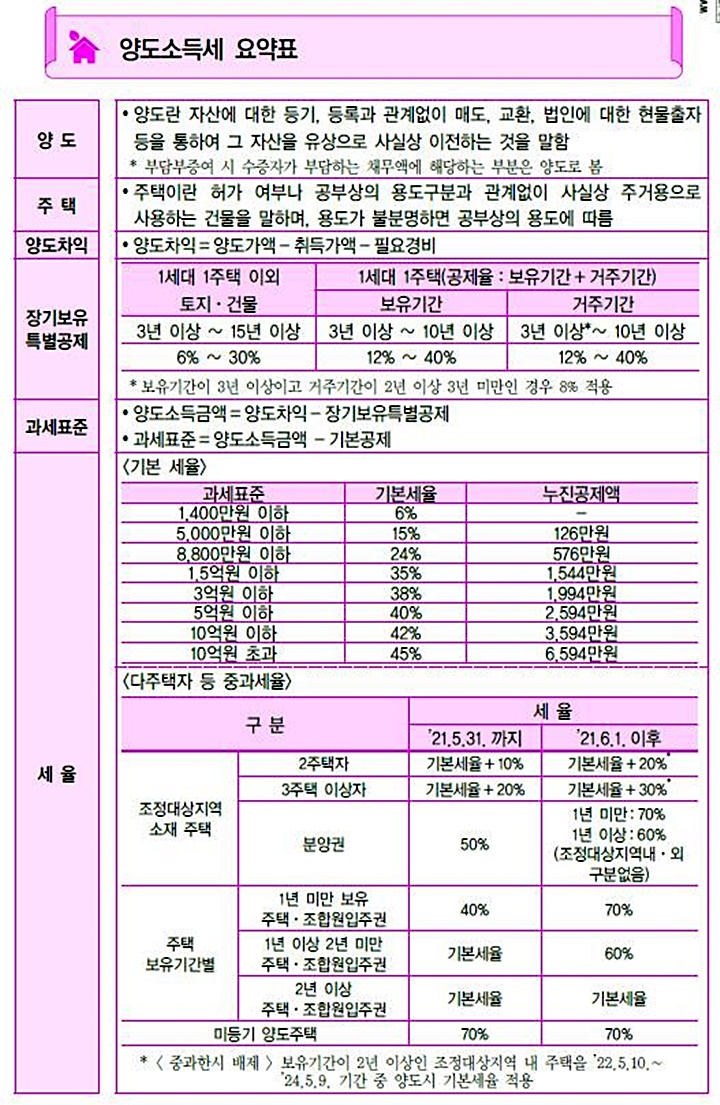
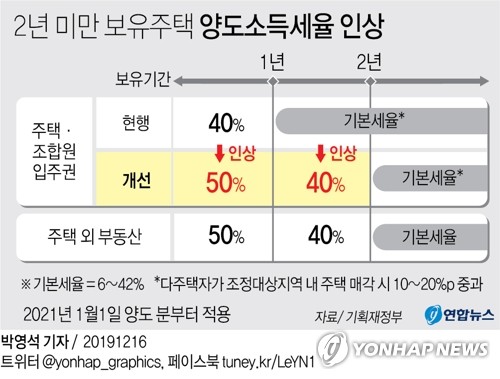
不動産を長く保有するほど税金負担を軽減してくれる長期保有特別控除制度は、譲渡所得税を減らすための核心的な仕組みです。一般的な不動産は3年以上保有した時点で控除が始まり、保有期間に応じて一定の割合を譲渡利益から控除してくれます。特に1世帯1戸所有者の場合、保有期間と居住期間をそれぞれ最大40パーセントまで合算し、最大80パーセントまで控除を受けることができます。例えば、ソウルで長期間居住し、家賃相場を守ってきた1戸所有者であれば、この控除恩恵のおかげで税金がほとんどかからない可能性があります。ただし、多戸所有者の場合はこの長期保有特別控除の恩恵が除外されたり制限されたりするため、売却順序を決める際には慎重である必要があります。保有期間の算定は取得日から譲渡日までの期間を基準とするため、日付計算を1日違いで誤って損をするようなことがないように注意が必要です。譲渡所得税率は課税標準区分に応じて、最低6パーセントから最高45パーセントまでの累進税率構造になっています。これに多戸所有者が調整対象地域内の住宅を売る際に適用される重課税税率が加わると、税金爆弾を避けるのは困難です。過去、多戸所有者の譲渡所得税重課税猶予期間が終わる時期を前後して、多戸所有者が急いで贈与を選んだ理由はまさにこれです。贈与を通じて名義を分散させれば、将来の譲渡時に住宅数を分散させる効果が見込めますが、取得税の負担も同時に考慮する必要があります。税金を減らすと安易に分割贈与を行ったり、不正な手段を使ったりすると、国税庁の税務調査を受けて延滞金まで追徴される可能性があります。したがって、自分の所有する住宅数と予想される譲渡利益を正確に計算し、最も有利な税率区分を見つける必要があります。
長期保有特別控除は保有および居住期間に応じて最大80パーセントまで控除され、多戸所有者の重課税税率に注意が必要です。
4. 必要経費と資本的支出のすべて
譲渡所得税を計算する際に譲渡利益を減らす最も現実的な方法は、認められるすべての必要経費を漏れなく集めることです。必要経費は大きく分けて資本的支出と譲渡費用に分かれ、不動産の価値を実質的に高めた工事費用はほぼすべて含まれます。例えば、ボイラーの全面交換やベランダ拡張工事の費用、サッシの交換費用などは、すべて資本的支出に該当します。一方で、単純な壁紙や床材の張り替え、漏水の簡易修繕などの収益的支出は必要経費として認められないため、区別が必要です。工事を行う際に現金で費用を支払って領収書を受け取らないと、後で税務署で経費として認められません。必ず口座振替記録や請求書、クレジットカード領収書などの客観的な証拠書類を徹底的に保管しておく必要があります。不動産の売買において公認仲介人に支払った仲介手数料や司法書士費用も、当然に必要経費に含まれます。また、相続や贈与を通じて不動産を取得した際に支払った相続税や贈与税も、将来の譲渡時に必要経費として控除を受けることができます。時々、こうした経費項目を大したことないと考えて見落としてしまうケースが多いですが、数千万ウォンの税金を左右する重要な要素です。家を売る計画がある場合は、少なくとも数年前に支出した修繕費の領収書を別のフォルダにまとめるのが賢明です。国税庁でも、こうした必要経費の申告漏れによる過剰納税の事例を減らすために、案内を強化しています。税金を多く払っていたことに後から気づいた場合は、更正請求を通じて取り戻すことができるため、過去の申告履歴も検討してみる価値があります。
ボイラー交換やサッシ工事などの資本的支出や仲介手数料は必要経費として認められ、譲渡利益を減らすことができます。
5. 一時的2戸住宅と住宅処分期限の法則
引っ越しや職場の異動などでやむを得ず家が2戸になった人を救済するために、一時的2戸住宅非課税制度が存在します。既存の住宅を所有している状態で新しい住宅を取得した日から一定期間内に既存の住宅を処分すれば、非課税恩恵を与えます。過去には処分期限が短かったですが、政策の変化により、現在は新規住宅取得後一定期間内に既存の住宅を売れば大丈夫です。この期限を1日でも過ぎると、一時的2戸住宅の特例が適用されず、瞬時に多戸所有者として分類される税金爆弾に遭います。実際、買い手の心理が凍りついて、希望する時期に家が売れず、足踏みしている家主が非常に多いです。したがって、引っ越し計画を立てる際は、現在の不動産市場の取引量和売買回転率を考慮し、余裕を持ってスケジュールを組む必要があります。一時的2戸住宅非課税要件を満たすためには、新規住宅取得時の地域規定や旧住宅との取得時差を厳格に検討する必要があります。調整対象地域かどうかによって、新規住宅の転入義務や処分期限が異なるため、契約前に必ず税務専門家と相談することが安全です。非課税要件を満たしていると安易に契約を進めて、税金爆弾の通知書を受け取り後悔する人々の話は絶えません。不動産価格が上昇する時期には、税金負担のために引っ越しを躊躇しがちですが、制度を正確に知っていれば合法的に税金を免除できます。自分が所有する家が一時的2戸住宅の要件に正確に合致しているかどうか、インターネット検索や税務署への問い合わせを通じて事前に確認する習慣が重要です。
一時的2戸住宅者は、定められた処分期限内に既存の住宅を売らなければ、非課税恩恵を完全に受けられません。
6. 2026年不動産税金の見通しと賢い対応戦略
今年下半期の不動産市場は、税制改正と保有税および譲渡所得税の負担増により、地域別の二極化現象が明確に現れています。江南三区地域のように資産価値が高い場所は、税金負担に耐えきれず物件が出たり軟調な動きを見せる一方で、非江南圏では需要が集中することもあります。政府の税制政策は頻繁に変わるため、税法改正案を他人事のように思わず、常に関心を持つ必要があります。家を売るか買うかの計画がある場合は、取引を急ぐ前に、現在適用されている譲渡所得税率と非課税要件を冷静に点検する必要があります。税金計算を誤って国税庁から追徴通知を受けたり、不要な延滞金まで課されるという悔しい状況を避けるべきです。複雑な税金問題であるほど、周囲の噂に頼らず、客観的な事実と法令に基づいて徹底的に準備する姿勢が必要です。今後の不動産取引は、単に家を売買する行為を超えて、いかに合法的に税金を減らすかによって資産増殖が分かれる時代です。子供に資金を贈与する際も、分割入金のような検証されていない節税法を安易に信じてしまうと、大損をする可能性があります。合法的な範囲内で贈与を行っても、必ず申告しておくことで、将来の不動産譲渡所得税算定時に取得価額を明確に認められます。税金は知っている分だけ減らすことができ、知らなければそのまま自分の金を失う最も恐ろしいコストの一つです。今日からでも、自分が所有する不動産の取得価額、必要経費の領収書、保有期間を一つずつ整理するノートチェックを始めてみてください。徹底的な事前準備と税務知識が、皆さんの貴重な資産を守る最も頼もしい盾になってくれるでしょう。
2026年の不動産市場では、税制改正と税金負担を考慮し、徹底的な事前申告と証拠管理が必須です。
よくある質問
=