譲渡所得税は、不動産や株式などの資産を処分した際に生じる利益に対して課税される税金であり、徹底的な事前準備が不可欠です。最近の不動産市場では、税制改正や多戸所有者規制の変化により税負担が大きく増加しており、多くの家主が素早く行動を起こしています。実際、ソウル地域では贈与件数が急増しており、誤った情報により莫大な税金を課されるケースも少なくありません。非課税対象であっても、関連する申告を怠ると、将来の資金の出所を認めてもらうのが困難になる可能性があります。この記事では、譲渡所得税の正確な計算構造から、税金を削減できる実用的なコツまで、隅々まで詳しく解説します。複雑に感じられていた税制を理解し、自分の資産を安全に守る方法を一緒に見ていきましょう。
=
譲渡所得税の節税テクニック、計算方法、そして税金の罠を避けるコツ
1. 譲渡所得税の基本 개념と課税対象の理解
譲渡所得税は、個人が土地や建物などの不動産、あるいは株式などを譲渡して利益が生じた場合、その利益を基準に課税される税金です。ここでいう譲渡とは、売買や交換などを通じて、資産の所有権が対価を受け取って他の人に移転されるすべての過程を指します。単に資産を保有している期間には税金は発生しませんが、処分する時点で利益が生じた場合は、必ず申告して納付しなければなりません。多くの人が、家を売る際に残ったお金はすべて自分のものだと思いがちですが、税金を考慮していなければ大きな損失を被る可能性があります。課税対象は国内の不動産だけでなく、特定の株式やデリバティブまで幅広く含まれるため注意が必要です。特にオフィステルやビラなどの居住形態も、実際の使用状況によって住宅数にカウントされ、譲渡所得税の重課税対象となる可能性があります。
実質課税原則により、オフィステルを居住用として使用していた場合は住宅数に上乗せされるため、多戸所有者の重課税を避けるのは困難です。したがって、自分が保有する資産が正確にどの税法基準に適用されるかを事前に把握することが何よりも重要です。税務のプロフェッショナルは、資産を処分する数ヶ月前から、保有する住宅数と予想される譲渡益を事前に計算しておくことをアドバイスしています。稀に、税金の申告を大したことだと思って期限を過ぎたり、過少申告したりした場合、加算税まで追加で負担することになります。国税庁の税金賦課過程でも誤りが発生することがあるため、自分で税額を検証できる能力が必要です。自分の名義の資産の正確な取得時期と価格を証明できる書類を普段からきちんと保管する習慣を身につけるべきです。
譲渡所得税は資産処分時の利益に課税される税金であり、住宅数の算定と実質的な使用用途の把握が不可欠です。
2. 譲渡所得税の計算構造と必要経費の重要性
譲渡所得税は基本的に、譲渡価額から取得価額と必要経費を差し引いた譲渡益を算出することから始まります。ここで譲渡時の実際の取引価格と取得時の実際の取引価格を明確に比較することが、税金計算の核心です。もし実際の取引価格を確認できない状況であれば、法律で定められた基準価格や換算取得価額が適用されます。譲渡益が算定されると、そこから長期保有特別控除額を差し引いて課税標準を求めます。課税標準が決定されると、その資産の保有期間と税率を掛けて算出税額を導き出す複雑な段階を経ます。
税金を目に見えて減らしたい場合は、譲渡益を算定する際に控除できる必要経費を最大限に、かつ丁寧に確保する必要があります。取得時に支払った仲介手数料や司法書士費用、そして資産を取得するために使った付随費用はすべて必要経費に含まれます。また、家の修理や価値向上のために支出した資本的支出の内訳も、領収書や証明書類を通じて認められます。稀に、税金を減らそうという意図で分割送金などの不正な手段を用いた結果、逆に国税庁の調査により莫大な税金を課される可能性があります。非課税要件に該当して税金が発生しない場合でも、将来の資金出所調査に備えて関連書類を必ず申告しておくことが安全です。正当な経費項目を漏れなく反映させることが、合法的に譲渡所得税を減らす最も確実な近道です。
譲渡価額から取得価額と必要経費を差し引いて譲渡益を減らし、証明書類を徹底して揃えることが節税の核心です。
3. 1世帯1住宅の非課税要件と高額住宅の基準
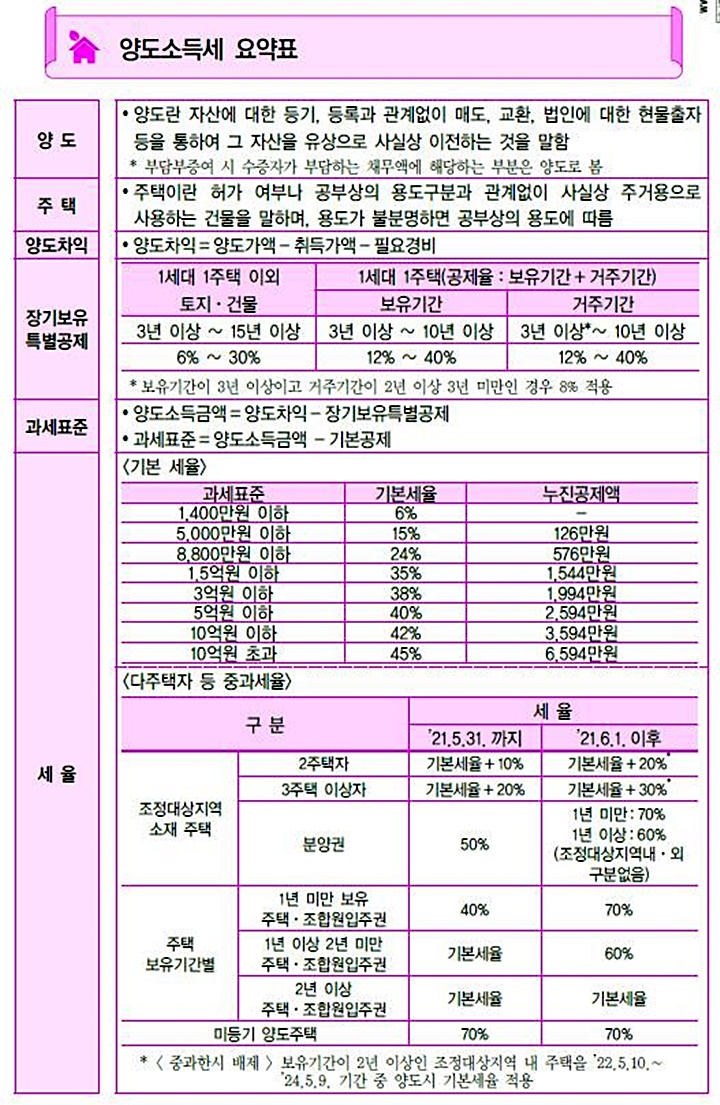
国内に住宅を1棟のみ保有している1世帯の場合、一定の条件を満たせば譲渡所得税を全額免除される非課税の恩恵が受けられます。基本的に、当該住宅を2年以上保有する必要があり、調整対象地域で取得した住宅であれば2年以上の居住要件も満たす必要があります。最近の基準では、1住宅の非課税基準線は譲渡価額12億ウォンまでであり、この金額以内で売れば税金は全く発生しません。しかし、住宅の売買価格が12億ウォンを超えるいわゆる高額住宅に該当する場合、12億ウォンを超える利益に対しては税金が課されます。
例えば、1住宅所有者が16億ウォンで家を売った場合、12億ウォンを超える4億ウォンに対しては割合に応じて税金が課されます。この際、長く住むほど税金を減額してくれる長期保有特別控除の恩恵を積極的に活用すれば、高額住宅の譲渡所得税負担を大きく軽減できます。居住期間と保有期間に応じて控除率が最大限まで適用されるため、実際に長く居住した家主にとって非常に有利です。引っ越しや職場の異動などのやむを得ない理由で一時的に2戸所有となった場合でも、既存の住宅を一定期間内に処分すれば非課税を維持できます。ただし、この期間を1日でも過ぎると多戸所有者とみなされ、莫大な重課税の罠に陥る可能性があるため、日付の計算を徹底する必要があります。住宅の非課税恩恵を丁寧に確認せずに安易に契約を進めると、予期せぬ出費で大きな失敗を招く可能性があります。
1住宅の非課税は2年の保有および居住要件と12億ウォン以下の基準を満たす必要があり、高額住宅は超過分に対して課税されます。
4. 多戸所有者の譲渡所得税重課税および規制地域への対応戦略
多戸所有者が規制地域内で住宅を譲渡する際は、通常の税率に加えて重課税率が適用されるため、税負担は想像を絶するものになります。過去には多戸所有者の譲渡所得税重課税が一時的に猶予されることもありましたが、市場状況に応じて規制が再び強化されたり変動したりする可能性があります。税制改正の動きに伴い、江南区や瑞草区のような主要地域の家主は、保有税と譲渡税の負担に耐えきれず、物件を市場に出したり贈与を選択したりしています。実際、多戸所有者の重課税猶予終了時期に合わせて、贈与件数が通常より3倍以上急増するなど、市場の動きは非常に活発でした。
多戸所有者が税金の罠を避けるためには、どのような順序で住宅を売却すべきか、緻密な譲渡戦略を立てる必要があります。非課税恩恵を受けられる住宅を最後に残し、相対的に価値が低い住宅を先に処分するのが定石です。また、法人名義を活用したり、家族間の合法的な贈与を通じて持分を分散する方法も検討できます。しかし、YouTubeなどで検証されていない節税法を盲信し、無理な不正な手段を用いると、国税庁の税務調査の対象になる可能性が高いです。税法は刻一刻と改正されるため、インターネットに流布している過去の情報に依存せず、最新の法令を必ず確認する必要があります。専門家との相談を通じて、自分の保有する住宅数と取得時期を正確に診断し、オーダーメイドの対策を講じるのが安全です。
多戸所有者の重課税は通常の税率よりもはるかに高いため、売却順序の調整と最新税法の確認による戦略的な対応が必要です。
5. 地方所得税と株式などその他の資産の譲渡所得税
譲渡所得税を計算する際、国税庁に納付する本税以外にも、別の税金が同時に課されるという事実を忘れてはいけません。それは地方自治体に納付する地方所得税で、算出された譲渡所得税の10パーセントの金額が追加で課されます。したがって、最終的に税金を納付する際は、国税と地方税を合わせた総額を基準に資金を用意しておかなければ、税金の未納を防げません。不動産だけでなく、海外株式や国内の大株主株式を取引する場合も譲渡所得税が発生するため注意が必要です。特に米国株式などの国外株式を取引して得た年間譲渡所得が250万ウォンを超えると、自主申告の対象となります。
国外株式の譲渡所得税は、基本控除250万ウォンを除いた残りの利益に対して、通常22パーセント程度の税率が適用されます。税務署に直接訪問するか、HomeTaxシステムを通じて定められた期間内に申告しないと、無申告加算税が課されます。株式投資で収益を上げていても、税金の申告時期を逃したり為替計算を誤ったりして税金の罠に陥る個人が増えています。株式の譲渡税もまた、必要経費として認められる手数料などを丁寧に差し引いて、課税標準を正確に算定する必要があります。資産の種類が何であれ、国家に納付すべき譲渡関連の税金は、自発的な申告と納付が原則であることを心に留めておくべきです。普段から自分が取引した資産の内訳をExcelファイルや帳簿に透明に記録しておけば、年末調整や税金申告時に大きな助けになります。
譲渡所得税には10パーセントの地方所得税が追加され、海外株式などは250万ウォン超の場合、22パーセントの税率で申告する必要があります。
6. 国税庁の誤り検証と成功した節税のための心構え
国税庁が課税する税金が常に完璧であるわけではなく、実際には税金賦課件数の相当数が誤って課税されており、訂正されています。審査請求の事例を見ると、譲渡所得税に関連する不満が相当な割合を占めており、納税者の丁寧な検証が求められています。もしかしたら自分が税金を多く払っていたり、誤って課税されたりしていないか、税額計算書を定期的に確認する姿勢が必要です。税務代理人の助けを借りても、最終的な責任は自分にあるため、基本的な税法知識を身につけていることが有利です。不動産や株式を処分する計画がある場合は、最低でも数ヶ月前から専門家と相談し、税金シミュレーションを行うべきです。
今後も不動産市場の税制改正は続く見込みであるため、変化するトレンドに素早く対応する柔軟性が重要です。税金を減らそうという焦りから違法な迂回路を探すのではなく、合法的な必要経費の証明と非課税要件の充足に集中すべきです。政府の規制と税法はいつでも変わることがあるため、信頼できる公式チャネルの情報に基づいて資産管理計画を立てる必要があります。税金の罠という恐怖に縛られるのではなく、徹底的な事前計算と透明な申告を通じて、資産を安全に守っていきましょう。今日学んだ譲渡所得税の核心内容を基盤に、マイホーム購入と資産形成の過程で税金リスクを完璧に管理してみてください。丁寧な準備と賢明な判断こそが、不要な出費を防ぎ、富を蓄積する最も確実な秘訣です。
国税庁の税金賦課誤りに備え、自分で税額を検証し、最新税法に合わせて透明に申告する姿勢が不可欠です。
よくある質問
=