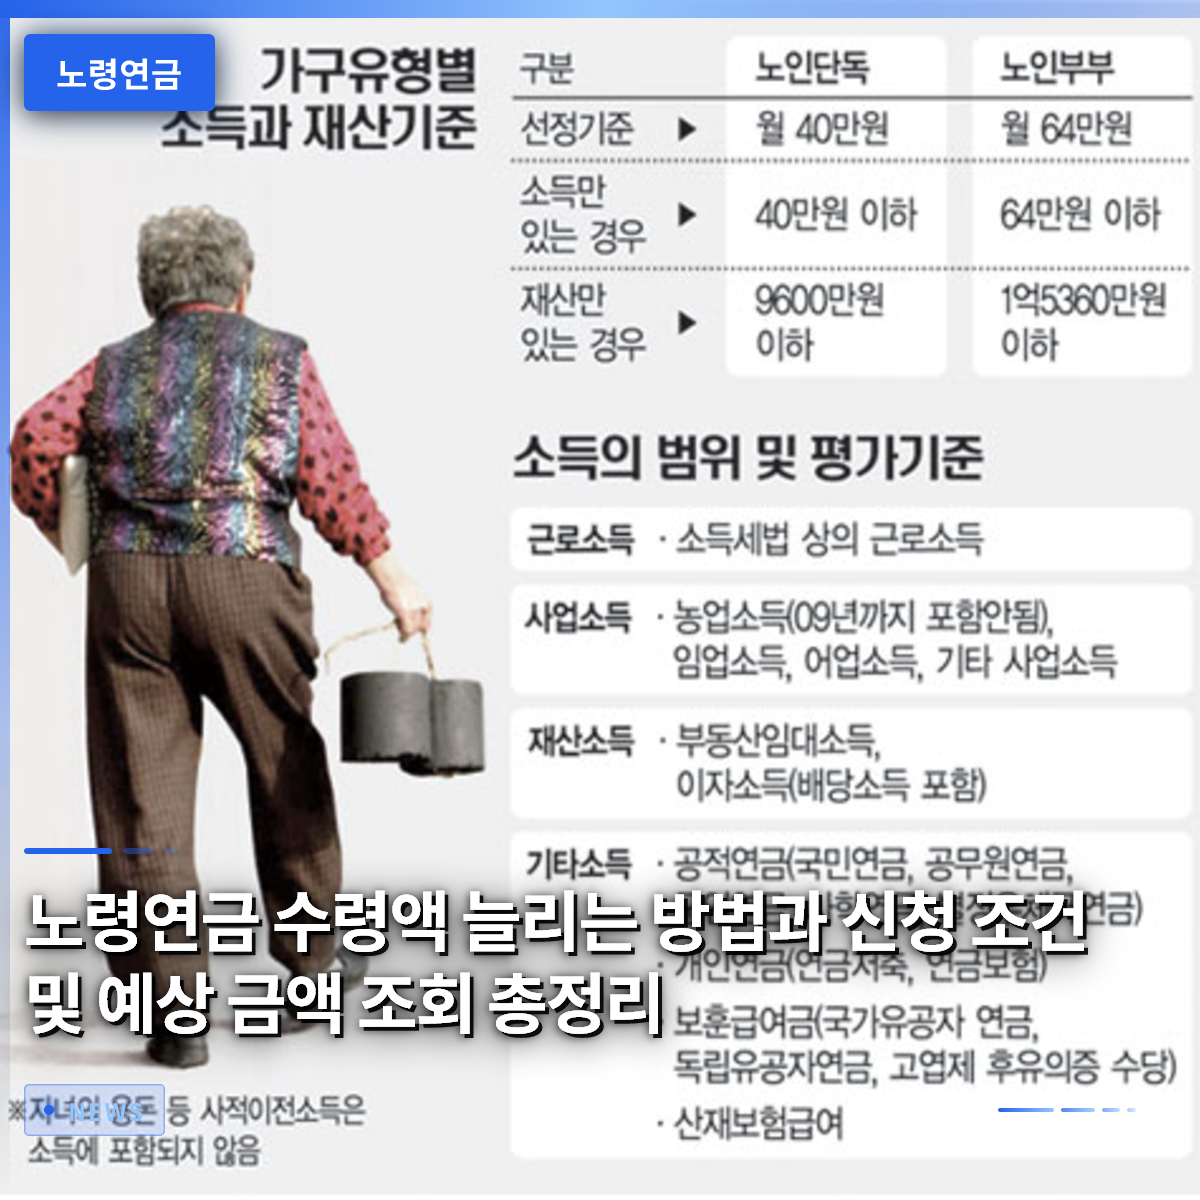
老齢年金は、受給年齢に達した際に毎月受け取る金額を最大限に増やすため、予想額を事前に照会し、受給時期を戦略的に調整することが何よりも重要です。毎月口座に振り込まれる老齢年金の金額が予想より少なく、失望を感じるケースが多いですが、加入期間と通貨の価値変化を正確に理解しておかなければ、後で後悔することになります。実際、退職を控えた多くの人が自分が受け取れる正確な金額がいくらなのか気になっており、少しでも多く受け取るにはどうすればよいのかと悩んでいます。今回の記事では、老齢年金の予想額照会方法から受給時期の調整のコツ、そして必ず知っておくべき制度的特徴まで、一つずつ詳しく見ていきましょう。複雑に感じられる年金制度を分かりやすく解説しますので、最後までお読みいただければ大きな助けとなるでしょう。
=
老齢年金の受給額を増やす方法と申請条件、予想額照会まとめ
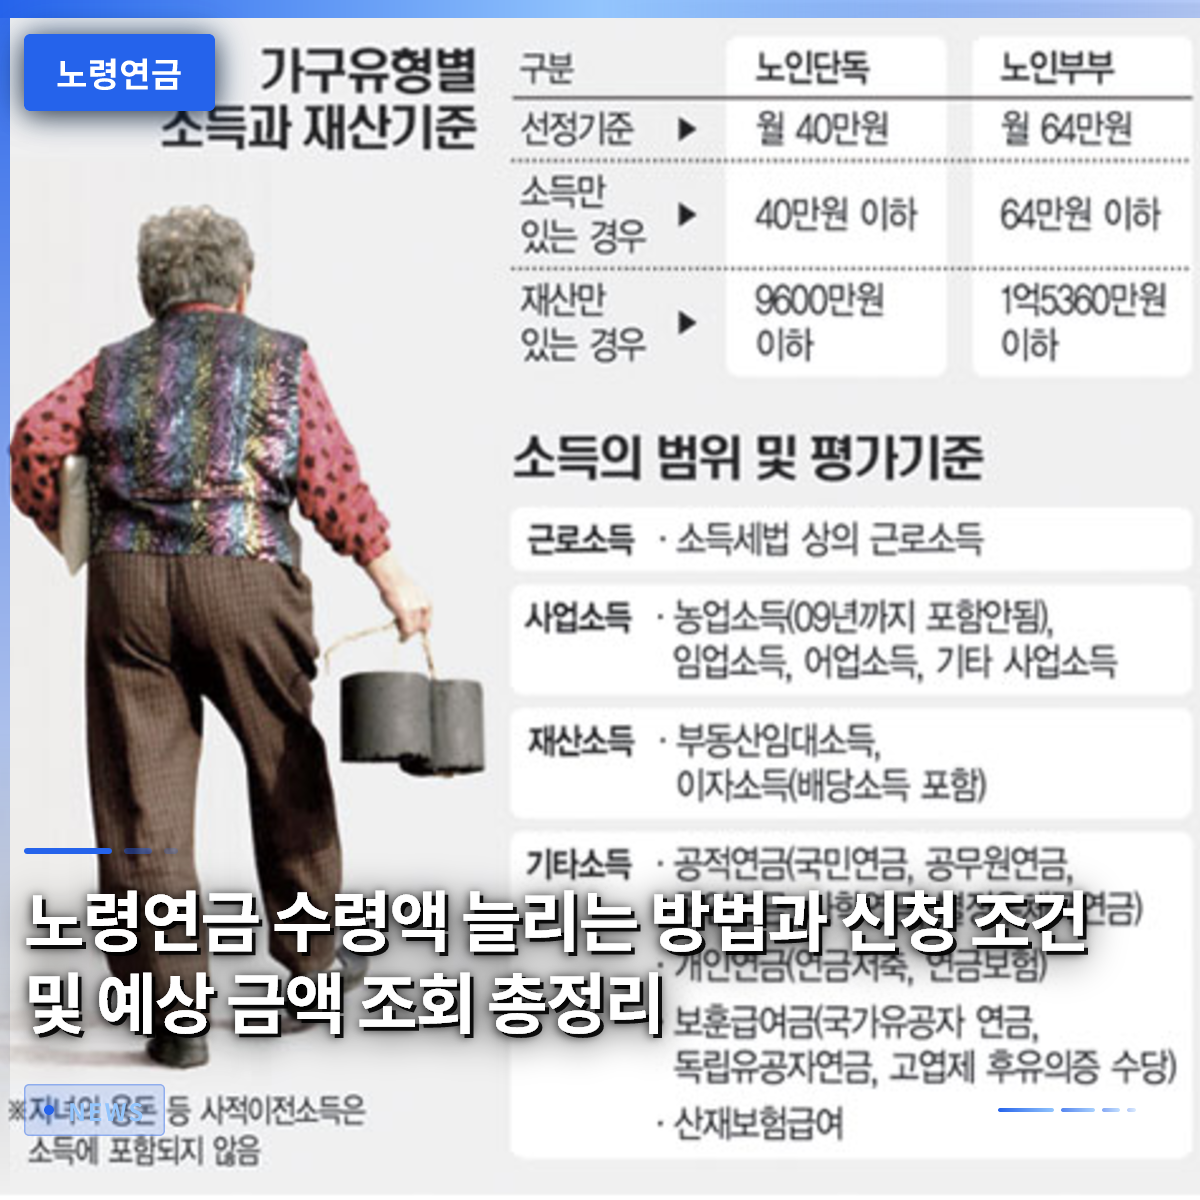
1. 老齢年金の予想額と通貨価値の確認

老齢年金を準備する際、最初に確認すべきは、現在の自分の加入実績に基づいた正確な予想受給額です。過去には物価上昇率と将来価値を単純に計算して混乱を招くこともありましたが、現在は通貨の時間的価値を反映した照会方式により、より現実的な金額を確認できます。公団のウェブサイトにログインして予想年金額照会を実行すれば、現在価値と将来価値の両方を考慮した実際の受給額を事前に把握できます。
身近な例として、退職を控えたキムさんは毎月100万ウォン程度は受け取れると思っていたが、予想照会をしたところ予想より少ない金額に驚き、追加納付を真剣に検討し始めました。このように漠然とした期待を抱いて退職を迎えるのではなく、今すぐ自分の予想年金額を照会し、不足している部分をチェックする知恵が必要です。年金受給者の10人中6人は月額受給額が60万ウォンに届かないという統計もあるため、徹底した事前準備こそが安らかな老後を決定づける重要な鍵となります。
老齢年金の予想額照会では、通貨の時間的価値を反映した計算を用いて、現実的な退職資金を確認する必要があります。
2. 国民年金は遅く受け取るべき?延期年金の活用方法

老齢年金の受給時期が到来していても、直ちに生活費に余裕がある場合は、年金の受給を遅らせて毎月受け取る金額を大幅に増やす「延期年金」制度を積極的に検討できます。延期年金は、年金の受給時期を最大で数年間遅らせる代わりに、延期した期間分だけ毎月受け取る年金額に利息相当の加算額を上乗せし、生涯にわたってより多く受け取る方式です。結論から言えば、国民年金は1ヶ月だけでも延期すれば年金額が少しずつ増えるため、健康状態と経済的余裕を総合的に検討する価値があります。
例えば、退職後も他の収入源があり、直ちに年金が急ぎでない場合は、無理に若いうちに年金を受け取るよりも、受給を遅らせる方が長期的にははるかに有利になる可能性があります。3年程度延期した場合の年金増加率を計算すると、今後の高齢化社会において物価上昇を防ぐための確かな支えとなります。ただし、無条件に遅く受け取ることが正解ではなく、自分の期待寿命、健康状態、そして直近のキャッシュフローを慎重に検討して決定することが賢明です。
延期年金を活用して受給時期を遅らせれば、毎月受け取る年金額を大きく増やし、長期的な老後収入を確保できます。
3. 自動支給サービスと見落としがちな申請のコツ

これまで老齢年金は、受給資格をすべて満たしていても、本人が公団の支店を訪れたりオンラインで請求したりしなければ、初めて支給される構造でした。しかし、最近の制度改善により、一部の対象者に限り、複雑な申請手続きなしに自動的に老齢年金が口座に振り込まれる「自動支給サービス」が試行運用を開始しました。この変化は、年金受給権を持っているにもかかわらず、情報不足や行動不便のために適時に申請できず不利益を被る事例を減らすための措置です。
身近な例として、年金受給年齢を超えても忙しい日常のせいで請求を忘れてしまい、数ヶ月分を遅れて受け取るというハプニングがしばしば起こります。そのため、自分が自動支給の対象に該当するかどうか事前に確認しておくのが良く、対象でなければ受給時期の到来に合わせて漏れなく自分で請求するのが安全です。小さな関心と確認一つが、大切な老後資金を適時に確保する最も確実な方法であることを忘れないでください。
老齢年金の自動支給サービス導入により利便性が向上しましたが、自分の対象 여부를直接確認し、備える姿勢が必要です。
4. 離婚時に知っておくべき分割年金制度のすべて
結婚生活の終了という痛みを経験しても、婚姻期間が一定の条件を満たしていれば、元配偶者の老齢年金を分けて受け取れる「分割年金」制度が存在します。国民年金の分割年金は、婚姻期間が5年以上であり、双方が老齢年金の受給年齢に達した場合、当事者間の協議や法的手続きを通じて請求できる権利です。受給権が発生した日から5年以内に必ず申請しなければ権利が消滅するため、時期を逃さないよう特に注意が必要です。
身近な例として、黄昏離婚後に生活が苦しく心配していたイさんは、遅れて分割年金制度を知り、毎月安定した生活費を確保し、新しい人生を築くことができました。このように、夫婦で共に積み上げた加入期間への貢献を認められ、年金の一部を分けて持つことは、法的に保障された貴重な権利です。離婚訴訟や財産分割を進める際、退職金や年金資産も重要な分割対象に含まれることを必ず覚えておいてください。
婚姻期間が5年以上であり、受給年齢に達していれば、分割年金制度を通じて元配偶者の年金を分けて受け取れます。
5. 老齢年金受給時の税金と遺族年金との関係
一生懸命保険料を納め、退職後に受け取る老齢年金であっても、受給額に応じて口座に振り込まれる金額から税金が徴収される可能性があることを知っておく必要があります。国民年金も所得税法上の課税対象に含まれるため、総合所得金額に応じて年金額から一定割合の税金が源泉徴収された後に支給されることもあります。また、遺族年金と老齢年金のどちらを選ぶべきか悩んでいる方が多いですが、自分の老齢年金を選択しつつ、遺族年金の一定割合を併給する方式を検討するのが有利です。
身近な例として、退職後に予想より多くの税金が引かれて驚いたという高齢者の話を聞くことがありますが、これは年金収入以外の他の所得が合算されたためです。遺族年金と本人年金には重複受給が制限される部分があるため、両方の年金の規模を比較し、自分に有利な選択肢を選ぶ知恵が必要です。税金の問題や重複給付の調整は、うっかり見落としやすい部分ですが、実受給額に直接影響を与えるため、丁寧な事前確認が不可欠です。
老齢年金は課税対象となることがあり、遺族年金との関係を考慮して最も有利な受給方式を選択する必要があります。
6. 成功した退職のための老齢年金活用見通し
今後到来する高齢化社会では、国家が保証する老齢年金の重要性がさらに高まり、個人の徹底した退職設計が幸せな老後を左右します。単に年金を受け取るだけでなく、予想額照会から延期年金の活用、そして税金管理まで、総合的な視点を持つことが現代の退職者の必須の徳目です。今この瞬間にも制度は継続的に便利な方向に改善されているため、関連ニュースをこまめにチェックし、自分の状況に適用してみてください。
退職は終わりではなく、新しい人生の始まりであり、毎月口座に入ってくる老齢年金は、その新しい出発を力強く支える最も強力な支柱です。今日お伝えした様々な制度を基に、周囲の状況に揺らぐことなく、自分の年金受給戦略を一つずつ立ててみてください。これから来る時間を余裕があり豊かにするために、今すぐ自分の年金加入実績と予想受給額を確認してみてください。
急変する制度の中で老齢年金戦略を立て、徹底して準備することで、安定し豊かな老後を迎えることができます。
よくある質問
=