個人年金貯蓄は、毎年の年末調整で強力な税制優遇を受けながら、確実な老後資産を事前に準備できる最も確実な資産形成手段です。周囲の同僚たちが年末調整で数十万円の還付金を受け取っている話を聞くたびに、自分だけが損をしているように感じたら、いよいよ自分で口座を開く時が来ました。実際、毎月一定額をコツコツと積み立てるだけでも所得税の負担を目に見えて減らすことができるため、会社員の間ではすでに必須の金融商品として定着しています。銀行や証券会社を訪れて口座を作る際、株式や債券などの資産を自分で選べる証券会社の商品を選ぶのが有利です。この記事では、税額控除の限度額を最大限に活用する方法から、口座を賢く運用するコツまで、一つずつ詳しく見ていきましょう。複雑に感じられていた老後準備の第一歩を、今日から確実に始めましょう。
=
個人年金貯蓄の税額控除限度額と年金貯蓄ファンド加入特典の総まとめ
1. 個人年金貯蓄の基本概念と必要性

個人年金貯蓄は、国が奨励している代表的な節税型の老後対策金融商品であり、加入者が自ら退職資金を積み立てられるよう支援します。若い頃は生活費や住居費の心配で、退職後の生活が遠いものに感じられがちですが、時間が経つにつれて資金 마련の必要性は切実なものになります。統計によると、退職後は予想以上に長い余暇を過ごすことになり、国民年金だけでは基本的な生活維持すら困難になる可能性があります。そのため、個人の収入力に合わせて自ら準備する追加の年金資産は必須であり、これは選択ではなく生存の問題です。毎月少額でもコツコツと積み立てる習慣をつけると、退職時に莫大なまとまったお金に増えていることを確認できます。社会人初期から準備を始めた人とそうでない人の退職後の生活の質は、天と地ほどの差がつきます。初めて資産形成を始める社会人初期の若者や単身世帯の若年層であれば、生活費の支出を調整して貯蓄余力を確保することが優先です。給料を受け取ったらすぐに一定額が自動的に引き落とされるように設定しておけば、強制的に貯蓄する効果を得られます。周囲の友人たちは華やかな消費を楽しんでいるように見えても、実は裏で堅実に老後資産を積み立てているという事実を忘れないでください。今は小銭のように見えても、10年後、20年後に複利の魔法と出会い、莫大な資産として返ってきます。無理に大きな金額を入れるのではなく、自分の経済状況に合わせて持続可能な水準で拠出額を設定する知恵が必要です。結局、長く持ちこたえた者が勝つ構造なので、焦らずに口座を継続的に維持することが重要です。
個人年金貯蓄は、退職後の生活を守る最も確かな盾であり、今すぐ始めるべき必須の資産形成です。
2. 税額控除の限度額と節税効果の最大化
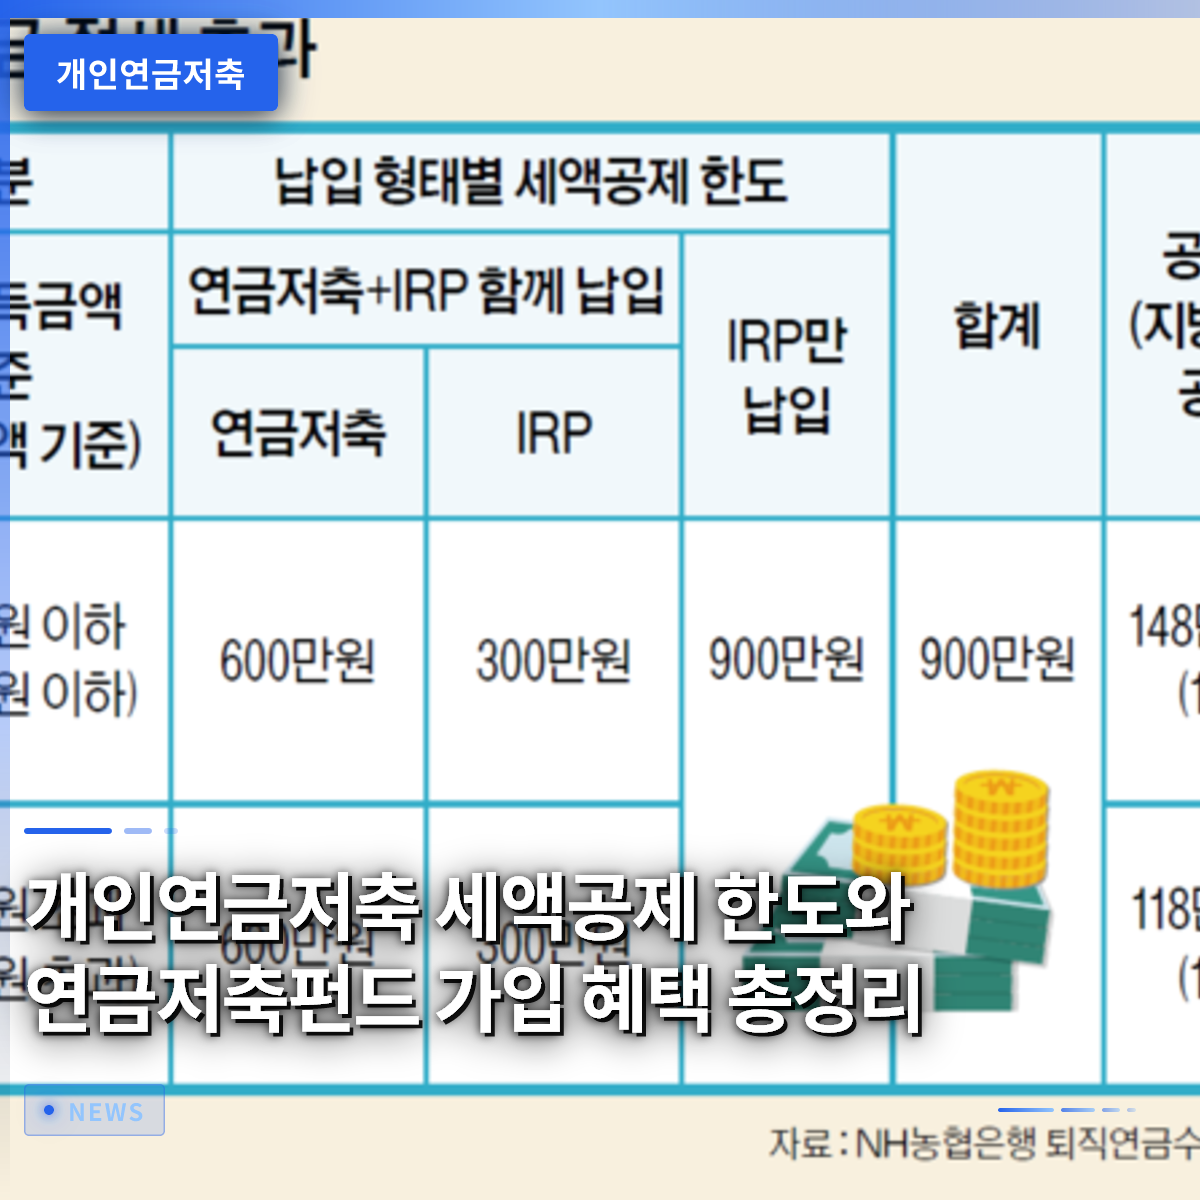
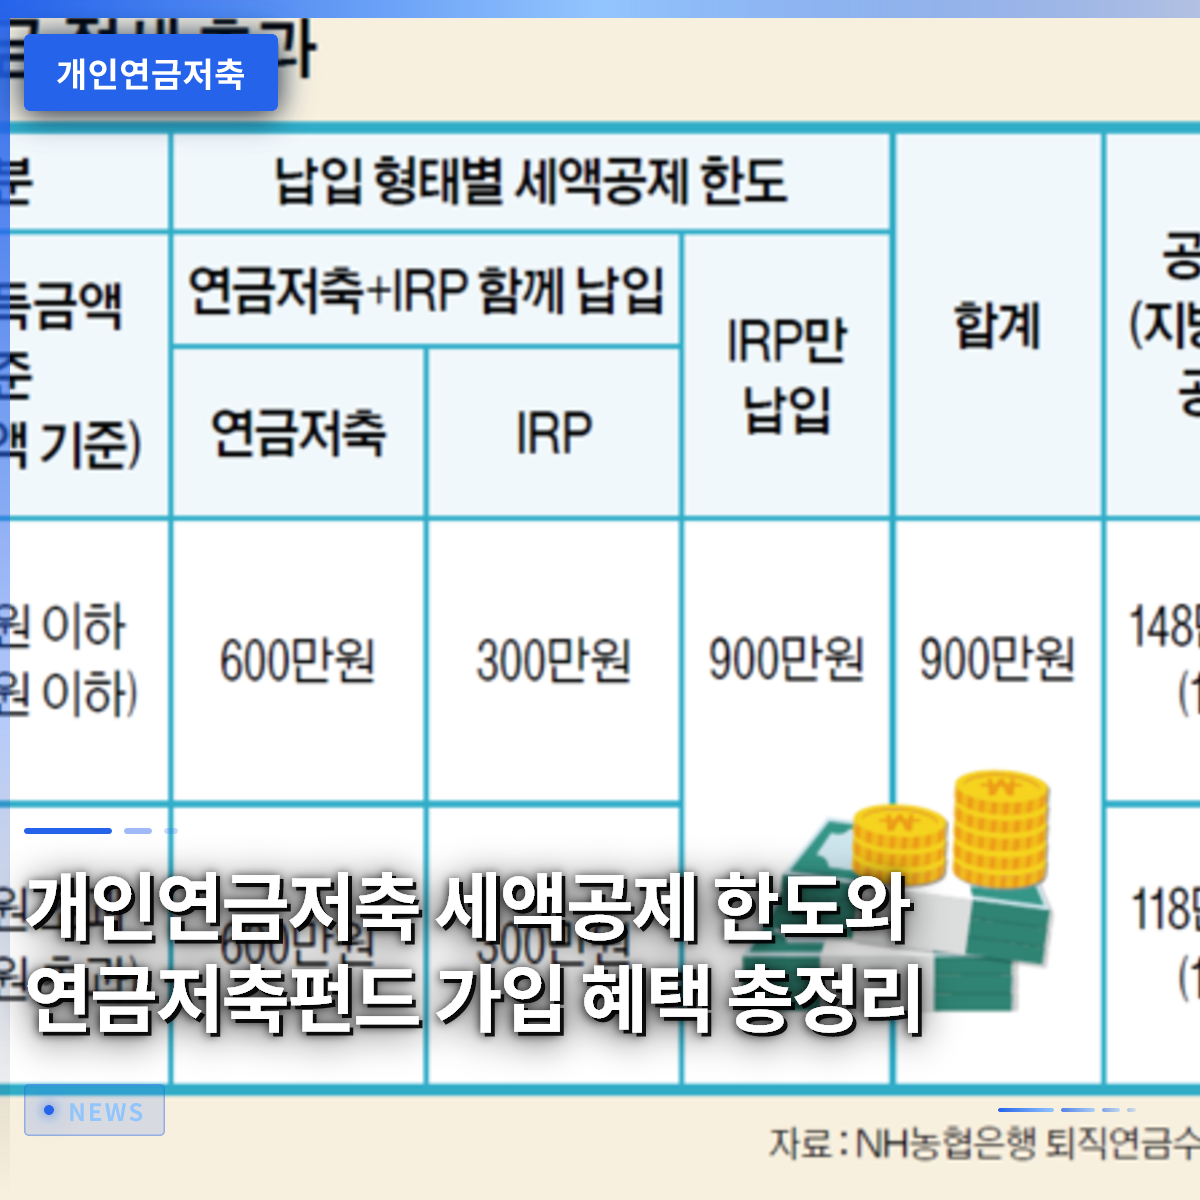
年金貯蓄口座への拠出金は、年末調整時に税額控除の恩恵を受けられるため、会社員にとって最高の節税商品とされています。現在の税法上、年金貯蓄単体では年間最大600万ウォンまで控除対象の拠出限度額が設けられており、これにIRP口座を組み合わせると合計900万ウォンまで限度額が拡大します。総給与が5,500万ウォン以下の労働者であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンの税金が還付されます。総給与が5,500万ウォンを超えていても、13.2%の控除率によりかなりの金額が還付されるため、会社員であれば必ず受け取るべきです。毎年12月末に慌てて限度額を埋めるのではなく、毎月一定額を自動振替で拠出し、1年を通じて税制優遇の基盤を築くことが賢明です。年末調整の時期が近づくと、多くの会社員が還付金を増やすために年金口座への追加拠出を急いだり、イベントを探したりします。普段は余裕資金が少なくても、年末に賞与やボーナスが入った際に年金口座へ一括で積み立てれば、税金の負担を避けることができます。銀行や証券会社が提供する様々な積立サービスを活用すれば、希望する日に自動的に資金が振替されるため、気にせず勝手に資金が積み上がります。税額控除で還付されたお金を再投資したり、他の貯蓄商品に入れたりすれば、資産が増える速度はさらに速くなります。「税金を節約することが最も確実な収益である」という資産形成の格言を思い出せば、この口座を無視する理由はありません。国から与えられる恩恵を細かく受け取る者が勝つので、今すぐ自分の拠出限度額を確認しましょう。
年金貯蓄は年間最大600万ウォンまで税額控除を受けられ、13.2%から16.5%の還付恩恵を利用できます。
3. 年金貯蓄ファンドと一般銀行商品の違い

市街地の銀行で加入する年金貯蓄信託や保険商品と異なり、証券会社が運用する年金貯蓄ファンドは、より積極的な資産増殖が可能です。過去には元本保証を理由に銀行商品を好む傾向が強くありましたが、低金利基調が定着するにつれ、インフレを防ぐことが難しくなりました。証券会社の口座を通じて加入するファンドや上場指数ファンド(ETF)商品は、株式市場の成長に直接乗れるため、長期収益率の面で圧倒的に有利です。毎月拠出したお金で国内外の優良企業や指数を追跡する上場指数ファンドを買い集めれば、資産が堅実に増えるのを目で確認できます。もちろん元本が保証されない点で不安を感じるかもしれませんが、10年以上と長期的に保有する老後資産の特性上、株式型資産の比率が高くなければ物価上昇に勝てません。周囲には株式投資が怖いと言って銀行預金だけに資金を預けている人々を簡単に目にしますが、これは長期的に見て損になる可能性があります。年金貯蓄ファンド内では、多様なグローバル株式型資産や債券型資産への分散投資が可能であり、リスクを自然に低減できます。資産管理専門家の助けを借りたり、AIベースのロボアドバイザーサービスを活用したりすれば、株式市場を毎日注視しなくてもポートフォリオが自動的に調整されます。自分自身の投資性向と財務目標を慎重に考慮し、安全資産とリスク資産の比率を繊細に調整する能力が必要です。複雑な銘柄分析をしなくても、指数をそのまま追跡する安定した商品をコツコツと買い集めるだけでも優れた戦略になります。老後資金は短距離走ではなく、最後まで完走しなければならないマラソンであるため、柔軟な思考が不可欠です。
年金貯蓄ファンドは、株式型上場指数ファンドなどを活用し、長期的なインフレを防ぎ、高い収益を期待できる口座です。
4. 中途解約と年金受給ルールの把握
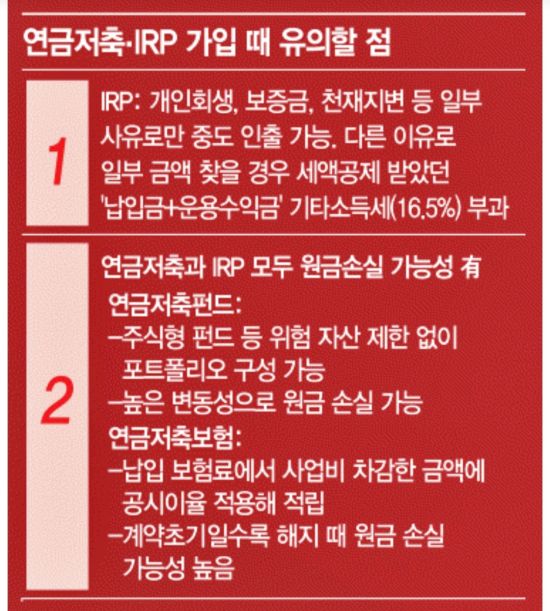
個人年金貯蓄口座にお金を預けると、退職するまで絶対に引き出せないという誤解から、加入をためらうケースが非常に多いです。もちろん、税額控除の恩恵を完全に受け取るためには、55歳以降に年金形式で受給する必要があり、中途解約するとそれまで受けた恩恵を返還しなければなりません。しかし、突然大きなお金が必要になる緊急事態が発生した場合、口座を解約せずに一部金額のみを引き出せる制度が用意されています。無住宅者の住宅購入や借家保証金の準備、本人または家族の3ヶ月以上の療養治療に必要な医療費など、法律で定められた事由に該当する場合です。このようなやむを得ない状況では、税制上の不利益を最小限に抑えながら資金を融通できるため、「絶対に凍結されるお金だ」という心配は捨てて大丈夫です。退職年齢になり年金の受給を開始する際にも、税金を賢く節約できる非常に重要なルールが存在します。年金を一度に一時金として受け取ると総合所得税の課税対象となり、税金の負担が重くなる可能性があるため、必ず分割して受給すべきです。毎年受給する年金額を一定基準以下に調整すれば、非常に低い税率の年金所得税のみを納めれば済むため、節税効果が最大化されます。国は、老後に安定したキャッシュフローを作るために、年金を長く分割して受給するほど税制優遇を多く与えています。したがって、退職後の生活を設計する際は、毎月口座に入ってくる現金の規模と税率を事前に計算しておく知恵が必要です。若い日に頑張って貯めた資産が、退職後に私を守ってくれる確かな「家賃」のような存在になるプロセスです。
年金貯蓄は原則として55歳以降に年金として受給しますが、特別な事由がある場合は中途解約も可能です。
5. ISA満期資金の年金転換戦略
個人総合資産管理口座、通称ISAと呼ばれる万能口座の満期資金を年金貯蓄に移す方法は、節税の最終兵器と呼ばれています。税制優遇を受けながら頑張って運用していたISA口座の契約期間が終わったら、そのお金をそのまま引き出して使わずに年金口座へ振替えてみてください。ISA満期資金を年金貯蓄や個人型退職年金に転換すると、転換金額の10%に相当する金額が追加で税額控除されます。最大300万ウォンまでの追加控除限度額が設けられるため、既存の年金貯蓄限度額と合わせると、莫大な節税効果を同時に享受できます。この方法を活用している会社員は、毎年年末調整で他の人よりもはるかに多くの還付金を受け取り、資産を雪だるま式に増やしています。資産形成の達人たちが口を揃えて推薦するこの連携戦略は、資産蓄積の初期段階にある若い世代にとって最も強力な武器になります。まずISA口座を通じて非課税恩恵を受けながらまとまったお金をコツコツ貯め、満期になった際に年金口座へそのまま移すのです。これにより、金融所得の総合課税対象からも除外され、老後資金も自然に一度に解決するという一石二鳥の効果を得られます。証券会社のプラットフォームを利用すれば、こうした資産移転の手続きが非常に簡単に行えるため、誰でも手軽に真似できます。複雑な税法をすべて知らなくても、この2つの口座を有機的に連携させる方法さえ覚えていれば、資産形成の半分は成功したも同然です。今すぐ自分のISAの満期日がいつ인지カレンダーで確認し、年金転換計画を立ててみてください。
ISA満期資金を年金貯蓄に転換すると、最大300万ウォンの追加税額控除恩恵を受け、節税効果を最大化できます。
6. 統合年金ポータルの活用と成功する老後準備
自分がこれまで加入したすべての年金商品を一目で把握し、管理したい場合は、金融監督院が運営する統合年金ポータルサービスを積極的に活用すべきです。国民年金から職場で加入した退職年金、そして個人が別途積み立てた年金貯蓄まで、公的認証書でのログイン1回ですべて照会できます。自分がいつか退職した際に、毎月どの程度の年金が実際に手元に入るのか、予想受給額まで詳細に表示されるため、老後計画を立てる上で不可欠です。複数の金融会社に分散している資産をモニタリングしながら、老後対策がうまくできているか点検し、不足している部分を埋めていくことができます。若い頃は目に見えにくかった年金資産も、このシステムを通じて明確に可視化されるため、モチベーションの向上にも大きく役立ちます。今後の金融環境は、人工知能と最先端の資産管理システムが組み合わさり、個人の老後をより精緻に設計する方向へ発展していくでしょう。変化する制度に合わせて、自分に最も有利な節税口座を見極め、継続的に実践する者が最終的に経済的自由を手にします。今日すぐに銀行アプリや証券会社アプリを開き、自分の年金貯蓄口座の状況を点検するという小さな行動から始めてみてください。小さな関心と実践が積み重なり、10年後、20年後のゆとりある幸せな退職生活を決定づける最も強力な鍵となるでしょう。複雑な世界の中で、自分の大切な資産を守り増やす最も確実な道は、今すぐに年金貯蓄を始め、継続的に管理することです。
統合年金ポータルを通じて分散した年金を一目で管理し、体系的な退職設計を完成させていくことが重要です。
よくある質問
=