相続税非課税限度額は、単に一つの数字で固定されているわけではなく、基礎控除と各種追加控除を合算して決定されます。配偶者と子供が一緒に相続を受ける状況であれば、最低でも10億ウォンまでは税金負担なしで財産を受け継ぐことができます。多くの人は、両親が残した自宅1件が時価で10億ウォンを超えなければ当然税金がかからないと漠然と考えています。しかし、生前贈与財産や金融財産の規模によって控除限度額が変わる可能性があるため、正確な計算が必要です。今回の記事では、相続税非課税限度額を構成する多様な控除項目と、それを賢く活用する実践的な節税戦略を詳しく解説します。国税庁が提供するシミュレーション計算プログラムの活用方法も一緒に確認し、不要な税金支出を防ぐお手伝いをします。家族間の円滑な資産移転を準備している方々に実用的な助けとなる重要な情報を一つずつお伝えします。
=
相続税非課税限度額基準まとめ:親の自宅1件10億円の節税戦略
1. 基礎控除と一括控除の選択基準
 1. 基礎控除と一括控除の選択基準
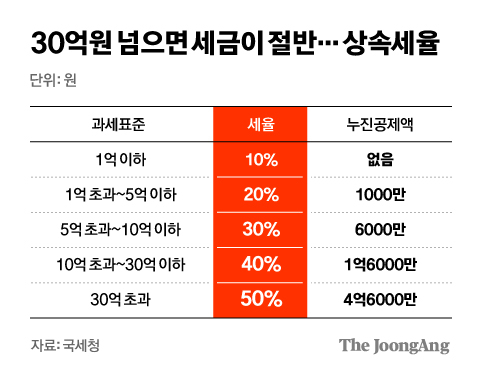
相続税が発生する場合、最も基本的な骨格は基礎控除2億ウォンと各種人的控除を合算する方法です。しかし実務上、この方法よりも一括控除5億ウォンを選択する方がはるかに有利なケースが多いです。大多数の家庭では、複雑な人的控除を一つずつ計算するよりも、一括控除を適用させる方が税金負担を減らす近道となることがよくあります。実際にソウルに住む一般的なサラリーマンのキムさんは、父が亡くなった後に遺産を整理する際、一括控除を選択することで税務負担を大きく軽減することができました。基礎控除とその他の人的控除をすべて合わせても5億ウォンに届かない場合、悩む必要もなく、法的に許容される最も賢い選択として一括控除5億ウォンを適用させるべきです。これに基本適用される他の控除を組み合わせると非課税区間がさらに広くなるため、税務申告を行う際には必ず両方の方法を比較検討する必要があります。税理士と相談する際も、一括控除の適用有無を最優先で検討するのが一般的な節税プロセスです。
💡 核心ポイント
基礎控除と人的控除の合計額が5億ウォン未満の場合、一括控除5億ウォンを選択する方が有利です。
2. 配偶者相続控除の核心と限度額計算
 2. 配偶者相続控除の核心と限度額計算
配偶者が生存している状態で相続が開始された場合、配偶者相続控除を通じて最大30億ウォンまでの大きな金額を控除を受けることができます。この控除制度は、残された配偶者の安定した老後生活を保障するために設けられた仕組みであり、節税効果が非常に強力です。ただし、実際に相続した財産がある場合にのみ控除を受けられ、法定相続分限度額以内でのみ認められます。例えば、法定相続分が4億ウォンなのに、配偶者名義で10億ウォンを登記したからといって、10億ウォン全額が控除されるわけではないので注意が必要です。大邱で発生した実際の事例を見ると、配偶者控除限度額を計算する際に法定相続分を誤って適用し、追徴課税を受けた残念なケースも存在します。したがって、配偶者名義で財産を分割する際は、必ず相続税課税価格と法定相続分を慎重に検討し、税務専門家による審査を経るプロセスが不可欠です。
💡 核心ポイント
配偶者相続控除は、実際に相続した財産を基に、法定相続分限度額内で最大30億ウォンまで適用されます。
3. 子供および連帯控除と追加控除項目
 3. 子供および連帯控除と追加控除項目
子供が親から財産を受け継ぐ際に適用される子供控除は、1人あたり一定金額が基本として与えられ、未成年者や障害者が含まれている場合は追加の恩恵が加わります。家族構成員の年齢や身体的条件に応じて税額を減額する項目が多様に存在するため、詳細な家族関係を漏れなく証明する必要があります。また、長期間親と同居し住宅を維持してきた子供であれば、同居住宅相続控除を通じて住宅価格の相当部分を控除するという大きな恩恵を受けることができます。金融財産がある場合でも、純金融財産価格に応じて一定の割合を控除を受けることができるため、預金や貯蓄が多い家庭に大きな助けとなります。このように多様な人的・物的控除が有機的に結合し、最終的な相続税非課税限度額を形成します。税務申告書類を作成する際に、これらの控除項目の一つでも漏らせば数千万ウォンの税金を余分に払う可能性があるため、慎重な確認が求められます。
💡 核心ポイント
子供控除や未成年者控除だけでなく、同居住宅相続控除や金融財産控除もすべて確保することで、非課税限度額を最大化できます。
4. 生前贈与財産の合算と10年課税規定
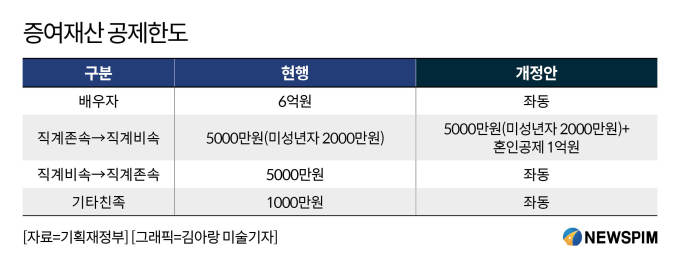
亡くなる前の10年以内に子供や配偶者に事前に贈与した財産がある場合、これは相続税計算時にそのまま再び合算される点を念頭に置かなければなりません。親が生きている間に財産を少しずつ分け与えれば税金を完全に避けることができると誤解するケースが多いですが、税法はこれを防ぐために期間を置いて合算課税を行います。例えば、5年前に子供へアパートの借家権保証金名目で大金を振り込んだ場合、この金額は相続財産価格に含まれ、税金爆弾の原因となり得ます。ただし、贈与財産控除限度額以内で行われた正規の贈与であり、期間が10年を大幅に超えている場合は、合算対象から除外される可能性があります。家族間の口座振込や金銭取引も無意識に見過ごさず、今後の税務調査に備えて明確な証拠資料を残す知恵が必要です。税金を減らそうとして逆に加算税まで課される不測の事態を防ぐためには、生前贈与履歴を徹底的に管理する習慣が重要です。
💡 核心ポイント
相続開始日基準で10年以内に行われた生前贈与財産は、相続税課税価格に再び合算されるため、事前計画が不可欠です。
5. 国税庁HomeTaxシミュレーション計算の活用方法
自分が支払うべき相続税がいくらになるのか、あるいは非課税限度額内に安全に含まれるのかを直接確認したい場合は、国税庁HomeTaxシステムを積極的に活用するのが 좋습니다。HomeTax画面にアクセスして相続税シミュレーション計算メニューを選択すると、故人が残した財産総額と債務を入力して予想税額を素早く把握できます。被相続人の不動産公示価格と預金残高、そして相続人の家族関係を、入力欄に合わせて順番に記入すれば大丈夫です。このプロセスを通じて、配偶者控除と一括控除の適用結果を事前にシミュレーションできるため、相続開始後の申告期限を守るのに大きな助けとなります。税理士に完全に依存する前に、自ら大まかな金額を推測できる最も正確で迅速な方法です。予期せぬ追徴課税を防ぎ、家族間で公平な財産分割協議を引き出すのにも、HomeTaxのシミュレーション計算機能は優れた羅針盤となります。
💡 核心ポイント
国税庁HomeTaxの相続税シミュレーション計算機能を利用すれば、予想非課税限度額と税額を事前にシミュレーションできます。
6. 成功する相続節税のための今後の展望と行動
相続税制度は経済状況と政府の政策基調に応じて絶えず変化しており、今後も控除限度額や税率に関する多様な改正議論が続く見込みです。物価上昇と不動産価格の変動に合わせて相続税負担を緩和すべきという声が大きくなっていますが、依然として税務当局の検証は毎年厳格になっています。したがって、漠然と税金がかからないと安心するのではなく、専門家と一緒に現在の資産状況を定期的に点検・診断する姿勢が必要です。両親が所有する住宅や金融資産の規模を正確に把握し、遺言書の作成や信託制度の活用などの事前対策を立てなければなりません。今すぐ家族を集めて保有資産リストを整理し、HomeTaxでシミュレーション計算を行うという小さな行動が、将来の大きな税金負担を防ぎます。透明で合法的な節税戦略を基盤に、大切な家族の資産を守る賢い資産管理を今すぐ始めてみることをお勧めします。
💡 核心ポイント
相続税制度の変化に合わせて定期的に資産を点検し、事前準備を徹底することで、税金爆弾を避けることができます。
よくある質問
親からもらった中秋節のお年玉や生活費にも税金がかかりますか?
社会通念上認められる扶養者の生活費や治療費、教育費は非課税対象であるため、贈与税はかかりません。ただし、お年玉であっても過剰な金額であったり、財産取得資金として使用された場合は課税対象となる可能性があります。
相続税非課税限度額は必ず10億ウォンと見ていいですか?
一括控除5億ウォンと配偶者相続控除が最大適用される場合、通常10億ウォン以上が非課税になりますが、相続人の構成や生前贈与財産によって金額は変わります。
相続税申告はいつまでにすれば加算税を避けられますか?
相続開始日が属する月の末日から6ヶ月以内に管轄税務署に自主申告し納付すれば、加算税は課されません。
家族間でやり取りされた口座振込履歴もすべて追跡されますか?
国税庁は相続税調査時に、被相続人の死亡前数年間の金融取引履歴を徹底的に照会するため、すべての口座移動について説明準備が必要です。
=