個人年金貯蓄は、毎年の年末調整で確実に税金を還付してもらいながら、堅実な老後資金を積み立てる最も確実な方法です。周囲の会社員仲間が年末調整で数十万ウォンもの還付金を受け取っているのを見て、一度は羨ましく感じた経験がある方も多いのではないでしょうか。実際、サラリーマンにとってこの商品は選択肢ではなく、必須の資産管理手段として定着しています。多くの人が退職準備をいつから始めればよいか悩んでいますが、今すぐ始めるのが最も賢明です。本記事では、この口座の正確な税額控除限度額と他の商品との違いを非常に詳しく見ていきましょう。初めて加入する方でも簡単に理解できるよう、実際の事例を交えながら解説します。
=
個人年金貯蓄の税額控除限度額とIRPの違いを完全比較するガイド
1. 個人年金貯蓄の基本コンセプトと加入条件

個人年金貯蓄は、大韓民国の国民であれば誰でも加入できる代表的な老後対策金融商品です。以前は銀行が扱う年金信託の形態が多かったですが、最近は証券会社を通じた株式型投資方式が大きな人気を集めています。毎月一定額をコツコツと積み立て、長期的に資産を増やしていく構造になっています。所得のある会社員だけでなく、自営業やフリーランサーも加入して特典を受けることができます。特別な加入資格の制限が厳しくないため、成人であれば誰でも簡単に口座を開くことができます。毎月の自動振替を設定しておけば、強制的に貯蓄するポジティブな効果も享受できます。初めて社会人になったソヨンさんは、給料の一部をこの口座にコツコツと入れることにしました。最初は毎月50万ウォンという金額が少し負担に感じましたが、年末調整シーズンに口座に入ってくる十分な還付金を確認してからは、考え方が完全に変わりました。周囲の同僚たちがなぜこの商品を口を酸っぱくしておすすめしていたのか、身をもって実感したのです。今では周囲の知人にも積極的に加入を勧める伝道師になっています。このように、継続的な積み立ては、未来の自分への最も確実な投資として返ってきます。
個人年金貯蓄は誰でも加入できる長期資産管理商品であり、継続的な積み立てを通じて老後と税制上のメリットを同時に確保できます。
2. 税額控除限度額と還付金の計算方法
この口座に加入する最大の理由は、間違いなく年末調整で受け取る税金の優遇措置です。現在の基準では、年金貯蓄口座単独の場合は年間最大600万ウォンまで税額控除対象の積立限度額が適用されます。これに個人型退職年金(IRP)口座を併用すると、控除限度額を最大900万ウォンまで引き上げることができます。総給与が5,000万ウォン以下の労働者であれば、控除率が高いため、より多くの金額を還付してもらうことができます。毎年積み立てる金額によって、会社員の13ヶ月目の給料の額が大きく変わる重要な要因です。例えば、年間600万ウォンを満額積み立てた会社員がいる場合、税率に応じて最低でも数十万ウォンの税金が還付されます。普段から税金の負担に悩んでいたミン수さんは、去年この口座を知りました。すぐに限度額まで積み立てたところ、今年の年末調整で予想以上に大きな金額が口座に入りました。無料で稼いだような気分になり、そのお金を再投資する好循環を生み出しました。税額控除は、国家が国民の老後準備を直接サポートする最も直接的な政策です。したがって、自分の年収レベルと積立余力をよく検討し、限度額に合わせるのが有利です。
年金貯蓄は年間最大600万ウォン、退職年金と合算すると最大900万ウォンまで税額控除を受けられるため、会社員の年末調整には必須の項目です。
3. 年金貯蓄とIRPの明確な違いの比較

多くの人が年金貯蓄と個人型退職年金を混同していますが、この2つの商品は運用方法と性格において明確な違いがあります。年金貯蓄は、個人が自由に株式型投資やファンドの比率を高めて、攻撃的に運用することができます。一方、個人型退職年金は、法律上、安全資産を必ず30%以上保有しなければならない義務規定があります。したがって、株式比率を高めて積極的に収益を追求したい場合は、年金貯蓄ファンド口座を積極的に活用するのが 좋습니다。この2つの口座は、それぞれ異なる金融会社で開設でき、後で年金を受け取る際に合算して受給します。投資傾向が非常に攻撃的なヨンヒさんは、安全資産の義務比率が窮屈に感じられました。そのため、リスク資産に100%まで投資できる年金貯蓄ファンドにまず資金を集中して投入しました。その後、控除限度額をさらに埋めるために、個人型退職年金を補助手段として活用する戦略を立てました。このように、自分の投資傾向に合わせて2つの口座の比率を調整することが、資産運用のコツです。他人が良いと言っている商品を無条件に追従するのではなく、まず自分の傾向を把握することが重要です。
年金貯蓄はリスク資産に100%投資可能ですが、IRPは安全資産30%の義務保有という運用上の大きな違いがあります。
4. ISA満期資金の年金貯蓄への転換の驚くべきメリット
個人総合資産管理口座(ISA)で満期を迎えた資金を年金貯蓄に転換すると、驚くべき追加のメリットを享受できます。満期資金を年金口座に移すと、移転金額の10%に相当する金額が追加で税額控除されます。この時、最大300万ウォンまで控除限度額が追加で認められるため、節税効果が最大化されます。まとまったお金を一度に運用しながら税金も節約できる、一石二鳥の素晴らしい資産運用戦略です。多くの資産管理専門家が、この2つの口座を連携して利用することを口を揃えてアドバイスする理由でもあります。3年間、個人総合資産管理口座を頑張って運用し、3,000万ウォンという立派なまとまったお金を作ったテスさん。満期を迎え、このお金をどう運用するかしばらく悩んだ末、年金口座に丸ごと移すことに決めました。おかげで追加の税額控除メリットを十分に享受しただけでなく、老後資金も一度に確保するという二兎を追うことができました。周囲の友人たちにこの方法を教えたところ、なぜこんな 꿀팁(有益な情報)を一人で知っていたのかと羨ましがられました。金融制度を少し深く勉強すれば、合法的に税金を節約する方法が本当にたくさん見つかります。
個人総合資産管理口座の満期資金を年金口座に転換すると、最大300万ウォンの追加税額控除メリットを受けられます。
5. 中途解約と解約時のペナルティに注意すべき点
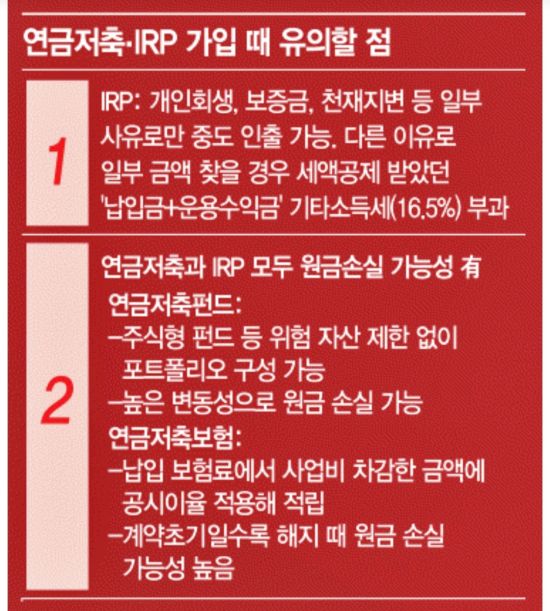
老後のために取り崩さないようにしているお金ですが、生きていれば突然大きなお金が必要な緊急事態が発生することがあります。幸い、この口座は特定の事由が発生した場合に中途解約が可能ですが、税制上の不利益を慎重に検討する必要があります。住宅購入や破産、あるいは本人の長期治療など、法律で定められたやむを得ない事由でなければ注意が必要です。単なる気まぐれや急な資金必要のために任意で解約すると、これまで受けていた税額控除メリットを返還しなければなりません。さらに、運用収益に対しても雑所得税が課されるため、できるだけ解約しないことが 좋습니다。結婚資金が急に必要になったジヨンさんは、年金口座を解約しようと心に決め、銀行を訪れました。窓口の担当者が解約時の税金の負担について親切に説明してくれたため、幸いにも考えを改めました。むしろ、口座を解約する代わりに、約款貸付や他の緊急予備費を活用する方法を探しました。貴重な老後資金を途中で解約すると、複利効果が完全に崩れるため、本当に大きな損失です。緊急資金は必ず別の通帳で別途管理し、この口座は最後まで持ち続けるという心構えが必要です。
中途解約時にはこれまで受けた税額控除メリットを返還しなければならないため、やむを得ない状況でなければ長期保有することが絶対に有利です。
6. 統合年金ポータルの活用と成功する老後準備の見通し
これまでに積み立てたすべての年金資産がいくらなのか一目で確認したい場合は、統合年金ポータルサイトを利用してください。公的年金から退職年金、個人年金貯蓄まで、大韓民国の国民であれば誰でも無料で予想受給額を照会できます。退職時期が近づいてきたら、このポータルを通じて資金の流れを事前に予測することが非常に重要です。今後、高齢化社会がさらに深刻化するにつれ、自ら老後を準備する個人年金の重要性はますます大きくなるでしょう。今から毎月少しずつでも関心を持ち、実践する人が老後の勝者になります。「百歳時代」という言葉は今やあまりにもよく耳にしますが、実際に退職後の生活を具体的に描いてみた人は少ないです。退職後に毎月口座に温かい年金が入ってくることを想像しながら、今日からすぐに口座を開設してみてください。少額でも自動振替を設定して忘れてしまえば、いつの間にか驚くべき資産増殖を経験することになります。未来の自分への最も確実で頼もしい孝行商品は、今日始めるこの口座です。ためらわずに今すぐスマホアプリを開いて口座を確認し、第一歩を踏み出してみてください。
統合年金ポータルを通じて加入したすべての年金を一目で管理し、事前に退職計画を立てて安定した老後を準備すべきです。
よくある質問
=