ユアンタ証券は最近、SKイノベーションについて投資判断「買い」を維持し、目標株価を従来の17万ウォンから20万ウォンに急遽引き上げ、投資家の注目を集めています。直近の終値基準で上昇余地が40%を大きく上回るという分析が出ていることから、株式市場で大きな話題となっています。株価が13万ウォン台に留まっていたこの企業が、なぜ短期間で20万ウォンという高台を見据えるようになったのか、その背景に注目が集まっています。単なる一時的な株価の反発ではなく、企業の体質が完全に変わる巨大な変化の波が起きているためです。本記事では、証券業界が注目する驚くべき業績見通しと、株価上昇を牽引する中核的な原動力を詳しく見ていきましょう。読者の皆様も今回の分析を通じて、今後の投資方針を決定する際に大きな助けを得られるものと存じます。
=
営業利益20倍急増見通し、SKイノベーション目標株価20万ウォンに引き上げられた理由
1. イラン戦争とサプライチェーン混乱の最大恩恵を受ける銘柄
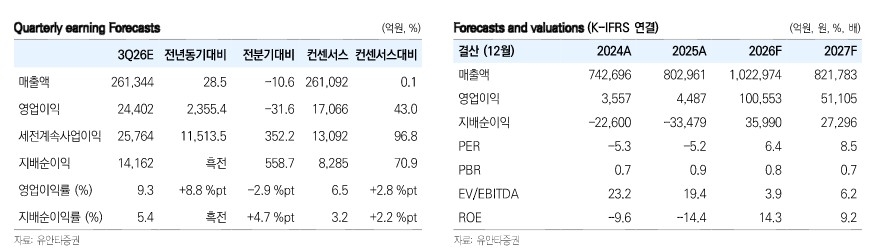
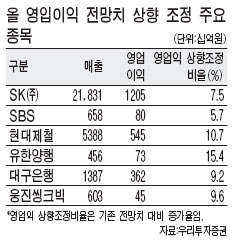
今年の通期業績見通しを見ると、目を丸くするほどの驚異的な数値が提示されています。ユアンタ証券の分析によると、今年の売上高は102兆ウォンを上回り、営業利益はなんと10兆ウォンを突破すると予想されています。昨年の営業利益と比較すると、実に20倍以上も急増する数値であり、市場関係者も驚きを隠せません。こうした驚異的な業績好調の最大の立役者は、皮肉にも国際情勢の不安定さとサプライチェーンの麻痺です。イランを巡る戦争が長期化するにつれ、原油供給に深刻な支障が生じ、中東の石油化学設備も損壊しました。中東地域の主要設備の再稼働が困難な状況が続く一方で、ロシアとウクライナ間の紛争によりエネルギー関連インフラも大きな打撃を受けました。こうした複数の悪材料が重なる三重の津波効果により、世界の石油精製および石油化学の需給に14%程度の支障が継続しています。原材料の供給が極端に不足する一方で製品価格は高騰し、石油精製会社のマージン率が想像以上に急騰する環境が整ったのです。私たちが普段ガソリンスタンドで給油する際に感じるガソリン価格上昇の影の裏側で、石油精製企業は史上最大の好況を享受しています。こうした外部環境の急変は、特定の企業の努力というよりも、巨大な地政学的な変数が生み出した稀有な機会と見なすことができます。
イラン戦争とサプライチェーン麻痺という三重の津波により石油精製の需給に支障が生じ、今年の営業利益は昨年比で20倍に急増すると見込まれています。
2. 石油精製と潤滑油部門の目覚ましい躍進
部門別の詳細な業績を掘り下げると、なぜ証券業界がこれほど楽観的な見通しを示しているのか、自然と首が縦に振られます。中核事業である石油精製部門は、昨年の営業利益が3,000億ウォン台に留まったものの、今年はなんと6兆ウォンを上回ると推計されています。潤滑油部門も昨年6,000億ウォン水準から、今年は2兆ウォンを軽々と突破し、収益の柱として大活躍する見通しです。発電と都市ガスを担当する子会社部門も堅調な成長を示し、全体の業績を支える安定した役割を果たしています。これまで頭痛の種だったバッテリー部門でさえ、赤字幅を劇的に縮小し、全体的な収益性改善に貢献する姿を見せています。こうした数値は単なる数字の遊びではなく、現場で実際に起きている莫大なキャッシュフローを証明する指標です。周囲で石油精製関連株を保有する投資家が最近微笑んでいる理由は、まさにこの堅固な業績基盤のおかげです。過去にはバッテリー投資費用のために本業で稼いだお金をそのまま消費する構造でしたが、今は本業が莫大な利益を稼いでいます。バッテリー事業部門も効率性中心の体質改善を実施し、赤字の沼から急速に抜け出そうとしています。株式市場で最も強力な上昇エネルギーは、業績が裏付けられるターンアラウンド局面であり、この企業はまさにその頂点に立っています。
石油精製と潤滑油事業が史上最高水準の利益を生み出し、バッテリー部門の赤字も縮小することで、会社全体の業績が爆発的に拡大しています。
3. 相次ぐ事業再編で企業価値を最大化
業績の好調さにも劣らず、株価上昇を牽引するもう一つの重要な柱は、息つく暇もなく進められている事業再編です。これまで市場が懸念していた非効率な子会社や事業部門を大胆に整理・合併する作業が着実に進行しています。すでに実施された大規模な合併や持株整理に続き、今年下半期から来年にかけて追加の再編スケジュールが控えています。最近正式化された子会社合併により株式数が一部希薄化される効果はありますが、これはより大きな飛躍のための骨を削る努力です。都市ガス子会社の売却を通じて大規模な資金を確保し、財務構造を画期的に改善する作業も順調に最終段階に入っています。企業が規模を縮小し、実態を固める過程は短期的には混乱に見えるかもしれませんが、長期的には大きな好材料として機能します。周囲で肥大化した組織をスリム化し、優良事業にのみ集中する企業が最終的に株価を大きく伸ばす理屈と完全に一致しています。貢献度の低い資産を大胆に売却し、現金を確保することで、今後訪れる不確実性に対して完璧に備える姿勢です。証券業界のアナリストも、こうした再編に伴う企業価値減少の懸念よりも、業績改善効果がはるかに大きいと口を揃えて評価しています。無駄をきれいに切り捨てた場所に莫大な利益が埋め込まれる構造こそ、株主が最も歓迎する理想的な投資環境です。
子会社売却や事業部門統合など相次ぐ事業再編を通じて、財務構造を改善し、企業の体質を完全に脱皮させています。
4. 莫大なキャッシュ創出と財務構造の大幅改善
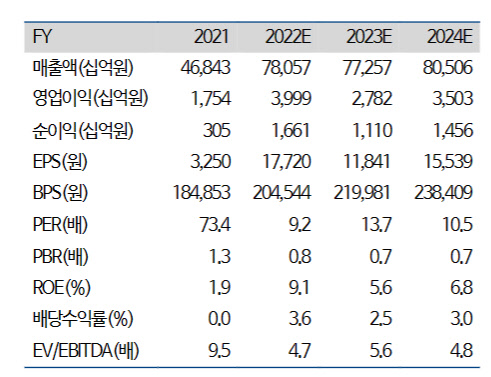
企業の価値を評価する際、営業利益と同じくらい重要な指標は、実際に手元に入るキャッシュフローの健全性です。今回の分析レポートで最も注目すべき点は、営業活動を通じて創出されるフリーキャッシュフローの驚くべき規模です。今年予想されるフリーキャッシュフローはなんと4兆ウォンを上回り、来年も兆円単位の現金が着実に蓄積されると期待されています。これは実に5年ぶりに確実な黒字基調に回帰するものであり、企業の財務的安定性を劇的に高める要因です。借入金が雪だるま式に膨らみ、市場の懸念を買っていた過去とは全く異なる姿に変貌しています。実際、連結ベースの純借入規模は、ピーク時と比較すると数年で数兆ウォン以上大幅に減少すると予想されています。銀行への返済負担が減るということは、 그만큼利息費用が減少し、企業が使える資金が豊富になることを意味します。周囲で多額の借金をして辛うじて持ちこたえていた会社が、借金をすべて返済し、口座に現金が積み上がり始めると株価がどう動くかを思い出してみてください。まさにこうした財務的なターンアラウンドこそ、株価のレベルアップを正当化する最も強力な論拠となるのです。堅固な財務構造は、今後の株主還元政策を拡大する余力まで生み出すため、投資家にとって最高の青信号です。
数年ぶりに黒字に転じたフリーキャッシュフロー創出力のおかげで、大規模な負債を迅速に返済し、企業の財務健全性が飛躍的に改善しています。
5. 目標株価20万ウォン達成の可能性と投資戦略
現在の株価水準と証券会社が提示した新しい目標株価を比較すると、投資家としては相当な魅力を感じざるを得ません。13万ウォン台で取引されていた銘柄が20万ウォンという高台を目指して疾走するという事は、単なる期待感ではなく、徹底的な業績に基づいた数値です。株式市場で目標株価が引き上げられる場合、市場の信頼を得るためには、それに見合う明確な根拠と業績データが伴わなければなりません。今回のユアンタ証券のレポートは、グローバルな需給不均衡という巨大な外部要因と、内部の事業再編という実行力が完璧に噛み合った結果を示しています。ただし、株価が短期間で急騰する場合、必然的に訪れる短期的なボラティリティや利益確定売出物量に対しても備える必要があります。成功した投資のためには、安易に他人の言葉だけを信じて追いかけ買いする姿勢ではなく、会社の業績発表やキャッシュフローを定期的にチェックする必要があります。地政学的リスクが解消される局面や為替変動など、外部変数が業績に与える影響も綿密にモニタリングする知恵が求められます。長期的な視点から、体質改善が完了した巨大エネルギー企業の価値を信じ、落ち着いてアプローチする戦略が非常に有効です。株式口座に青いランプが灯るのを待つ投資家にとって、今回のSKイノベーションの変化は逃すのが惜しい興味深い機会であることは間違いありません。徹底的な分析と冷静な対応を通じて、今回の業績相場において賢明な投資成果を収められることを願います。
現在13万ウォン台の株価から20万ウォンの目標株価まで上昇余地が十分であり、徹底的な業績とキャッシュフローに基づく長期的なアプローチが有効です。
6. まとめと今後の市場見通し
結論として、今回のSKイノベーションの業績急増見通しは、単なる偶然ではなく、徹底的な外部環境からの恩恵と内部の事業再編の共同作品です。グローバルなエネルギー供給混乱という特殊な状況の中で、本業である石油精製と潤滑油が莫大な利益を稼いでいます。ここに赤字事業部門を大胆に整理し、財務構造を堅固にする経営陣の決断が加わり、企業の価値が一段階飛躍しました。株式市場の流れを読む賢明な投資家であれば、こうした巨大な変化の文脈を見逃さず、捉えることでしか成功できません。今後発表される四半期ごとの業績や負債縮小の速度を継続的に確認しながら、対応戦略を修正していくことが重要です。どうか今回の分析内容が、皆様の成功した資産運用のための小さな羅針盤となることを心より願っております。
外部からの恩恵と内部の事業再編が生み出した完璧なターンアラウンドの流れの中で、継続的な業績モニタリングとともに賢明な投資を続けていくべきです。
よくある質問
=