個人年金貯蓄は、毎年の年末調整で強力な税額控除を受けられるだけでなく、確実な老後資産を準備する最も確実な手段です。会社員のソヨンさんは毎月給与からコツコツ貯蓄を続けていますが、いざ退職後のことを考えると、いつも心のどこかが不安だと言います。周囲から個人型退職年金(IRP)や様々な節税商品を勧められても、実際にどの口座に優先的に資金を入れるべきか迷うことが多いようです。特に社会人経験の浅い方や中高年層は、収入基盤やライフスタイルによって金融資産の配分戦略が全く異なる必要があります。この記事では、個人年金貯蓄の基本概念から税額控除限度額の最大化戦略、そして他の節税口座との連携方法まで、非常に分かりやすく解説いたします。
=
個人年金貯蓄の税額控除限度額とIRPの違い比較 完全ガイド
1. 個人年金貯蓄とは何か

個人年金貯蓄は、個人が自発的に老後対策を行うために加入する代表的な金融商品であり、毎年拠出する金額に対して大幅な税制優遇措置を提供しています。かつては銀行での定期預金形式が主流でしたが、最近は証券会社を通じて多様なファンドや上場指数ファンド(ETF)に投資する形へと進化しました。会社員が「13ヶ月目の給与」と呼ぶ年末調整のタイミングで、最も恩恵をもたらす項目の一つがこの年金口座です。実際に、多くの会社員が税金の還付を得るために年末になると慌てて追加拠出を検討している姿をよく見かけます。退職時期が近づくほど、公的年金だけでは生活費を賄うのが困難になるため、個人レベルでの準備が不可欠な状況です。国も国民の老後貧困を防ぐため、長期貯蓄を奨励する観点から強力な税制支援という「アメ」を提供しています。単にお金を貯めるだけでなく、投資収益に対しても直ちに課税せず、年金受給時まで課税を先延ばしにする課税繰延べの恩恵が与えられます。これにより、増えた元本と収益が再び複利効果を享受し、資産規模をより速く拡大できるという利点があります。周囲を見渡すと、40代や50代になってからようやく勤勉に年金口座を積み立て、収益率で大きな成功を収めた人々の成功談を、ニュースやコミュニティで目にすることもあります。「遅い」と思う時が最も早いタイミングですので、今から構造を理解し口座を開設することが重要です。
個人年金貯蓄は、老後対策と年末調整の税額控除を同時に確保できる必須の節税口座です。
2. 年金貯蓄とIRPの明確な違い

多くの人が個人年金貯蓄と個人型退職年金(IRP)口座を混同しがちですが、両商品は加入対象と運用方法において明確な違いがあります。個人年金貯蓄は韓国の国民であれば収入がなくても誰でも加入できますが、個人型退職年金は収入のある労働者や自営業者のみが開設できます。また、投資可能な資産の比率にも違いがあり、個人年金貯蓄は株式型資産に100%まで投資できます。しかし、個人型退職年金は安全資産を必ず30%以上含めなければならないため、攻撃的な投資傾向を持つ人にとっては少し窮屈に感じられるかもしれません。手数料の面でも違いが存在し、個人年金貯蓄はオンライン口座で開設すると、多くの場合管理手数料が免除されます。資金の柔軟性の面でも両口座は性質が異なり、急な大金が必要になった際の対処法に違いがあります。個人年金貯蓄はやむを得ず中途解約したり資金を引き出したりする場合、その他所得課税が課されますが、一部金額のみを引き出す場合は状況に応じて条件を確認する必要があります。個人型退職年金は、法律で定められた無住宅者の住宅購入や破産などの特別な事由がない限り、中途引き出しはほぼ不可能に近いと言えます。したがって、会社員が退職資金を貯める際には、両口座の限度額を合算し、自分に合った比率で分配して積み立てる知恵が必要です。両口座の特徴を正確に理解し、自分の投資傾向に合わせて組み合わせることで、収益率と節税効果を両方最大化できます。
個人年金貯蓄は株式投資比率が自由ですが、個人型退職年金は厳格な安全資産比率と手数料規定があります。
3. 税額控除限度額と最大化戦略
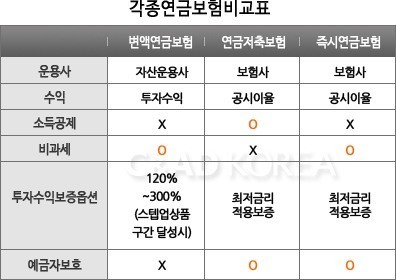
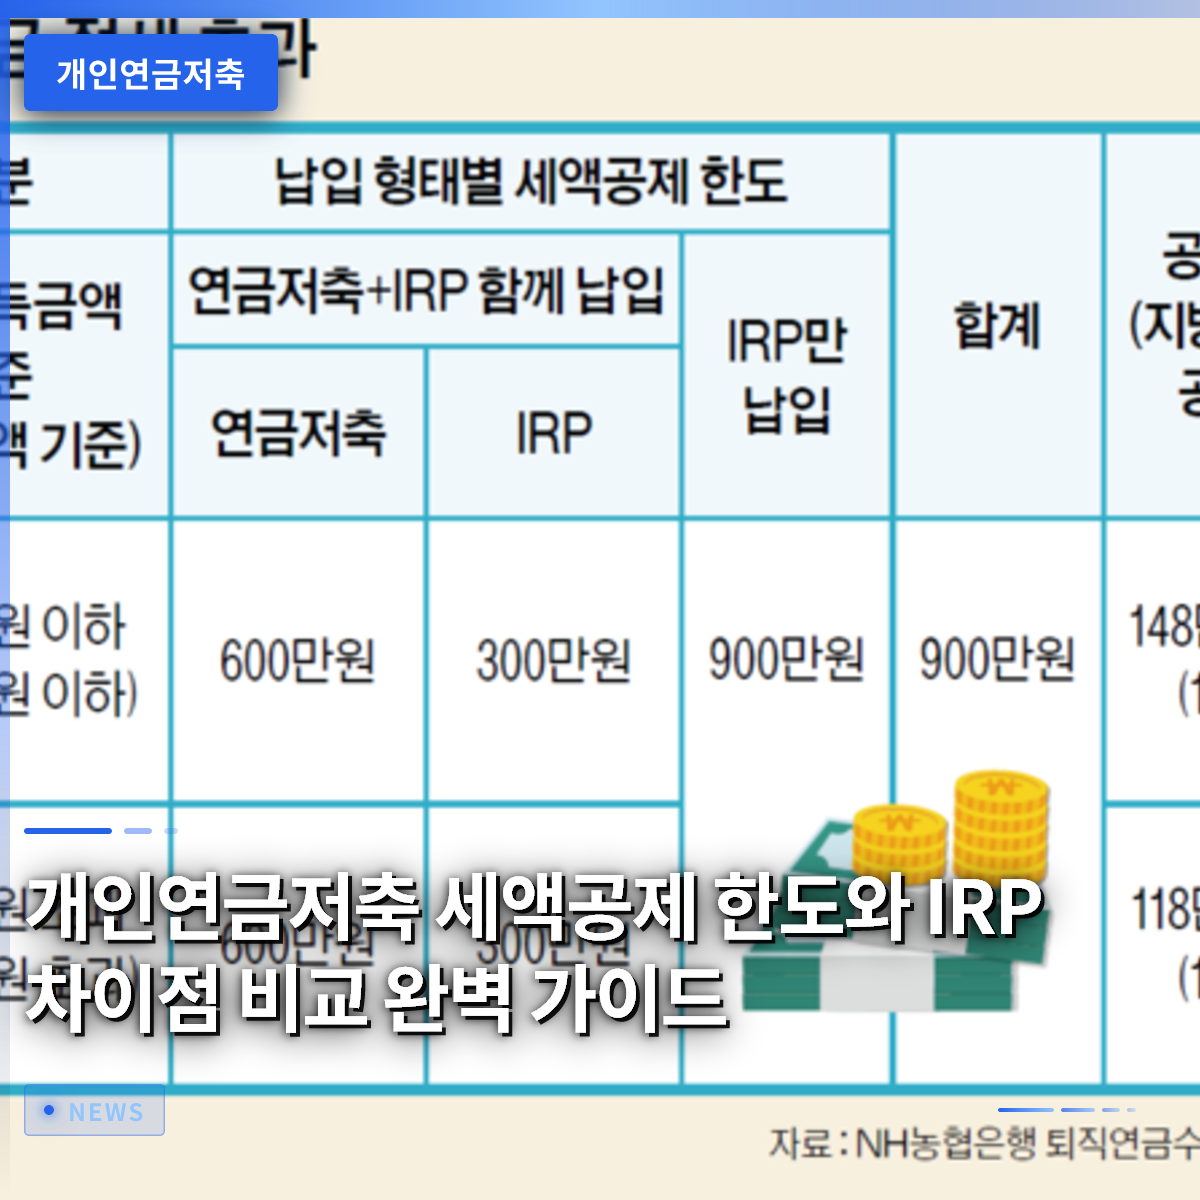
個人年金貯蓄のみで加入する場合、年間拠出額基準で最大600万ウォンまでが税額控除対象金額として認められます。これに個人型退職年金(IRP)口座も併用して合算すると、全体の控除限度額は年間900万ウォンまで大幅に拡大します。総給与額が5,000万ウォン以下の労働者は16.5%の高い控除率が適用され、最大148万5,000ウォンの税金還付という喜びを味わえます。5,000万ウォンを超える会社員でも13.2%の控除率が適用され、お得な節税メリットを得られるため、会社員にとって必須の資産形成です。毎月一定額を自動振替で積み立てておけば、年末に無理にまとまった資金を用意しなくても自然と限度額を満たせます。共働き夫婦の場合、それぞれ名義で個人年金貯蓄に加入し、二人とも控除メリットを受ける方がはるかに有利です。一方に集中させるのではなく、所得区間を考慮して両方の限度額を均等に埋めることが、家庭全体の税負担を減らす近道です。実際に、子育てに忙しいソヨンさんの家計簿を見ると、毎月生活費とローン利息で手狭ですが、年金貯蓄に少額でもコツコツ積み立てようと努力しています。直近のキャッシュフローが逼迫するかもしれませんが、長期的な視点で税金還付額を受け取る楽しさを知れば、貯蓄習慣が自然と身についていきます。年末調整シーズンに周囲の同僚が税金を「吐き出している」のを見ながら、自分だけが還付金を受け取る快感を味わいたいなら、今すぐ拠出額を確認すべきです。
年金貯蓄とIRPを合算して最大900万ウォンの限度額を満たせば、年末調整の還付金を最大化できます。
4. 総合資産管理口座(ISA)満期資金の連携活用
投資のプロが頻繁に使う方法の一つは、個人総合資産管理口座(ISA)の満期還付金を年金貯蓄にそのまま振替えることです。3年間の義務加入期間を満了したISAを解約し、出た元本と収益を年金口座に移すと、追加の税額控除メリットが与えられます。振替金額の10%(最大300万ウォン限度)まで追加で税額控除限度額を増やしてくれるため、絶対に逃してはいけないお得なヒントです。例えば、既存の年金限度額をすべて満たした状態でISAの満期資金を加えると、1年間に受けられる税制優遇の幅がはるかに広がります。中高年層や資産蓄積が最盛期のソロ(独身)層にとっても、この連携戦略は資産を増やす強力な武器として機能します。若年層向けの多様な政府支援金や政策金融商品と年金口座を有機的に連携する試みも増えています。青年明日貯蓄口座や住宅ドリーム当選通帳などで種銭を貯めた後、この資産を長期的な老後資産へ転換するブリッジ役を果たします。直近の生活費負担を管理しながら貯蓄余力を確保し、初期のまとまった資金を作った人々が自然と年金市場に流入する構造です。金融業界でも、こうした顧客のライフサイクル変化に合わせて多様なカスタマイズ戦略や複合商品を展開する傾向にあります。若いうちはまとまった資金の確保に集中し、中年以降は税制優遇が大きい年金口座へ資産を移す流れが正解に近いと言えます。
総合資産管理口座(ISA)の満期資金を年金貯蓄へ転換すると、追加の税額控除メリットをオマケで得られます。
5. 中途解約のリスクと対策
個人年金貯蓄は名前の通り、非常に長い期間お金を拘束して老後を準備する商品のため、中途で解約すると損失が甚大です。やむを得ない事情で契約を解約すると、これまで受けていた税額控除メリットをすべて返還しなければならないだけでなく、その他所得課税も課されます。懸命に節税して喜んでいたのに、いざお金が急ぎ必要になり解約した瞬間に爆弾のような税金を課され、後悔している人を周囲でよく見かけます。したがって、自分の月収と固定支出を正確に把握し、毎月負担可能な金額だけを設定することが何よりも重要です。給与の大部分を無理に貯蓄に投入して生活費が不足し、定期預金を解約する悪循環を絶対に繰り返すべきではありません。もしも拠出中に経済的に大きな困難に直面した場合は、無条件に解約するのではなく、拠出一時停止や減額制度を活用すべきです。金融会社に連絡して拠出猶予を申請すれば、口座を維持したまま一時的に息を整えられるため、はるかに賢い対処法になります。退職時期である55歳以前には、できるだけ手を出さないという鉄則を定め、緊急資金口座は完全に分離して別途管理すべきです。長期投資商品の本質は時間にあるため、途中で揺らぎず黙々と耐える忍耐が最高の収益率を生み出します。老後の生活を豊かにするための貯蓄が、かえって現在の生活を縛る枷にならないよう、バランスの取れた財務設計が不可欠です。
中途解約時は税制メリットをすべて返還しなければならないため、負担可能な金額で継続的に維持することが核心です。
6. 成功した老後に向けた年金投資の見通し
今後の高齢化社会では、国家が支給する年金だけでは余裕のある生活を保つのが困難になるため、個人年金貯蓄の重要性はさらに高まるでしょう。退職後の生活が長くなった分、若い頃からコツコツ準備された資産だけが、老後の確かな盾になってくれます。今からでも自分の財務目標と収入水準を確認し、毎月実行可能な金額から自動振替を開始することをお勧めします。年末調整シーズンに他者より多くの還付金を受け取り、退職後は温かいコーヒー一杯の 여유を楽しむ自分の姿を想像してみてください。小さな習慣の変化が、10年後、20年後の自分の口座残高と生活の質を完全に変える奇跡をもたらしてくれます。金融市場のトレンドも、短期的な売買益よりも長期的な節税と安定したキャッシュフロー創出の方向へ急速にシフトしています。退職を目前にした中高年層だけでなく、社会人経験の浅い頃から早めに年金口座の目を覚ましている賢い若者が増えている理由もここにあります。専門家の助言を参考にする一方で、自分の投資傾向とリスク許容度を考慮し、ファンドポートフォリオを定期的に点検する姿勢が必要です。今日学んだ内容を基に、明日からメインバンクや証券会社のアプリを開き、自分に合った年金口座を開設してみてください。間違いなく数年後、税金の爆弾ではなく、厚い還付金と増えた資産を見て微笑んでいる自分を見つけるでしょう。
長期的な視点で年金貯蓄をコツコツ管理する姿勢が、退職後の豊かさを完成させます。
よくある質問
=