最近、証券業界ではサムスン電子とSKハイニックスに対し、従来の市場の期待とは全く異なる画期的な予測値を発表し、投資家の間で大きな話題を呼んでいます。BNK投資証券は、サムスン電子に27万ウォン、SKハイニックスには衝撃的なほど低い148万ウォンという目標株価をそれぞれ提示し、市場の注目を集めました。他の主要証券会社がサムスン電子に対して40万ウォンから60万ウォン台の高い予測値を維持していることと比較すると、その水準は半額にも満たないものです。このような極端な予測の背景には、メモリ半導体価格がピークに近づきコストの限界に達したという分析があり、完成品メーカーの購買力に赤信号が灯ったという診断があります。この記事では、なぜこのような悲観的な分析が出たのか、その具体的な原因と今後の株式市場に与える影響について詳しく見ていきましょう。現在、半導体関連銘柄に投資されている読者の皆様も、今回の分析を通じて市場を見る視点を広げられることでしょう。
=
サムスン電子27万ウォン、SKハイニックス148万ウォン:目標株価が大きく乖離する理由
1. メモリコストの限界到達と証券業界の予測
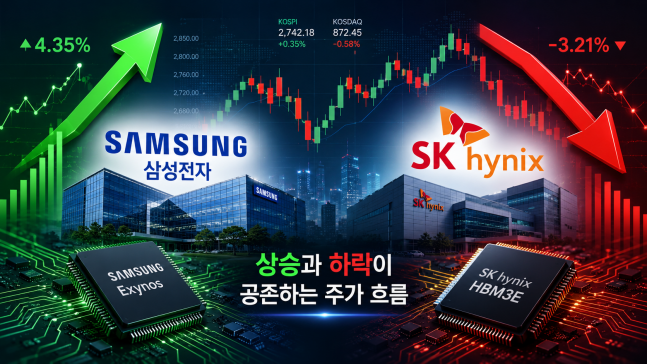
最近BNK投資証券が発表したレポートによると、サムスン電子とSKハイニックスの目標株価はそれぞれ27万ウォンと148万ウォンに大幅に引き下げられ、市場に新鮮な衝撃を与えました。サムスン電子の場合は、他の主要大手証券会社が提示した予測値の半額程度に過ぎず、SKハイニックスもまた市場の期待値とかなりの乖離を示しています。イ・ミンヒ研究員は、メモリコストが限界に直面し、情報技術製品だけでなくサーバー分野でも需要の弾力性が急速に低下していると診断しました。このような画期的な数値が出た理由は、メモリ半導体価格が過度に高騰し、これ以上価格を上げることが困難な臨界点に達したためです。株式市場では、この分析が今後の業績成長にブレーキをかける可能性があるという懸念として作用しています。実際、投資家の間では、今回の予測が過度な悲観論なのか、それとも迫りくる危機を警告する痛烈な助言なのかをめぐって議論が交わされています。過去にも一部の証券会社の画期的な主張が的中したことがあったため、市場参加者は今回のレポートを軽く流すことはできない雰囲気です。特に大型半導体銘柄に莫大な資金を投資した個人投資家は、混乱した心境を隠しきれません。証券会社ごとに目標株価が極端に異なる状況では、企業の本質的な業績とグローバルなマクロ経済指標を冷静に精査する必要があります。今後メモリ半導体価格がどのような推移を見せるかによって、今回の悲観的な予測が現実のものとなるのか、それとも杞憂に終わるのかが決まるでしょう。
メモリコストが限界に達したという診断とともに、主要証券会社の平均値と大きな乖離を示す画期的な目標株価が提示されました。
2. AI市場の変化と半導体の購買力
大規模言語モデル市場では、クローズド型モデルのシェアが急落し競争が激化する中、値下げ措置が相次いでいます。実際、今年の中盤以降、トークン単位の支払価格が半値以下に暴落する現象が発生し、関連企業の売上成長にブレーキがかかりました。このような売上減は、必然的に半導体の購買力を低下させる決定的な要因として作用し、部品発注量の減少につながっています。GoogleやMetaのような巨大テック企業は、かつてのように性能競争だけに没頭するのではなく、コストパフォーマンスと電力効率を高める戦略に大幅に転換しました。OpenAIやAnthropicのような先駆者たちでさえ、フロンティアモデルの開発速度を調整し、セキュリティと信頼性の回復にさらに注力する姿勢を示しています。このようなAI関連企業の方向性の転換は、結局、メモリ半導体を大量に購入していた大口投資家の財布を閉じさせる原因となります。かつては最高性能のチップを確保することが至上の課題でしたが、今は投資対効率を厳密に追求する時代に入りました。サーバー投資コストが急増する中で収益性が期待に届かないため、テック企業もコスト削減に乗り出さざるを得ない構造です。結局、半導体メーカーにとって、主要顧客のこのような態度の変化は長期的な発注量の縮小につながる可能性があるため、大きな負担となります。AI産業のバブル論争が完全に解消されていないこの時期、このような購買力の低下は半導体景気減退の前兆として解釈される可能性があります。
AI市場の競争激化とコスト削減の傾向により、主要テック企業の半導体購買力が徐々に弱まっています。
3. 完成品メーカーのコスト圧迫と対応戦略
前例のないメモリ半導体価格の高騰により、完成品業界は史上最高の深刻な部品コスト圧迫に苦しんでいます。メモリコストがPCやスマートフォンの全部品原価に占める割合が、なんと半分の水準に達するという異例の事態が発生しました。これにより、中低価格帯のOEMメーカーは、製品に搭載するメモリ容量を苦渋の決断で大幅に縮小しています。一方、高価格帯ラインアップを手掛けるメーカーは、下半期に入り製品販売価格を上げることで、コスト負担を消費者に転嫁しています。このようなコスト削減の動きは、モバイル機器を超えてサーバー市場にもそのまま伝わり、NVIDIAなどの主要企業の新製品のメモリ容量縮小につながっています。身近なスマートフォンやノートPCの価格が最近高くなった理由も、まさにこのような部品原価の上昇と深く関連しています。メーカーが利益率を維持するために安価な部品を探したり、仕様の低下という妥協を選択したりすることで、消費者の体感満足度も低下しています。サーバー市場でも状況は大きく異ならず、データセンターを構築する企業はコスト効率を最優先事項としています。メモリ価格が高騰しきったことで、需要自体を蝕む逆説的な状況が演出されているのです。完成品メーカーがこのような生存のための自助策を講じる瞬間から、メモリ半導体メーカーの業績上昇勢にもブレーキがかかるのは必然です。
メモリコストが部品原価の半分を占める中、スマートフォンやサーバーメーカーが容量縮小や価格引き上げなどで対応に乗り出しました。
4. サムスン電子とSKハイニックスの業績予測の乖離
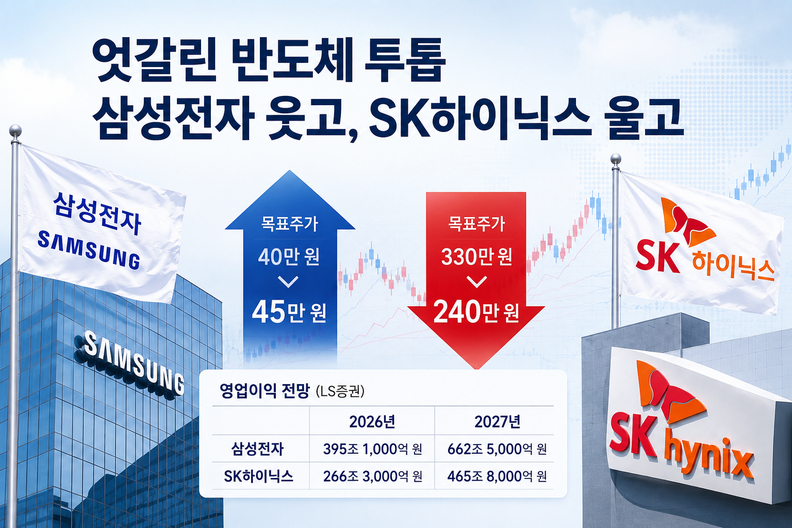
BNK投資証券は、サムスン電子について、ポジティブな株主還元プログラムが存在するものの、株価の方向性を転換させる決定的な要因にはならないと評価しました。ファウンドリー事業部門の収益性改善への期待は一部存在しますが、すでに現在の株価に相当程度織り込まれているという分析です。このような業績下方修正の傾向を反映し、サムスン電子の目標株価は従来の30万ウォンから27万ウォンに引き下げられ、投資判断も「保有」に引き下げられました。一方、SKハイニックスについては目標株価を従来の水準で維持し、2つの大型半導体企業間の微妙な温度差を露呈しました。ただし、両社ともメモリ価格の上昇勢いが鈍化し、ウォン高現象が重なることで、来る第3四半期と第4四半期の営業利益が市場の期待値を下回るとの予測には変わりありません。証券業界では、サムスン電子の場合、スマートフォンや家電などのセット事業部門の不振と、ファウンドリー赤字縮小の速度が遅い点が業績を阻害していると見ています。一方、SKハイニックスは、高帯域幅メモリ(HBM)分野での技術的優位性を基盤に、比較的堅調な防御力を示しているという評価を受けています。しかし、為替下落に伴うウォン高は、輸出比率が圧倒的に高い2つの半導体企業双方にとって、ウォン換算での売上を低下させる悪材料として作用しています。市場の期待値に届かない成績表が出る場合、短期的に株価調整を避けることは困難であるという警告が出る理由もここにあります。投資家にとっては、各企業の事業構造別に業績防御能力を綿密に比較検討し、慎重にアプローチすべき時です。
メモリ価格上昇の鈍化とウォン高が重なる中、サムスン電子とSKハイニックスの業績は市場の期待値を下回ると予想されています。
5. 証券業界の目標株価、極端な対立
現在の証券市場を見ると、サムスン電子とSKハイニックスに対する証券会社の目標株価は、まさに極端に分かれ混乱を深めています。Mirae Asset Securitiesがサムスン電子に対して40万ウォンを提示したほか、KB証券はなんと60万ウォンという圧倒的な予測値を提示しました。LS証券は45万ウォン、Samsung Securitiesは40万ウォン、Eugene Investment Securitiesは56万ウォンとそれぞれ予想し、BNK投資証券の27万ウォンとは大きな乖離を示しました。SKハイニックスも、LS証券が240万ウォン、Samsung Securitiesが300万ウォン、Hanwha Investment & Securitiesが315万ウォンを提示したものと比較すると、BNK投資証券の148万ウォンは特に低く見えます。同じ企業に対して証券会社ごとに数十万ウォン以上の目標株価の差が出るのは、今後の半導体景況感に対する解釈が完全に分かれているためです。楽観論を展開する証券会社は、AIブームが依然として進行中であり、供給不足現象は容易に解消されないという確固たる論理を主張します。一方、保守的な予測を堅持する証券会社は、マクロ経済の不確実性が高まり、下流産業の需要弾力性が低下している点を鋭く指摘しています。一般投資家にとっては、どの専門家のレポートを信じればよいのか混乱せざるを得ない状況です。株式市場では常にポジティブな予測とネガティブな予測が共存するものですが、今回ほど乖離が大きい場合は稀です。したがって、投資家は特定の証券会社の目標株価の数値そのものに惑わされず、彼らが提示する根拠と論理を自ら検証する知恵が必要です。
Mirae AssetやKB証券などが高い目標株価を維持する一方、BNK投資証券は極めて保守的な数値を提示し、見解が分かれています。
6. 今後の市場対応戦略と投資家の注意点

メモリメーカーの過去の需給予測の失敗は、常に需要予測が供給予測ほど正確ではなかったことに起因する慢性的な問題でした。現在のようにマクロ経済環境が不確実で、メモリ価格がすでに頂点に達した局面では、需要の弾力性が低下するのは当然です。この研究員は、動機が何であれ、現在の市場で需要が鈍化しているという明確なシグナルが感じられていると繰り返し強調しました。したがって、投資家は盲目的な上昇期待を捨て、冷静に半導体サイクルの周期を把握し、リスク管理に集中すべきです。AI関連投資が短期的に反転するわけではありませんが、コスト効率化の風潮が吹く中、関連部品メーカーの業績変動性も大きくなるでしょう。結論として、現在の半導体株投資は、単純に成長性だけを信じて飛び込むには変数が多すぎる複雑な局面に入りました。為替変動、完成品需要の減少、そして巨大テック企業の投資速度調整など、悪材料と好材料が混在しています。資金運用時には、分割買いのような保守的な戦略を取りながら、企業の四半期決算発表に注目することが安全です。市場の声に耳を傾けつつ、特定の予測だけに偏らないバランスの取れた視点を保つことが、成功した投資への近道です。今後発表される主要IT企業の業績と半導体輸出指標を綿密にモニタリングし、賢明な投資判断を下されることを願います。
マクロ経済の不確実性と需要減速のシグナルに合わせて、徹底したリスク管理と保守的な投資戦略を立てる必要があります。
よくある質問
=