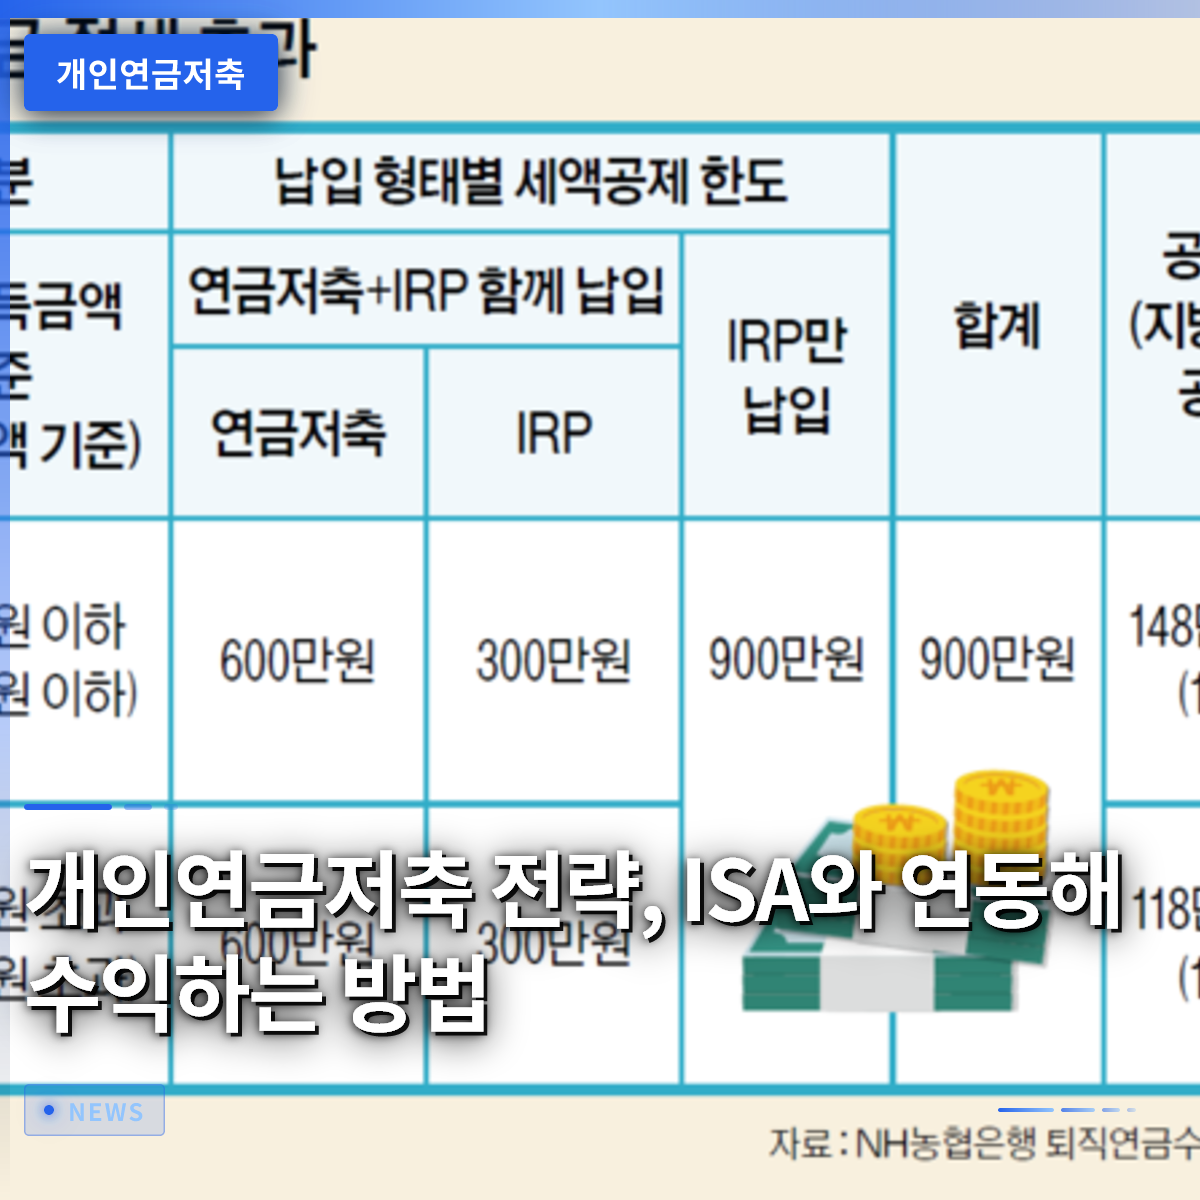
個人年金貯蓄は、単なる老後資金の蓄積手段にとどまらず、ISA(個人総合資産管理口座)と連携させることで税制優遇を最大化し、長期的な資産成長を実現するための核心的な戦略です。最近の政策金融の断絶という状況下において、個人が積極的に活用すべき商品がまさに個人年金貯蓄とISAです。本記事では参考資料に基づき、若年層から中高年層まで、家計や所得水準に合った個人年金貯蓄戦略を具体的な事例とともに解説します。単なる加入方法ではなく、どのような資産をどこに、何年間保有すべきかという戦略的な思考の重要性を強調します。ISAの非課税メリットと年金貯蓄の税額控除を同時に享受できる秘訣、IRP(個人型確定拠出年金)との違い、そして実際の収益率を向上させた事例を通じて、読者が自身の状況に最適な資金計画を立てられるよう支援することが本記事の目的です。
=
個人年金貯蓄戦略、ISAと連携して収益を最大化する方法
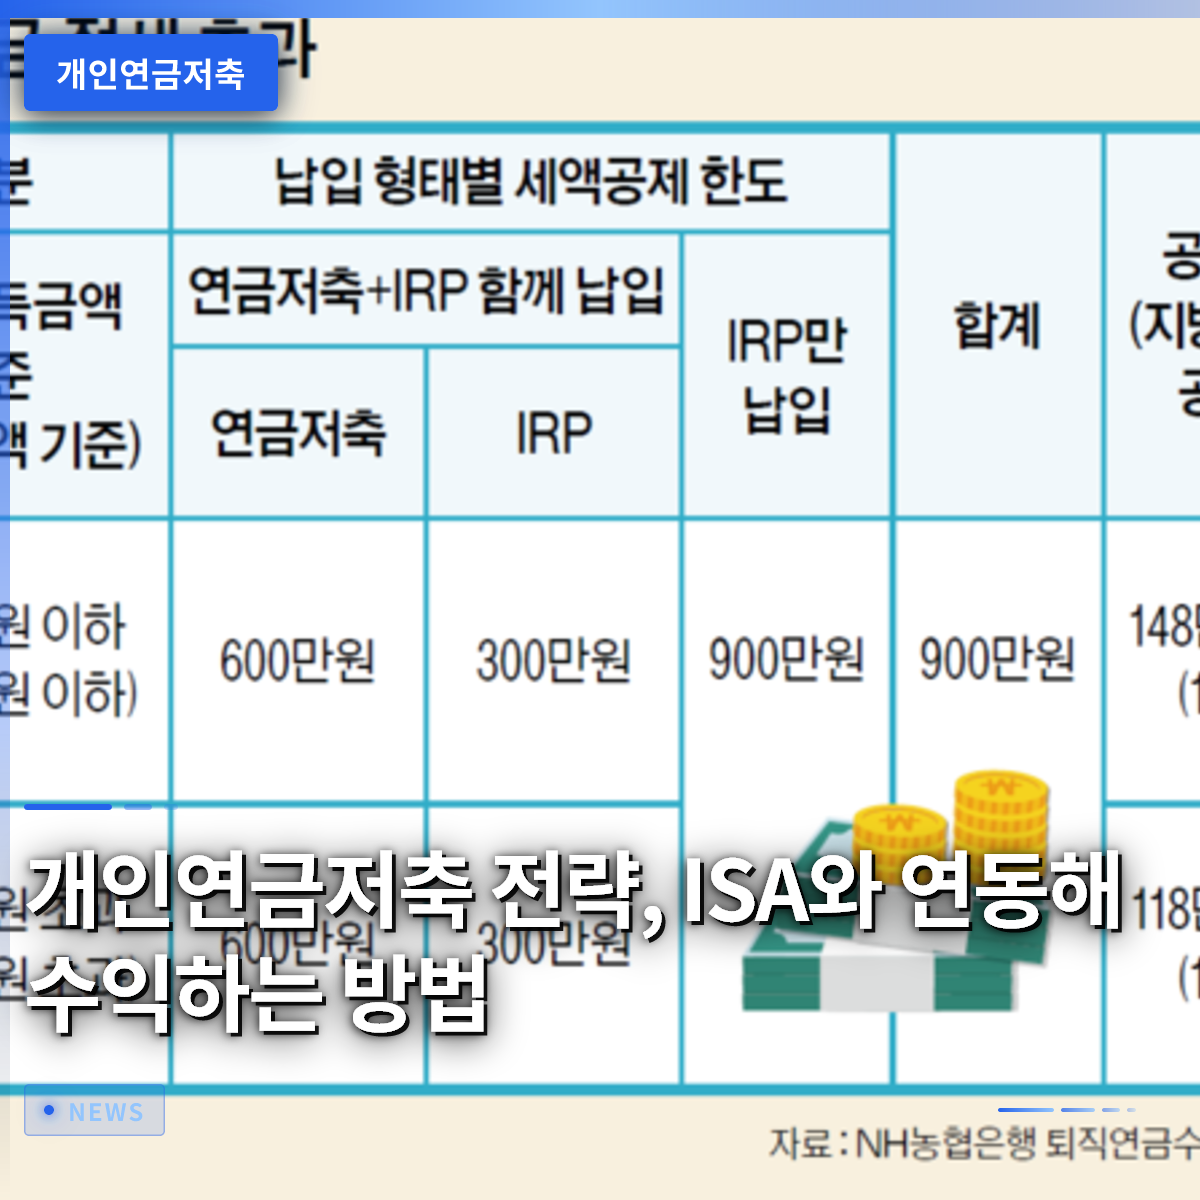
1. ISAと年金貯蓄のシナジー効果

ISA(個人総合資産管理口座)と個人年金貯蓄は、それぞれ独自の税制優遇を提供します。ISAは投資収益に対する税金を一定額まで免除し、年金貯蓄は拠出金額に対して税額控除を行います。両方の口座を同時に活用することで、税負担を大幅に軽減できます。例えば、ISAで非課税枠を確保しつつ高収益の資産を運用し、年金貯蓄には安定性と税制優遇が優れた商品を軸に資金を分散配置することができます。実際の崔美善(チェ・ミスン)さんの事例を見ると、ISAを一般口座より先に活用して投資収益の税金を節約し、満期資金を年金貯蓄に移管して追加の税制優遇を受けたケースがあります。このように、両口座の特性を理解し組み合わせることで、資金の目的に応じて柔軟に資産を配分することが可能です。特に老後資金として使用しない予定のISA満期資金については、年金貯蓄やIRPへの移転を積極的に検討すべきです。ISAの損益通算機能と年金貯蓄の長期保有戦略を組み合わせることで、税最適化と資産成長という二兎を追うことができます。
2. 若年期から始める個人年金貯蓄戦略

若年期にはまとまった資金を作り、資本を蓄積することが重要です。しかし、政策金融の断絶という状況下では、個人の自主的な資金管理がより切実になっています。ISAと年金貯蓄は加入者の資金を活用する商品であるため、若者でも十分に加入可能です。若年層向け貯蓄口座や住宅ドリーム定期積立預金と並行してISAと年金貯蓄を活用すれば、短期的な目標と長期的な目標を同時に達成できます。例えば、給与の一定割合をISAに投資して短期的な収益を追求しつつ、年金貯蓄には長期的な安定資金を毎月拠出する方法です。この時期には、資産の蓄積よりも生活費の負担を管理し、貯蓄余力を確保することが核心です。ソロ(独身)層の場合、有無に関わらず個人の所得基盤に合った資金計画を立てることが重要です。ISAの柔軟性と年金貯蓄の長期性は、若年期の不確実性の中でも資産を段階的に成長させるのに有利です。特にISAは中途で資金を引き出せる柔軟性があるため、予期せぬ経済変動に備えることができます。
3. 中高年層の資産分散と負債管理
中高年層は資産蓄積の核心的な時期であり、同時に負債管理が重要な時期でもあります。資料によると、40代で発生した120億ウォンをIRPと年金貯蓄を中心に運用し、80%の収益率を記録した事例があります。これは、長期保有するコア資産を中心に資産を分散配置した結果です。ISAは非課税と損益通算のメリットを考慮し、一般口座より優先的に活用し、年金貯蓄とIRPは税額控除の上限を考慮して長期保有する資産を中心に運用するのが望ましいです。中高年層の場合、有無や経済力によって資金戦略が大きく異なります。家族の役割や所得基盤によって資金利用の目的が異なるためです。例えば、ある場合は学費や住宅資金のためにISAの柔軟性を活用し、無の場合は老後資金のために年金貯蓄により多くの資金を投資できます。また、負債がある場合はまず負債を管理し、残った資金をISAと年金貯蓄に分散投資する戦略が必要です。資産と負債のバランスを取りながら、税制優遇を最大限に享受することが中高年層の核心的な課題です。
4. 個人年金貯蓄とIRPの違いと活用方法
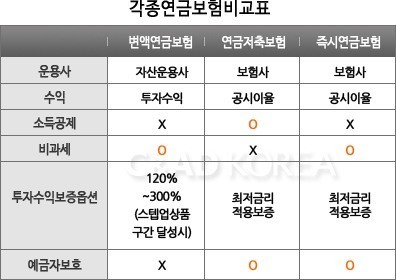
個人年金貯蓄と退職年金(IRP)はどちらも税制優遇を提供しますが、性質と適用方法が異なります。個人年金貯蓄は個人の資金を自由に拠出・管理できるのに対し、IRPは会社から支給される退職年金を移管したり、直接運用したりする商品です。資料に示されているように、IRPと年金貯蓄には税額控除の上限を考慮し、長期保有するコア資産を中心に運用することが重要です。ISAは一般口座よりも税制優遇が優れているため、投資収益が多い場合に活用すべきです。両方の口座に加入する場合、ISAの非課税枠とIRPの税額控除を同時に享受できます。例えば、ISAで高収益資産を、IRPで安定性の高い資産を配分することで、リスクと収益のバランスを取ることができます。また、IRPは退職後に一時金受給などの追加メリットがある可能性があるため、長期管理が必要な資産に適しています。個人年金貯蓄は中途解約時に税負担が大きくなる可能性があるため、必ず老後資金として使用する予定がある場合のみ加入するのが望ましいです。
5. 実際の収益率を向上させた事例と実用的なヒント
実際の収益率を向上させた事例を見ると、単に高い収益率を追求するのではなく、税制優遇と資産分散を考慮した戦略が重要であったことがわかります。資料における崔美善さんの事例は、ISAを活用して税金を節約し、年金貯蓄とIRPに長期資産を中心に運用して収益率を高めたケースです。このように、ISAの非課税と年金貯蓄の税額控除を組み合わせることで、税負担を減らしながらも収益率を高めることができます。実用的なヒントとしては、まずISAを開設して投資収益の税金を節約し、その資金を年金貯蓄に移管して追加のメリットを受ける方法です。また、毎月定期的に拠出するのではなく、資金の流れに応じて柔軟に拠出計画を立てることが望ましいです。例えば、年末調整時に追加資金が発生した場合、その時点で年金貯蓄に一括拠出して税額控除を最大限活用できます。ISAと年金貯蓄の加入期間と満期日程を事前に計画しておけば、税制優遇を見逃さずに活用できます。
6. 将来の見通しと読者への行動指針
将来、政策金融の構造はさらに複雑化する可能性がありますが、ISAと個人年金貯蓄は個人の資金を活用する商品であるため、政策変化に対して比較的柔軟に対応できます。特に中高年層の資金戦略は、家族の役割や所得基盤に応じて継続的に調整されるべきです。読者はまず自身の財務目標とリスク許容度を定義し、ISAと年金貯蓄をどのような目的で使用するかを計画すべきです。例えば、老後資金のために年金貯蓄に長期投資し、短期的な目標のためにISAの柔軟性を活用する方法です。また、定期的に資産配分を見直し、経済環境の変化に備える必要があります。ISAと年金貯蓄は単なる金融商品ではなく、長期的な資産管理戦略の一部です。読者は本記事の事例やヒントを参考に、自身の状況に最適な資金計画を立て、継続的に管理する習慣をつけることが重要です。最後に、資金戦略は短期的な利益よりも、長期的な安定と成長を目標とすべきであることを忘れないでください。
よくある質問
=