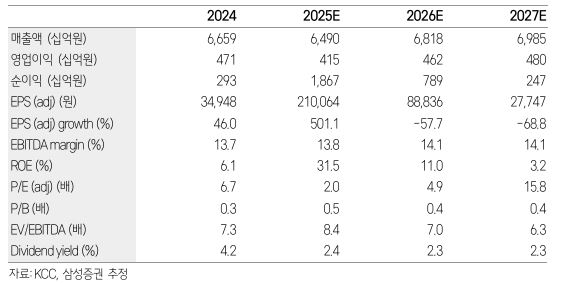
NH投資証券は、KCCについて株主還元が本格化するとの期待から投資判断「買い」を維持し、目標株価を従来の68万ウォンから73万ウォンに引き上げたと発表しました。最近発表された企業価値向上計画において、サムスン物産の持株活用策が具体的に示されたことで、市場の注目が集まっています。投資家の間では、今回の措置が企業価値再評価の重要な転換点になるという分析が主流です。実際に多くの株主は、これまで低評価されていた要因が解消されるかに注目し、証券業界の動向を注視しています。こうした背景の中で、会社の全体的な財務健全性と今後の収益性見通しへの関心も自然と高まっています。本記事では、KCCの株主還元政策の変化とシリコン部門の業績改善の可能性を多角的に考察します。
=
サムスン物産の持株活用でKCCの株主還元期待高まり、目標株価を上方修正
1. サムスン物産の持株活用と特別配当
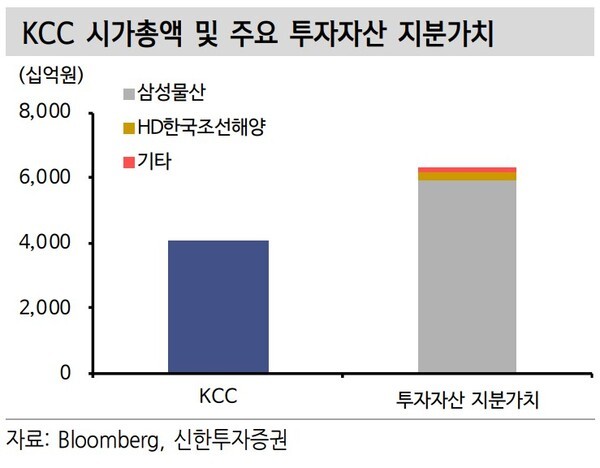
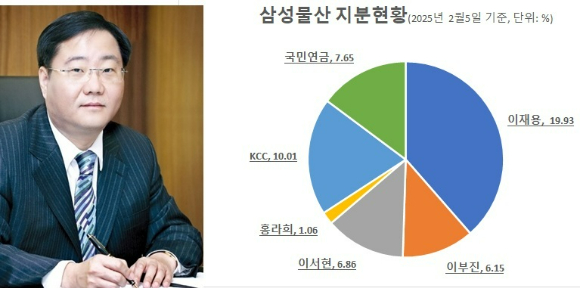
KCCは、企業価値向上計画を通じて保有するサムスン物産の株式を積極的に活用する方針を明確にしました。現在、同社が保有するサムスン物産の株式は約1,701万株で、発行済株式総数の10.49%に達する大きな規模です。今回決定されたサムスン物産の特別配当により、KCCは実に2,200億ウォンに達する巨額の配当原資を安定的に確保しました。周辺投資家の間では、こうした現金流入が今後の配当拡大や新事業投資につながるという期待が高まっています。専門家たちは、単なる配当受取を超え、保有資産の価値を株主に積極的に還元するシグナルとして解釈しています。資本市場において、資産効率化は株価上昇を導く最も強力な原動力の一つとされているためです。過去に保守的な資本運用を示してきた大企業グループの関連会社たちが積極的な株主政策へと転換する流れとも脈を同じくしています。したがって、今回の措置は単発的なイベントにとどまらず、長期的な企業体質改善の合意となる可能性が高いです。今後、この巨大な資産がどのように分配・活用されるかによって、市場の評価はさらに好意的に変化するでしょう。
サムスン物産の特別配当により2,200億ウォンの配当原資を確保し、株主還元の基盤を築きました。
2. 大規模自社株消却計画
保有する自社株を大規模に消却するという発表もまた、株価にプラスの影響を与える主要な要因として機能しています。KCCは、今後発表される自社株計画に基づき、保有する自社株の77%を来年9月までに全量消却する予定です。これは、発行済株式総数の実に13%に相当する大量の株式が市場から完全に消えることを意味します。株式数が減少すれば1株当たり純利益(EPS)が自然と上昇するため、株主価値が直接的に向上する効果を得られます。一般的に、大規模な自社株消却は、会社が株価支援と株主権益保護にどれほど本気かを示す最も確実な尺度です。少数の大株主中心の経営から脱却し、一般株主と利益を共有しようとする経営陣の意志が際立つ部分です。株式市場の多くの参加者は、こうした大胆な株主還元政策が、国内株式市場全体の慢性的な低評価問題を解消する模範事例となることを願っています。実際、発表直後、証券業界では目標株価を一斉に引き上げ、ポジティブなレポートを相次いで発表しています。来年9月まで続く消却スケジュールを注視しながら、投資戦略を立てる知恵が必要な時期です。
発行済株式総数の13%に相当する自社株の77%を来年9月までに消却する予定です。
3. 信用格上げと追加株式売却の可能性
サムスン物産の保有株式の活用策は、当面は特別配当の受取に収束しつつありますが、追加の可能性は依然として開かれています。証券業界では、会社が海外信用格付けを一段階引き上げる目的で、残りの株式を売却するシナリオも排除していません。グローバル市場で借入コストを下げ、財務構造をさらに堅固にするためには、優れた信用格付けの維持が不可欠だからです。もし追加的な株式売却が現実化すれば、兆ウォン単位の巨額な現金が流入し、投資家の想像を超える画期的な還元が可能になります。このように、隠れた資産価値がいつでも株主に還元されうるという期待感自体が、株価の強力な下方硬直性を提供しています。企業を分析する際、現在の営業利益だけでなく、保有資産の流動化可能性まで含めて検討すべき理由がまさにここにあります。KCCのように優良な資産を豊富に保有する企業は、市場状況に応じていつでも株価の急騰を引き起こす潜在力を持っています。投資家は、会社が開示する詳細な計画や経営陣の発言を一つも逃さず、慎重にモニタリングする必要があります。
海外信用格上げを目的とした追加株式売却の可能性も依然として開かれています。
4. シリコン部門の構造的な利益回復
資産価値だけでなく、本業であるシリコン部門もまた構造的な利益回復期に入っているとの分析が続くことで、投資魅力がさらに高まっています。過去の業績に負担をかけてきた低価格製品中心の売上構成比を大幅に削減し、高収益製品群を中心にポートフォリオを再編しました。さらに、先制的な製品価格引き上げ効果が業績に完全に反映され、収益性が急速に回復する傾向にあります。グローバル化学業界のサプライチェーンが再編される過程で、KCCの市場支配力はむしろさらに強固になっているとの評価です。具体的には、ダウの英国工場閉鎖やエルケムのシリコン事業部門売却など、業界全体の供給過剰を解消する大きな出来事들이起きています。こうした外部環境の変化と相まって、KCCは競争力を持つメーカーとして間接的利益を十分に享受している状況です。今年下半期、シリコン部門の営業利益率は5%水準まで明確に改善されると専門機関は予測しています。本業の黒字幅が拡大する一方で、資産売却と配当という付加価値が加わることで、業績の安定性が非常に高まりました。
低価格製品を削減し高収益製品を拡大することで、シリコン部門の営業利益率が5%水準に改善される見通しです。
5. グローバルサプライチェーン再編と間接的利益
世界のシリコン市場は、主要競合企業の相次ぐ構造調整により、大きな地殻変動を経験しています。欧州地域の工場が環境規制とコスト負担に耐えきれず閉鎖される中で、供給不足現象が徐々に現れています。こうしたグローバルな需給不均衡の中で、高品質製品を安定的に供給できるKCCの地位はさらに盤石になりました。価格交渉力において優位に立った同社は、マージン率を防御しながら業績体力を堅固に整えることに成功しました。株式市場では、景気敏感株は業況が底を打って反転した際に最も急峻な上昇曲線を描く傾向があります。シリコン業況がまさにこうした回復局面に入ったという点から、現在の株価水準は依然として魅力的であるとの評価を受けています。コスト削減努力と販売価格引き上げが相まって、営業利益の改善速度は市場の予想よりもはるかに速く進む可能性があります。化学産業の特性をよく知る長期投資家は、こうした業況のターンアラウンド時期に買い増しを行う戦略を好みます。
グローバル競合企業の工場閉鎖と事業部門売却により、有利なサプライチェーン環境が整いました。
6. 目標株価73万ウォンへの引き上げと投資戦略
NH投資証券は、こうした複合的な好材料を反映し、KCCの目標株価を従来の68万ウォンから73万ウォンに引き上げました。株主還元政策の具体化と本業の黒字転換という二つの強力なエンジンが同時に動き始めたためです。投資家は、短期的な株価変動に一喜一憂するのではなく、会社が提示したロードマップが順調に実行されているかを確認する必要があります。来年9月まで実施される自社株消却スケジュールと特別配当の支払時期を頭に刻んでおくのが良いでしょう。結論として、KCCは伝統的な製造業の枠を打ち破り、積極的な株主価値向上を実践する模範的な企業へと進化しています。保有資産の価値を株主に還元する好循環構造が定着すれば、株価は一段と高いレベルへと飛躍するでしょう。ポートフォリオの安定性と成長性を同時に求める投資家であれば、今回の機会を注視することを推奨します。今後も関連開示情報や証券業界のレポートを定期的に確認し、賢明な投資判断を下されることを願います。
株主還元の本格化と本業の改善を基盤に、目標株価が73万ウォンに引き上げられました。
よくある質問
=