毎年、年末調整の時期になると税金の還付を受けるどころか、むしろ追加で納税しなければならない状況に直面したことがあるなら、今すぐ個人年金貯蓄の加入を真剣に検討すべきです。会社員であるキムさんは、昨年、年末調整簡素化サービスで確認して驚きました。同僚たちは何十万円もの還付金を受け取っているのに、自分だけが税金を返還しなければならない状況だったからです。後で分かったことですが、同僚たちはすでに数年前から年金貯蓄口座を継続的に活用し、貴重な税額控除の恩恵を十分に受けていました。このように、税負担を軽減し、確実な将来の資産を築く最も確実な方法の一つが、個人年金貯蓄に加入することです。この記事では、誰でも簡単に理解できるよう、個人年金貯蓄の基本概念から税額控除の限度額、そして実用的な資産運用戦略まで、段階的に詳しく見ていきましょう。
=
個人年金貯蓄の税額控除限度額と年末調整還付金を最大化する秘訣
1. 個人年金貯蓄とは何か

個人年金貯蓄とは、個人が自ら老後を備え、豊かな退職生活を準備できるよう、国が税制優遇措置を付与する代表的な貯蓄商品です。所得のある会社員だけでなく、所得のない主婦や大学生も条件なく誰でも加入できるため、参入障壁が非常に低いです。過去には銀行や保険会社を通じた貯蓄型保険の形態が主流でしたが、最近では本人が直接投資商品を選択できる年金貯蓄ファンドの形態を好む傾向にあります。長期的な視点で資産を積み立てていく金融商品であるため、短期間で使い切ってしまうお金ではなく、長期的に運用する資金として捉えるべきです。
周囲を見渡すと、退職後の生活を漠然と不安に感じている人が多いですが、この口座を事前に作っておけば、心理的な安定感を大きく得ることができます。毎月一定の金額を継続的に拠出し、資産を育てていく過程そのものが、優れた貯蓄習慣を身につけさせてくれます。特に社会人初期の段階から準備を始めれば、複利効果を最大化し、後になって大きな差を生み出すことができます。したがって、今すぐ大きな金額がなくても、少額から気軽に口座を開設することが賢明な第一歩となります。
個人年金貯蓄は誰でも加入できる老後対策の口座であり、長期的な資産形成と税制優遇措置を同時に享受できる必須の金融商品です。
2. 年金貯蓄ファンドと年金貯蓄保険の違い

多くの人が銀行や証券会社、保険会社で加入する際、どの形態の商品にすべきか迷うことが多いです。年金貯蓄保険は、毎月一定の金額を確定利子で安定して積み立てたいという傾向の人に適した選択です。一方、年金貯蓄ファンドは証券会社の口座を通じて株式型資産や上場投資信託(ETF)などに直接投資し、より高いリターンを追求する方式です。最近では、物価上昇率に対抗し、積極的に資産を増やそうとする投資家が証券会社の年金貯蓄ファンドを選択するケースが圧倒的に多くなっています。
会社員のパクさんの場合、最初は預金のように安全な保険商品から始めましたが、長期投資の重要性に気づき、数年前に証券会社へ契約を移しました。証券会社の口座を経由すれば、国内外の多様な上場投資信託を好みに合わせて選んで組み入れることができ、市場の状況に柔軟に対応できるという利点があります。もちろん、元本損失のリスクが全くないわけではありませんが、退職時点まで数十年残っている若い世代にとっては、投資を併用する方がはるかに有利です。自身の投資傾向とリスク許容度をじっくり検討し、自分に合った方法を慎重に決定すべきです。
元本保証を希望するなら保険を、積極的な収益率を追求するなら証券会社のファンドを選択して運用するのが望ましいです。
3. 税額控除限度額とメリットの完全まとめ
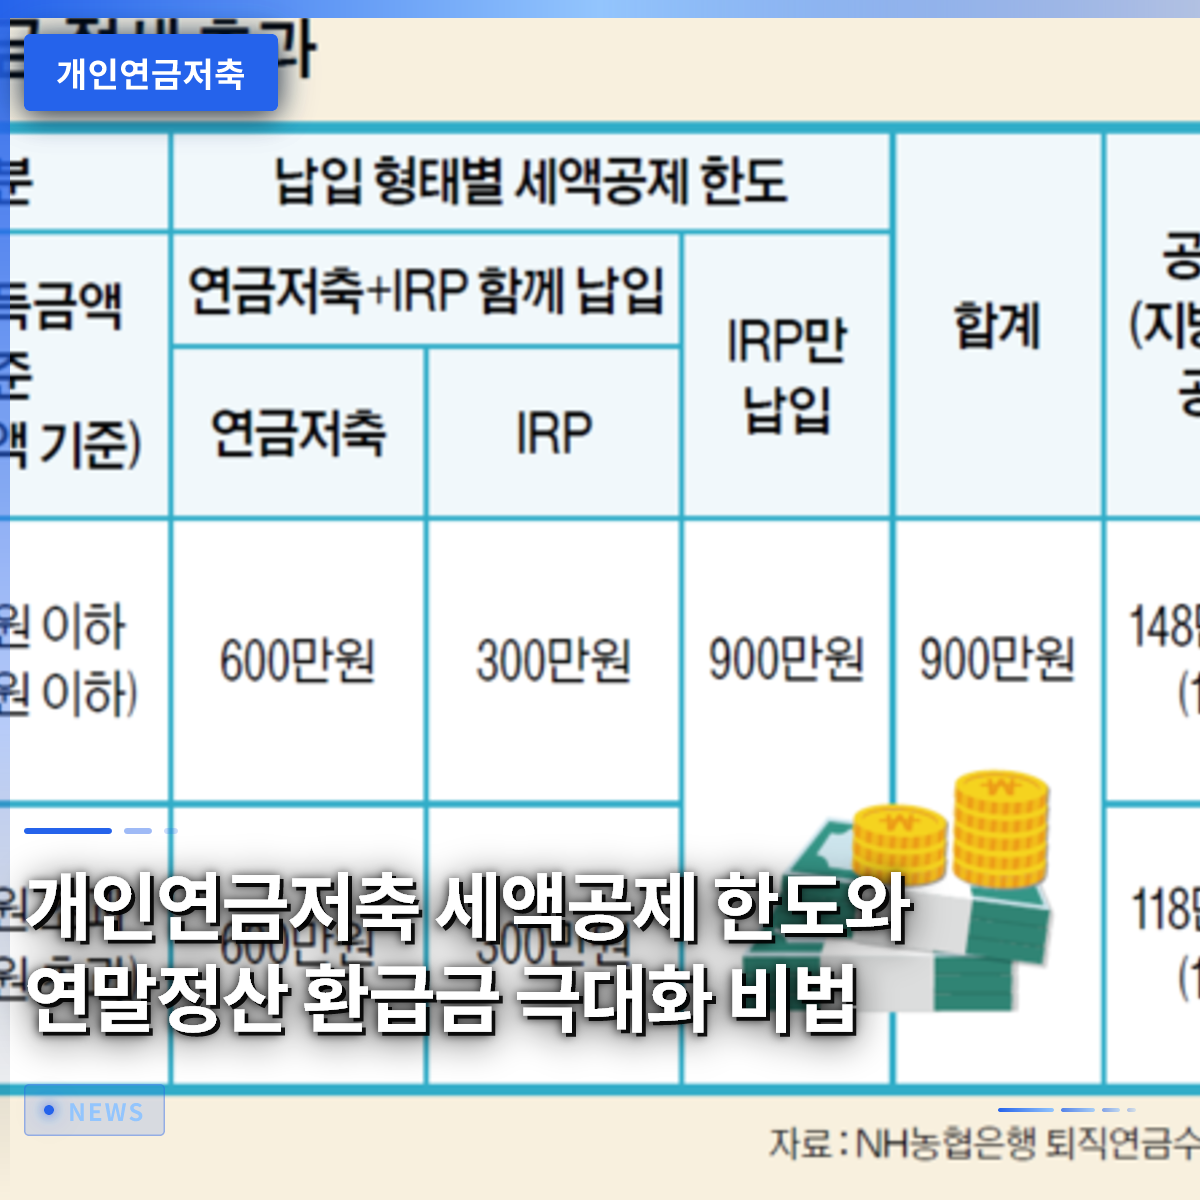
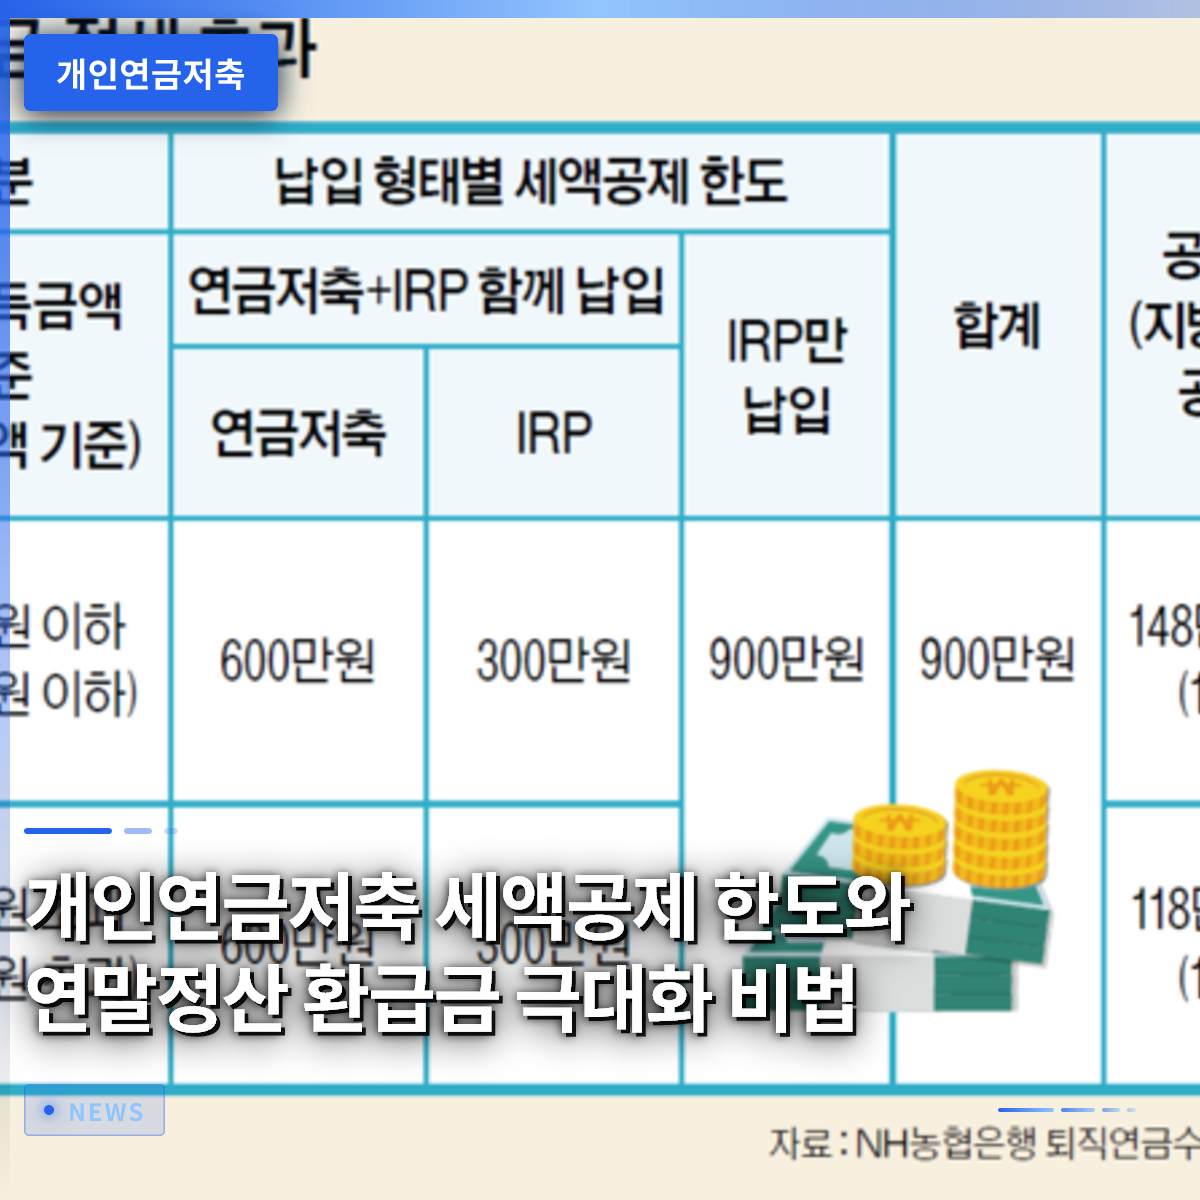
政府は国民の老後貧困問題を解決するため、年金口座への拠出額に対して破格の税額控除メリットを提供しています。年金貯蓄口座と個人型退職年金(IRP)を合算した場合、年間最大900万ウォンまでが税額控除の対象となる拠出限度額が設定されています。年金貯蓄のみで埋める場合は、年間最大600万ウォンまで控除メリットを受けることができ、節税効果が非常に大きいです。年間総給与の水準に応じて、税額控除率が13.2%から最大16.5%まで段階的に適用されるため、還付額も異なります。
例えば、総給与が一定基準以下の会社員が年金貯蓄に600万ウォンを満額拠出した場合、年末調整時に実に99万ウォンという多額の税金を還付してもらうことができます。毎年支払った税金の相当部分を現金で戻されるようなものなので、会社員の間では最高の資産運用手段として知られています。もし900万ウォンの限度額を満額利用したい場合は、年金貯蓄に600万ウォンを入れ、個人型退職年金に300万ウォンを追加拠出する組み合わせを活用すればよいです。このような節税の公式を正しく理解し実践するだけで、会社員の貴重な財布を豊かに保つことができます。
年金貯蓄は年間最大600万ウォン、退職年金と合算した場合は最大900万ウォンまで拠出し、最大16.5%の税額控除を受けることができます。
4. 年末調整還付金を最大化する実戦戦略
13ヶ月目の給料と呼ばれる年末調整で毎回笑顔でいたいなら、毎月発生する固定支出と貯蓄計画を戦略的に再調整する必要があります。ボーナスで受け取った賞与や祝日にためた緊急予備費をどう使うか悩むとき、消費に使うよりもこの口座の追加拠出原資として活用するのが賢明です。普段は自動振替を通じて毎月一定の金額をコツコツ積み立て、年末が近づいたら控除限度額まで残りの金額を一度に埋める方法が人気です。これにより、まとまったお金を一度に拘束する負担を減らしつつ、年末調整還付金という確実な報酬を得ることができます。
実際に会社員のチェさんは、毎年年末になるとこれまでためた余剰資金を計算し、不足している拠出額を埋めることで、毎年最大還付額を更新しています。最初は毎月出ていくお金が負担に感じましたが、還付金を計算してみると銀行預金の利息とは比較にならないほどの大きな収益であることに気づいたからです。周囲で株式や不動産で大きな利益を出したという話に焦るよりも、確実な節税メリットをまず確保することが資産運用の基本です。小さな習慣の変化が積み重なり、数年後に数百万ウォン以上の資産差を生み出す強力な魔法を経験することになります。
賞与や余剰資金を活用して不足している拠出額を年末に埋めれば、毎年確実に最大還付額を確保できます。
5. 中途解約時の注意点と対処法
個人年金貯蓄は長期商品の性質を帯びているため、加入期間中にやむを得ず解約すると、多大な不利益を被る可能性があります。突然多額の資金が必要になり中途解約した場合、これまで受けていたすべての税額控除メリットを雑所得税として返還しなければなりません。税制優遇を通じて倹約的に貯めていたお金を一度に税金として失うという痛ましい状況が発生するため、加入時には慎重であるべきです。したがって、直ちに数年以内に使う必要がある結婚資金や住宅購入資金はこの口座に入れないでください。通常の預貯金や他の口座を利用すべきです。
もしやむを得ない事情で資金を引き出して使わなければならない場合、解約よりも金融機関間の口座移管制度を活用したり、部分引出し制度について調べる方が有利です。法律で定められたやむを得ない事由に該当する場合、低い税率で資金を引き出せる例外条項も存在するため、安易に解約すべきではありません。長期的なレースであるため、途中で息継ぎが必要と感じる場合は、拠出を一時停止する拠出猶予制度を利用するのも賢明な方法です。最初から自分が負担できる現実的な金額で始めて、最後まで完走することが何よりも重要です。
中途解約するとこれまで受けた税額控除がすべて追徴課税される可能性があるため、短期資金は避け、最後まで維持できる金額のみを拠出すべきです。
6. 成功した退職生活のための心構えと実践
退職後の生活は想像以上に長く、その時を支えてくれる確かな支えは、結局のところ自ら準備した年金資産だけです。国が保証する国民年金だけでは豊かな老後を過ごすのが難しいため、個人年金貯蓄による追加的な準備が必ず伴わなければなりません。今日すぐに証券会社や銀行のアプリを開き、口座を開設した上で、少額でも自動振替を設定する行動力が必要です。未来の自分自身のための最も確実で安全な投資を今すぐ始め、経済的に自由な退職生活を迎えてみてください。
多くの人が退職準備の重要性を頭ではよく理解しているものの、目の前の現実には押し流され、実践を何度も先延ばしにしがちです。しかし、時間が経つにつれて複利の魔法は小さくなり、税制優遇措置を受けられる機会も自然と失われていきます。周囲の多くの成功した投資家たちが口を揃えて強調するように、最も完璧なタイミングはまさに今この瞬間です。小さな実践が積み重なり、遠い未来の確かな支えとなるでしょうから、今すぐ一歩を踏み出してみることをお勧めします。
老後対策は先延ばしにするほど損をするため、今日すぐに口座を開設し、少額から実践して確かな未来を準備すべきです。
よくある質問
=