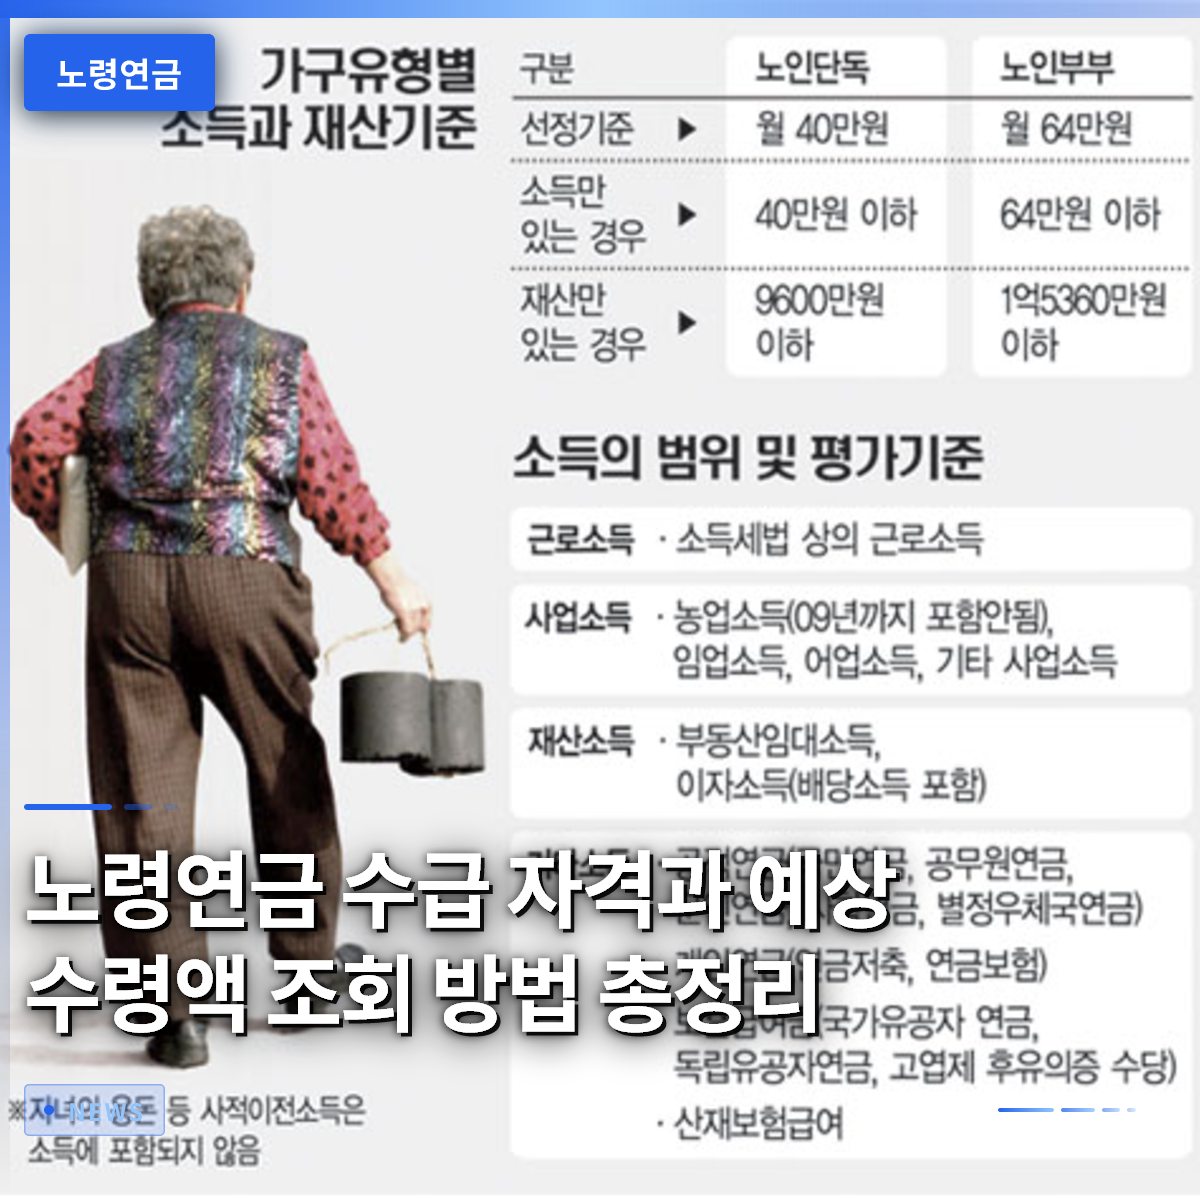
国民年金の老齢年金は、加入期間が10年以上であり、出生年に応じた受給年齢を満たした場合にのみ、生涯にわたって安定して受け取れることができる、生活の安定を支える中核的な所得保障制度です。多くの人が退職時期が近づくと、毎月いくら受け取れるのか気になっていますが、正確な資格要件を知らずに混乱を経験するケースが非常に多いです。実際、昨年末時点で全体の平均受給額が70万円に届かないという現実の中で、事前の徹底した準備がこれまで以上に重要になっています。この記事では、老齢年金の受給に必要な必須条件から、予想受給額を簡単に確認する方法まで、詳しく解説していきます。複雑な年金制度を明快に理解し、安心できる老後資産を設計するきっかけとなることを願っています。これから一つずつ丁寧に確認し、自分の権利を確実に確保していきましょう。
=
老齢年金の受給資格と予想受給額を確認する方法まとめ
1. 出生年別の老齢年金受給時期

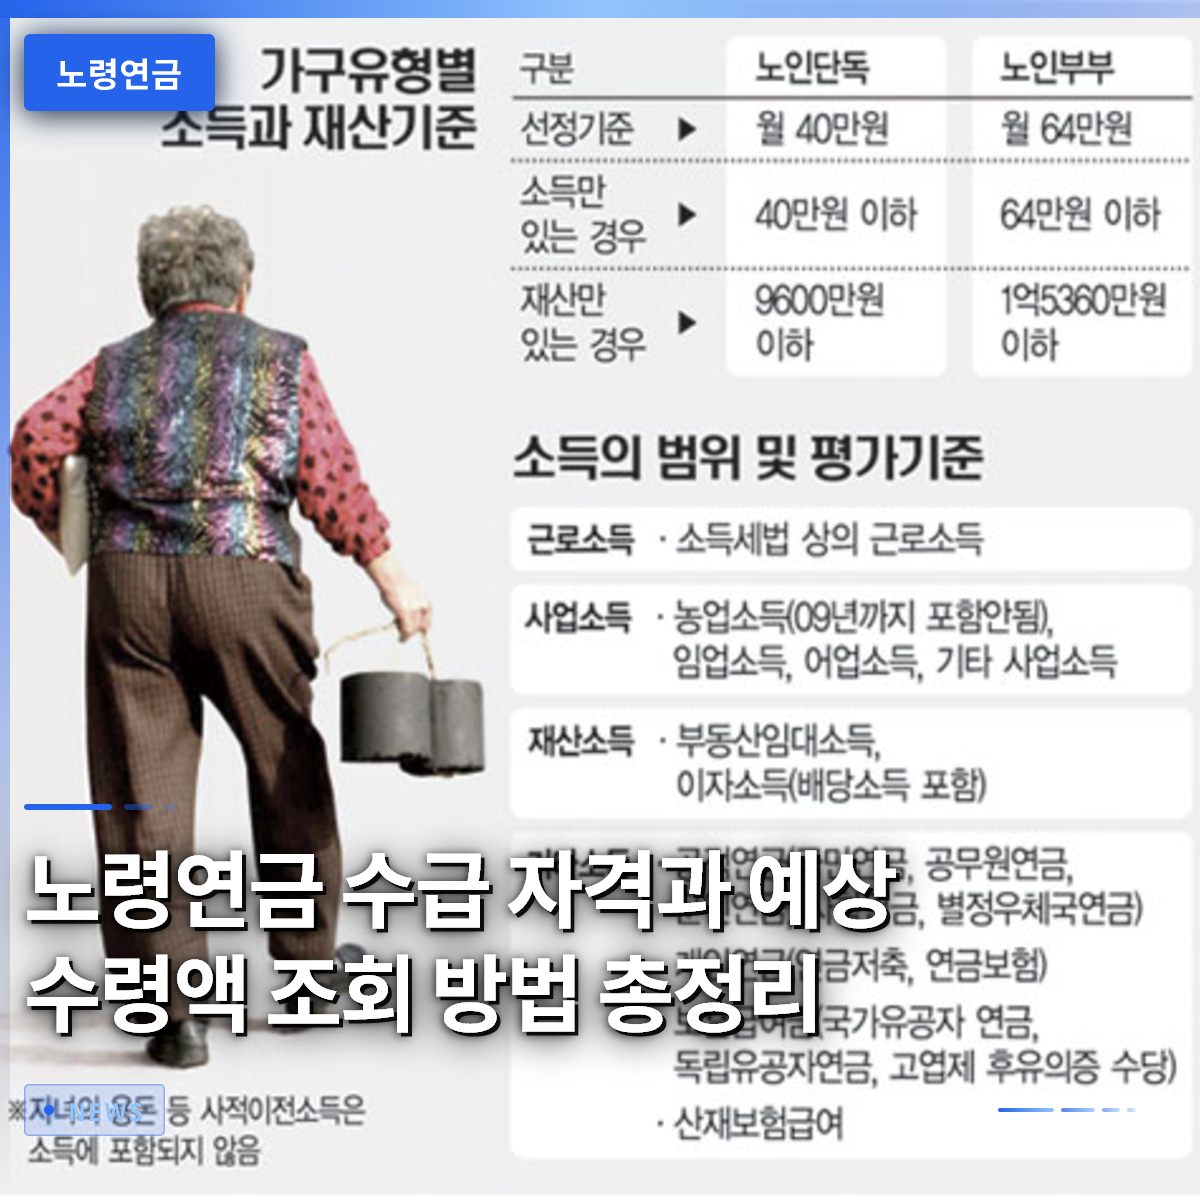
老齢年金を正式に受け取れる年齢は、出生年によって少しずつ異なっています。過去とは異なり、高齢化社会への移行に合わせて、支給開始年齢が段階的に引き上げられる傾向にあります。1961年から1964年までに生まれた方は満63歳から年金の受給を開始します。続く1965年から1968年生まれの人は、満64歳になって初めて年金が口座に振り込まれます。1969年以降に生まれたすべての国民は、原則として満65歳から老齢年金を受け取るように設計されています。自分の出生年に該当する正確な時期を事前に把握しておくことで、退職後の資金の流れに支障が出ないようにすることができます。
退職後の空白期間が長くなる可能性がある方は、こうした受給時期の違いを必ず覚えておき、備える必要があります。例えば、早期退職をしたものの年金の開始日が遅れている場合、数年間、収入の断絶に直面するリスクが高くなります。実際、周囲でも退職後に無収入の期間を耐えきれず、大きな困難を経験している人々をしばしば見かけます。したがって、個人の資産状況と退職プランを連携させ、受給時期前後の資金計画を立てることが賢明です。年金機構が提供する案内事項を随時確認し、自分の正確な受給開始年をカレンダーに示しておくのが良いでしょう。徹底した事前準備こそが、退職後の生活を豊かで平穏にする最も確実な鍵となります。
出生年によって老齢年金の受給時期が満63歳から満65歳まで異なるため、自分の正確な開始年を確認する必要があります。
2. 加入期間と最低要件の充足

老齢年金を受給するための絶対的な前提条件は、国民年金への加入期間が合計10年以上であることです。時々、この事実を知らず、加入期間が9年程度で退職してしまい、慌てているケースを周囲で簡単にみつけることができます。10年というハードルを越えなければ、毎月生涯年金を受け取る権利自体が与えられないため、特別な注意が必要です。もし加入期間が少し不足している場合は、任意加入や事後納付制度を積極的に活用して期間を埋める方法を検討する必要があります。キャリアブレイクにより保険料の納付を長く休んでいた主婦たちも、事後納付制度を通じて不足した期間を埋めるケースが増えています。
過去に納付した履歴がわずか1ヶ月でもあれば、それを利用して残りの期間を一度に埋める戦略も実際に多く使われています。実際、50代主婦や外国人加入者の中で、事後納付を通じて受給権を獲得する事例が徐々に増加する傾向にあります。ただし、安易に真似するのではなく、自分の経済的な実益を慎重に検討して決定することが何よりも重要です。不足した期間を埋めるために投入されるコストと、長期的に受け取る年金の額を比較する必要があります。国民年金機構の支店を訪れたり、相談電話を通じて自分の加入履歴を正確に照会し、専門家の助言を求めるのが安全です。
老齢年金を受け取るには最低10年以上の加入期間が必要であり、不足した期間は事後納付制度で埋めることができます。
3. 予想受給額の照会と現実的な代替案

国民年金機構が公開した資料によると、最高受給額が月300万円を超えるケースも存在しますが、これはごく一部に限られます。実際、大多数の一般的な受給者は、月60万〜70万円程度の金額を受け取ることが冷徹な現実です。基礎年金と合算しても、老後の生活費を十分に賄うには全く足りない金額であり、徹底した補完策が必要です。自分の将来の予想受給額を正確に知りたい場合は、公式ウェブサイトやモバイルアプリを通じて簡単に照会することができます。最近では、貨幣の時間的価値を反映した予想年金計算機能も提供されており、物価上昇を考慮した実質的な金額を把握するのに役立ちます。
自分の予想受給額を照会した後、不足する金額が見込まれる場合は、個人年金や住宅年金などの他の手段も併せて準備する必要があります。若い頃からコツコツと納付してきた金額が少ない場合、退職後に生活苦を経験する確率が非常に高くなるためです。周囲の知人の中にも、年金だけに頼っていて、実際に退職後に生活費不足から再び仕事を探すケースを頻繁に見かけます。現在の価値と将来の価値の両方を考慮したシミュレーションを行い、自分の家計に合った退職資産ポートフォリオを組む必要があります。漠然とした期待感よりも、正確な数字に向き合い、今すぐ実行できる補完的な貯蓄を開始することが正解です。
大多数の受給者の平均受給額は70万円未満であるため、公式照会サービスで確認し、追加の老後資産を準備する必要があります。
4. 早期老齢年金制度の理解と得失
通常の受給時期より最大5年前倒しで年金を受け取る制度を早期老齢年金と呼びます。直ちに固定収入が途絶え、生活が急を告げる退職者にとっては、渇いた土地に降る雨のような選択肢に感じられるかもしれません。しかし、早期受給を選択した場合、1年ごとに6パーセントずつ、生涯にわたって年金額が減額されて支給されるという致命的な欠点があります。5年すべてを前倒しして受け取ると、本来受け取るべき金額から実に30パーセントも減った額を生涯受け取ることになります。このため「絶対に損」という認識が強いですが、個人の健康状態や現在の経済的危機状況によっては、合理的な選択になることもあります。
実際、健康状態が悪く長生きできないと予想される場合や、直ちに生活が脅かされている人々にとって、早期受給が有利になる可能性があります。毎月手元に入るお金は減りますが、より長い期間にわたり総額ベースで多くの金を回収できる可能性があるためです。逆に、健康で他の収入源が確保されている場合は、できるだけ年金を遅らせて受け取り、増額特典を狙う方がはるかに得です。繰り下げ年金制度を活用すれば、1年ごとに7.2パーセントずつ、最大35パーセントまで年金額を増やして受け取ることができます。自分の平均寿命と現在の資金流動性を秤にかけ、最も有利なタイミングを慎重に選択する知恵が必要です。
早期老齢年金は1年ごとに6パーセント減額されるため、現在の生活の必要性と長期的な受給の利点を慎重に比較して決定する必要があります。
5. 分割年金と離婚時の注意点
黄昏離婚が急増する中で、夫の老齢年金を分けて受け取る分割年金制度への関心も自然と高まっています。婚姻期間が5年以上であり、元配偶者が老齢年金の受給資格を満たしている場合、離婚した配偶者も年金の分割請求を行うことができます。しかし残念なことに、統計によると分割年金受給者の多くが、月20万円にも満たない少ない金額を受け取っているのが実情です。さらに、離婚後長い時間が経過しても、相手が年金受給年齢に達すれば請求権が生きていることを覚えておく必要があります。
ここで最も重要な点は、離婚の効力が発生した日から必ず3年以内に分割年金の請求を完了しなければならないということです。この期間を無心に流して5年以上経過してしまうと、法的に元に戻す方法が完全に消え、貴重な権利を失ってしまいます。実際、周囲を見渡すと、離婚の傷を癒すのに忙しくて年金請求の期限を逃してしまう悲しいエピソードがしばしば発生します。自分に与えられた正当な権利を行使するためには、関連法規と期限を事前に熟知し、積極的に行動する必要があります。離婚を決意したり、すでに進行中の方は、国民年金機構に直ちに連絡し、自分の 몫(分)を受け取れるかどうか確認するのが安全です。
分割年金は離婚後3年以内に必ず請求する必要があり、要件を満たさないと権利が消滅するため注意が必要です。
6. 基礎年金との関係と賢い老後準備
老齢年金を受け取ると、もしかしたら基礎年金を受け取れなくなるのではないかと心配する高齢者が非常に多いです。幸いなことに、国民年金の受給額が一定の基準を超えない場合、基礎年金と老齢年金を同時に受け取れるように設計されています。ただし、国民年金の受給額が高すぎたり、収入認定限度額が基準線を超過したりすると、基礎年金が一部減額される可能性があります。政府は毎年、所得下位70パーセントの老人に基礎年金を支給し、最低限の人間らしい生活を保障しようと努力しています。したがって、自分の財産と収入状況を正確に申告し、両制度の恩恵を漏れなく受け取ることが非常に重要です。
近づく退職後の生活は、年金一つだけに依存するには変数があまりにも多く、物価も 계속해서上昇しています。今日共有した老齢年金に関する情報を基に、現在自分の名義で加入している年金の状態を慎重に点検することをお勧めします。不足している部分は、今からでも追加納付や個人年金を通じて補完し、受給時期も戦略的に調整する必要があります。退職は終わりではなく、新しい人生の出発点であるため、徹底した資金計画こそが最も頼もしい盾となります。今日からすぐにスマートフォンアプリを開き、予想年金額を照会して、平穏で安定した老後への第一歩を踏み出してみてください。
老齢年金と基礎年金は同時受給が可能であり、自分の所得基準に合わせて賢く福祉恩恵を受け取る必要があります。
よくある質問
=