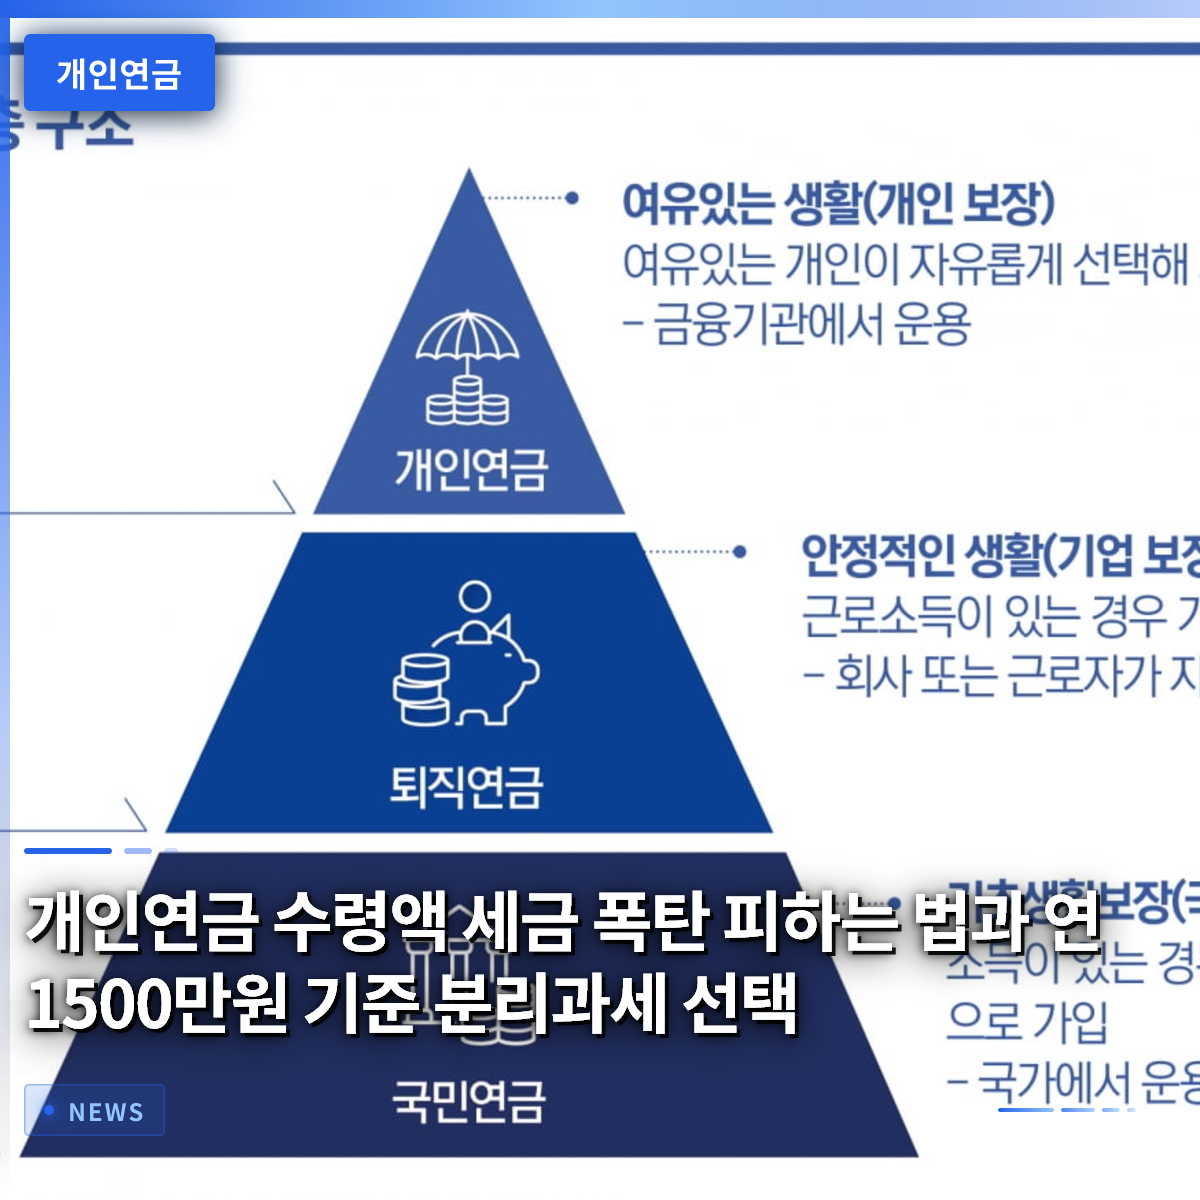
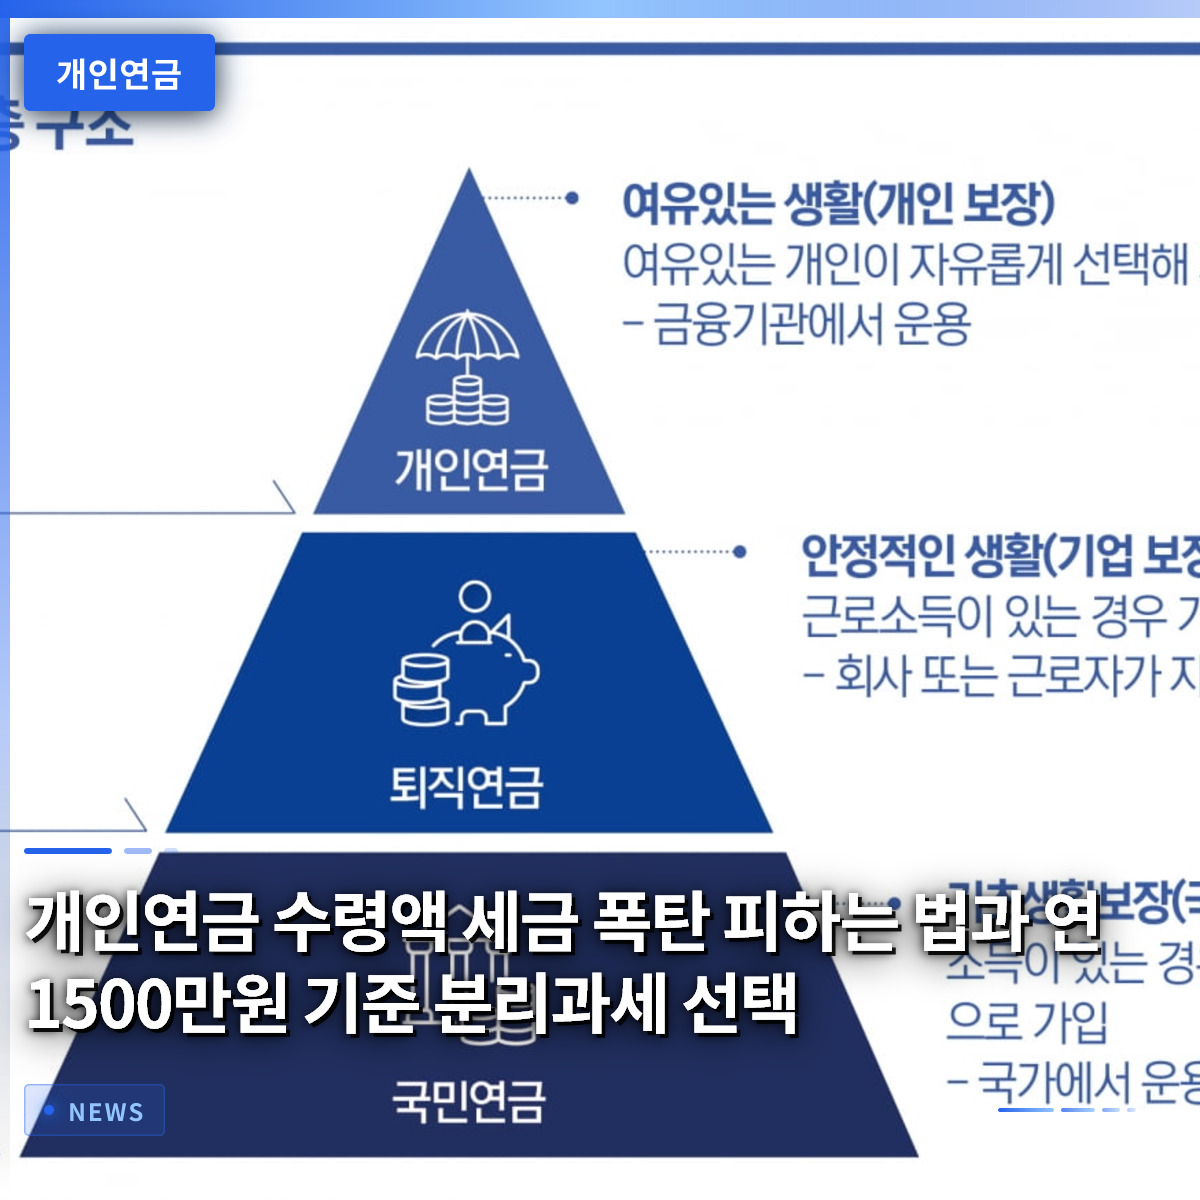
年間受給する個人年金の金額が1,500万円を超えると、課税方式によって退職後の実質受給額に大きな差が生じる可能性があります。退職後の安定した生活費を確保するために懸命に貯蓄を行っても、税制を正しく理解していなければ、予期せぬ税負担を背負うことになりかねません。かつては退職資金の準備にのみ注力していましたが、今や引き出し段階での節税戦略が何よりも重要な時代となりました。特に国民年金や退職年金に加え、個人が準備した貯蓄商品から得られる収入が合算されることで、基準ラインを超えるケースが増加しています。本記事では、年金収入が基準金額を超えた際に適用される課税方式と、賢く税金を節約するための基準について詳しく見ていきましょう。
=
個人年金の受給額に対する税金の負担を避ける方法と年間1,500万円基準の分離課税選択
1. 小見出し

年金収入1,500万円基準の正体と税制構造 年金貯蓄や個人が管理する様々な口座から受給する年金受給額は、大きく分けて税額控除を受けた掛金元本と、これまで積み重ねてきた運用収益で構成されています。国は老後収入を支援するため、一定金額以下の年金受給額には比較的低い税率を適用し、税負担を軽減しています。しかし、年間総受給額が1,500万円を超えた瞬間、税金の計算方法に大きな変化が生じるため注意が必要です。毎月口座に入金される金額だけを信じて生活していたところ、翌年の総合所得税申告の案内書を受け取り驚愕する退職者が周囲に少なくありません。年金口座から資金を引き出す際、国が定めた基準線である1,500万円は、税金計算の有利不利を分ける非常に重要な分岐点の役割を果たしています。もしこの基準を超えなければ、低い水準の年金所得税率のみが適用され、源泉徴収によって納税義務が完了します。しかし、この限度額をわずか1円でも超えた瞬間、全額について税金を再計算しなければならない状況が発生する可能性があります。したがって、退職を控えた会社員やすでに年金を受給している方は、自分の年間受給額が正確にいくらになるかを事前に計算する習慣が必要です。
年間年金受給額1,500万円は、低い税率の分離課税が適用されるかどうかを決定する非常に重要な基準線です。
2. 小見出し

分離課税と総合課税、選択の岐路 年間受給額が1,500万円を超えた場合、納税者は2つの課税方式の中から自分に有利な方を直接選択する権利を持っています。最初の方式は、超過分を含む全年金収入を他の総合所得と合算し、翌年に総合所得税申告を行うことです。もし他の収入が一切なく年金収入のみがある退職者であれば、合算課税よりも分離課税を選択する方がはるかに有利な場合が多いです。2番目の方式は、1,500万円超過分に対して単一税率を適用し、税金の問題をすっきりと解決する分離課税の申請です。ソウルに住むキムさんは、退職後年金貯蓄口座から毎月受給していたところ、年間総額が1,600万円を超えていることを後から知りました。金融会社は関連規定に基づき一定割合の税金を源泉徴収しましたが、総合所得税の合算対象になることで「税金の爆弾」に当たらないか心配していました。幸いなことに、税務専門家と相談し、自分に有利な課税方式を慎重に検討した結果、不要な税金支出を防ぐことができました。このように、個人の他の収入の有無や家族の状況によって有利不利が明確に分かれるため、周囲の噂だけに頼らず、自分の状況を正確に把握する必要があります。
年金収入が1,500万円を超えた場合、総合所得の合算と分離課税のうち、自分に有利な方式を直接選択できます。
3. 小見出し

受給時期の調整による賢い節税戦略 年金受給額が1,500万円の閾値に掛かっている場合、毎月の受給時期や受給期間を調整することで課税標準を下げる戦略を用いることができます。例えば、一度に多額の金額を受け取る代わりに、受給期間をより長く延ばして年間受給額を1,500万円以下に調整する方法があります。これにより、税負担を根本から低減できるだけでなく、老後期間中、生活費をより長く安定して分散して使うことができます。退職設計の専門家は、年金の開始前に少なくとも数年間、予想受給額をシミュレーションすることが必須であるとアドバイスしています。京畿道に住むパクさんは、定年退職を前に、これまで貯めてきた年金資産をどのように引き出せば最も税金を節約できるか悩んでいました。最初はまとまったお金が必要という考えから受給期間を短くしようとしていましたが、周囲の助言を聞いて計画を全面的に修正しました。受給期間を延長し、毎年受け取る金額を少しずつ下げることで、税負担を大幅に減らし、実質的な可処分所得を増やすことができました。退職資金は、どれだけ多く貯めたかと同じくらい、いかに賢く分配して使うかが老後の生活の質を左右する核心要素です。
年金受給期間を長く調整し、年間総受給額を1,500万円以下に抑えることで、効果的に税金を節約できます。
4. 小見出し
住宅年金と多様な老後資金の調和的な活用 一生一軒のマイホームだけを見据えて生きてきた高齢層の場合、現金性の個人年金が不足しており、退職生活に大きな困難を抱えるケースが頻繁に発生します。そのような場合は、現在居住している住宅を担保として提供し、生涯毎月年金形式で生活費を受け取る住宅年金を積極的に活用できます。住宅年金は国が保証しているため安心して利用でき、家を処分せずに安定したキャッシュフローを生み出す優れた手段です。もし住宅年金と個人が加入した金融商品の年金を適切に組み合わせれば、税負担を分散しながらも豊かな老後を送ることができます。釜山に住むイさん夫婦は、子供を育て、一軒家を確保するために余剰資金を貯めることができず、個人年金なしで老後を迎えました。途方に暮れていた夫婦は、相談を通じて現在居住している住宅を活用した年金制度を知り、すぐに加入手続きを進めました。毎月口座に入ってくる安定した生活費のおかげで経済的な不安が消え、子供に頼る必要もなく心の余裕を取り戻しました。このように、一つの資産だけに依存せず、多様な年金手段を有機的に結びつける知恵が、現代の退職者に切実に求められています。
現金性年金が不足している退職者は、住宅年金を併用することで税負担を分散し、安定した生活費を確保できます。
5. 小見出し
定期的な収益率の確認と年金口座管理の重要性 加入している個人年金商品や変額保険などの実績は、退職時期が近づくにつれて、より細かく見直し管理すべき重要な対象です。若い頃は加入して忘れてしまいがちですが、退職間際に収益率が低いことを知ったのでは、手遅れになりかねません。少なくとも1年ごとに現在加入している商品の運用成績を確認し、市場状況に合わせてポートフォリオを再調整する努力が必要です。特に元本保証型商品と実績配当型商品の比率を、自分の傾向に合わせて適切に配分することで、老後資産の価値を守ることができます。会社員のチョイさんは、数年前に加入した年金貯蓄口座を久しぶりに確認し、予想より低い収益率に大きな衝撃を受けました。これまで物価上昇率にも追いつかない低いパフォーマンスを放置していたため、退職資金の実質的な価値が大きく目減りした状態でした。すぐに専門家の助けを借り、成長性の高い優良資産を中心にポートフォリオを全面的に修正し、毎月の掛金と運用方法を整えました。自分の資産がどこに投資されているかを定期的に確認するという小さな関心が、快適で豊かな退職生活を決定づける鍵となります。
少なくとも1年ごとに年金口座の収益率を確認し、資産配分を調整することで、老後資産の価値を完全に守ることができます。
6. 小見出し
成功した老後のための賢い年金引き出し設計 個人年金は、単に老後資金を貯める段階で終わるものではなく、それをいかに賢く引き出すかが人生の後半戦を左右します。税制の微妙な変化を見逃さず、分離課税と総合課税の有利不利を検討する姿勢が、退職者の資産を守る盾となります。今後、高齢化人口がさらに増加するにつれ、年金収入に対する課税基準や政府の支援政策も絶えず変化していくでしょう。したがって、変化する政策に合わせて、自分の退職ポートフォリオを継続的に点検し、柔軟に対応する姿勢を維持する必要があります。退職を準備しているすべての人は、今すぐ自分の予想年金受給額を計算し、税負担が大きくなる区間に掛かっているかどうか確認すべきです。税金は知っている分だけ節約でき、退職後の生活をより豊かで余裕あるものにする最も強力な武器の一つです。今日からでも自分の年金口座を詳しく見直し、専門家の助言を求めて最も有利な受給戦略を立ててみてください。徹底した準備と賢い選択だけが、長くなった老後を経済的な心配なく笑顔で過ごせる唯一の道です。
徹底した事前計画と柔軟な引き出し戦略を通じて、税負担を減らし、安定した退職生活を完成させましょう。
よくある質問
=