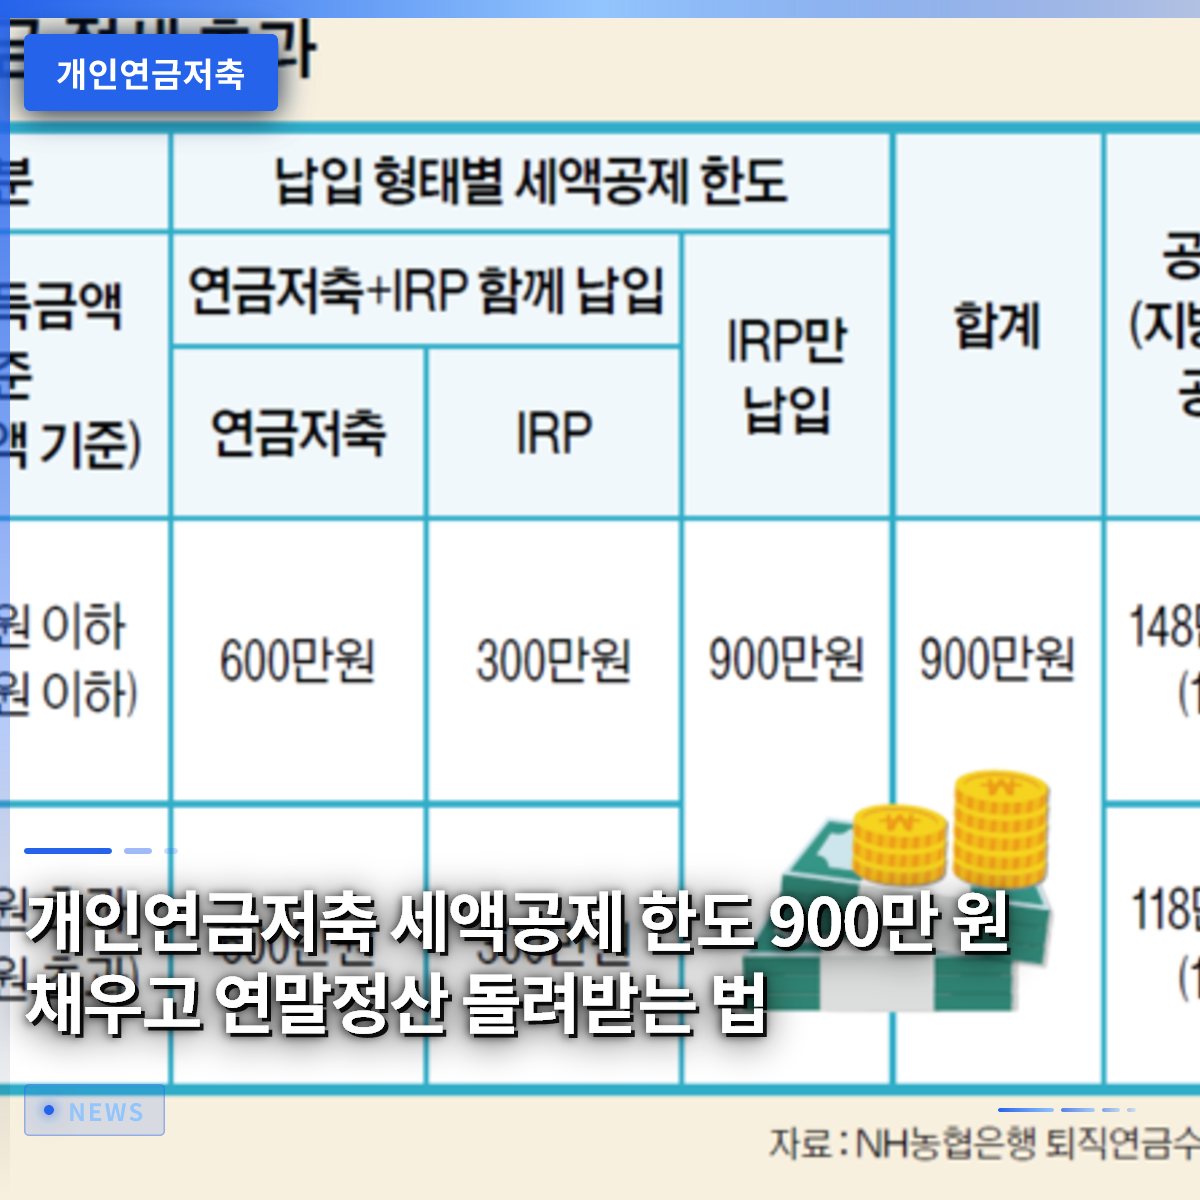
個人年金貯蓄口座に毎年900万円の拠出上限を満額まで積み立てれば、年末調整で最大148万円もの税金の還付を受けられます。毎年、年末調整の時期になると確定納税額を見て悔しい思いをしているサラリーマンの方は、今すぐ年金口座を確認すべきです。それは、老後の生活準備と同時に、現在の税負担を劇的に減らしてくれる最も確実な資産形成手段だからです。周囲の同僚たちが様々な所得控除や税額控除で手厚い還付金を手にしているのに、自分だけが取りこぼしていたなら、この機会に確実な方法を身につけておくのが賢明です。本記事では、年金貯蓄の仕組みから具体的な還付金額、そして利回りを高める投資戦略まで、分かりやすく解説いたします。
=
個人年金貯蓄の税額控除上限900万円を満額利用し、年末調整で還付金を受け取る方法
1. 年金貯蓄とIRPの税額控除上限の秘密

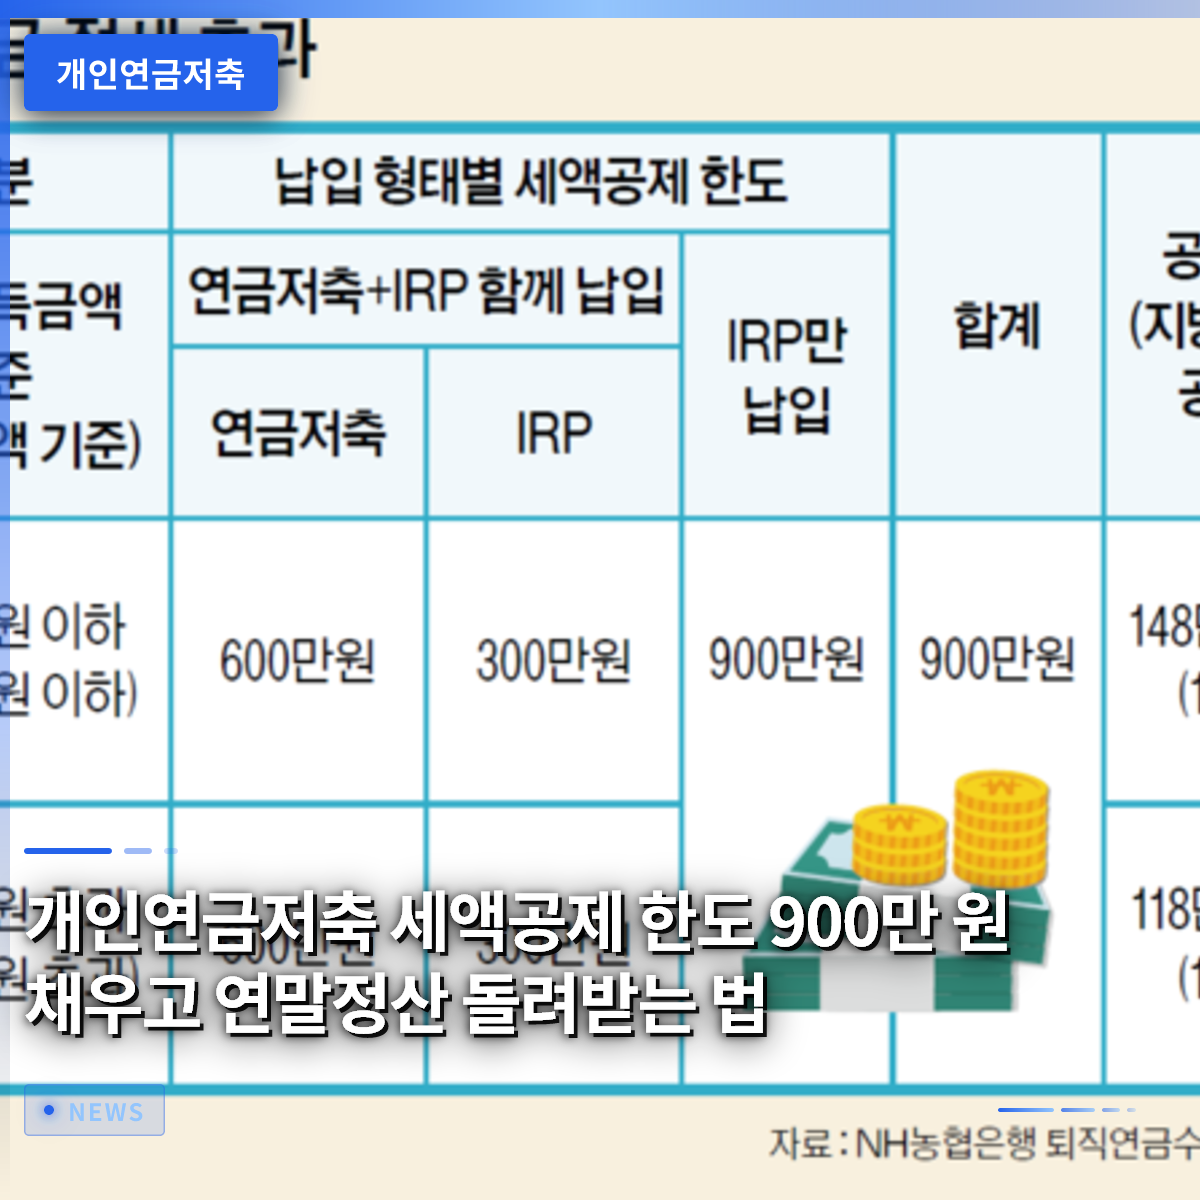
年金貯蓄口座単独では最大600万円までが税額控除の対象となる拠出上限ですが、これに個人型退職年金(IRP)を加えると、合計900万円まで上限が引き上げられます。多くの人が両口座の違いに戸惑いますが、それぞれの長所を活かして同時に活用することが節税の核心です。例えば、年金貯蓄に600万円を積み立て、個人型退職年金にさらに300万円を拠出すれば、正確に900万円の控除上限を満額まで埋められます。総給与が550万円以下の給与所得者には16.5%の控除率が適用され、なんと148万円という莫大な金額の還付を受け取れます。総合所得金額の基準を満たす個人事業主やフリーランサーも、この控除の恩恵をそのまま享受できるため、毎年所得税を減らすのに役立つ優良商品として挙げられています。単に貯蓄するだけでなく、所得区分ごとの控除率を正確に理解し、自分の年収に最適な拠出額を設定することが賢明です。毎月の生活費が厳しいという理由で、年末調整直前にまとめてまとまった金額を投入しようとすると、家計に大きな負担がかかる可能性があります。したがって、年初から毎月一定額を自動振替で分割して貯蓄する習慣をつけなければ、家計収入への打撃を軽減できません。同僚のキムさんは、毎月75万円ずつ年金口座にコツコツ積み立てたおかげで、昨年の年末調整で1ヶ月分の給与に匹敵する還付金を受け取り、休暇費用に充てました。このように、税額控除の恩恵は座して金を稼ぐようなものなので、収入のある経済活動に従事する人は必ず最優先で確保すべきです。
年金貯蓄と個人型退職年金を合算して年間900万円の拠出上限を埋めると、最大148万円の税額控除の恩恵を受けられます。
2. 総給与と総合所得金額に基づく控除率の違い

年金貯蓄の税額控除の恩恵は全員に一律に適用されるわけではなく、個人の総給与や総合所得金額に応じて段階的に適用されます。給与所得者の場合、総給与550万円を基準とし、それ以下の人は16.5%という高い控除率が適用されます。一方、総給与が550万円を超える高所得のサラリーマンには13.2%の控除率が適用されるため、還付額に若干の差が出ます。フリーランサーや自営業者の場合は、総合所得金額450万円を基準に控除率が異なるため、自分の正確な所得区分を把握する必要があります。年末調整簡素化サービスや総合所得税申告案内文を通じて、昨年の所得を事前に確認し、拠出戦略を立てることが重要です。所得区分によって控除率が異なるからといって、高所得者の節税メリットが小さいとは決して言えず、失望する必要はありません。13.2%の控除率しか適用されなくても、一般的な銀行の預金や貯蓄商品とは比較にならない圧倒的な利回りを提供してくれます。例えば、900万円を満額まで拠出すれば、13.2%の基準でも118万円以上の税金を確実に還付してもらえます。これは、市場にあるどんな高利子の貯蓄商品に加入しても絶対に得られない、確実で強力な確定収益に該当します。したがって、税後利回りを最大化したいスマートな投資家であれば、所得区分に関係なく、年金口座への拠出を最優先に検討します。
総給与550万円以下の場合16.5%、超過の場合13.2%の税額控除率が適用され、確実な節税効果をもたらします。
3. ISA満期資金の年金転換というチートキー
投資活動を通じて資産を増やしていくと、仲介型資産管理口座(ISA)の満期を迎える時期が訪れますが、これが節税のゴールデンタイムです。満期になった資金をそのまま普通預金口座に引き出してしまうと、惜しい非課税の恩恵を逃し、貴重な節税機会を台無しにしてしまいます。代わりに、満期資金を年金貯蓄や個人型退職年金口座にそのまま移管すれば、莫大な追加の税額控除の恩恵をオマケとして得られます。移転金額の10%に相当する金額が追加で控除され、最大300万円まで上限が引き上げられるという驚くべき魔法が起きます。従来の900万円の上限にさらに300万円が加わり、最大1200万円まで税額控除の対象となる拠出額を拡張できることになります。この制度をよく活用する資産家は、まとまった資金が生じるたびに、資産管理口座を経由して年金口座へ資金を移動させる戦略を積極的に活用しています。社会人初期からコツコツと積み立てた元手を、満期時に年金として束ねておけば、老後資金の確保と節税を同時に達成できます。実際、周囲でも5年間のサラリーマン生活でISAの満期資金を年金に移転し、一度に数百万円の税金を還付された事例をよく見かけます。複雑な税法をすべて理解していなくても、この核心ルール一つだけ覚えて実践すれば、他者よりもはるかに有利な立場に立てます。退職時期が近づくほど、この年金転換制度の真価がより輝きを放つため、絶対に逃さず必ず活用すべきです。
資産管理口座の満期資金を年金口座に移転すると、最大300万円の追加拠出上限が与えられ、大きな節税効果を得られます。
4. 年金貯蓄ファンドとIRPの投資自主性の比較
年金貯蓄口座の中でも、証券会社を通じて加入する年金貯蓄ファンドは、多様な株式型インデックス連動商品や債券に投資できるため人気があります。一方、個人型退職年金口座は法的規制により、デリバティブや特定の先物型商品の組み入れに若干の制限があります。したがって、攻めの姿勢で資産を増やしたい投資家であれば、運用の自主性がより高い年金貯蓄ファンドをメイン口座として活用するのが有利です。退職時期がまだ遠い若い世代ほど、株式型資産の比率を高めて複利効果を最大化しなければ、長期的に資産が大きく育ちません。毎月拠出する元本に投資収益が加わり、時間が経つにつれ雪だるま式に膨らむ資産を自分の目で確認できるようになります。安全性を重視する投資家であっても、年金口座の中で預金や安全な債券型資産を組み合わせ、ポートフォリオを柔軟に構築できます。必ずしも一つの商品に全財産を集中させる方式から脱却し、分散投資を実践するには、これ以上の環境はありません。サラリーマンのパクさんは、年金貯蓄ファンド口座を通じてグローバル指数に継続的に投資した結果、数年で元本に対して莫大な評価益を達成しました。税額控除という即効性の恩恵だけでなく、長期投資収益という二兎を追う、最も理想的な資産形成方法です。自分の投資スタイルに合わせて口座内の比率を調整し、定期的にポートフォリオをチェックする丁寧さが良い結果を生み出します。
年金貯蓄ファンドは投資自主性が高く株式型商品の組み入れが自由な一方、個人型退職年金には一部の投資制限が存在します。
5. 年金受給時に注意すべき年金所得税と課税繰延べ
退職後、ようやく年金を受け取って使い始める時期になると、嬉しい気持ちと同時に税金への心配事が頭をよぎるのが一般的です。幸いなことに、年金貯蓄は資金を引き出すまで課税せず繰り延べしてくれる課税繰延べの恩恵が適用され、お金が自ら育つ時間をくれます。後に年金を受給する際も、年齢に応じて3.3%から5.5%という非常に低い低率の年金所得税が課されるため、負担を軽減してくれます。70歳未満は5.5%、80歳未満は4.4%、それ以上は3.3%の税率が適用されるため、年齢が高くなるほど税負担が減ります。一般的な金融所得は、利息や配当を受け取るたびに15.4%の税金が差し引かれますが、年金は退職者に有利な構造を持っています。ただし、退職後の年金受給額が年間1,200万円を超えると、他の総合所得と合算されて課税される可能性があるため、受給額の調整が必要です。毎月受け取る年金の額が大きすぎると、逆に税金の爆弾を食らう可能性があるため、退職後のキャッシュフローを綿密に設計する必要があります。年金受給期間を長くしたり、毎月受け取る金額を適切に分散して年間上限を超えないように管理する知恵が求められます。退職設計の専門家は、受給期間を長く保ちつつ税率区分を下げる戦略を、最も推奨する方法として挙げています。こうした細かな部分まで事前に把握して退職準備をする人だけが、老後に税金の心配のない豊かな生活を楽しめます。
年金受給時に年齢に応じて3.3%から5.5%の低い年金所得税が適用され、課税繰延べの恩恵により資産増殖に有利です。
6. 成功した老後のための年金貯蓄実践戦略
これまで見てきたように、個人年金貯蓄はサラリーマンも事業主も、選択ではなく必須の最高の節税・投資手段です。毎年9万円が惜しくて貯蓄にのみ固執していた人も、税額控除の還付金を一度受け取れば、なぜ皆が年金口座を称賛しているのか得心がいくでしょう。今月すぐに、給与から一定額を差し引いて年金貯蓄と個人型退職年金に分けて拠出する自動振替を設定してみてください。「まとまった資金がない」という言い訳は一旦棚上げにし、少額でもコツコツ積み立てていけば、いつの間にか厚みのある年金口座と向き合うことになります。国が後押しする確実な節税の恩恵を十分に享受しながら、安心できる老後資金も確保する賢い経済主体を目指してください。今後も税法や金融環境は少しずつ変化するかもしれませんが、自ら資産を守り増やす金融知識は、生涯強力な武器になってくれます。他人が噂話に頼って戸惑っているとき、正確な事実と統計に基づいて自分の資産を管理する人が最終的に勝利します。本記事をきっかけに、先延ばしにしていた年金口座の開設や、既存の拠出額の点検を行い、上限を満額まで埋めてみることを強く推奨します。退職という遠い未来の話ではなく、まさに今日行う小さな実践が、10年後、20年後の生活を完全に変えます。豊かで余裕のある老後への第一歩を今日まさに踏み出し、毎年暖かい年末調整の還付金の喜びを味わってみてください。
毎年継続的な拠出と徹底したポートフォリオ管理を通じて年金口座を活性化すれば、成功した老後と確実な節税を同時に達成できます。
よくある質問
=