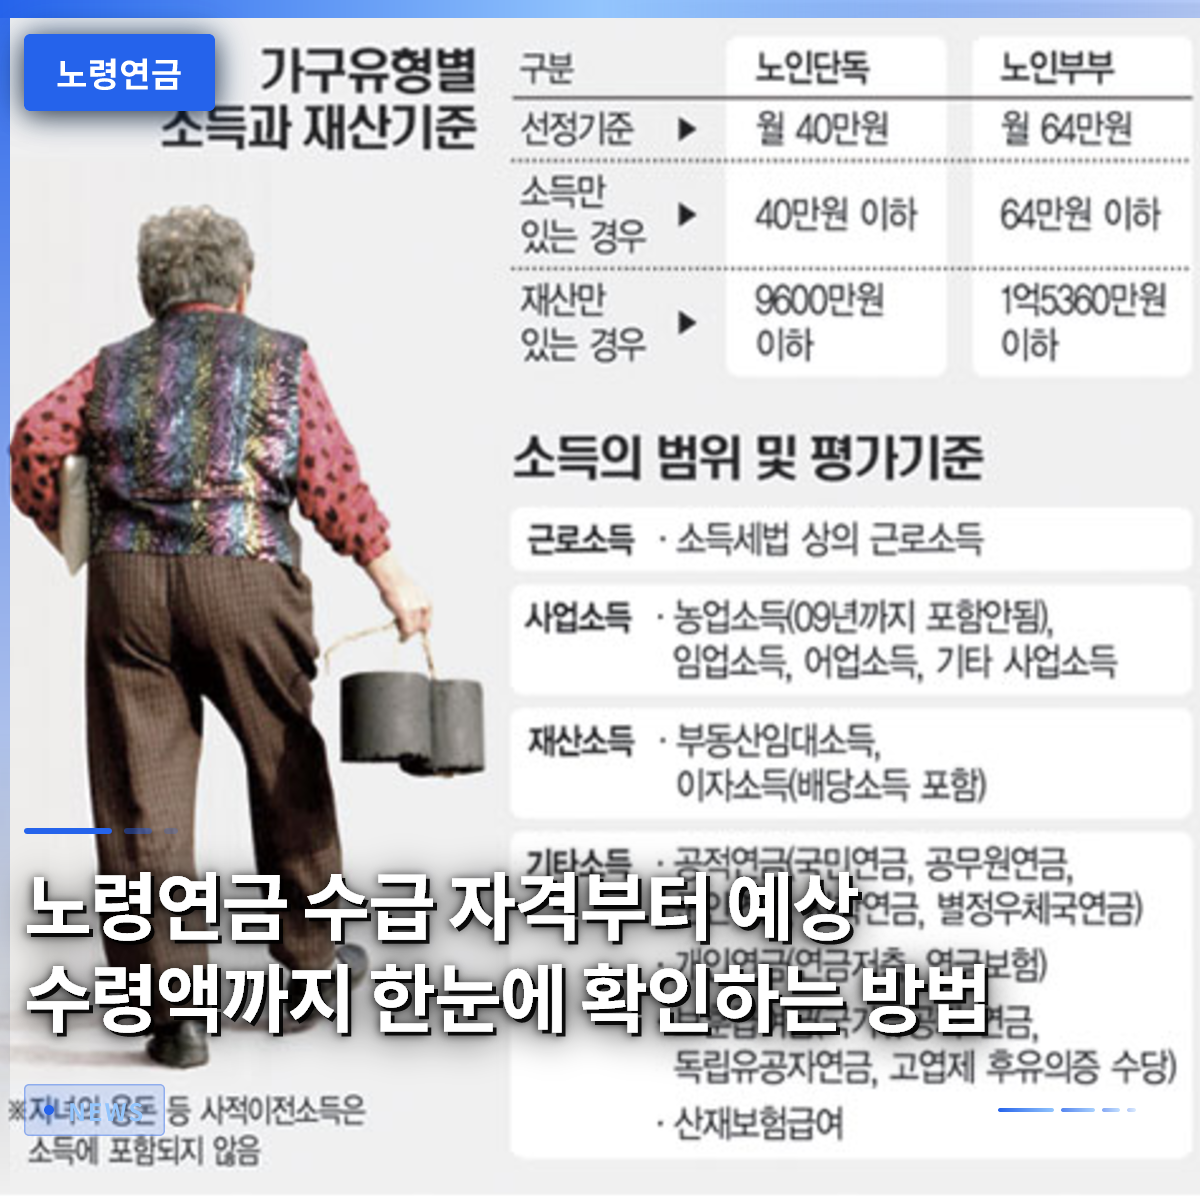
老齢年金は、加入期間が10年以上であり、出生年ごとの受給年齢を満たすことで受け取れる貴重な老後資金です。しかし、実際の平均受給額は月額70万円を下回っており、退職後の生活費を完全に賄うには不十分だという評価が多いです。周囲で月額200万円以上を受け取っている人々の話を聞いて羨ましく思うかもしれませんが、これは受給者のうちごく一部に限られます。さらに、国民年金、老齢年金、基礎年金がそれぞれどう違うのか混乱している方も少なくありません。そこで本記事では、老齢年金の正確な資格条件と受給額を決定づける核心要素を徹底的に掘り下げます。見落としがちな早期受給の罠や追納制度の活用方法も併せて確認することで、退職設計をより現実的に準備できます。
=
老齢年金の受給資格から予想受給額まで一目で確認する方法
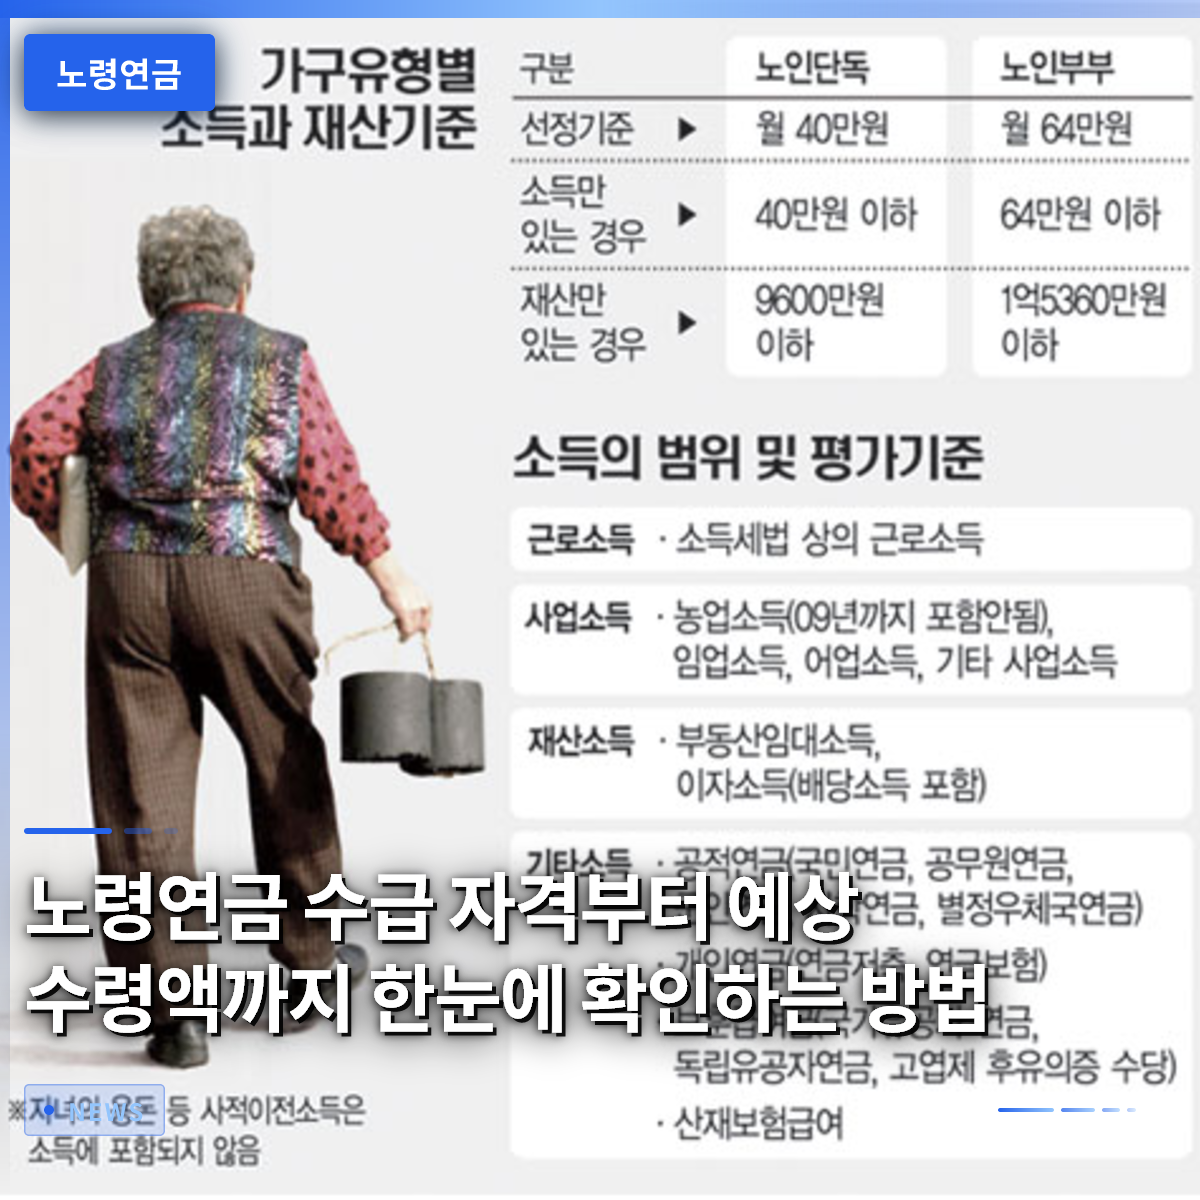
1. 出生年別の受給年齢

老齢年金をいつから受け取れるかは、自身の出生年によって明確に異なります。かつては一律に60歳を超えれば受け取れましたが、現在は国民年金法改正により受給年齢が徐々に引き上げられています。例えば、1961年から1964年生まれの人は満63歳から老齢年金を受け取れます。続いて1965年生まれから1968年生まれまでは、満64歳になって初めて年金口座に振り込まれます。1969年生まれ以降は、完全に満65歳が原則的な受給年齢として固定されています。そのため、自分が何年生まれかを正確に確認し、退職時点での収入ギャップを計算することが重要です。周囲を見渡すと、1966年生まれの知人が早期に退職し、生活が苦しくなって途方に暮れている姿をよく見かけます。この時、受給年齢にまだ達していないことを知り、大きく落胆するケースが後を絶ちません。法律で定められた年齢に達しなければ、国民年金公団が先に金を払ってくれることは絶対にないからです。したがって、退職時期と年金受給時期の間に生じる収入の空白期間をどう乗り切るかを事前に計画する必要があります。貯蓄や他の副収入を通じてこの数年間を無事に乗り切ることができれば、後に定められた年金を満額受け取れます。出生年別に正確な日付まで計算しておく習慣が、平穏な退職生活への第一歩となります。
出生年によって老齢年金の受給時期は満63歳から65歳まで異なるため、空白期間への備えが必要です。
2. 平均受給額の現実

国民年金の統計を見ると、老齢年金受給者の平均月額受給額はおよそ70万円水準にとどまっています。基礎年金を含めて計算しても、月額100万円を超えないケースが大半です。メディアでは国民年金で月額200万円以上を受け取っている人が増えたと報じますが、これは受給者のうち50人に1人程度に過ぎません。さらに、その200万円以上の高額受給者の実に97パーセント以上が男性であるという統計が、現実の壁を示しています。一生懸命に働き続けて保険料を納付できなかった場合、決して簡単に到達できる金額ではありません。ソウルで平凡に暮らしていた50代の夫婦が、退職後に予想年金額を照会して大きな衝撃を受けることは珍しくありません。妻はキャリアの断絶期間が長いため、老齢年金の予想額が30万円にも満たないことを遅まきながら悟ります。夫の年金を合わせても、ソウルで夫婦が1ヶ月をやり過ごすには到底足りない金額であり、ため息が深くなります。結局、退職後も警備員やアルバイトなどの職を転々としながら生計を立てなければならないのが冷徹な現実です。年金だけに頼って安易に老後を待っていたのでは痛い目を見ることができるとの警告を、数多くの退職先輩たちが身をもって証明しています。
平均受給額は70万円前後なので、年金だけに頼る安易な態度から脱却する必要があります。
3. 加入期間の重要性

老齢年金の受給額を劇的に引き上げる最も確実で唯一の鍵は、加入期間を最大限に伸ばすことです。実際に国民年金研究院や公団の統計を分析すると、加入期間が20年以上の受給者の平均受給額は約136万円まで跳ね上がります。単純に所得が非常に高かった人だけでなく、長期間にわたり継続的に保険料を納付した人が最終的に勝者になる構造です。わずか1ヶ月だけ保険料を納めて放置した人と、30年間誠実に積み立てた人の口座残高は、雲泥の差になるのは当然です。周囲を見渡すと、若い頃にフリーランスとして働きながら国民年金の加入を大したことだと思っていないで、後に後悔している知人をよく見かけます。「若い頃は惜しんで払わなかったが、今思うと骨まで沁みる後悔だ」と口癖のように言います。国民年金は短期的な利益を追求する商品ではなく、非常に長期的な視点で積み立てる長期貯蓄保険のようなものです。加入期間が10年をわずかに超えた人と25年を達成した人の老後の生活の質は、全く異なります。現在、収入が少なくても、可能な限り長く保険料納付の履歴を続けることが最高の老後対策です。
加入期間が20年を超えると平均受給額は約2倍に跳ね上がるため、長期納付が必須です。
4. 追納と早期受給制度
過去にキャリアが断絶していたり、経済的に苦しく保険料を納められなかった場合は、事後納付制度を積極的に活用するのが 좋습니다。実際に50代の主婦が、過去に1ヶ月分しか払っていなかった履歴に基づき、滞納していた保険料を一括で追納し、受給権を劇的に獲得した事例が話題になりました。ただし、この制度を悪用するケースが増えるにつれ、公団の審査基準や管理方法もますます厳しくなっています。追納は不足している加入期間を埋める優れた出口となり得るため、自身の財政状況に合わせて検討すべきです。逆に、定められた年齢より最大5年早く受け取る早期老齢年金制度は、直ちに収入が途絶えた退職者にとって渇いた大地に降る雨のような存在です。しかし、早期受給を選択した瞬間から、前倒しで受給する期間分だけ毎年一定割合で年金額が生涯にわたり減額されるという致命的な欠点があります。1966年生まれの知人が、生活費が急務という理由で5年早く早期受給を申請し、毎月減額された年金額を見て後に号泣するケースを見ました。一度決定すれば取り消せないため、単に目の前の空腹を満たそうとして生涯にわたり損をする可能性があります。したがって、早期受給は本当に他の選択肢がない場合のみ、最後の砦として慎重に選択すべきです。
追納は加入期間を延ばしてくれますが、早期受給は生涯にわたる減額を招くため、慎重に決定すべきです。
5. 分割年金と予想額照会
夫婦が長く一緒に暮らした後に離婚する場合、元配偶者の老齢年金を分けて受け取れる分割年金制度が存在します。黄昏離婚率が過去最高を記録する今、分割年金の対象者の多くが月額20万円にも満たない金額を受け取っています。さらに、離婚から数年が経過しても、元配偶者が遅まきながら老齢年金の受給年齢に達した場合、請求権を行使できます。しかし、要件をすべて満たしていても、法律で定められた請求期限である3年間を無神経に過ぎ去らせてしまうと、永遠に戻す道はありません。離婚過程で自分の正当な年金権を逃さないよう、関連する法的期限を徹底的に確認する必要があります。自分の将来の予想年金額を正確に知りたい場合は、国民年金公団のウェブサイトを通じて貨幣の時間価値計算サービスを活用できます。過去には将来価値予想額照会サービスが中断され、多くの加入者が混乱しましたが、現在は正常に照会できます。実際の自分の加入履歴に基づいてログインすると、現在価値と将来価値に換算された正確な年金額を目で確認できます。「後で勝手に出るだろう」と漠然と放置することと、具体的な数字を事前に知っておくことは、退職準備の密度において大きな差を生みます。毎年定期的に自分の予想年金額を照会し、不足部分を補完する知恵が必要です。
離婚時の分割年金請求期限を守り、ウェブサイトから貨幣の時間価値を反映した予想額を照会できます。
6. 賢い老後年金設計
老齢年金は、韓国で生きる退職者にとって最も頼りになり安定した支えとなる核心的制度です。しかし、平均受給額が著しく不足しているという冷徹な現実を直視し、若い頃から多角的に備える必要があります。国民年金だけに完全に依存するのではなく、個人年金や住宅年金などの多様な手段を組み合わせる戦略が必須です。国家が保証する年金の骨格を堅固に築き、その周りを他の貯蓄資産で埋めることで初めて快適な老後が完成します。今後、制度の変化の動向を注視しながら、自分に最も有利な受給時期と納付方法を見つけ出す必要があります。周囲で年金関連の偽ニュースや根拠のない噂に揺れる退職予定者を見ると、本当に残念な気持ちになります。正確な政府公報資料と公団の公式案内に基づいて自ら学び備える人だけが、老後の勝者になれるのです。今この瞬間にも受給年齢は近づいており、時間は誰に対しても公平に流れているという事実を銘記しましょう。今日学んだ内容を基に、自分の加入履歴と予想受給額を今すぐスマートフォンやパソコンで照会してみることをお勧めします。小さな関心と行動 하나가、10年後の口座に刻まれる年金額を完全に変える奇跡を生み出すでしょう。
多角的な年金の組み合わせと徹底的な事前照会を通じて、安定した豊かな老後を自ら設計すべきです。
よくある質問
=