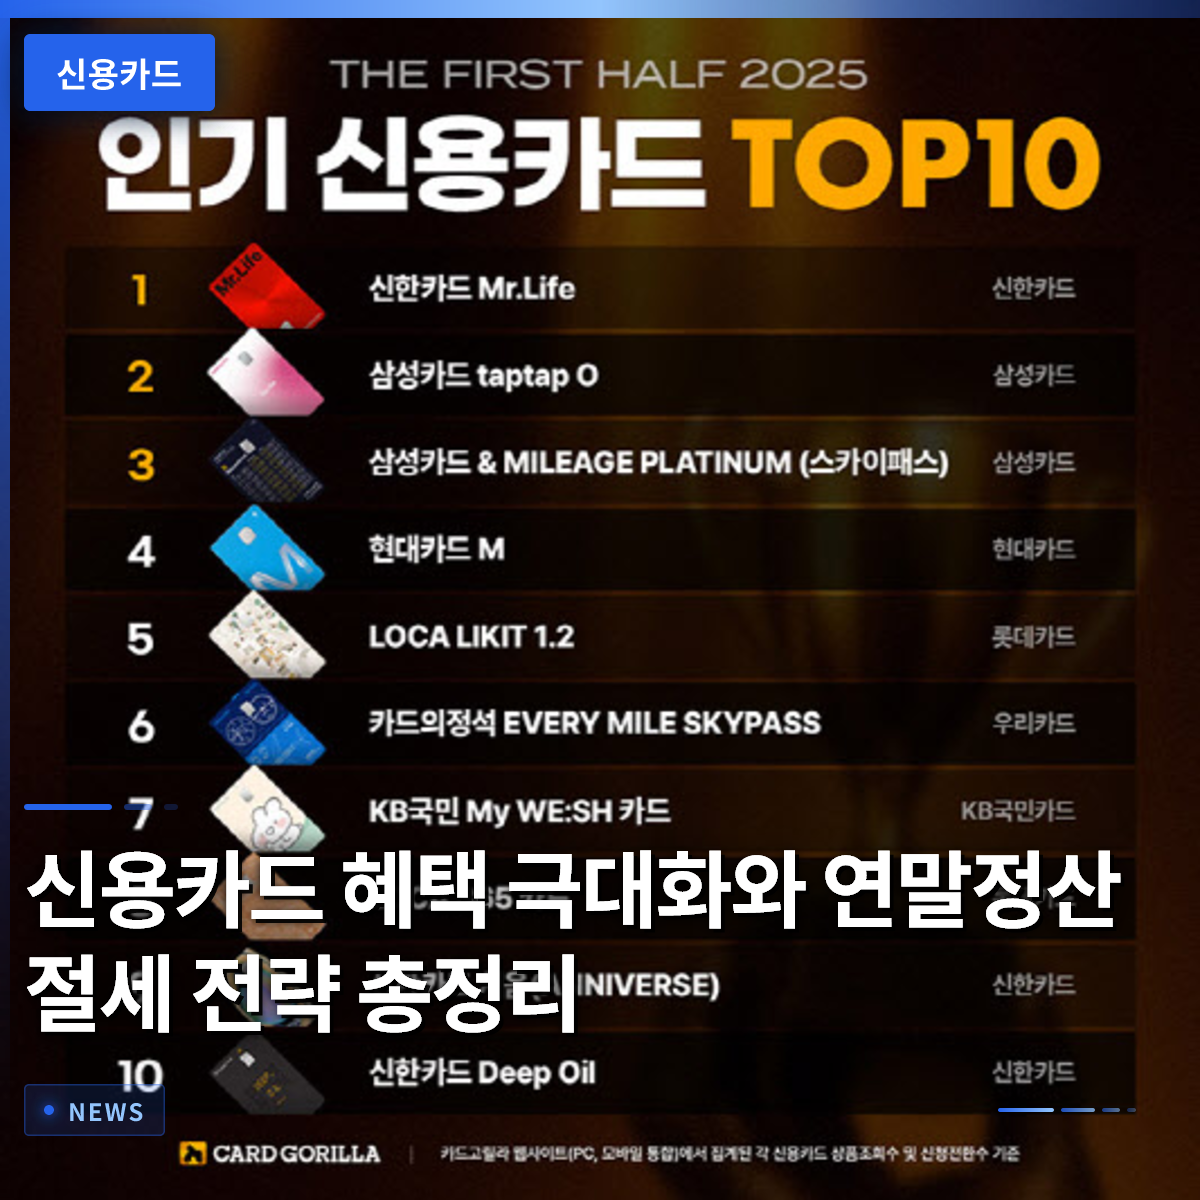
クレジットカードを無計画に多用すれば、特典を得るどころか生活費の負担を重くするだけになる可能性があるため、徹底した戦略が必要です。現代では多くの人がカード会社の広告に惑わされ、月々の最大割引額だけを見てカードを発行しますが、実際に自分が使う金額に対して返ってくる割合が極端に少ないケースがほとんどです。例えば、月に100万円を使って5,000円しか割引されなかった場合、これは還元率がわずか0.5%にしかならず、むしろ条件なしで一定割合を割引してくれるカードを使う方が得策です。本記事では、隠れた特典を完全に発見し、税金まで賢く節約できる具体的なコツを一つずつ解説していきます。普段の消費習慣を見直し、財布の中のカード構成を少し変えるだけで、毎年数十万円の固定費を節約できます。長い連休中に支払い日が重なった際の慌てない対処法や、年末調整の還付金を最大化するテクニックまで、すべて確認してみてください。
=
クレジットカード特典の最大化と年末調整による節税戦略まとめ
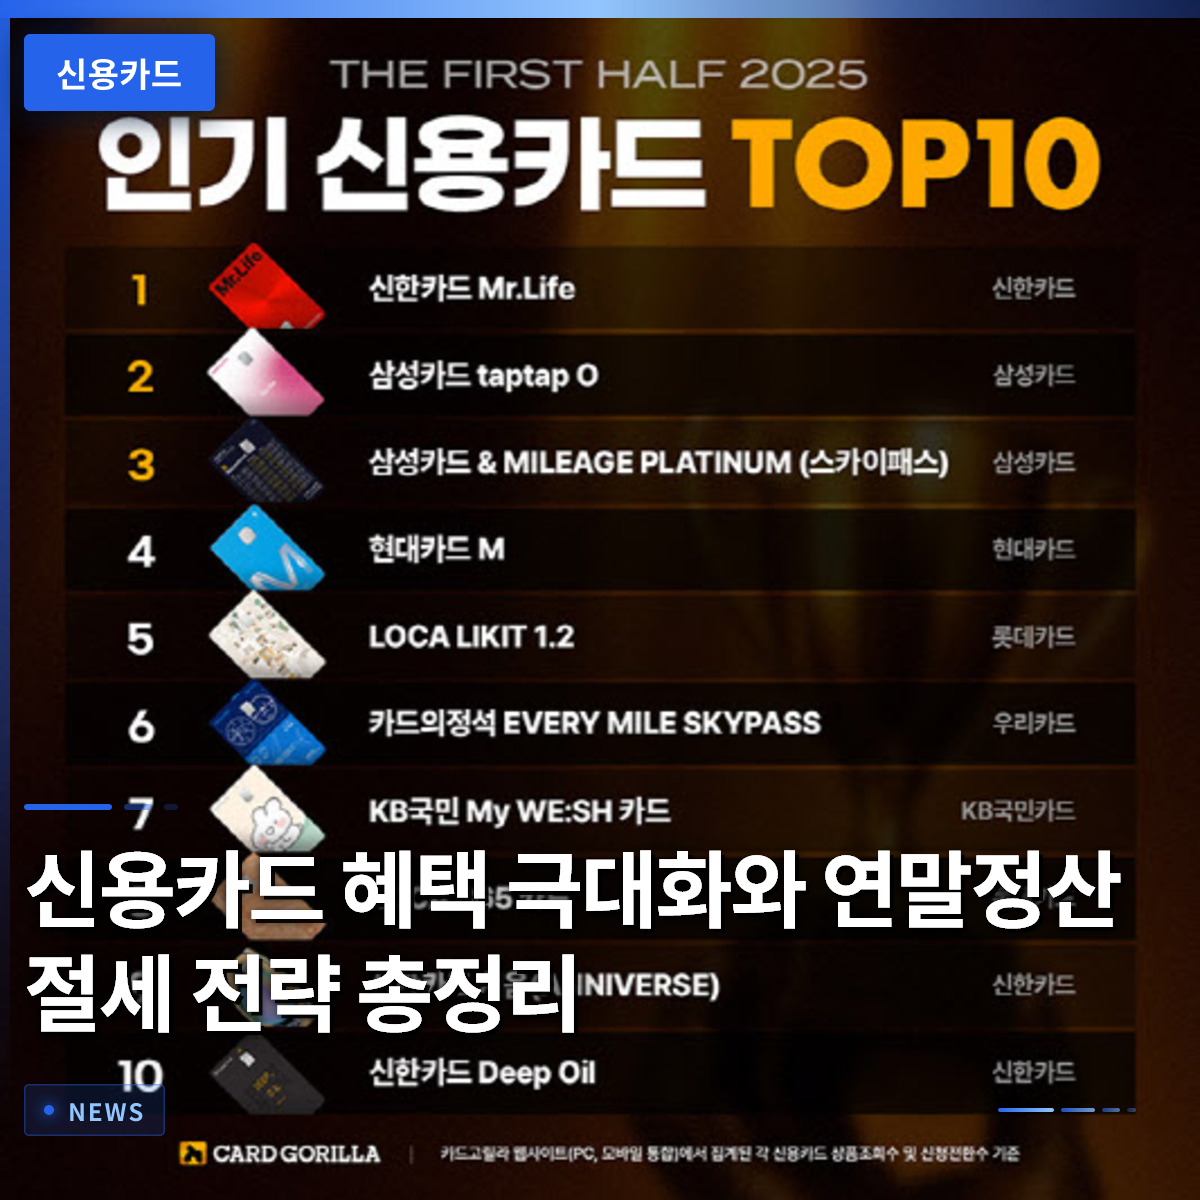
1. 還元率5%を達成するクレジットカードの選び方

カード会社の広告に書かれた「月最大割引特典」という華々しい宣伝文句に目を奪われ、衝動的にカードを申し込むという失敗をしてはいけません。実際にその1万円の恩恵を自分のものにするために、カード決済が必要な前月実績の基準がどれほど高いのか、冷静に検討する必要があります。毎月100万円をコツコツ決済してやっと数千円しか割引されない仕組みであれば、複雑な条件なしでどこでも一定割合を割引してくれる商品の方がはるかに得です。自分が元々固定で支出している管理費、通信費、公共交通機関費などの項目が、そのカードの割引対象に自然と含まれているかをまず確認すべきです。
割引率が高い商品だけを無闇に追いかけると、実績条件を満たせず、かえって特典を一つも受け取れないという本末転倒な状況になりがちです。したがって、自分の月平均消費パターンを正確に把握した上で、それにぴったり合った実績区間を持つ商品を選ぶことが重要です。友人がおすすめした商品が自分には全く合わない可能性があるため、自分のレシート記録に基づいて慎重に比較するプロセスを経る必要があります。このように基準を設定してカードを整理すれば、財布は軽くなるのに口座に積み上がる残高が目に見えて増える喜びを味わえます。
カード会社の広告にある最大特典額よりも、実際の決済金額に対する還元率(ピッキング率)を計算すべきです。
2. クレジットカードとデビットカードの黄金比率、年末調整節税戦略

年末調整の還付金を最大限に引き上げるためには、クレジットカードとデビットカードの役割を明確に分けて使う知恵が必要です。税法上、総給与の25%までは比較的付加特典が豊富なクレジットカードを集中的に使用してポイントを稼ぐのが有利です。その後、この基準額を超える支出分については、控除率がはるかに高いデビットカードや現金領収証を使用するのが最も理想的な組み合わせです。昨年、同僚はこの方法を知らず、ずっとクレジットカードだけを使い続けていたため、還付額をほとんど受け取れず、かえって税金を納めかける寸前でした。
毎年年初に国税庁の簡素化サービスを通じて自分の累計使用額を事前に確認し、残りの期間でどの決済手段を使うかを調整する習慣が重要です。普段は様々な割引やポイント還元が魅力的なクレジットカードで生活費を支払い、後半頃に基準線を超えたと感じたらデビットカードに切り替えるというやり方です。こうした小さな習慣の違いが、年末が近づいた際に口座に振り込まれる還付金の額を完全に覆す決定的な役割を果たします。複雑に感じられるかもしれませんが、Excelやメモ帳に簡単に記録して実践すれば、誰でも簡単に年末調整のプロになれます。
総給与の25%までは特典の多いクレジットカードを使い、超過分は控除率の高いデビットカードを使うべきです。
3. 連休と支払い日が重なる場合の代金引き落とし処理方法
祝日や長い連休が始まる日に、すぐに口座残高が不足するのではないかと不安になり、夜も眠れないサラリーマンの姿をよく見かけます。金融委員会などの案内によると、秋祭りや旧正月連休期間中に支払い日が到来するクレジットカードの代金は、遅延料を心配することなく、連休直後の最初の営業日に引き落とされます。例えば、長い連休期間中に引き落とされるよう指定されていた場合、慌てる必要はなく、連休が終わった日に正常に顧客の口座から自動的に引き落とされます。ローン返済の満期日も同様に、連休の次の営業日に自動的に延長されるため、延滞記録が残るのではないかと心配する必要は全くありません。
とはいえ、口座残高の管理を完全に放置してよいという意味ではないため、連休が終わる前に残高を事前にしっかり確認しておくのが安全です。連休が終わって出勤する途中に、突然代金がまとめて引き落とされて残高不足の通知を受け取り、慌てることがないように、精神的な健康のためにも注意が必要です。カード会社によってシステム締め切り時間が少し異なる可能性があるため、引き落とし日の前夜までには余裕を持って資金を確保しておくのが最も確実な方法です。些細なことのように思えますが、こうした金融スケジュールを事前に把握して対処する能力が、不要な手数料支出を防いでくれます。
長い連休期間と重なったクレジットカード代金は、遅延料なしで連休直後の最初の営業日に自動的に引き落とされます。
4. 商品券購入時に必ずチェックすべき決済画面の項目
資産形成を目的にクレジットカードを活用して商品券を大量に購入する際は、決済直前の画面の詳細項目に目を配る必要があります。残りの利用限度額がまだ十分に余っているという理由だけで油断し、販売店の決済手段エラーにより計画が狂うケースが多々あります。特に本人確認プロセスで入力する情報がカード名義人と正確に一致しているか、該当商品に特に適用される購入制限基準がないかを確認する必要があります。過去に友人は割引率だけを信じて急いで決済を進め、本人確認段階で止まり、結局望む商品券を買えなかったことがありました。
カードに問題がなくても、販売店のシステムメンテナンス時間と重なると、決済がフリーズしたりエラーが発生して困ることになります。したがって、重要な取引を控えている場合は、事前に少額でテスト決済を行ったり、規定を詳細に読んだりする慎重さが求められます。こうした面倒なプロセスを飛ばして無闇に進めると、予期しない損失を被ったり、カード利用停止という不利益を被る可能性があります。常に安全が最優先であるため、焦れば焦るほど石橋を叩いて渡る気持ちで、画面の小さな文字も見逃さず読むべきです。
クレジットカードで商品券を購入する際は、限度額だけでなく本人確認プロセスと販売店の決済基準を慎重に確認すべきです。
5. 海外旅行の決済セキュリティと為替手数料防止のコツ
中国や東南アジアなど海外へ旅行に出かける際、現地でのクレジットカード決済が突然使えなくなったり、セキュリティリスクにさらされるのではないかと心配する方が多くいます。出国前に事前に安全なグローバルVISAクレジットカードやデビットカードをスマートフォンアプリに登録しておけば、現地での為替手数料の損失を大きく減らすことができます。実際に現地通貨で直接決済する方式を選択すると、二重為替による不要な手数料を節約でき、旅行費を節約するお得な秘訣になります。パスポートの本人確認と決済パスワード設定のプロセスを事前に済ませておけば、現地店舗でわずか数分で決済を完了でき、便利です。
海外でカードを使用する際は、加盟店の不正決済や複製のリスクを防ぐために、利用停止機能を積極的に活用するのが望ましいです。旅行に出かける前にカード会社のアプリを通じて海外ウォン決済ブロックサービスを設定しておけば、望まない追加手数料の爆発を根本的に予防できます。財布を紛失したりカードが盗まれた際に、すぐに対処できるように緊急連絡先をメモしておくことも、忘れてはならない準備プロセスです。徹底した事前準備のおかげで、異国でスムーズに決済を完了し、良い思い出だけを抱えて帰ってくる旅行者が徐々に増えています。
出国前にクレジットカードをアプリに登録し、海外決済ブロック設定を活用すれば、手数料とセキュリティリスクを防げます。
6. 所得支出のコンピュータシステムと健全な消費生活の未来
国税庁は、数十年かけて発展させてきたコンピュータシステムを通じて、過去数年間の財産増加額や不動産、車両の取得履歴を隅々まで把握しています。これにクレジットカードや現金領収証による消費支出額まですべて合算し、本人が申告した所得と比較して差異があるかを精密に分析します。最近ではSNSマーケットや共同購入を通じた個人間の取引が急増するにつれ、課税の盲点に対する管理監督の目が厳しくなっています。こうした透明な取引資料収集体系のおかげで、脱税を防止し、公正な税金納付文化を定着させる方向へ社会が急速に変化しています。
このようにすべての金融記録と消費内訳がコンピュータで透明に管理される時代だからこそ、透明で正直な資金管理が何よりも重要になります。無分別な分割払いや特典だけを追い求める消費習慣から抜け出し、自分の所得水準に合った計画的な支出構造を作らなければなりません。今後、人工知能技術が組み合わされたカスタマイズされた資産管理サービスが普及し、個々の消費パターンをより精緻に分析してくれるでしょう。したがって、変化する金融環境に合わせて、自分のカード利用内訳を定期的にチェックし、賢い経済主体として生まれ変わらなければなりません。
国税庁はコンピュータシステムでクレジットカード支出額と申告所得を比較するため、透明な資金管理が必須です。
よくある質問
=