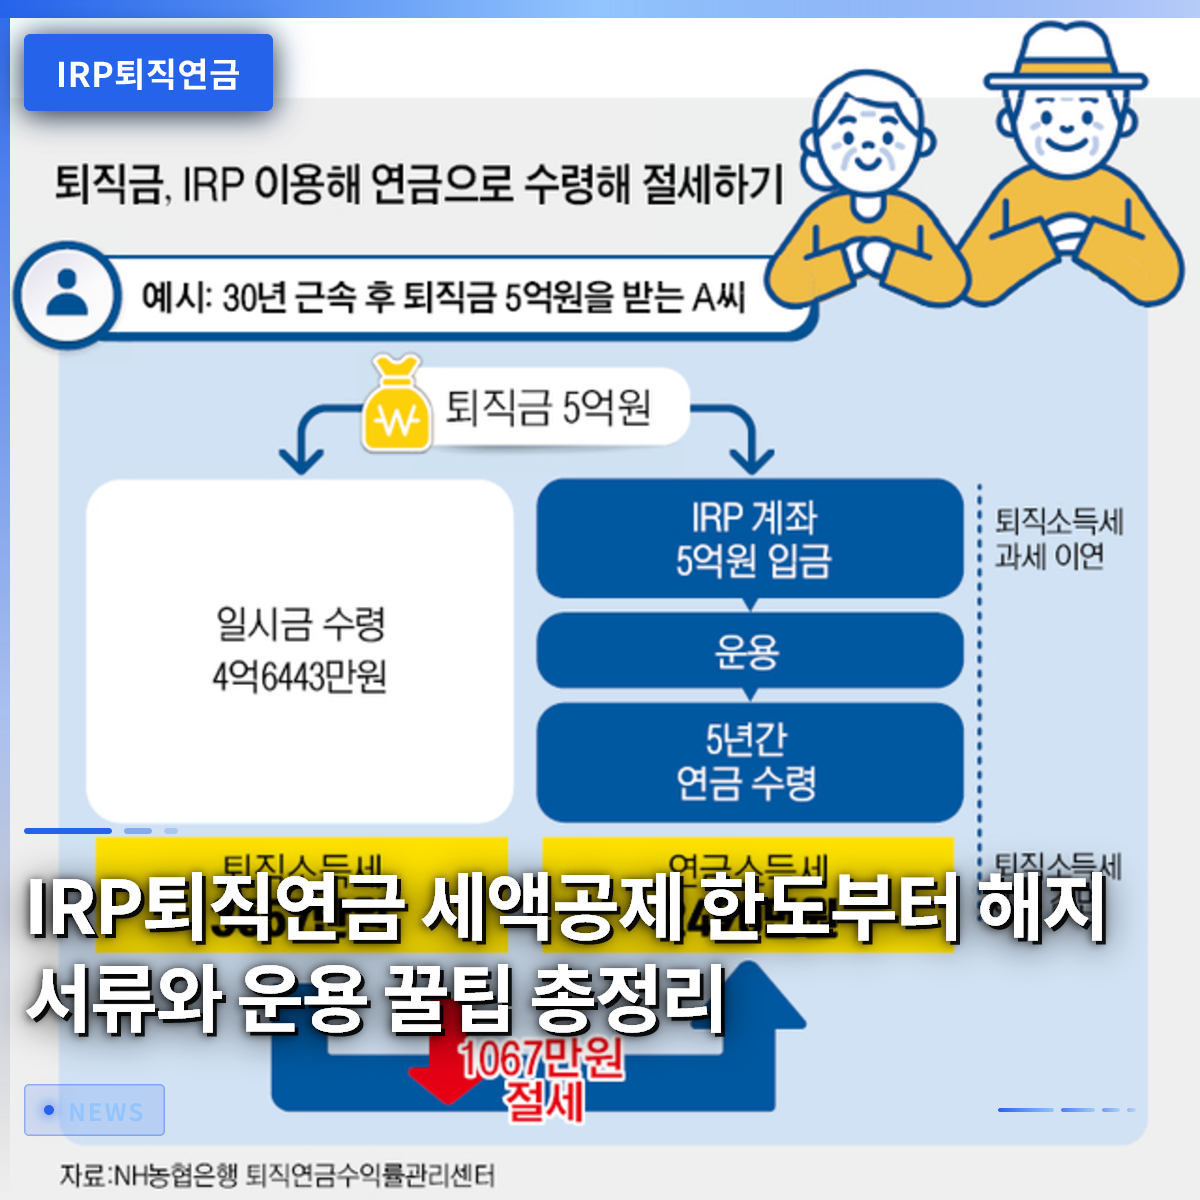
IRP退職年金を賢く活用するためには、税額控除のメリットと安全資産の義務比率を同時に考慮してポートフォリオを構築する必要があります。多くのサラリーマンが年末調整の時期に慌てて加入しますが、毎月適切な金額を自動振替で拠出する方が節税にはるかに有利です。特に今年から個人投資用国債の購入が可能になり、選択肢がさらに広がりました。周囲の同僚が年末調整で数十万円を還付されたという話に惹かれて安易に加入し、運用方法がわからず放置してしまうケースも少なくありません。この記事では、忙しいサラリーマンが必ず知っておくべき税額控除の限度額から効率的な資産運用戦略、そして解約時の注意点まで、わかりやすく整理してお伝えします。年金口座を初めて触れる方でも、この内容を一つずつ追えば、老後準備と節税という二兎を追うことができるでしょう。
=
IRP退職年金:税額控除限度額から解約書類、運用のコツまで完全まとめ
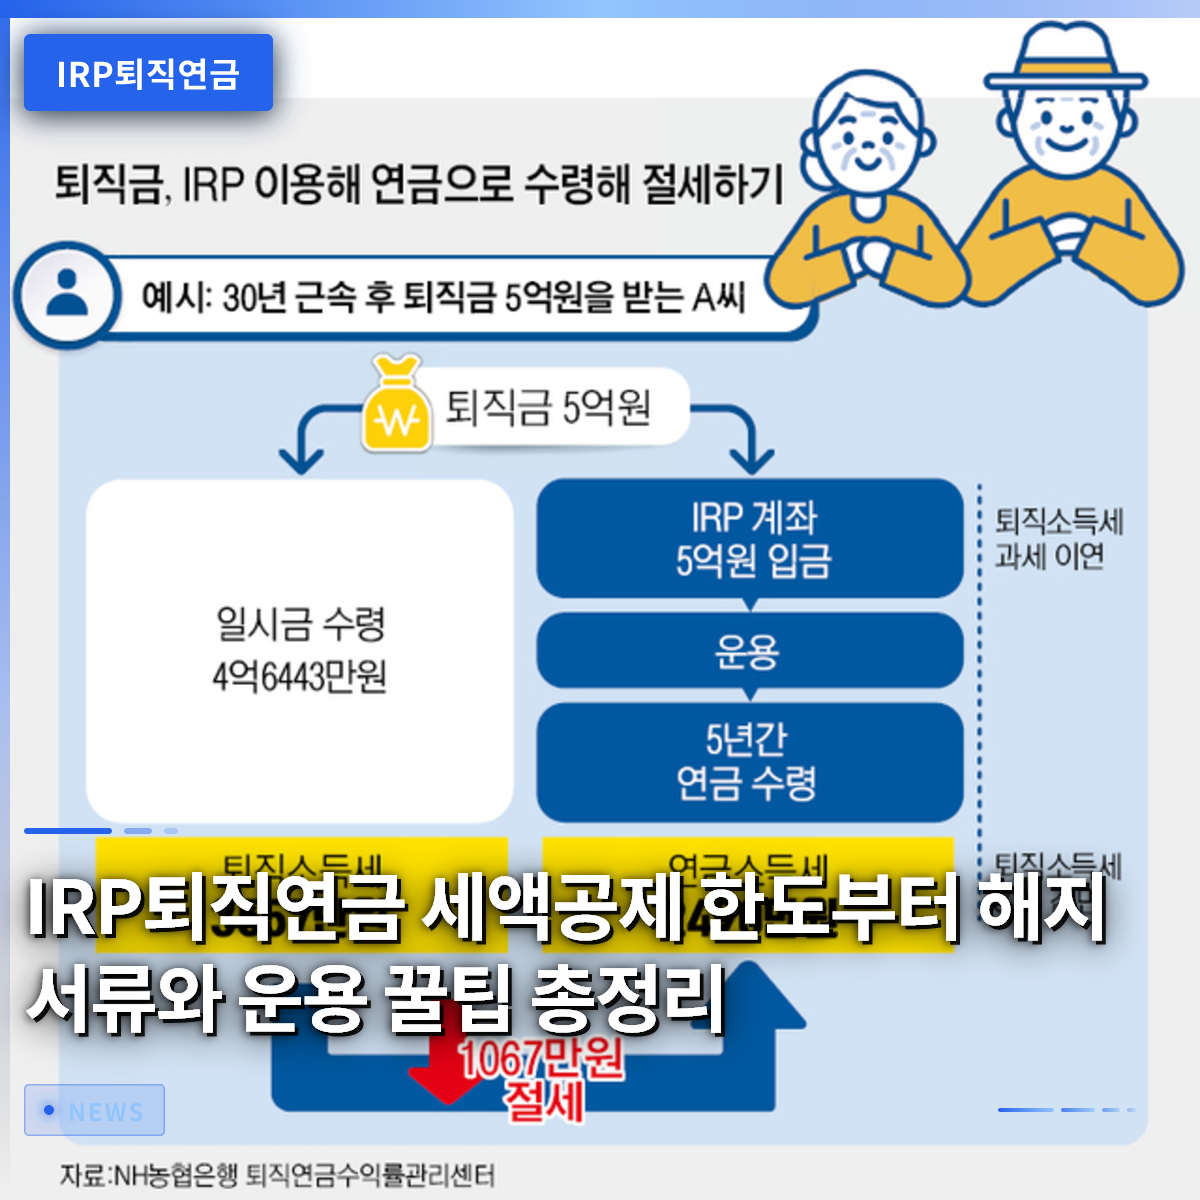
1. サブタイトル

IRP退職年金の税額控除メリットと年間拠出限度額について すべて解説 サラリーマンがIRP退職年金に注目する最大の理由は、圧倒的な税額控除のメリットです。個人年金保険とIRPを合算して年間最大拠出限度額まで税額控除を受けられるため、サラリーマン必見の節税商品として挙げられています。総給与が550万ウォン以下であれば、拠出額の高い割合を還付してもらえるため、体感できるメリットは非常に大きいです。毎月一定額をコツコツ積み立てていくと、いつの間にか手厚い年末調整の還付金と退職資金が同時に蓄積されていることに気づくでしょう。年末にまとまった金額を一度に拠出するのも一つの方法ですが、月次拠出方式を選べば資金の負担を減らしながら複利効果も享受できます。税制上のメリットを最大限に活かすためには、自身の年間所得水準と既存の個人年金保険の拠出額を慎重に検討し、限度額を埋めることが賢明です。税額控除限度額を超えて拠出した金額は、翌年に繰り越すか、税金なしで引き出せる柔軟性も備えています。したがって、直ちに余剰資金がなくても無理に限度額を埋めようとせず、自身の所得の流れに合わせて拠出額を調整する姿勢が必要です。年金口座は長期商品であるため、中途解約するとそれまで受けた税制上のメリットを返還しなければならないため、加入期間を長く保つべきです。周囲の成功事例だけを追いかけ安易に加入するのではなく、自身の財政状態に合った月次拠出額を設定することが、成功する節税の第一歩です。国税庁のホームサービスなどを通じて、毎年拠出履歴と控除限度額を事前に確認する習慣をつけると、年末調整時に慌てることを防げます。
IRP退職年金は年間拠出限度額内で強力な税額控除のメリットを提供するため、自身の所得に合わせて計画的に拠出する必要があります。
2. サブタイトル

安全資産30%規制の克服と債券混合型商品の活用方法 退職年金口座を運用する際に最も厄介な規制の一つは、安全資産の義務比率を満たさなければならない点です。総積立金の一定比率以上を必ず安全資産で埋めなければならないため、攻撃的な株式型資金の運用には限界が生じる可能性があります。しかし、最近では株式と債券を適切に混ぜた債券混合型商品や、多様な指数を追跡する商品が登場しており、この規制を巧みに回避できます。例えば、株式の比率を高めたいが安全資産規制も満たさなければならない投資家であれば、債券混合型構造のETF(上場投資信託)を積極的に活用します。こうした商品は、市場のボラティリティが高まる時期でもポートフォリオのバランスを保ち、安心して長期投資を続けられるよう助けてくれます。安全資産の範囲に含まれるパーキング型商品や短期債券型商品を活用すれば、待機資金からも安定した利子を確保できます。株式市場が下落基調を示したり、適切な投資先が見つからない場合、現金性資産を安全資産カテゴリの商品に入れておけば資産の損失を防げます。無条件に元本利子保証商品だけに資金を拘束するのではなく、多様な構造の実績分配型商品を組み合わせることが、長期収益率を高める核心の秘訣です。金融会社のアプリを通じて、自身のポートフォリオ内の安全資産比率が基準に合致しているかを随時チェックする努力が必要です。専門家らが提案する資産配分戦略を参考に、自身の投資性向に合った最適な比率を見つけていく過程が必ず伴わなければなりません。
安全資産30%の義務規制は、債券混合型商品とパーキング型資産を活用すれば、収益率と安定性を同時に確保できます。
3. サブタイトル

個人投資用国債と保証型実績分配保険という新たな選択肢 最近の金融市場の変化に合わせて、退職年金口座で購入できる投資商品の裾野が大きく拡大しました。これまで特定の証券会社の専用口座でのみ取引が可能だった個人投資用国債を、今ではIRP口座でも直接購入できるようになりました。10年や20年といった長期国債を年金口座に組み込めば、退職時点まで安定した利子収入を確保しながら、長期資産配分が可能になります。また、グローバル市場のボラティリティに備えたい投資家の間では、元本保証と実績分配の長所を結合した保証型商品も大きな人気を博しています。こうした新商品は、退職後に毎月安定したキャッシュフローを作りたい加入者にとって、頼もしい支え役を果たします。新たな投資手段が増えた分だけ、自身の退職スケジュールに合わせてポートフォリオを定期的にチェックし、リバランスを行う必要があります。若い世代であれば、長期的な成長が期待できる指数追跡商品の比率を高め、退職間近の世代であれば国債や保証型商品の比率を増やすのが定石です。無条件に他人が良しとしている商品を追いかけるのではなく、各商品の特性と手数料構造を慎重に比較検討して選ぶ知恵が必要です。金融会社のホームページやモバイルアプリを通じて提供される資産診断サービスを利用すれば、自分の資産がどこにどのように投資されているか一目で把握できます。急変する投資環境の中で、新たな制度や商品の変化に関心を寄せる人が、結局はより多くの老後資産を手に入れることになります。
IRP口座に新たに導入された個人投資用国債と保証型実績分配保険を活用すれば、より堅固な老後収入パイプラインを構築できます。
4. サブタイトル
転職時の退職金移管と課税繰延べ制度の賢い活用方法 転職するたびに退職金をどう管理すべきか途方に暮れるサラリーマンは、想像以上に周囲に多くいます。会社を辞める際に受け取った退職金は、必ず本人名義のIRP口座に振替えてこそ、貴重な税金を即時に徴収されずに節約できます。これを課税繰延べ制度と呼び、後に退職して年金として実際に受給するまで税金の納付を先延ばししてくれる非常にありがたいメリットです。もし転職過程で退職金を誤って個人口座で受け取り、すぐに使ってしまうと、予想外の高い退職所得税を負担することになります。新しい職場で確定拠出型制度を運営している場合、前の職場で受け取ったIRPと自然に連携して統合管理できます。退職時点でまとまった金額を一度に引き出すよりも、年金形式で分割して受け取った方が税金負担を大幅に軽減できるため有利です。年金受給期間が長くなるほど適用される税率が低くなるため、長期的な視点で受給計画を立てることが賢明な資産管理法です。転職や退職という人生の大きな変化を迎えた際、退職年金口座がどのように動くかを事前に知っていれば、不要な税金支出を防げます。金融会社の営業店を訪れたり、モバイルアプリを通じて、複雑な書類手続きなしに簡単に移管申請を完了できます。サラリーマン生活の間で通った複数の会社の退職金が一つの口座に集まり、巨大な雪だるまのように膨らんでいく過程を見るのも一興です。
転職時は必ず退職金をIRP口座に移管して課税繰延べのメリットを受け、後に年金として受給することで税金を最小限に抑えなければなりません。
5. サブタイトル
IRP解約書類の準備から中途解約条件と税金のコツまで 急いで多額の資金が必要になり、IRPを中途解約したり引き出したりしなければならない時、誰もが慌ててしまいます。法律で定められた無住宅者の住宅購入や借家保証金の準備、あるいは本人や家族の3ヶ月以上の療養治療といった特別な事由がある場合のみ、中途解約が許可されます。こうしたやむを得ない事由ではなく、単なる個人的な事由で解約すると、それまで受けた税額控除額と運用収益に対して雑所得課税が課されます。解約を決意した場合は、金融会社ごとに要求される身分証明書、家族関係証明書、退職所得税源泉徴収領収書などの必須書類を漏れなく揃えておくことで、二度手間になることを避けられます。インターネットで書類を事前に発行してモバイルで提出したり、窓口を訪れたりすれば、処理時間を大幅に短縮できます。中途解約時に課される税金の衝撃を避けるためには、可能な限り解約ではなく、口座を維持しながら必要な部分のみを部分的に引き出す方法を優先的に検討すべきです。もしやむを得ず解約しなければならない状況であれば、年末調整時に控除を受けなかった拠出元本については税金がかからないことを覚えておきましょう。金融会社のカスタマーセンターに連絡して、自身の未控除証明書類を提出すれば、課税対象から除外してもらえるため、この過程を絶対に逃さないでください。小さな関心と書類一枚の違いで数十万ウォンの税金を節約できるという点は、忙しい現代人にとって必須の情報です。解約する前には、常に専門家や金融会社の相談員を通じて予想される税金を事前に計算し、最終決定を下すのが安全です。
IRPの中途解約時には厳格な事由が必要であり、税金上の不利益を防ぐために未控除証明書類と部分引き出し制度を積極的に活用すべきです。
6. サブタイトル
老後を変えるIRP退職年金の運用戦略と賢い展望 退職後に毎月安定したキャッシュフローを作ることは、もはや選択ではなく必須になりつつあります。IRP退職年金は、単なる節税商品を超越して、老後の生活の質を左右する核心的な金融インフラとして定着しました。毎月コツコツと積立金を積み上げ、市場状況に合わせてポートフォリオを柔軟に修正する習慣が何よりも重要です。今後も年金口座を取り巻く制度的な支援や投資商品の選択肢は、さらに多様になる見込みです。今すぐ少額でも自動振替を設定し、自分の口座の収益率を定期的にチェックする行動が、未来の豊かさを生み出します。老後準備は完璧な計画を立てることよりも、今日すぐに実践する小さな一歩から始まるという事実を忘れないでください。退職時点が近づくにつれ、ボラティリティの高い資産の比率を減らし、安定した配当型資産や国債中心に比率を移していく知恵が必要です。金融会社が提供する資産管理ツールや収益率確認サービスを積極的に活用し、自分の資産の健康状態を定期的に診断すべきです。退職後の予想受給額を事前に計算し、不足している金額があれば、追加拠出を通じて限度額を埋める努力を払ってください。周囲の噂に揺らぐことなく、原則を守りながら長期投資を続ければ、確かな老後資産という実を必ず結ぶでしょう。今日から自分の名義の年金口座アプリを開き、現在の状態をチェックし、新しい投資商品を眺める有意義な時間を過ごしてみてください。
継続的な拠出と定期的なポートフォリオチェックを通じてIRP退職年金を管理すれば、豊かで安定した退職後の生活を迎えられます。
よくある質問
=