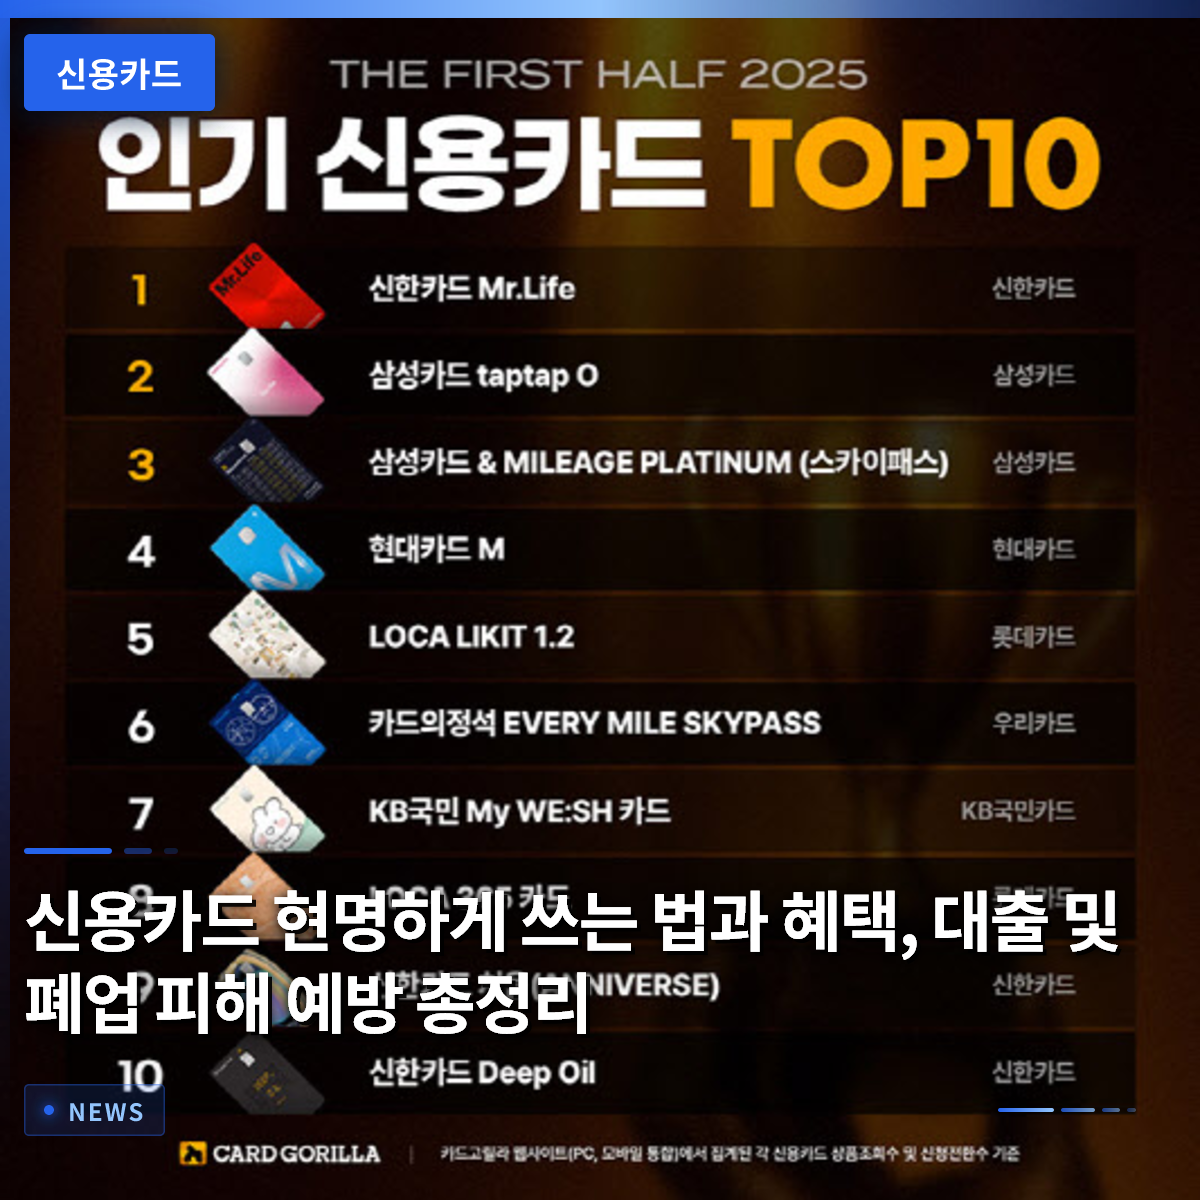
クレジットカードを無計画に使用すると、高利の利息と信用スコアの低下という大きなブーメランが返ってくる可能性があります。常に自分の返済能力を考慮して予算を立て、計画的に消費することが重要です。毎日財布から出して使う決済手段ですが、実際に貯まったポイントや前月の割引額を細かく確認している人はあまり多くありません。最近の半導体景気の好調により法人カードの利用額が過去最高を記録していますが、個人消費者にとっても日常の消費パターンを見直すことは非常に重要です。大企業に勤めていた頃の年収を数日で稼いだという話が出るほど社会の変化が速い今、金融生活においても確かな基準が必要です。本記事では、正しい決済習慣を身につける方法から、予期せぬ危険から資産を守るコツまで詳しく見ていきます。自分の消費傾向を正確に分析し、不要な支出を減らすことが真の資産管理の出発点であることを忘れないでください。
=
クレジットカードの賢い使い方と特典、ローンや廃業被害の防止を徹底解説
1. 小見出し

クレジットカードは、計画的な消費と徹底した予算管理を並行して行うことで初めて真の価値を発揮する優れた決済手段です。多くの人は漠然とカードを捨てればお金が貯まると考えますが、現実的な特典や信用スコアの管理面を考慮すると、無条件に切り捨てるのが最善とは限りません。有名な書籍レビューでも言及されていますが、カードを完全にやめるのが難しいなら、むしろ決められた予算の範囲内でのみ使用するように自らをコントロールする方がはるかに賢明です。自分の取引明細を定期的に分析し、自分に本当に必要な特典を提供するカードだけを残すミニマリスト的な金融生活が注目されています。毎日使用する決済手段だからこそ、カード会社のアプリを頻繁に開き、眠っているポイントがどれくらい残っているかを確認する習慣をつけましょう。すでに発行して持っているカードなのに、面倒だからと特典を見逃すのは、最も惜しいお金を捨てる行為に等しいのです。
取引明細を詳しく見直す過程で、不要な支出項目が目に入るようになり、自然と翌月の予算をより厳しく調整できるようになります。単にお金を使わないのではなく、どこにお金が漏れているのかを把握するためにカードを活用する姿勢が必要です。周りの友人が特定の割引特典が良いと言うからといって、安易に真似して発行するのではなく、自分のライフスタイルに正確に合致しているかどうかを検討すべきです。割引上限に達せず無駄になる特典がないか確認し、必要であれば思い切ってカードを整理する決断力も求められます。こうした小さな関心が集まり、1ヶ月後、1年後に私たちの口座残高を完全に変える強力な原動力となります。結局、カードは管理する人によっては毒にもなれば、最高の資産管理ツールにもなることを心に留めておきましょう。
クレジットカードは、必ずしも遠ざけるのではなく、予算内で使用し、隠れた特典を確保しながら、消費を分析するツールとして活用すべきです。
2. 小見出し

カードローン、キャッシング、リボリング制度は、一時的に資金が不足したときに便利ですが、誤って使用すると信用スコアに致命的な打撃を与えます。多くの消費者は、急な資金が必要になった際に銀行窓口に行く手間を省こうと、スマートフォンアプリを通じて簡単に短期カードローンや長期カードローンを借りています。しかし、これらのサービスは通常のローン商品と比較して金利が想像以上に高く、利息負担が雪だるま式に膨らむ可能性があります。一部請求額翌月一括払い制度(リボリング)を無意識に申請してしまい、元本はほとんど減らず利息だけが爆発的に増えてから後悔する若者が非常に多いです。信用スコアは長期間かけて積み上げるものですが、ローンの延滞や高金利サービスの頻繁な利用は、一瞬でスコアを底まで落とします。資金状況が悪化しても、自分の返済能力を冷静に判断し、できるだけこうした高金利の支払い繰越機能は避けるのが上策です。
身近で簡単に借りられるからといって、将来の所得を先取りして使う習慣は必ず直すべき悪い癖です。金融当局や専門家も、過度なリボリングの利用が家計債務の不良化の主因であると口を揃えて警告しています。本当にやむを得ない事情で短期資金を使う場合でも、返済計画を徹底して立てた上で、最小限の金額のみを利用する知恵が必要です。自分の信用スコアは、将来住宅を購入したり家賃ローンを受けたりする際に金利を決定づける最も重要な指標であることを覚えておきましょう。一瞬の誘惑に負けて高金利ローンに手を伸ばせば、後で対応するのが困難なほど巨大な利息の山に直面することになります。スマート画面を数回タップするだけで簡単に借りられる利便性の裏に隠れた、冷徹な金融の現実を決して忘れないでください。
カードローンやリボリングは高金利と信用スコアの低下を招くため、返済能力を考慮して極めて慎重に使用すべきです。
3. 小見出し
最近、ジムやピラティスなどの長期利用施設が突然閉店する事例が増え、消費者の深いため息が続いています。高価な回数券を現金で一括払いしたのに、業者が夜逃げのように廃業してしまうと、救済の道は絶望的です。韓国消費者院が発表した統計によると、こうした「먹튀(無断廃業)」被害の多くは現金や一括取引に集中して発生しています。このとき、消費者にとって最も強力かつ確実な盾となるのが、クレジットカードの分割払い制度です。利用金額が20万円以上の場合、分割払いにしておけば、事業者が突然廃業したりサービスを提供しなくなったりした際に、カード会社に抗弁権を行使できます。カード会社に未払いの分割代金を支払わないと堂々と要求できる法的権利が与えられるため、被害を最小限に抑えることができます。
中小零細企業が運営する小規模な店舗だからといって、必ずしも現金のみで決済するのは、消費者にとって非常に危険な選択です。特に、数ヶ月後のサービスを事前に購入する形態の契約であるほど、必ずクレジットカードを活用して分割払いという安全装置を設けておく必要があります。店長が現金で支払えば追加割引をすると誘惑しても、こうしたリスクを考慮すれば決して釣られてはいけません。実際に分割抗弁権を行使して、血のにじむようなお金をそのまま取り戻した人々の体験談を見ると、カードの大切さを痛感します。消費者が自らを守るための最も強力な法的・制度的装置を積極的に活用することが、賢い経済生活の基本です。今後はジムやプールなどの長期契約施設を利用する際、必ず分割払いの可否と金額条件を検討する習慣をつけましょう。
20万円以上の長期利用契約はクレジットカードの分割払いで決済し、業者の廃業時に抗弁権を行使して被害を防ぐことができます。
4. 小見出し
法人クレジットカードの利用額が過去最高を更新し、経済全体のトレンドを示す興味深い指標として注目されています。国内半導体産業をはじめとする主要企業の業績が急激に改善され、企業の財布がついに開き始めました。法人カードの利用明細は、単なる接待費や備品購入を超え、企業の業績や景気がどれだけ活性化しているかを示す鏡です。企業は透明な会計処理とコスト管理のために、すべての支出を法人カードで記録し、国税庁に正確なデータを提出します。オンラインモールや大手企業との取引とは異なり、一部の零細なSNSマーケットや共同購入市場は依然として課税の抜け穴となっています。現金領収書やカード販売伝票が残らない取引方法は、国税庁も脱税を摘発するために頭を悩ませる主な原因です。
企業経営だけでなく、個人の消費生活においても透明な取引記録を残すことは、税金の精算と資産管理に大きく役立ちます。法人カードが企業の透明性を高めるように、個人のカード明細も自分の支出を一目で把握できる優れた会計帳簿の役割を果たします。景気が良くなり法人カードの利用量が増えるのは嬉しいニュースですが、こうした時こそ、無計画な支出が発生しないよう管理しなければなりません。企業の財務担当者が毎月法人カードの利用明細を逐一検証するように、個人も家計簿をつける気持ちで点検すべきです。共同購入やSNSマーケットで物を買う際も、できるだけ領収書やカード決済が可能な安全な方法を選ぶのが 좋습니다。透明で正しい決済習慣が定着したとき、個人の資産も安全に増やせることを常に覚えておきましょう。
法人カード利用額の増加と透明な決済記録は、経済活性化と資産管理の透明性を示す重要な指標です。
5. 小見出し
地方自治体が地域経済を活性化するために導入した多様な旅行支援事業でも、クレジットカードは中心的な役割を担っています。一部の地域を訪れて宿泊したり観光を楽しんだりする場合、個人クレジットカード1枚あれば複雑な手続きなしに特典を受けられます。他の地域では、専用アプリやモバイルギフト券を複雑にダウンロードして使わなければならない場合が多く、手間がかかることもあります。しかし、特定の自治体は観光客の利便性を考慮し、ホームページに登録された加盟店で個人カードで決済するだけで特典が適用されるようにしています。宿泊費や食費などすべての支出内訳がそのままクレジットカードの承認記録に残るため、別途証明書類を用意する必要もありません。旅行を楽しみながら、自治体の破格の還付支援金まで賢く受け取れる、最もスマートな方法の一つです。
週末を利用して国内旅行を計画しているなら、訪問予定地域の特産品割引や半額旅行支援制度を事前に検索してみてください。自治体の公式ホームページに事前に加盟店として登録されているレストランや宿泊施設かどうかを必ず確認してから訪問することが、重要なポイントです。現場で安易にカードをスワイプする前に、支援対象店舗かどうかもう一度確認するセンスが、貴重な予算を節約してくれます。複雑なスマートフォン簡易決済システムに不慣れな親世代にとっても、クレジットカード1枚で解決する方法は非常に便利です。国内旅行の隠れた魅力を楽しみながら、財布の中のカード1枚で賢くキャッシュバックも受け取る、一石二鳥の効果を楽しんでください。小さな情報の差が旅行の質を完全に変わり、私たちの余暇をより豊かで価値あるものにしてくれます。
自治体の旅行支援事業や割引特典を受ける際も、登録加盟店で個人クレジットカードを使用すれば便利かつ確実です。
6. 小見出し
これから訪れる金融環境の変化に合わせ、私たちはより賢く主体的なクレジットカード活用戦略を立てる必要があります。無計画な発行と特典のない無計画な消費は、結局自分の首を絞めるブーメランとして返ってくることは明白です。カード会社のアプリを定期的に訪問し、眠っているポイントを呼び覚まし、自分の消費パターンを冷静に分析する習慣をつけましょう。ローンやリボリングのような危険な機能は遠ざけ、分割抗弁権のような消費者の権利は賢く行使する姿勢が必要です。政府や金融機関の政策変化や税金関連のニュースにも常に耳を傾け、不要な金銭的損失を事前に遮断すべきです。小さな習慣の一つ一つが集まり、数年後の経済的自由を決定づけることを決して忘れず、今日から実践してみてください。
財布の中のプラスチックのかけらに過ぎないカードをどう扱うかによって、私たちの人生の風景は完全に変わります。これ以上、他人がおすすめする特典に惑わされず、自分の本当の消費傾向に集中するミニマリスト的な金融生活を始めてください。廃業リスクがある場所では安全に分割払いを選び、高金利ローンの誘惑には毅然と背を向ける決断力が重要です。透明で計画的な消費習慣こそが、不確実な経済状況の中で自分を守ってくれる最も強力かつ頼もしい武器です。今夜、スマートフォンをオンにして、自分のカード明細を落ち着いて見つめ、より良い明日のための素晴らしい消費計画を立ててみてください。賢い金融消費者になる道は、思っているよりも非常に近くにあります。私たちの小さな関心と実践で十分に実現できるのです。
変化する金融環境の中で、徹底的な消費分析と安全装置の活用により、賢いクレジットカード生活を完成させましょう。
よくある質問
=