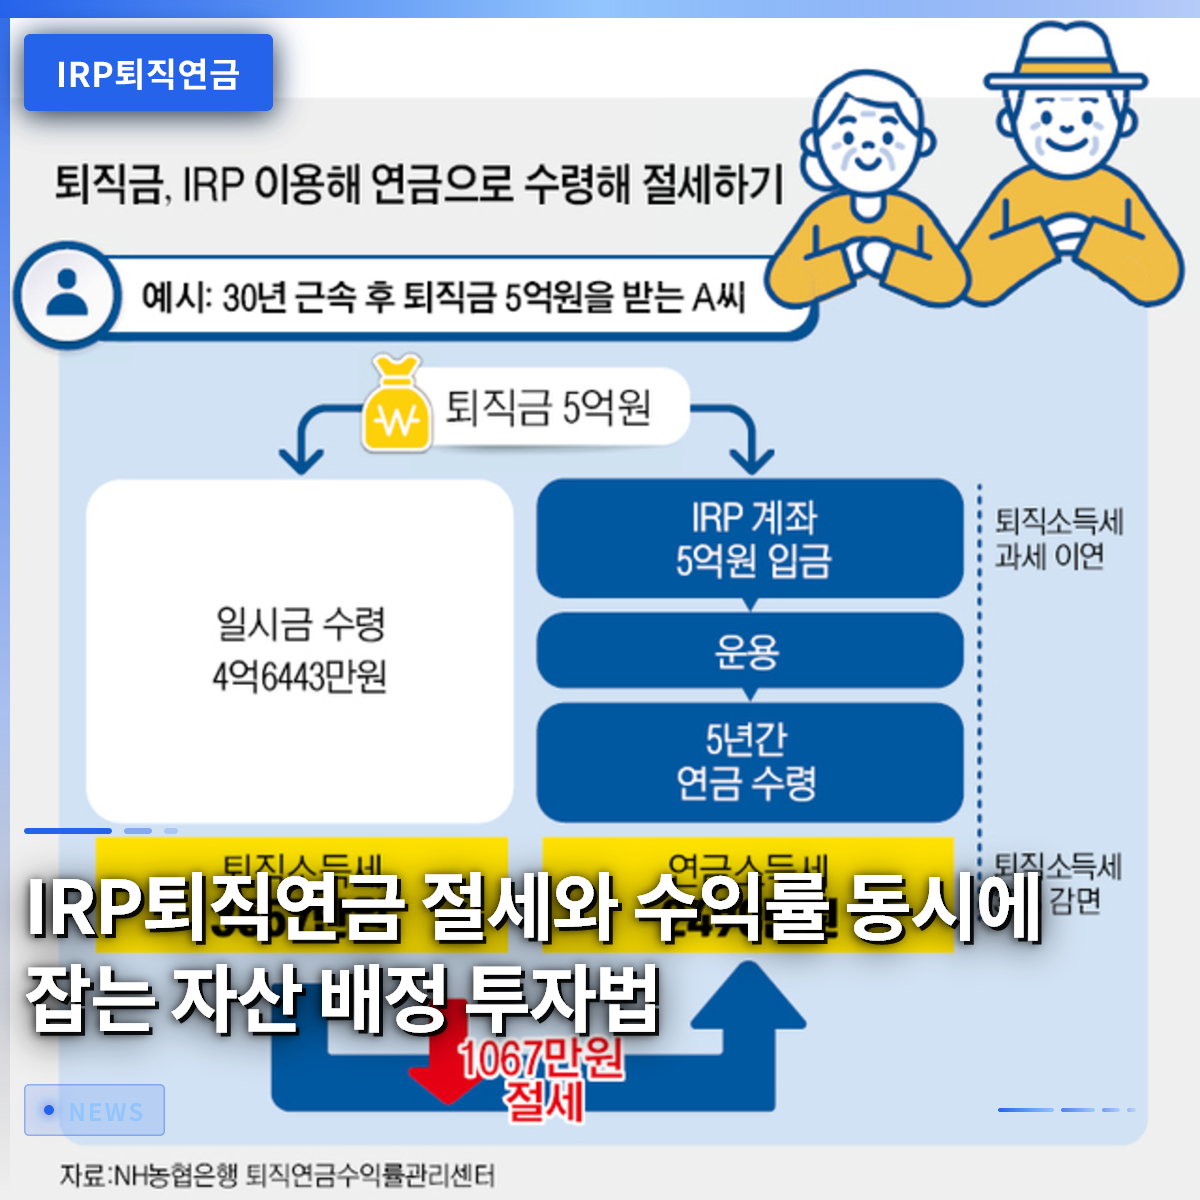
IRP退職年金口座を適切に活用すれば、毎年の確定申告で数十万円の税金を還付されながら、堅牢な老後資産を築くことができます。多くのサラリーマンは転職時に無意識に退職金を引き出して使ったり、口座を放置したりしますが、これは大きな節税機会を逃す行為です。年間最大900万円まで税額控除の恩恵を受けられるこの口座は、韓国のサラリーマンにとって選択ではなく必須の資産管理ツールです。最近では個人投資用国債や多様なパーキング型商品まで組み入れることができるようになり、選択肢がさらに広がりました。この記事では、IRP口座の隠れたメリットを最大化し、リスク資産と安全資産の比率を賢く配分する方法を具体的に解説します。複雑に感じられていた退職年金運用に関するすべての疑問を、この機会に確実解消しましょう。
=
IRP退職年金で節税と利回りを両立させる資産配分投資法
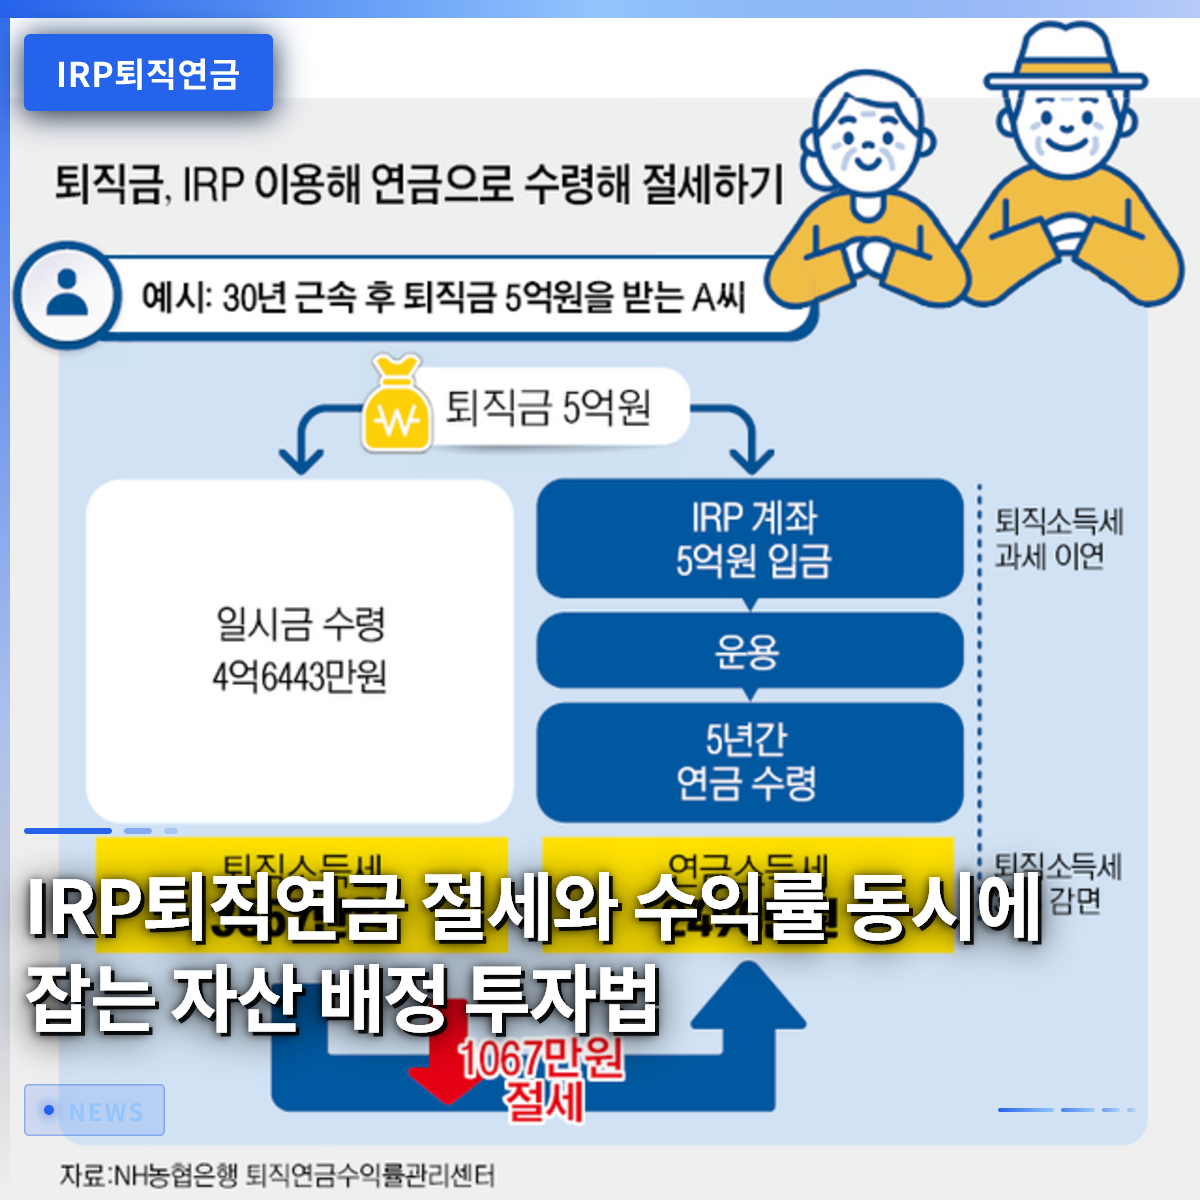
1. サブタイトル

確定申告で還付される金額が変わるIRP退職年金の税額控除限度額。年金貯蓄とIRPを合わせて年間最大900万円まで税額控除を受けられることを知っていますか?総給与が5,500万ウォン以下の労働者であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンを還受することができます。5,500万ウォンを超える場合でも、13.2%の控除率が適用され、最大118万8,000ウォンの還付を受け取れます。毎月少しずつお金を貯めるだけで、13%を超える確実な収益を得るようなもので、サラリーマンにとって大きなメリットです。実際に周囲の同僚の多くがこの制度を活用し、毎年13ヶ月目のボーナスとしてお得に受け取っています。確定申告の時期が近づいてから慌てて加入するよりも、毎月一定額を自動振替で納付する方がはるかに有利です。
IRP単独で加入する場合、税額控除の限度額は年間900万円まで全額認められます。年金貯蓄にすでに600万ウォンを納付していた場合、IRPに300万ウォンを追加して限度額を埋めるのが代表的な節税戦略です。逆に年金貯蓄への加入なしでIRPだけに900万ウォンを全額納付しても、同じ税制上の恩恵を受けることができます。ただし、年金口座は中途解約した場合、それまで受けていた税額控除の恩恵を返還しなければならないため、余裕資金で運用すべきです。55歳以降の退職時期に年金形式で受給すると、一時金で受け取る場合よりも低い税率が適用され、税金を大きく節約できます。このような構造のおかげで、長期的な視点から老後資金を貯める最も確実な手段として定着しました。
IRP退職年金と年金貯蓄を合算して年間最大900万円まで税額控除を受けると、毎年かなりの金額を還受できます。
2. サブタイトル

株式型資産70%と安全資産30%の黄金比率の調整。退職年金口座において、株式型資産のようなリスク資産は、法律で全体の積立金の70%までしか充てられないように定められています。残りの30%は必ず安全資産で埋めなければならないため、初心者の投資家はポートフォリオをどのように構成すべきか悩むことが多いです。攻撃的な株式型ファンドや上場投資信託(ETF)で70%を埋めた場合、残りの30%をどう埋めるかが全体の利回りを左右する核心です。最近では債券混合型商品や安全資産に分類される多様な商品が 출시されて、選択肢が豊富になりました。例えば、株式と債券を適切に混ぜた債券混合型商品を活用すれば、リスク資産の限度額を超えずに自然と株式の比率を増やすことができます。
安全資産30%の義務規定により、利回りが低くなりすぎないか心配する声が現場でよく聞かれます。しかし、最近では年金口座で100%まで投資可能なパーキング型商品や金利連動型商品が大量に登場しました。定期預金だけに金を預ける代わりに、変動性が少なく安定した利子収益を期待できる商品で30%を埋める戦略です。株式市場が大きく揺らいだとき、安全資産の比率が頼もしい防御壁の役割を果たしてくれるため、安心して長期投資を続けられます。70対30の法則を単なる規制と見るのではなく、口座の変動性を下げる安全装置として活用する知恵が必要です。自分の投資傾向に合わせて、株式型商品と安全資産の種類を綿密に比較し、組み合わせましょう。
リスク資産70%と安全資産30%の比率を守りながら債券混合型商品を活用すれば、安定性と収益性を同時に確保できます。
3. サブタイトル

今月から可能になった個人投資用国債とパーキング型商品の活用方法。最近の金融制度の改革により、IRP口座でも10年物と20年物の国債を直接購入できるようになりました。過去には特定の証券会社の専用口座でのみ購入可能でしたが、今では退職年金口座内でも簡単に国債投資が可能になりました。国家が保証する安全な資産に長期投資しながら複利効果も享受できるため、長期的な老後準備に非常に適しています。また、株式市場の変動性が大きくなるたびに注目されるパーキング型商品も、年金口座の安全資産として100%組み入れることができます。証券会社のアプリを通じて資金を一時的に待機させながら安定した利子を受け取れるため、投資待機資金の運用に最適です。
このような新しい金融商品は、退職を準備するサラリーマンにとって久々の恵みとなるニュースとして届いています。銀行預金金利だけでは物価上昇率に追いつくのが困難だった状況で、多様な国債や債券型の代替手段が生まれたからです。ドル資産に投資したい場合は、デリバティブの制限規定を避け、債券型または合成型ドル商品を選ぶ知恵も必要です。IRP内で為替変動性に対応しながらポートフォリオを多様化する方法が次々と増えています。金融市場の変化に合わせて、口座内の資産を定期的にチェックし、リバランスを行う必要がある理由です。周囲の専門家の意見や最新の金融ニュースを持续关注し、自分の口座の利回りを管理してみてください。
IRP口座で個人投資用国債とパーキング型商品を直接購入できるようになり、安全資産運用の選択肢が大幅に広がりました。
4. サブタイトル
転職や退職時に絶対に解約してはならない理由と移管方法。会社を移ったり退職したりすると、会社から支給された貴重な退職金を手にすることになりますが、この時最も注意すべき行動があります。それは、退職金を個人の口座に受け取って生活費や他の用途に使ってしまい、口座を解約するという致命的なミスです。退職金をIRP口座にそのまま移管せず、現金で引き出して使うと、これまで免除されていた税金を一括で返還しなければなりません。税金の弾丸を浴びるだけでなく、老後資金が瞬時に消えてしまうため、退職後の生活が極めて不安定になります。会社を辞めても、既存の退職年金担当部署に連絡し、本人名義のIRP口座に退職金を安全に振込んでもらうように依頼すべきです。
実際に多くのサラリーマンが、退職金を受け取った直後に車を買い替えたり旅行費用に使ったりして、後から後悔するケースが後を絶ちません。IRP口座は、転職するたびにコツコツと退職金を貯めておく貯金箱のようなもので、後に一括で大きなお金に膨らませる魔法を働かせます。会社を移っても、これまで使っていた口座をそのまま活用するか、新しい口座を作成して退職給付金を移管すれば、税金の繰延べ恩恵がそのまま維持されます。税金をすぐに支払わずに、年を取って年金を受け取る時点まで先延ばしにしてくれるため、複利効果を最大化できます。退職金受給の案内書を受け取ったら、慌てずに近くの証券会社や銀行を訪れ、IRP口座への安全な移管手続きを進めてください。
退職時にIRP口座へ退職金を移管せず解約すると、莫大な税金を負担することになるため、必ず口座を維持しなければなりません。
5. サブタイトル
55歳以降の年金受給条件と税金を節約する引出し戦略。老後のために頑張って貯めたIRP資産をようやく引き出して使える年齢が、まさに55歳以降です。しかし、お金を引き出したからといって必ずしも有利なわけではなく、年金受給の限度額と受給期間によって税金が大きく変わります。一時金で一括して大金を引き出して使うと、その他所得課税や高い税率が適用され、受給額が大幅に減る可能性があります。一方、毎年一定額ずつ分割して年金形式で受給すると、年金所得課税率が適用され、税金を3%から5%の水準まで下げることができます。年齢が高くなるほど税率が徐々に下がるため、長期間にわたって分割して受ける方式が節税の面ではるかに有利です。
国家では、老後生活の安定のために年金受給期間を10年以上長く設定する場合、税制上の恩恵をさらに大きく付与しています。毎月口座に入ってくる年金額が年間限度額を超えないように調整しながら、計画的な消費生活を送ることが重要です。退職直後に収入が途絶えた状況で、年金口座は毎月頼もしい家賃や生活費をもたらしてくれるありがたい存在になってくれます。実際に退職者のコミュニティでは、55歳から年金受給を開始し、生涯安定したキャッシュフローを作る成功事例を簡単に探すことができます。若い頃からコツコツと積み立ててきたIRP口座が、老後の生活の質を決定づける最も強力な武器となるわけです。退職時期が近づいたら、金融機関の専門家と相談し、自分に最も適した受給計画を事前に立ててみてください。
55歳以降、IRP資産を一時金ではなく年金形式で分割して受給すると、年金所得課税が適用され、税金を大幅に節約できます。
6. サブタイトル
成功した退職のためのIRP口座長期運用シナリオと実践方法。これまで見てきたように、IRP退職年金は単なる貯蓄商品を超えて、韓国のサラリーマンにとって必須の資産管理の武器です。毎年税額控除で手厚い還付金を確保し、多様な債券や国債でポートフォリオを堅牢にする戦略が必要です。社会人初期の頃から事前に口座を開き、少額でもコツコツと自動振替を設定する習慣が、将来の資産規模を変えます。資産市場の短期的な変動に一喜一憂せず、10年後、20年後の退職時点を見据え、黙々と投資を続けるべきです。周囲で耳にする噂に揺らぐことなく、自分自身の明確な資産配分原則を立てて実践する姿勢が最も重要です。
今すぐスマートフォンの金融アプリを開き、自分のIRP口座の残高と税額控除の限度額を確認することから始めてみてください。残っている確定申告の限度額がある場合は、今年が終わる前に追加納付を通じて税金還付の機会を逃してはいけません。毎月チキンを食べる費用を節約して年金口座に投資するという小さな行動が、退職後の生活を完全に変えます。韓国でサラリーマン生活をしている間、IRPをどれだけうまく活用できるかで老後の豊かさが決まると言っても過言ではありません。今日学んだ節税のヒントと資産配分のコツを基盤に、揺るぎのない老後資産管理システムを完成させてみてください。あなたの生涯にわたって頼もしい老後パートナーになってくれるIRP口座と共に、豊かで快適な退職を迎えられることを願っています。
少額でもコツコツとIRPに納付し、資産配分原則を守れば、誰でも成功した老後資金と節税という二兎を追うことができます。
よくある質問
=