最近発表された金融監督院の統計によると、保険会社が投資した株式の価格上昇により利用可能資本が大幅に増加したにもかかわらず、全体の支払余力比率は前期比で低下したことが明らかになりました。これは単に資本が増えたというだけでなく、株価上昇に伴い株式リスク額も同時に上昇したため生じた現象です。私たちが加入している保険商品がいつでも確実に保険金を支払えるかを示すこの指標は、経営状態を測るための重要な尺度です。生命保険会社と損害保険会社の動向が分かれる中、数値の裏に隠れた財務健全性の実態を詳しく検証する必要があります。周囲で保険に加入する際、会社の堅牢さに目を向けるべき理由がまさにここにあります。この記事では、株価上昇という好材料の中에서도なぜ支払余力比率が伸び悩んだのか、その背景を分かりやすく掘り下げていきます。
=
保険会社の支払余力比率、株価上昇にもかかわらず低下した理由とリスク額増加の分析
1. 株価上昇の二面性、利用可能資本とリスク額の同時増加
保険会社の財務諸表を見ると、最近の株式市場の好調さのおかげで利用可能資本がなんと数十兆ウォンも膨らむという珍しい展開が繰り広げられました。実際、経過措置適用後、全体の利用可能資本は前期比で20%を超える急激な増加率を記録し、堅牢な資金力を備えたように見えました。これには、保険会社が達成した莫大な当期純利益だけでなく、保有株式の価値が急騰したことによるその他包括利益累計額の大幅な増加が決定的な役割を果たしました。しかし、こうした資本の膨張は、逆説的に保有資産が抱える潜在的なリスクの大きさも同時に拡大させる結果となりました。株価が上昇するにつれ、株式リスク額もまた大幅に膨らみ、必要資本の増加を後押ししていたのです。結局、分母にあたる必要資本が分子である利用可能資本よりもより急激に増加し、比率自体がむしろ後退するという奇怪な現象が発生しました。
資本が増えたとしてもリスクが同時に大きくなれば、比率は下がらざるを得ません。
資産価値の上昇が資本増強につながったものの、リスク額の増加により比率は低下しました。
2. 生命保険会社と損害保険会社の分かれた悲喜
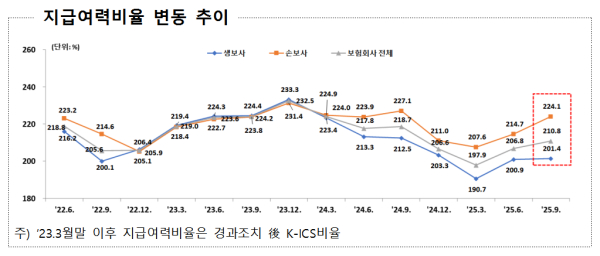
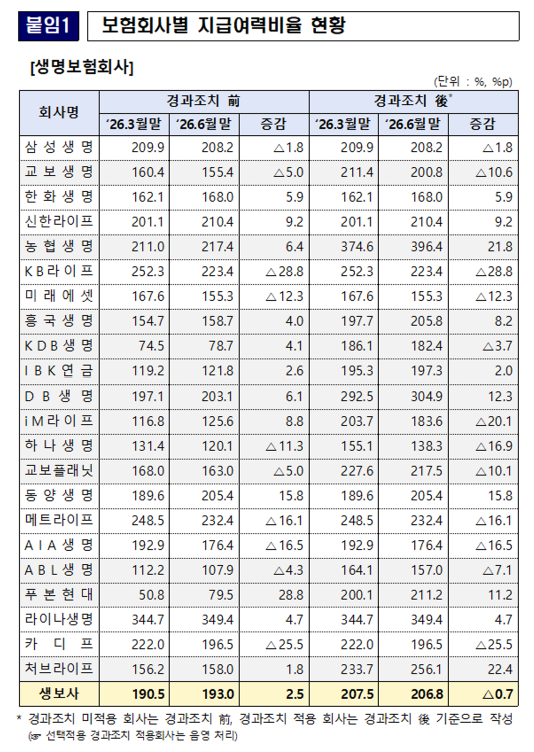
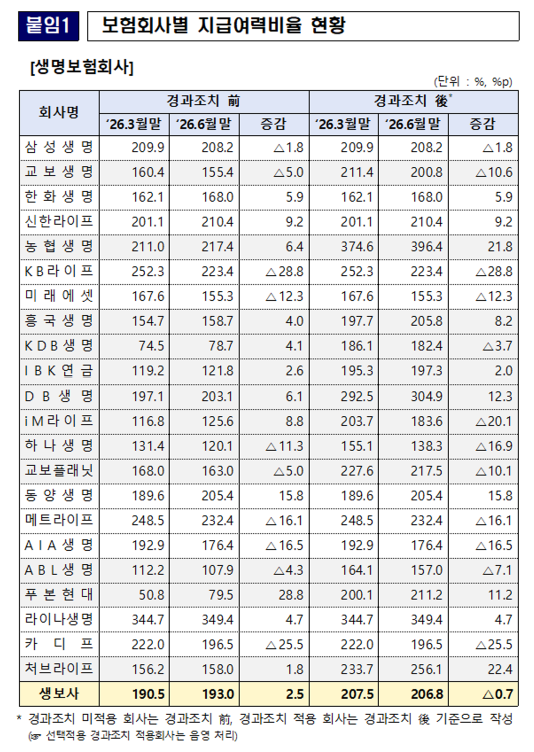
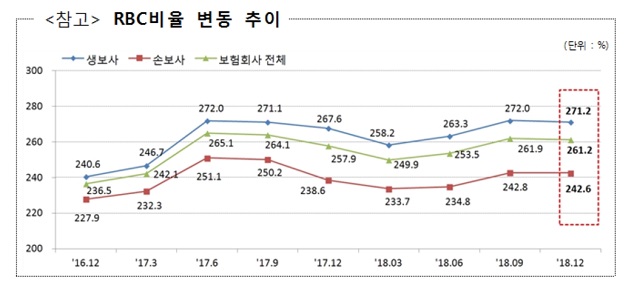
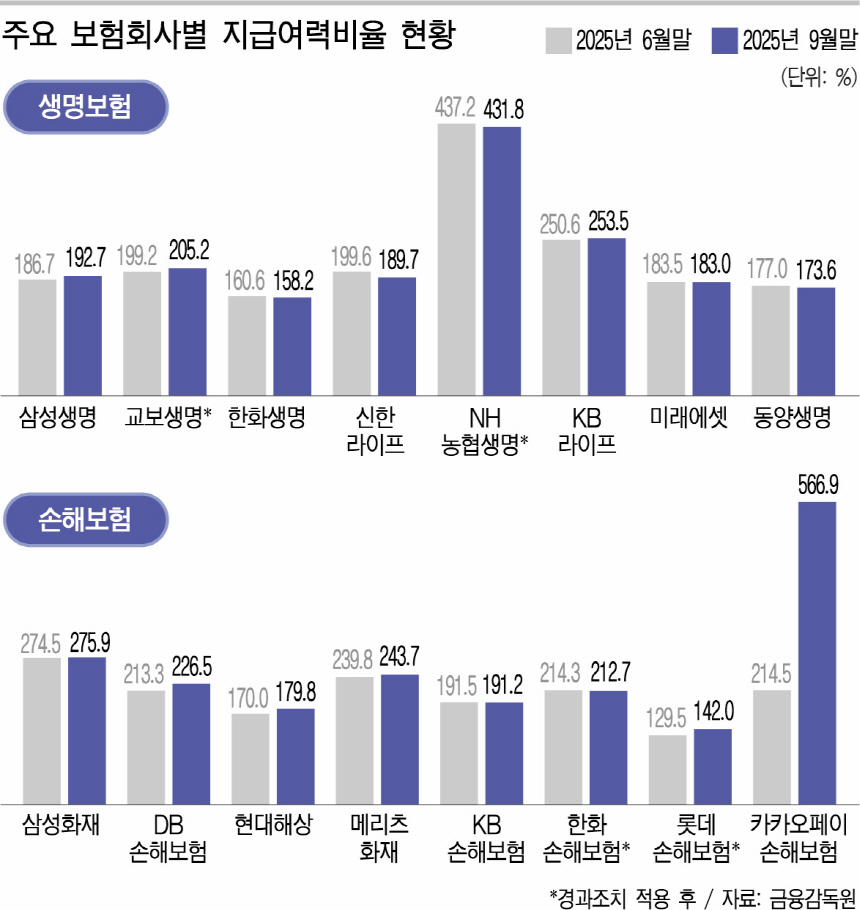
業種別に詳細な指標を覗いてみると、生命保険会社と損害保険会社の間に明確な温度差が感じられ、興味を引きます。生命保険会社の場合、全体の支払余力比率がわずかに低下して息を整える段階に入った一方、損害保険会社はむしろ上昇基調に乗って対照的な成績表を受け取りました。生保会社の平均比率は前期より低下し、損保会社はわずかに上昇し、各社が置かれた投資ポートフォリオの性質の違いをそのまま露呈しました。私たちがよく目にする大手生命保険会社や損害保険会社の個別成績も大きく分かれ、特定の会社は大幅に低下した一方で、別の会社は大幅に上昇하기도しました。こうした違いは、各会社が保有する株式の比率と資産運用戦略がどれほど精緻に練り上げられているかによって決定されました。加入者の立場としては、自分が所属する保険会社がどちらに該当し、安定性をよく維持しているかを綿密に検討する知恵が求められます。
生保会社と損保会社の資産運用手法の違いが指標の悲喜を分けた。
生命保険会社は下落傾向を示した一方、損害保険会社は上昇傾向を記録し、業種別の差を示しました。
3. 経過措置制度の意味と業界の適応過程
新しい財務健全性制度の導入に伴い、急激な衝撃を緩和するために導入された経過措置は、現在多くの保険会社にとって不可欠な安全弁の役割を果たしています。制度が突然変われば、資本増強に緊急対応が必要となる会社が相次ぐ可能性があるため、当局では一定期間息を整えられるよう緩衝装置を用意してくれました。現在、多くの生命保険会社や損害・再保険会社がこの任意適用制度を活用し、新しい制度環境に適応するために必死に努力しています。経過措置適用前後の数値を比較することで、会社が置かれた実際の体質がより明確に浮かび上がります。一部の大手企業は、制度を適用してもしなくても同様の数値を維持し、堅牢な体力を誇示하기도しました。一方で、制度の助けを受けないと基準線以下に落ち込む可能性がある企業は、依然として緊張の堤防を高く築いています。
制度の衝撃を緩和する装置の中で、各社の本当の体力が試される。
経過措置制度は新制度導入の衝撃を和らげ、保険会社の適応を助ける緩衝材の役割を果たします。
4. 主要保険会社別の分かれた悲喜の成績表
実際の個別企業の成績を見ると、市場の流れに応じて上下が極端に分かれ、業界関係者の注目を集めています。三星生命の場合、経過措置適用前後に関係なく前期比でわずかに低下する流れを示し、教保生命は二桁の下落率を記録してやや失速しました。一方で、韓華生命は上昇転換に成功し、指標を引き上げる底力を発揮しました。損害保険陣営では、三星火災が明確な上昇基調に乗って優れた健全性を誇示し、農協損保も大幅に跳ね上がって周囲を驚かせました。一方、DB損害保険はかなりの幅で比率が低下し、資産運用過程での変動性をそのまま示しました。このように会社ごとに悲喜が分かれる様子は、急変する金融市場でリスク管理がいかに重要であるかを示す生きた教科書です。
個別企業の投資傾向によって、指標の上下幅が極端に分かれた。
会社ごとに株価の影響と資産運用の結果によって、支払余力比率の増減幅が大きく異なりました。
5. 支払余力比率とは何か、なぜ重要なのか
一般読者の目線から見ると、果たしてこの比率が何であり、なぜ毎回ニュースに載るのか疑問が生じるのは当然です。支払余力比率は、簡単に言えば、会社が加入者に約束した保険金を事故が発生した際に、一歩の遅れもなく適時に支払えるだけの緊急資金をどれほど抱えているかを示す尺度です。分子である利用可能資本は実際に会社が持つ純資産の概念であり、分母である必要資本は将来発生しうるあらゆるリスクを防ぐために必ず積み立てておくべき法定積立金です。この数値が高いほど、会社の財務倉庫が堅牢であることを意味し、逆に基準以下に落ち込めば、金融当局の厳しい制裁や経営改善勧告を受けることになります。毎月惜しまず積み立てている保険料が安全に管理されているかを確認する最も確実なバロメーターがまさにこの数値です。したがって、堅牢な会社を選ぶことは、資産運用の基本であり、将来のリスクに備える賢明な出発点となります。
保険金を適時に支払えるかどうかを測る最も確実な財務健全性指標です。
利用可能資本を必要資本で割った値である支払余力比率は、会社の保険金支払能力を示します。
6. 今後の監督方向と消費者が取るべき姿勢
金融監督院は、最近急変する市場金利や株式市場のローラーコースター相場に合わせて、保険会社が十分な防波堤を維持するように綱をきつく締め付けています。特に外見は華やかだが実質が不足している、あるいは資本構造が脆弱な一部の会社を集中的に狙い、モニタリングを大幅に強化する方針です。資本の質を高め、実質的なリスク管理を達成できない場所は、いつでも市場から淘汰されうるという警告を送った 셈です。一般消費者である私たちも、単にブランド名だけを信じて加入するのではなく、会社の財務健全性指標を時々調べる習慣を身につける必要があります。堅牢で信頼できる場所に大切な資産を預けることで、後で本当に必要な時に完全な保障を受けられるのです。今後も保険市場の微細な変化を注視し、賢明な金融生活を送っていただくことを心から願っています。
当局の監視が強まる中、消費者の賢明な目利きも必要です。
当局は脆弱な保険会社に対するモニタリングを強化する予定であり、消費者は財務健全性を注意深く確認すべきです。
よくある質問
=