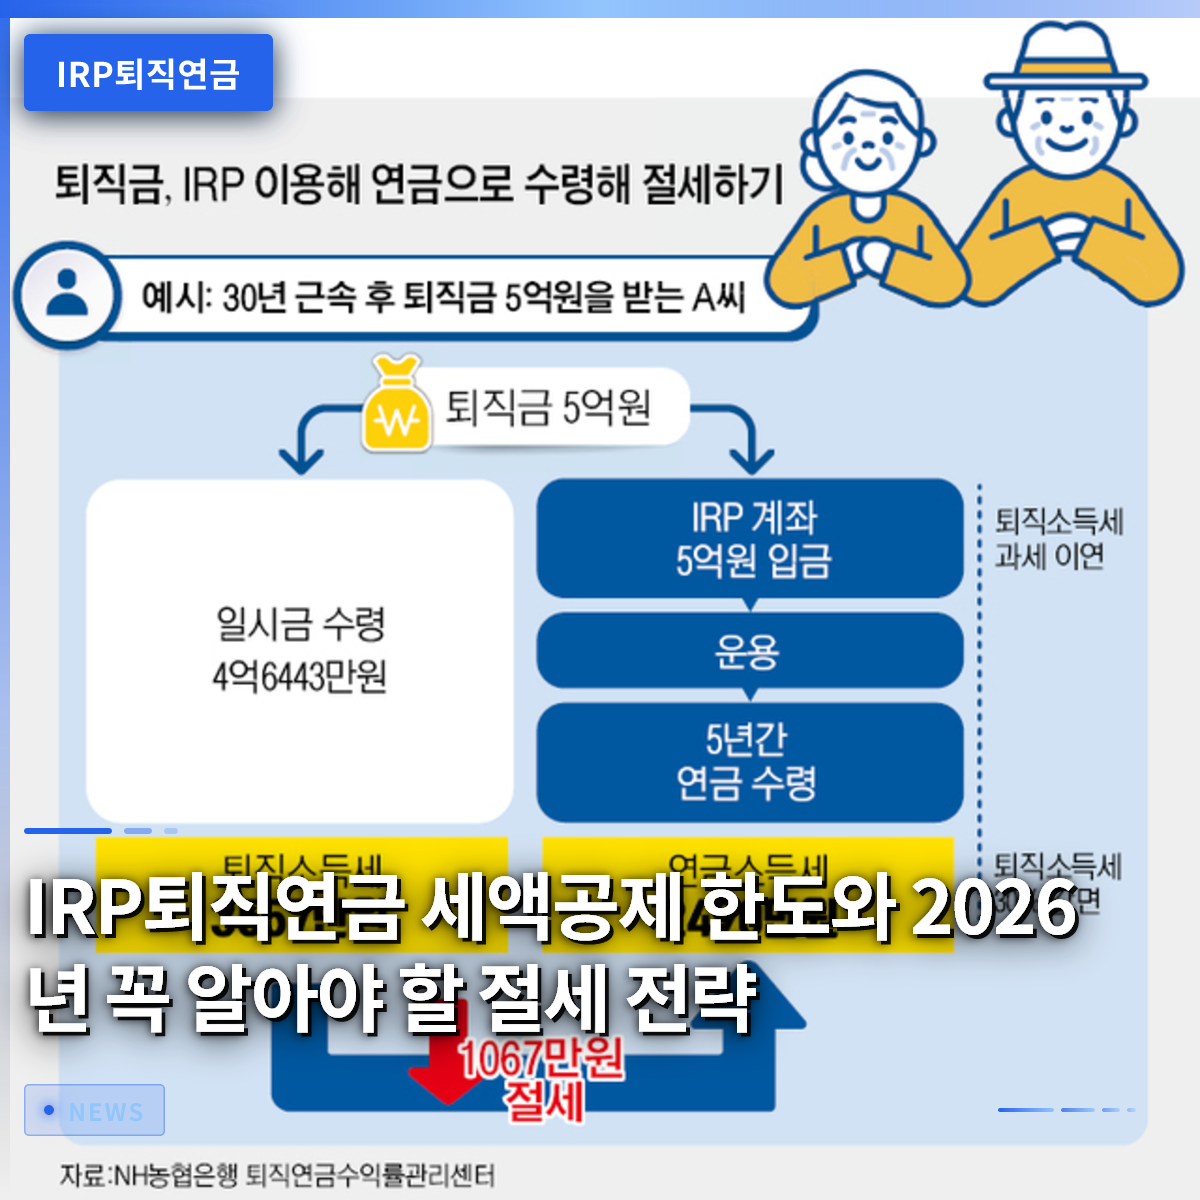
IRP退職年金口座は、毎年の確定申告(年末調整)で数十万ウォンから最大100万ウォン以上もの税金の還付を受けられる、サラリーマンにとって必須の金融商品です。昨年、同僚のキム係長は確定申告の還付金明細書を受け取って驚きました。普段から注目していたIRPに追加拠出をしていたおかげで、予想外のまとまったお金を還付されたからです。多くの人が単に老後のための貯蓄だと思いがちですが、実際には毎年やってくる税金の負担を防いでくれる頼もしい盾の役割を果たしています。最近、金融業界では税法改正に合わせて多様な節税講座やウェビナーを開催し、こうした口座の活用方法を積極的に周知しています。今回の記事では、IRP退職年金の正確な税額控除 혜택と限度額、そしてサラリーマンが必ず押さえておくべき運用ノウハウを詳しく見ていきましょう。老後の生活と直近の節税を同時に叶えたい方は、ぜひ最後までお読みください。
=
IRP退職年金の税額控除限度額と2026年に必ず知っておくべき節税戦略
1. IRP退職年金とは何か
 1. IRP退職年金とは何か
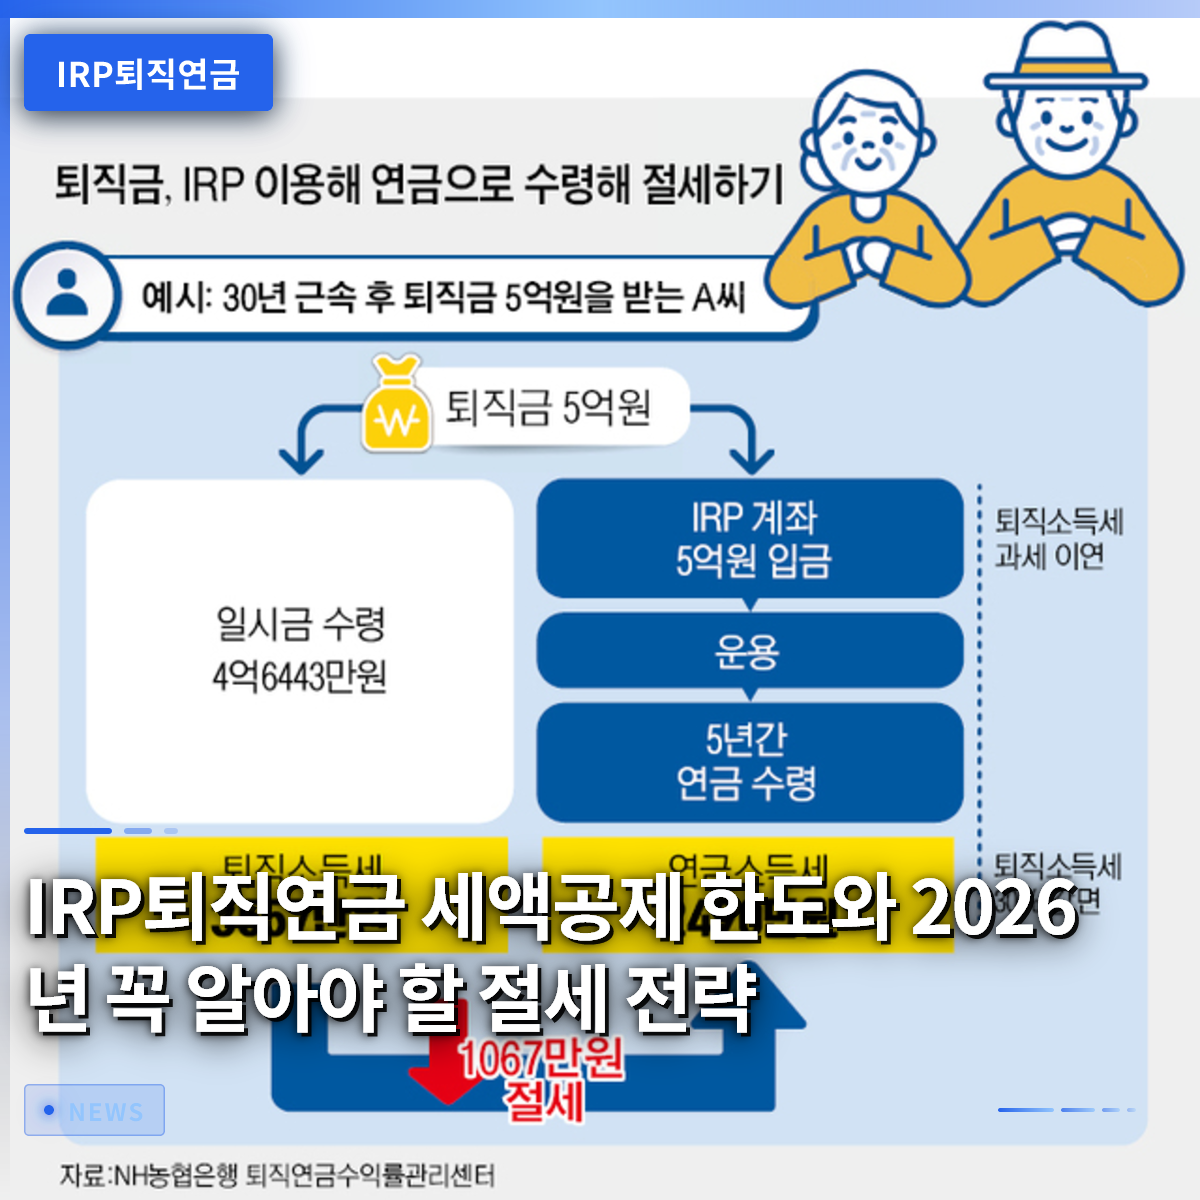
個人型退職年金と呼ばれるIRPは、労働者が転職や退職時に受け取った退職金を自分の名義の口座に積み立て、55歳以降に年金として受給できるように支援する制度です。かつては退職給付を受け取る人だけが義務的に作成する必要がありましたが、今は所得があるサラリーマンや自営業者も自由に加入して資産を増やせます。職場生活を送っていると、退職時に退職金を一時金で受け取って生活費に使ってしまうことがありますが、これをIRP口座に移管すれば税金の繰延べを受けながら、退職資金をそのまま守り抜くことができます。法的に金融会社が管理する安全な年金専用ポートフォリオ資産に分類されるため、国家が安全網を厚く支えてくれるようなものです。周囲を見渡すと、転職するたびに退職金を精算して使い果たし、実際に退職するタイミングで後悔している知人をよく見かけます。したがって、この制度を積極的に活用して貴重な退職資金を確保し、複利効果を享受することが、賢い資産管理の第一歩です。
💡 核心ポイント
IRPは退職金の保管だけでなく、老後資金の準備のための必須口座です。
2. 税額控除 혜택と限度額の整理
 2. 税額控除 혜택と限度額の整理
年金貯蓄とIRPを合算すると、年間最大900万ウォンまで税額控除 혜택を受けられるため、サラリーマンの関心は非常に高まっています。総給与が5,500万ウォン以下の労働者であれば16.5%の控除率が適用され、最大148万5,000ウォンという驚くべき税金の還付を受けられます。総給与がそれを超える場合でも13.2%の控除率が適用され、最大118万8,000ウォンの還付 혜택を確保できるので、サラリーマンにとって最高の資産形成手段です。例えば、毎月一定額をコツコツ拠出し、年末に900万ウォンを満たしたサラリーマンは、「給料以外は何も上がらない」と言われる時代に、恵みの雨のようなボーナスをもらった気分になれます。金融会社が主催する多様な税法関連ウェビナーでも、こうした節税口座の限度額いっぱいまで積み立てることを、年末最高の資産形成の秘訣として挙げています。いつものカフェで毎朝飲むコーヒー代を節約するよりも、この口座への拠出額を増やす方が、節税効果の面でははるかに有利です。
💡 核心ポイント
年金貯蓄と合算して最大900万ウォンまで税額控除 혜택を受けられます。
3. デフォルトオプションと資産運用方法
 3. デフォルトオプションと資産運用方法
加入者が直接投資商品を選ばない、または放置した場合、事前に指定した商品で自動的に運用されるデフォルトオプション制度が定着し、収益率の管理が一段と容易になりました。かつては忙しい職場業務に追われ、口座にお金を入れても放置してしまい、預金レベルの低い利子しか得られないケースが後を絶ちませんでした。しかし、今は一定期間運用指示がない場合、金融会社が加入者の傾向に合ったファンドやポートフォリオで資産を運用してくれるため、放置型投資家にとって大きな助けになります。統合年金ポータルを通じて、自分が加入した商品の長期収益率や各種手数料コストを一目で比較でき、透明性の高い資産管理が可能です。安定した元本保証型商品から実績配当型ファンドまで、自分の投資傾向に合わせて適切に配分することが、長期収益率を高める核心の秘訣です。周囲で資産管理をうまくしている先輩を見ると、必ずしも預金だけに預けず、定期的にポートフォリオを確認し、収益率を細かくチェックしているのが分かります。
💡 核心ポイント
デフォルトオプションを活用すれば、放置された資金も効率的に運用できます。
4. 中途解約時の注意点と不利益
税額控除 혜택を十分に受けたからといって、急な資金が必要だからといって安易に中途解約すると、莫大な税金の負担にさらされる可能性があるため、特に注意が必要です。これまで受けていた税額控除額と運用収益に対して、その他所得税16.5%が一括して課税されるため、小利を得て大損をする結果を招く可能性があります。法的に定められたやむを得ない事由である破産や天災地変、死亡などの場合を除き、可能な限り解約を避ける方が得策です。もしまとまったお金が本当に必要であれば、全額解約よりも、住宅購入や長期介護など法律で認められている引出条件を慎重に検討することが賢明です。同僚の一人は、急に車を乗り換えたくて口座を解約したところ、税金で大きなお金を吐き出し、深い溜息をついた痛ましい記憶があります。直近の誘惑に打ち勝ち、55歳以降の年金受給時点までコツコツ維持することが、結局勝利する資産形成戦略です。
個人総合資産管理口座(ISA)の満期資金をIRPに振替えると、追加的な税額控除 혜택を受けられるため、上級者之间で人気抜群の秘訣です。ISA口座で3年間非課税 혜택を受けながらしっかり貯めたまとまったお金を、満期直後に年金口座へそのまま移し替えると、一石二鳥の効果を享受できます。この際、振替金額の10%(最大300万ウォン限度)まで追加的に税額控除対象に含めてくれるため、節税効果がまさに最大化されます。社会人初期からISAで種銭を増やし、満期になった時にこの方法を使えば、他者よりもはるかに速く老後資産を増やしていくことができます。銀行や証券会社の窓口を訪れる顧客に対しても、スタッフがこうした連携方法を積極的に推奨するほど、すでに普及した資産管理の公式です。2つの口座の長所を有機的に連携して活用すれば、毎年税金を心配せず、安心して未来を準備できます。