月給が300万ウォンと表示されていても、実際に口座に入ってくるお金はその額より少ないことに驚いた経験は、誰にでも一度はあるのではないでしょうか。毎月給与明細を受け取るたびに、国民年金、健康保険、雇用保険などの控除額がどのように算定されているのか気になるサラリーマンは非常に多いです。このように複雑な控除額を手作業で一つずつ計算したり、頭の中で推測したりすることは、現代社会で忙しいサラリーマンにとってあまりにも手間のかかることです。幸いなことに、インターネットで簡単に検索できる計算機を活用すれば、自分の月給から差し引かれる正確な税金や保険料を数秒で確認できます。今回の記事では、サラリーマン必携ツールである計算機の原理と活用方法を詳しく 살펴、毎年変わる保険料率まで丁寧に解説します。自分の正確な給与構造を把握し、賢い資産管理を始めたい方は、この記事を読み切ってみてください。
=
4大保険計算機で月給の手取り額を正確に確認する方法
1. 4大保険とは何か、なぜ控除されるのか?
会社に入社して毎月受け取る給与封筒を開けると、税金だけでなく、義務的に納付しなければならない4つの社会保険料が源泉徴収されています。国民年金は、高齢になって収入が途絶えた際に安定した老後を過ごせるように、国が運営する基本的な社会保障制度です。健康保険は、突然の病気やケガで大規模な病院にかかった際に発生する過大な医療費負担を軽減してくれる非常にありがたい制度です。介護保険は、加齢による疾患などで自ら生活するのが困難な高齢者のために、入浴や看護などの支援を行う目的で、健康保険料に上乗せして徴収されます。雇用保険は、仕事を失った際に失業給付を受けたり、求職活動の支援や職業訓練を受けたりできるようにサポートする、頼もしい盾の役割を果たします。これらの4つの制度は、大韓民国の国民であれば誰でも社会的リスクに備えられるように法的に義務付けられており、毎月給与から一定の割合で自動的に控除されます。
多くのサラリーマンは、毎月給与から大きな金額が引かれるたびに惜しいと感じることもありますが、実はそれは未来の自分と家族のための貯蓄であり、保険です。例えば、健康保険は普段は少しずつ支払いますが、実際に大きな手術を受ける際に数百万ウォンに達する医療費を大幅にカットし、家計の破産を防いでくれます。雇用保険も、予期せぬリストラや勧奨退職に遭った際に、新しい仕事が見つかるまで最低限の生計を立てられるように息抜きを与えてくれます。このように、毎月支払う保険料は、国家という巨大な共同体が国民の基本的な生活の質を守るために作った必須の安全装置です。したがって、会社が自分の負担分の半分を負担してくれるという事実を知れば、毎月出ていくお金が少し違って見えるようになるでしょう。こうした背景を理解すれば、計算機を叩く際にそのような数値が出るのかを 훨씬 더簡単に納得できるようになります。
4大保険とは、国民年金、健康保険、雇用保険、産業災害補償保険を指し、将来のリスクに備えるために毎月義務的に納付する社会保障制度です。
2. 計算機で自分の月給の手取り額を求める方法

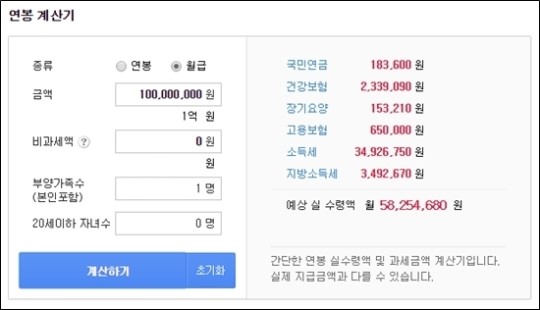
毎月口座に入金される実際の金額である手取り額を知りたい場合、まず自分の税引前月給や年収の額を正確に入力する必要があります。インターネットポータルサイトや各種金融関連アプリで提供されている計算機を開き、非課税手当を除いた基本給を入力すればよいです。例えば、食事手当や自家用車補助金などの非課税項目は課税されないため、この部分を正確に区別して入力しないと誤差が生じます。情報をすべて入力して計算ボタンを押すと、国民年金から雇用保険はもちろん、給与所得税や地方所得税まで順番に丁寧に控除されます。このようにすべての控除額を合計し、税引前金額から引くと、初めて自分が実際に手元に残る月給の手取り額が画面にきれいに表示されます。友人と年収が同じ5,000万ウォンであっても、扶養家族の数や非課税手当の違いによって実際の口座残高は異なる可能性があることを覚えておかなければなりません。
実際の例を挙げて説明すると、年収3,000万ウォンを稼ぐ社会人経験のないキム課長のケースでは、毎月税引前250万ウォン程度の給与を受け取ります。ここで国民年金や健康保険料などが概算で差し引かれると、実際に口座に入ってくるお金は210万ウォン前後まで減少します。最初はこれほどの差を見て驚きますが、計算機を叩いて事前に予測していれば、定期積立の計画を立てる際に大きなミスを減らすことができます。もし計算時に古い料率や誤った控除順序を適用しているウェブサイトを使用すると、実際の明細書と金額が異なり、困ったことになる可能性があります。したがって、常に最新の基準で適切に更新されている信頼できる計算機を活用することが、精神的な健康と資産管理に有益です。小さな違いに見えても、毎月積み重なると大きな金額になるため、普段から計算機を活用して自分の資金の流れを事前にチェックする習慣が必要です。
計算機に税引前月給と非課税金額を正確に入力すれば、国民年金や税金が控除された後の実際の手取り額を簡単かつ素早く把握できます。
3. 毎年変化する保険料率と最新基準の把握

国家制度は固定されているわけではなく、物価上昇や政策の変化に合わせて毎年少しずつ改訂されるため、注意して見守る必要があります。特に国民年金保険料率や健康保険料率は、毎年数値が微妙に調整されるため、去年使っていた計算方法をそのまま使うと困ったことになりかねません。例えば、国民年金の料率が高くなれば、自分の口座から差し引かれる金額もそれだけ増えるため、手取り額が減少します。 따라서、経済ニュースや政府の発表を通して、今年適用される正確な料率はいくらかに関心を持って見守る姿勢が非常に重要です。最新基準を反映していない古くなった計算機を使用すると、税後金額が実際給与明細書と数十万ウォンずつ違い、予算計画が狂うことがあります。このような不測の事態を避けるために、信頼できる金融情報ウェブサイトでは、毎年変化する料率に合わせて計算機を新しく整備して提供しています。
社会人経験のない人がよく犯す間違いの一つは、去年先輩から聞いた大まかな控除比率で今年の年収交渉の結果を推測することです。しかし、税法や保険料の課税基準は毎年改正税法によって異なるため、常に現在の年を基準に計算機を叩くことが正確です。特にフリーランサーや個人事業主の場合、サラリーマンとは異なる料率が適用されるため、自分の雇用形態に合った計算方法を選択することが必須です。地方所得税もまた、所得税の一定割合で連動して動くため、全体的な税金構造を理解する上で大きな助けになります。このように、刻々と変化する制度の流れを正確に読み取ることだけで、不要なお金の漏れを止め、スマートな資産運用を続けることができます。毎年年初になると、自分が利用している計算機が最新情報で更新されているか目を凝らして見る知恵を発揮してみてください。
毎年国民年金や健康保険などの料率が変化するため、常に最新基準で更新された計算機を使用しないと、実際の給与と誤差が生じます。
4. サラリーマンと事業主のためのカスタマイズされた計算機の活用方法
会社に通う一般の労働者と、事業を直接運営する自営業者は、4大保険の計算と納付方法に大きな違いが見られます。労働者は会社が半分を負担し、残りは給与から源泉徴収されますが、事業主は本人が全額を完全に負担しなければならないため、体感的な負担が大きいのです。したがって、一般サラリーマン用計算機と、個人事業主やフリーランサー向けの計算機は、入力項目と結果の算出方法で明確な区別が必要です。フリーランサーの場合、삼쩜삼プロの事業所得税を差し引いた後、後に総合所得税の申告を行わなければならないため、一般的なサラリーマンとは全く異なる計算方法が適用されます。この理由から、自分が置かれている雇用形態に合った専用計算機を選んで使用することが、財政収支を正確に把握する近道です。インターネット検索窓に関連キーワードを入力する際も、単に月給を入力するのか、それとも事業収入を入力するのかを丁寧に確認する必要があります。
周りにフリーランサーとして働いている友人を見ると、税金が少なく引かれると思って喜んでいたのに、後に総合所得税の爆弾に遭って後悔するケースをしばしば見かけます。一方で、几帳面な人は事前に事業主用計算機を叩いてみて、毎月一定額を別の口座に貯蓄しておく方法で賢く対処しています。このように、計算機は単にサラリーマンだけの専有物ではなく、収入を得るすべての経済主体にとって必ず必要なカスタマイズされた財務設計ツールです。建設業のような特殊な産業現場では、現場労働者の労務管理のために別途専門的な計算ツールを活用することもあります。自分の職業と収入発生形態にぴったり合うツールを見つけて活用すれば、複雑な税務知識がなくても自分の資産を安全に守ることができます。今日すぐに自分がどの計算機を使うべきか確認し、お気に入り登録に追加しておく小さな実践が、未来の大きな幸運を作ってくれます。
一般サラリーマンとフリーランサーおよび事業主は、納付方式と料率が異なるため、自分の雇用形態に合ったカスタマイズされた計算機を選択する必要があります。
5. 手取り額計算時のよくある間違いと注意点
計算機を叩く際に最もよく犯す間違いは、非課税手当を課税所得に含めて計算してしまうため、結果が誤るということです。食事手当や育児手当などは一定の限度額内で課税されない非課税項目ですが、これを全課税金額に上乗せすると、手取り額が少なく出てしまいます。また、年収契約書に記された金額と、実際に毎月口座に入金される基本給の概念を混同して、 엉뚱한数字を入力する場合も非常に多いです。成果報酬や賞与が含まれる月と含まれない月の控除額は互いに異なりますが、これを平均して単純に考えると大きな誤差が発生します。扶養家族の数や18才未満の子どもの有無によって所得税控除額が変わるため、このような個人情報も正確に入力する必要があります。このような些細な入力エラーを防ぐには、給与明細書に記載されている項目を一つずつ照合しながら計算機に転記するのが最も安全です。
去年転職したサラリーマンのパクさんは、年収が上がったにもかかわらず、計算機と実際給与が異なり、大きく驚いた経験があったと打ち明けています。調べてみると、会社が前職の所得を合算して年末調整や健康保険の精算を進める過程で、追加的な金額が一時的に差し引かれていたことが判明しました。このように、計算機は一般的な毎月の状況を推定する用途としては優れていますが、特別精算期間や遡及適用がある月には差が出ます。因此、計算機の結果は最終的に予測値であり、参考指標として捉え、実際給与明細書と慎重に照合する習慣を付ける必要があります。数字を一つ誤って入力し、全体的な資金計画が狂うようなことはあってはならないので、常に余裕を持って入力段階を検討すべきです。このような注意点さえしっかり把握しておけば、お金を取り巻く過程で経験する数多くの試行錯誤とストレスを一瞬で吹き飛ばすことができます。
非課税項目を課税として誤って入力したり、賞与を漏らしたりすると、計算結果と実際給与に差が生じるため、明細書を慎重に照合する必要があります。
6. スマートフォンで簡単に資産管理を始める
最近はスマートフォン一台あれば、いつでもどこでも簡単に計算機を叩いて、自分の予想収入と支出を一目で把握できます。過去には銀行や税務署に直接出向いたり、複雑な表を眺めたりしなければなりませんでしたが、今は世間が本当に便利になりました。通勤途中の地下鉄の中でスマートフォンを開き、今月の予想手取り額を計算して、貯蓄目標を修正するサラリーマンが増えています。こうした便利なツールを積極的に活用する能力こそが、現代社会を賢く切り抜ける強力な武器になるのです。今後も税法や社会保険制度は変化を続け、それに合わせた計算機技術もさらに進化していくでしょう。変化するトレンドに遅れず、自分の資産を自分の手でしっかりと守るための第一歩として、今日すぐに計算機を起動してみてください。
健全な財務設計は、壮大な投資計画から始まるのではなく、毎月自分の口座に入ってくるお金の流れを正確に知ることから始まります。自分が稼いだお金から税金や保険料がどれだけ差し引かれ、実際に使えるお金がいくらなのかを知ることで、貯蓄と消費のバランスを取ることができます。小さな習慣が積み重なって大きな富を成すように、毎月給与明細書と計算機を比較する小さな関心が、堅牢な未来を約束してくれます。周りの家族や同僚にも、便利な計算機の活用方法を広く知らせ、経済的な知恵を共に分かち合うことも非常に良い方法です。これ以上給与封筒を見てため息をつかず、スマートな計算機を活用して、自分の人生の主導権を堂々と握ってみることを応援します。今すぐ携帯電話を取り出し、必要な計算機を検索して、皆さんの貴重な資産管理の旅を新たに始めてみてください。
スマートフォンを活用すれば、いつでもどこでも簡単に計算機にアクセスし、手取り額を確認して効率的な資産管理を実践できます。
よくある質問
=