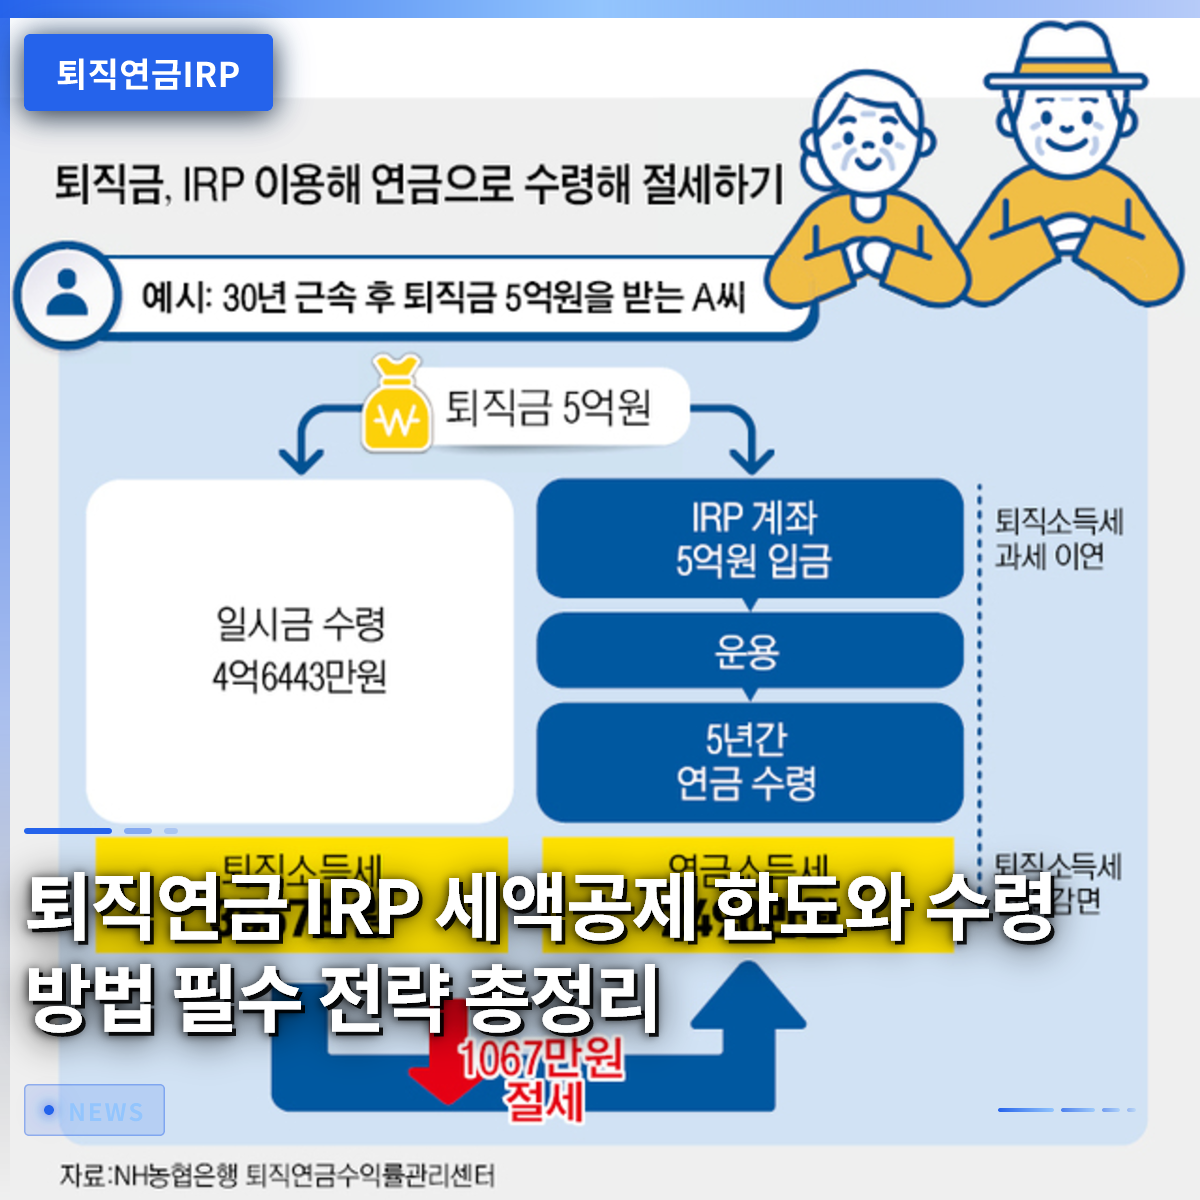
退職年金IRP口座は、年間最大900万ウォンの税額控제 혜택を享受しながら、老後資産を同時に増やせる必須の金融商品です。かつての一括支給中心の退職金制度とは異なり、個人型退職年金制度を通じて自ら退職資金を管理する人々が急速に増加しています。会社員だけでなく、フリーランサーや自営業の人々も加入できるため、幅広い活用が可能です。実際に周囲の同僚を見ると、毎年年末の確定申告に合わせて慌てて追加拠出を行うか、遅れて口座を開設して 혜택을逃すケースをよく見かけます。この記事では、退職年金IRP口座の正確な加入対象から税額控除限度額、資産運用方法、そして賢い受給方法まで詳しく解説します。これから一つずつ追っていただければ、皆さんの貴重な退職資金を守る素晴らしい戦略を立てられるでしょう。
=
退職年金IRPの税額控除限度額と受給方法、必須戦略まとめ
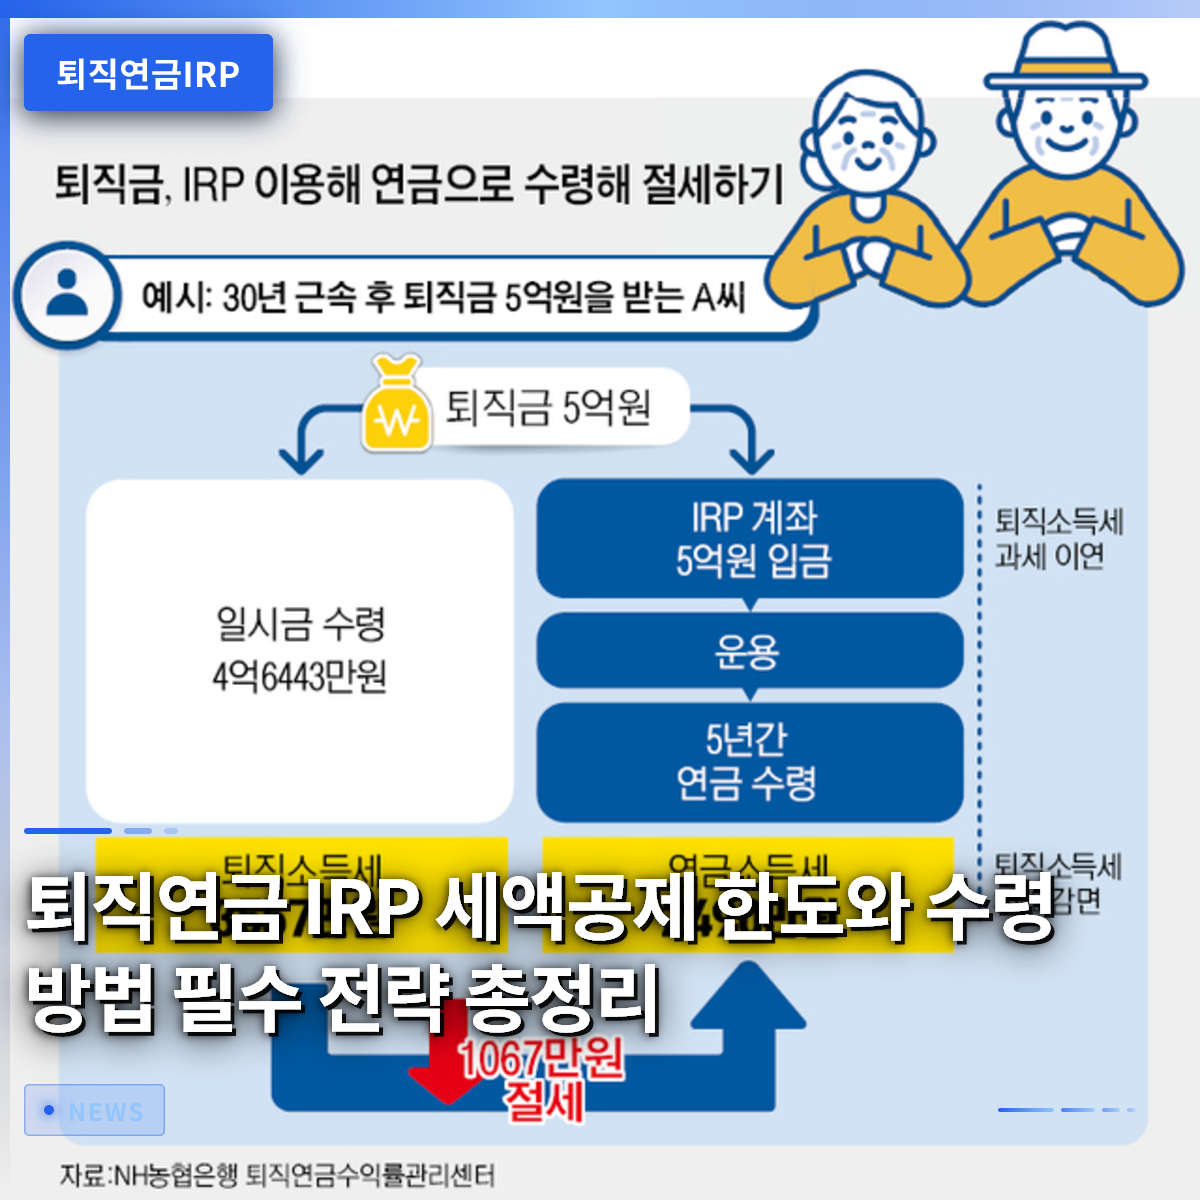
1. 退職年金IRPの加入対象と基本概念

退職年金IRP口座は、収入のあるすべての経済活動人口が加入できる強力な節税ツールです。かつては会社員だけの専有物のように考えられていましたが、法律の改正により自営業やフリーランサーまで加入対象が大きく拡大されました。公務員や軍人、教職員など職域年金の加入者も、個人資格でいつでも口座を作成し、税制 혜택을享受できます。職場で確定給付型または確定拠出型の退職年金を運営している従業員であれば、退職時に受給するお金をこの口座に自然に移管し、引き続き運用できます。フリーランサーとして働く知人が、総合所得税申告時にIRP口座に資金を拠出し、大幅な税金の還付を受けたという話を聞いたことがあるでしょう。このように、所得証明が可能であれば誰でも加入し、老後準備と節税という二兎を追うことができます。会社から支給される退職金以外にも、加入者が自発的に現金を追加拠出して積立金を増やせる点が大きな長所です。一般的な銀行の預金・積立預金から実績分配型商品まで、多様な金融商品に分けて投資できるよう設計されています。特に転職や退職の際、以前受けていた退職金を他の用途に使わず、この口座にそのまま移すことが、税金を節約する核心の秘訣です。もし退職金を一括で受け取ってしまうと、退職所得税をそのまま納めなければなりませんが、年金口座に移管すれば、実際に年金を受け取るまで税金の納付が繰延べられます。結局、資金が元本のまま複利効果を享受できるため、転職経験のある会社員にとっては選択肢ではなく必須です。
収入のあるすべての労働者、自営業、フリーランサーが加入でき、転職時に退職金を移管することで課税繰延べ効果を享受できます。
2. 税額控除限度額と年金貯蓄との違い

年金口座を本格的に活用するには、年間の税額控除限度額構造を正確に理解することが何より重要です。現在の税法上、年金貯蓄口座とIRP口座を合算して年間最大900万ウォンまで税額控除を受けることができます。年金貯蓄単独では最大600万ウォンまでしか控除できませんが、IRP口座を併用すれば900万ウォンの限度額を満額満たせます。総給与が5,500万ウォン以下の労働者であれば、最大16.5%の高い控除率が適用され、最大148万5,000ウォンを還付されます。総給与がそれより多い場合でも、13.2%の控除率が適用され、相当な金額を年末の確定申告時に還付されます。多くの人が年金貯蓄とIRP口座の違いを混同していますが、運用可能な商品の自律性と強制性に違いがあります。年金貯蓄は株式や上場指数ファンドなどのリスク資産に資産の100%まで自由に投資できるため、運用の幅が広いです。一方、IRP口座は老後資金の安全性を確保するため、法的に安全資産を必ず30%以上保有しなければならない規定が存在します。また、IRPは退職金が自動的に入ってくる性質を持っているため、中途で資金を引き出す要件は年金貯蓄よりもはるかに厳格です。周囲で急な資金が必要だからと安易にIRP口座を解約し、その他所得税の爆弾を食らって後悔する姿をしばしば目撃できます。したがって、税額控除限度額を満たすために拠出する際は、両口座の特性をよく把握し、自分の投資傾向に合わせて比率を調整する必要があります。
年金貯蓄とIRPを合算して年間最大900万Wonまで税額控除を受け、IRPは安全資産30%の義務保有規定が存在します。
3. リスク資産70%と安全資産30%の運用戦略

退職年金IRP口座内では、株式型ファンドや上場指数ファンドなどのリスク資産の比率は全体の70%までしか埋められません。残りの30%は必ず債券型ファンドや定期預金、元本保証型商品などの安全資産で埋めなければならないという厳格なルールが適用されます。このルールにより、攻撃的投資傾向の人々は収益率が物足りないと感じるかもしれませんが、退職資金の安定性を守る盾の役割を果たします。実際に株式市場が暴落する相場でも、安全資産がポートフォリオ全体の損失幅をしっかりと防いでくれる効果を経験できます。毎年定期的に資産の比率をチェックし、株価上昇によりリスク資産の比率が高くなった場合は、安全資産へリバランスする作業が必要です。安全資産30%を埋める際、単に利回りの低い普通預金に放置しておくのは、物価上昇を考慮すると賢明な方法ではありません。最近では、満期が定められた金利型商品や退職年金専用の優遇金利商品を活用し、安定しながらも少しでも高い利息を得る戦略が用いられています。逆に、リスク資産70%のスペースには、変動は大きいが長期上昇が期待される指数追随型上場指数ファンドを入れ、積極的に資産を拡大します。毎月給与日に一定額が自動的に振替されるように設定し、決められたファンドや上場指数ファンドをコツコツと買い付ける積立投資が最も安心できる方法です。周囲の短期的な相場に揺らぐことなく、10年以上の長期視点でコツコツと積み立てれば、複利の魔法を確実に体感できます。
リスク資産70%と安全資産30%の比率を守り、定期的なリバランスと積立投資で収益率と安定性を同時に追求すべきです。
4. 中途引き出し要件と税金爆弾を避ける方法
退職年金IRP口座は老後ための資金であるため、原則として加入者が勝手に途中で資金を引き出して使うことはできません。しかし、無住宅者の本人名義住宅購入や家賃保証金の準備、本人および家族の6ヶ月以上の介護治療が必要な状況など、法定事由が満たされると中途引き出しが許可されます。また、会社の破産や加入者の破産宣告、個人再生手続きの開始など、極度の経済的困難に陥った場合も例外として引き出しの道が開かれます。もしこれらの法定事由に該当しないにもかかわらず、単なる気まぐれや個人的な資金必要で解約または引き出しを行うと、大きな損失を被ります。これまで受けていた税額控除 혜택을すべて返還しなければならないだけでなく、運用収益と本人が拠出した元本の一部に対して高い税率のその他所得税が課されます。実際に、税額控除を受けなかった個人拠出金については税金を課しませんが、これを証明する書類を金融機関に直接提出しなければならない手間があります。税額控除 혜택을受けた金額とそれによって発生した運用収益に対しては、実に16.5%という決して低くない税率の税金が源泉徴収されます。急な資金が必要で口座を解約したら、思いがけない税金爆弾を食らって、かえって手に入るお金が減るという荒唐無稽な状況を経験する可能性があります。したがって、急にお金が必要になった際は、口座全体を解約するよりも、金融機関が提供する約款貸付や担保貸付制度を調べる方がはるかに有利です。少しの貸付利息を払っても、税金として消える金額を節約することが資産を守る近道であることを必ず心に留めておいてください。
無住宅者の住宅購入や介護などの例外的な法定事由以外に中途解約すると16.5%のその他所得税を負担するため、貸付などの代替手段をまず検討すべきです。
5. 老後年金の受給方法と税金節約のヒント
定年退職年齢になり、退職年金IRP口座からお金を引き出す際は、一度に一括で受け取るよりも、年金形式で分割して受け取る方が税金を節約する核心です。退職所得税を源泉徴収する際、年金として受給すると、本来納めるべき税金の30%を減免され、勤続年数が長くなるほど減免率がさらに高くなります。例えば、年金受給10年目を過ぎると、なんと40%まで退職所得税を減免してくれるため、税負担が劇的に減少します。また、年間年金受給額が1,500万ウォンを超えないように期間を調整すれば、総合所得税の合算課税を避け、分離課税を選択して低い税率を適用させることができます。退職後の安定した現金フローを作りながら、税金まで賢く節約できる最も模範的な老後設計方式です。年金を受け取り始める年齢は満55歳以上でなければならず、最低10年以上にわたって分割して受け取る方式を選択しなければ、税制 혜택을十分に享受できません。毎月一定額を口座に受け取ったり、四半期ごとに分割して受け取ったりするなど、自分の退職後の生活パターンに合わせて受給周期を自由に設定できます。職場を退職した後、すぐにIRP口座にお金を移し、直ちに生活費が不足しない場合は、受給時期をできるだけ遅らせるのも良い戦略です。資金が口座内に残っている間も、引き続き金融商品として運用され、収益を生み出せるからです。周囲の退職先輩たちが年金受給期間をできるだけ長く取り、毎月給与のように生活費を受け取っている理由はまさにここにあります。
一括払いの代わりに10年以上の期間にわたり年金で分割して受け取れば、退職所得税を最大40%まで減免され、税負担を大幅に軽減できます。
6. 成功した老後のためのIRP活用展望
退職年金IRP制度は、高齢化社会に合わせて国民の実際の老後所得を保証するため、今後も制度がより柔軟になり、 혜택が強化される方向に進化していくでしょう。政府と金融機関は、加入者がより便利に資産を管理し、相談を受けられるよう、デジタルシステムと統合資産管理サービスを絶えずアップグレードしています。毎年年末の確定申告時期になると、税額控除限度額を満額にするために口座をチェックする会社員たちの姿は、もはや私たちの社会の自然な日常になりました。物価は上がり続け、退職後の生活はますます長くなる現実の中で、IRP口座は選択肢ではなく必須の生存ツールです。今すぐ負担の大きい金額でなくても、毎月少額からコツコツと拠出を始めることが、未来の自分への最も確実な投資になります。今日学んだ税額控除限度額と運用原則を基に、皆さんだけの堅牢な老後資産管理計画を今すぐ立ててみてください。
高齢化社会においてIRPは必須の生存ツールであり、継続的な少額拠出と体系的な資産管理が成功した退職を作ります。
よくある質問
=